Квартал, который заранее выглядит слабым
CVS Health подходит к отчёту за третий квартал 2026 года с планом, в который уже заложено слабое второе полугодие. Собственный прогноз компании предполагает убыток в страховом подразделении Aetna, поэтому главный вопрос среды, 4 ноября, — окажется ли этот убыток меньше запланированного.
Результаты выйдут до открытия торгов в США, конференция — в 8:00 по восточному времени, сообщила компания 5 октября. В понедельник, 2 ноября, акции закрылись на $88,51, по данным Nasdaq: плюс 11,5% с начала 2026 года, но на 20,0% ниже максимума закрытия $110,60, достигнутого 21 июля. Часть осторожности рынок уже учёл.
Арифметика годового прогноза
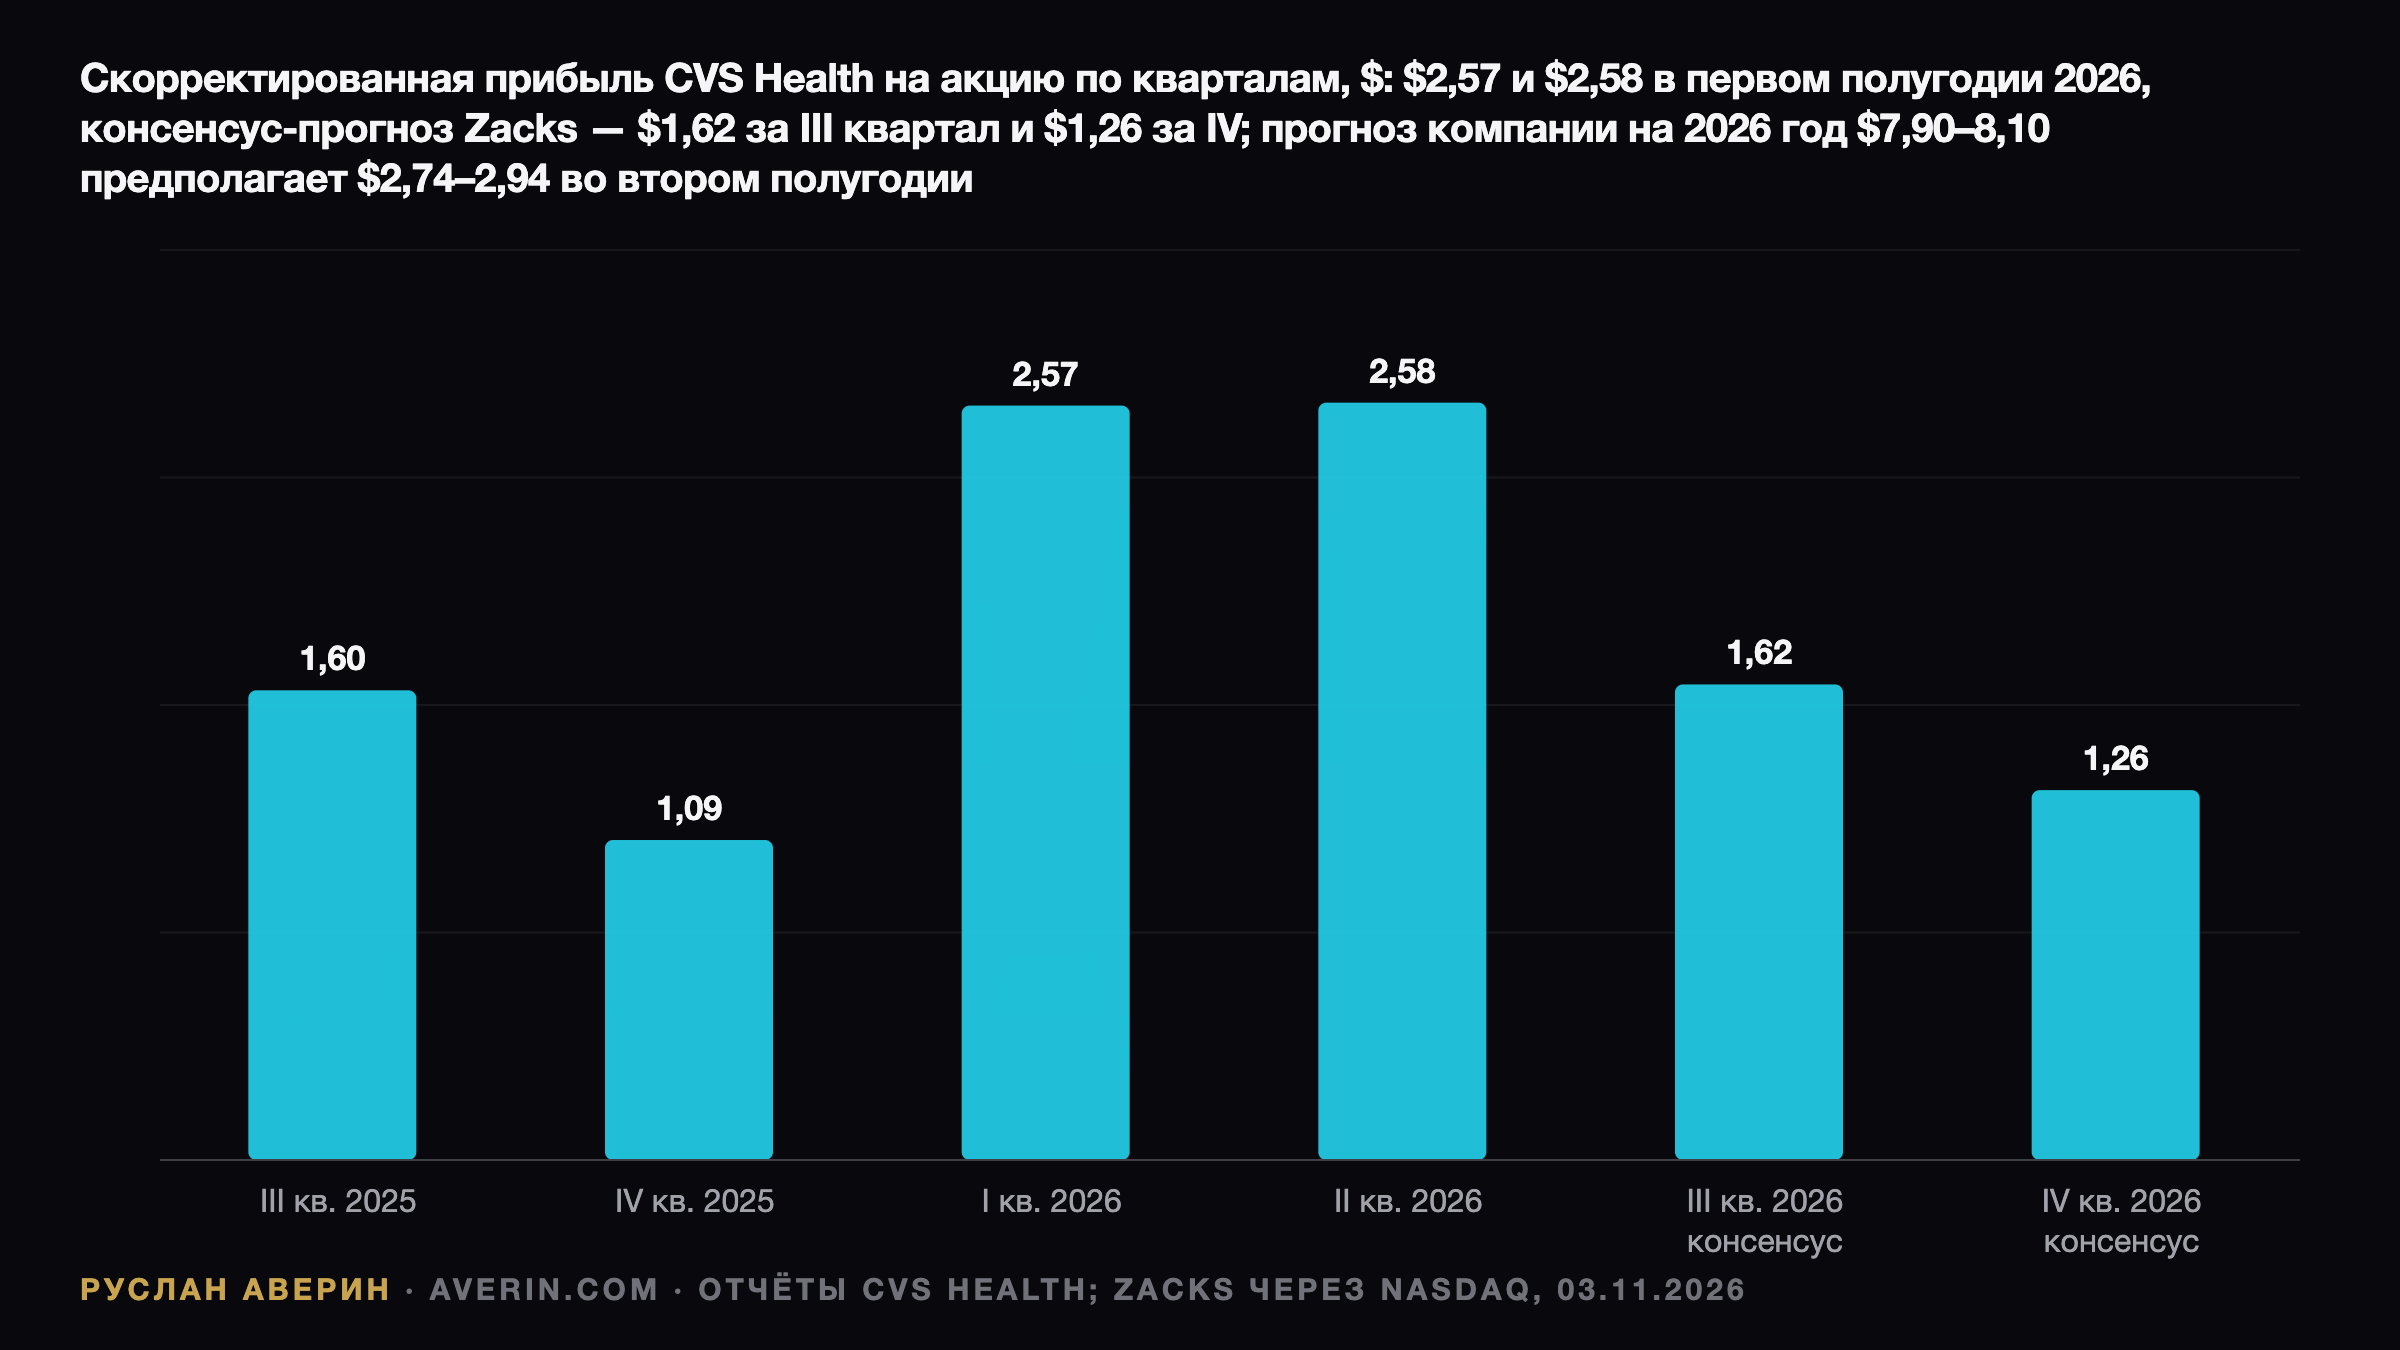
В среду, 5 августа, CVS подняла прогноз скорректированной прибыли на 2026 год до $7,90–8,10 на акцию с $7,30–7,50, а по выручке — до не менее $414,0 млрд. За первое полугодие скорректированная EPS составила $5,16: $2,57 в первом квартале и $2,58 во втором. На оставшиеся шесть месяцев остаётся $2,74–2,94.
Консенсус Zacks на Nasdaq — $1,62 за третий квартал и $1,26 за четвёртый, в сумме $2,88, то есть почти у верхней границы диапазона; консенсус на весь год — $8,02. Падение с $2,58 до $1,62 само по себе не тревожный сигнал: медицинские счета у страховщиков копятся к концу года, и CVS заранее заложила именно такую траекторию.
Health Care Benefits: убыток предусмотрен планом
Прогноз по сегменту говорит ещё прямее. CVS ждёт скорректированную операционную прибыль Health Care Benefits в $5,03–5,37 млрд за 2026 год. За первое полугодие сегмент уже заработал $5,47 млрд, а значит, во втором полугодии заложен скорректированный операционный убыток примерно от $0,1 млрд до $0,4 млрд.
Отсюда и правильная точка отсчёта. Убыток Aetna в третьем квартале будет в рамках плана, а прибыль — уже превышением ожиданий. Сравнивать сегмент стоит с этой отрицательной базой, а не с сильной весной.
Коэффициент, который задаст тон
Сильнее всего на котировки повлияет коэффициент медицинских выплат (MBR) — доля страховых премий, уходящая на оплату медицинских счетов. Консенсус Zacks — 92,4% против 92,8% годом ранее и 87,4% во втором квартале. Весенний показатель оказался лучше оценки аналитиков 90,03%, писал Reuters.
Часть той силы была разовой. В презентации CVS упомянуты $500 млн изменений в оценках прошлых лет, включая риск-корректировку по индивидуальной бирже, а также «сохраняющиеся очаги опережения в основном бизнесе» в Medicare. Резервы по убыткам прошлых лет за первое полугодие высвободили $1,2 млрд, следует из отчёта.
Прогноз MBR на год — 89,75% плюс-минус 25 базисных пунктов, лучше майских 90,5% плюс-минус 50 базисных пунктов. В первом полугодии показатель составил 86,0%. Если премии распределены по году равномерно, то, по расчёту аналитика Руслана Аверина, прогноз подразумевает около 93,5% во втором полугодии. Квартал около 92,4% вписывается в эту траекторию, а всё выше 93% подтвердит, что осторожность была оправданной.
Планка в одной таблице
| Показатель | Консенсус за III кв. 2026 | Факт III кв. 2025 | Источник |
|---|---|---|---|
| Скорректированная EPS | $1,62 (диапазон $1,54–1,68) | $1,60 | Zacks через Nasdaq; CVS |
| Выручка | $105,04 млрд | $102,87 млрд | Zacks через Nasdaq; CVS |
| MBR Aetna | 92,4% | 92,8% | Zacks через Nasdaq; CVS |
| Медицинские клиенты | 25,99 млн | 26,7 млн | Zacks через Nasdaq; CVS |
| Участники Medicare Advantage | 4,20 млн | 4,27 млн | Zacks через Nasdaq |
Ожидаемая EPS на 1,3% выше прошлогодней, выручка — на 2,1%. Год назад в квартальном отчёте было ещё и списание гудвилла на $5,7 млрд, а убыток по GAAP составил $3,13 на акцию. За оценкой $1,62 стоят девять аналитиков, 60 дней она не менялась, сообщает Zacks. CVS превосходила консенсус в каждом из последних четырёх кварталов, по данным Nasdaq.
Почему август до сих пор давит на акции
Прошлое повышение прогноза бумагам не помогло: в тот день они подешевели на 5,1%, с $104,42 до $99,12, по ценам закрытия Nasdaq. Reuters отмечал, что прибавка в 60 центов оказалась меньше квартального превышения, и привёл слова Стефани Линк (Stephanie Link) из Hightower Advisors: «Прогноз оказался слабее, чем ждали покупатели».
Тогда же CVS назвала ориентир на 2027 год — не менее $8,44 на акцию при консенсусе Zacks $8,51. Разрыв невелик, но именно поэтому нижняя граница следующего года может значить для инвесторов больше, чем сам квартал.
Конкуренты подготовили почву
Три крупных страховщика отчитались в октябре, и все оказались лучше ожиданий по медицинским расходам:
- UnitedHealth (13 октября): коэффициент медицинских расходов 88,4% против 89,9% годом ранее; скорректированная EPS $4,69; прогноз на 2026 год повышен до не менее $20,50.
- Elevance Health (21 октября): коэффициент выплат 90,6%, на 70 базисных пунктов лучше, «благодаря лучшим результатам в Medicare Advantage и индивидуальных планах ACA»; EPS $6,99; прогноз — не менее $29,00.
- Centene (27 октября): коэффициент выплат 92,7%, «лучше ожиданий, благодаря сегменту Medicare»; EPS $0,58; прогноз — более $5,20.
Общий знаменатель — работают повышение цен и урезание льгот, а не замедление роста расходов. Это играет на руку Aetna, которая в 2026 году ушла с индивидуальной биржи. Humana, по данным Nasdaq, должна отчитаться в четверг, 6 ноября.
Medicare Advantage, Caremark и аптеки
8 октября Aetna сообщила, что более 69% её участников Medicare Advantage находятся в планах 2027 года с рейтингом CMS 4 звезды и выше, что защищает бонусные выплаты в 2028 году. С тарифами сложнее: в апреле правительство установило средний рост выплат на 2027 год на 2,48%, а финансовый директор Брайан Ньюман (Brian Newman) в мае признал, что «повышение всё ещё не соответствует оценкам расходов на следующий год».
Эти выплаты и правила для фармацевтических посредников определяет Вашингтон, так что голосование во вторник, 3 ноября, напрямую касается компании. Health Services, куда входит фармацевтический посредник Caremark, во втором квартале заработал $1,73 млрд скорректированной операционной прибыли; прогноз на 2026 год сохранён на уровне не менее $7,25 млрд и отражает «наш обновлённый взгляд на 340B».
По данным Reuters, руководитель Caremark Прем Шах (Prem Shah) назвал удержание клиентов «немного ниже нашего исторического уровня» и предупредил о потере клиентов в 2027 году. Розничный сегмент Pharmacy and Consumer Wellness — около 9 000 аптек на 30 июня — повысил прогноз на 2026 год до не менее $6,40 млрд.
Число отпущенных рецептов во втором квартале выросло на 4,3%, в том числе за счёт рецептурных баз Rite Aid. Кроме того, CVS запустила виртуальный приём MinuteClinic за $29 для рецептов на GLP-1, связав аптечную сеть со спросом на препараты для снижения веса.
Пять цифр и два сценария
Реакцию рынка, по мнению аналитика Руслана Аверина, определят пять показателей. Первый — MBR Aetna против 92,4%: ниже 92% при скромной помощи резервов прошлых лет означает чистое превышение, выше 93% вернёт разговоры о расходах. Второй — годовой прогноз EPS: повышение выше $8,10 покажет, что второе полугодие крепче заложенного, а сохранение $7,90–8,10 при крупном превышении станет повтором августа.
Третий — любой сдвиг нижней границы 2027 года с $8,44 к консенсусу $8,51. Четвёртый — первые цифры руководства по потере клиентов Caremark и по 340B. Пятый — срок оплаты медицинских счетов (days claims payable): 41,7 дня на конец июня, на 1,2 дня меньше, чем в марте. Дальнейшее сокращение сделает низкий MBR менее убедительным.
Позитивный сценарий — превышение консенсуса, MBR на уровне 92% или ниже и планка на 2027 год выше $8,44. Негативный — повтор августа. При оценке в 11,1 годовой прибыли вперёд по данным Zacks против 16,2 по отрасли ожидания сейчас ниже, чем в июле.
Календарь
- Среда, 4 ноября, до открытия: отчёт CVS; конференция в 8:00 по восточному времени.
- Четверг, 6 ноября: ожидаемый отчёт Humana за третий квартал.
- С 15 октября по 7 декабря: открытая запись в Medicare, от которой зависит число клиентов Aetna в 2027 году.
- Февраль 2027 года: отчёт за четвёртый квартал; годом ранее CVS отчиталась 10 февраля.