Квартал, у якому головна цифра — не прибуток
UnitedHealth Group оприлюднить результати третього кварталу 2026 року у вівторок, 13 жовтня, до відкриття американського ринку, а телефонна конференція розпочнеться о 8:00 за східним часом — ці параметри компанія зафіксувала в оголошенні від 15 вересня. Того ж ранку звітують JPMorgan із найбільшими банками та Johnson & Johnson, тож дві найбільші компанії охорони здоров'я ділять одну торгову сесію.
Що вже закладено в ціну
У п'ятницю, 9 жовтня, акції закрилися на рівні $379,30. Від $330,11 — ціни закриття 31 грудня 2025 року — це приріст на 14,9%. Водночас папір на 13,1% нижчий за максимум закриття 2026 року $436,35, досягнутий 21 липня, через п'ять днів після підвищення річного прогнозу. Ринок уже оплатив добрий квартал наперед.
Консенсус: прибуток угору, виручка вниз
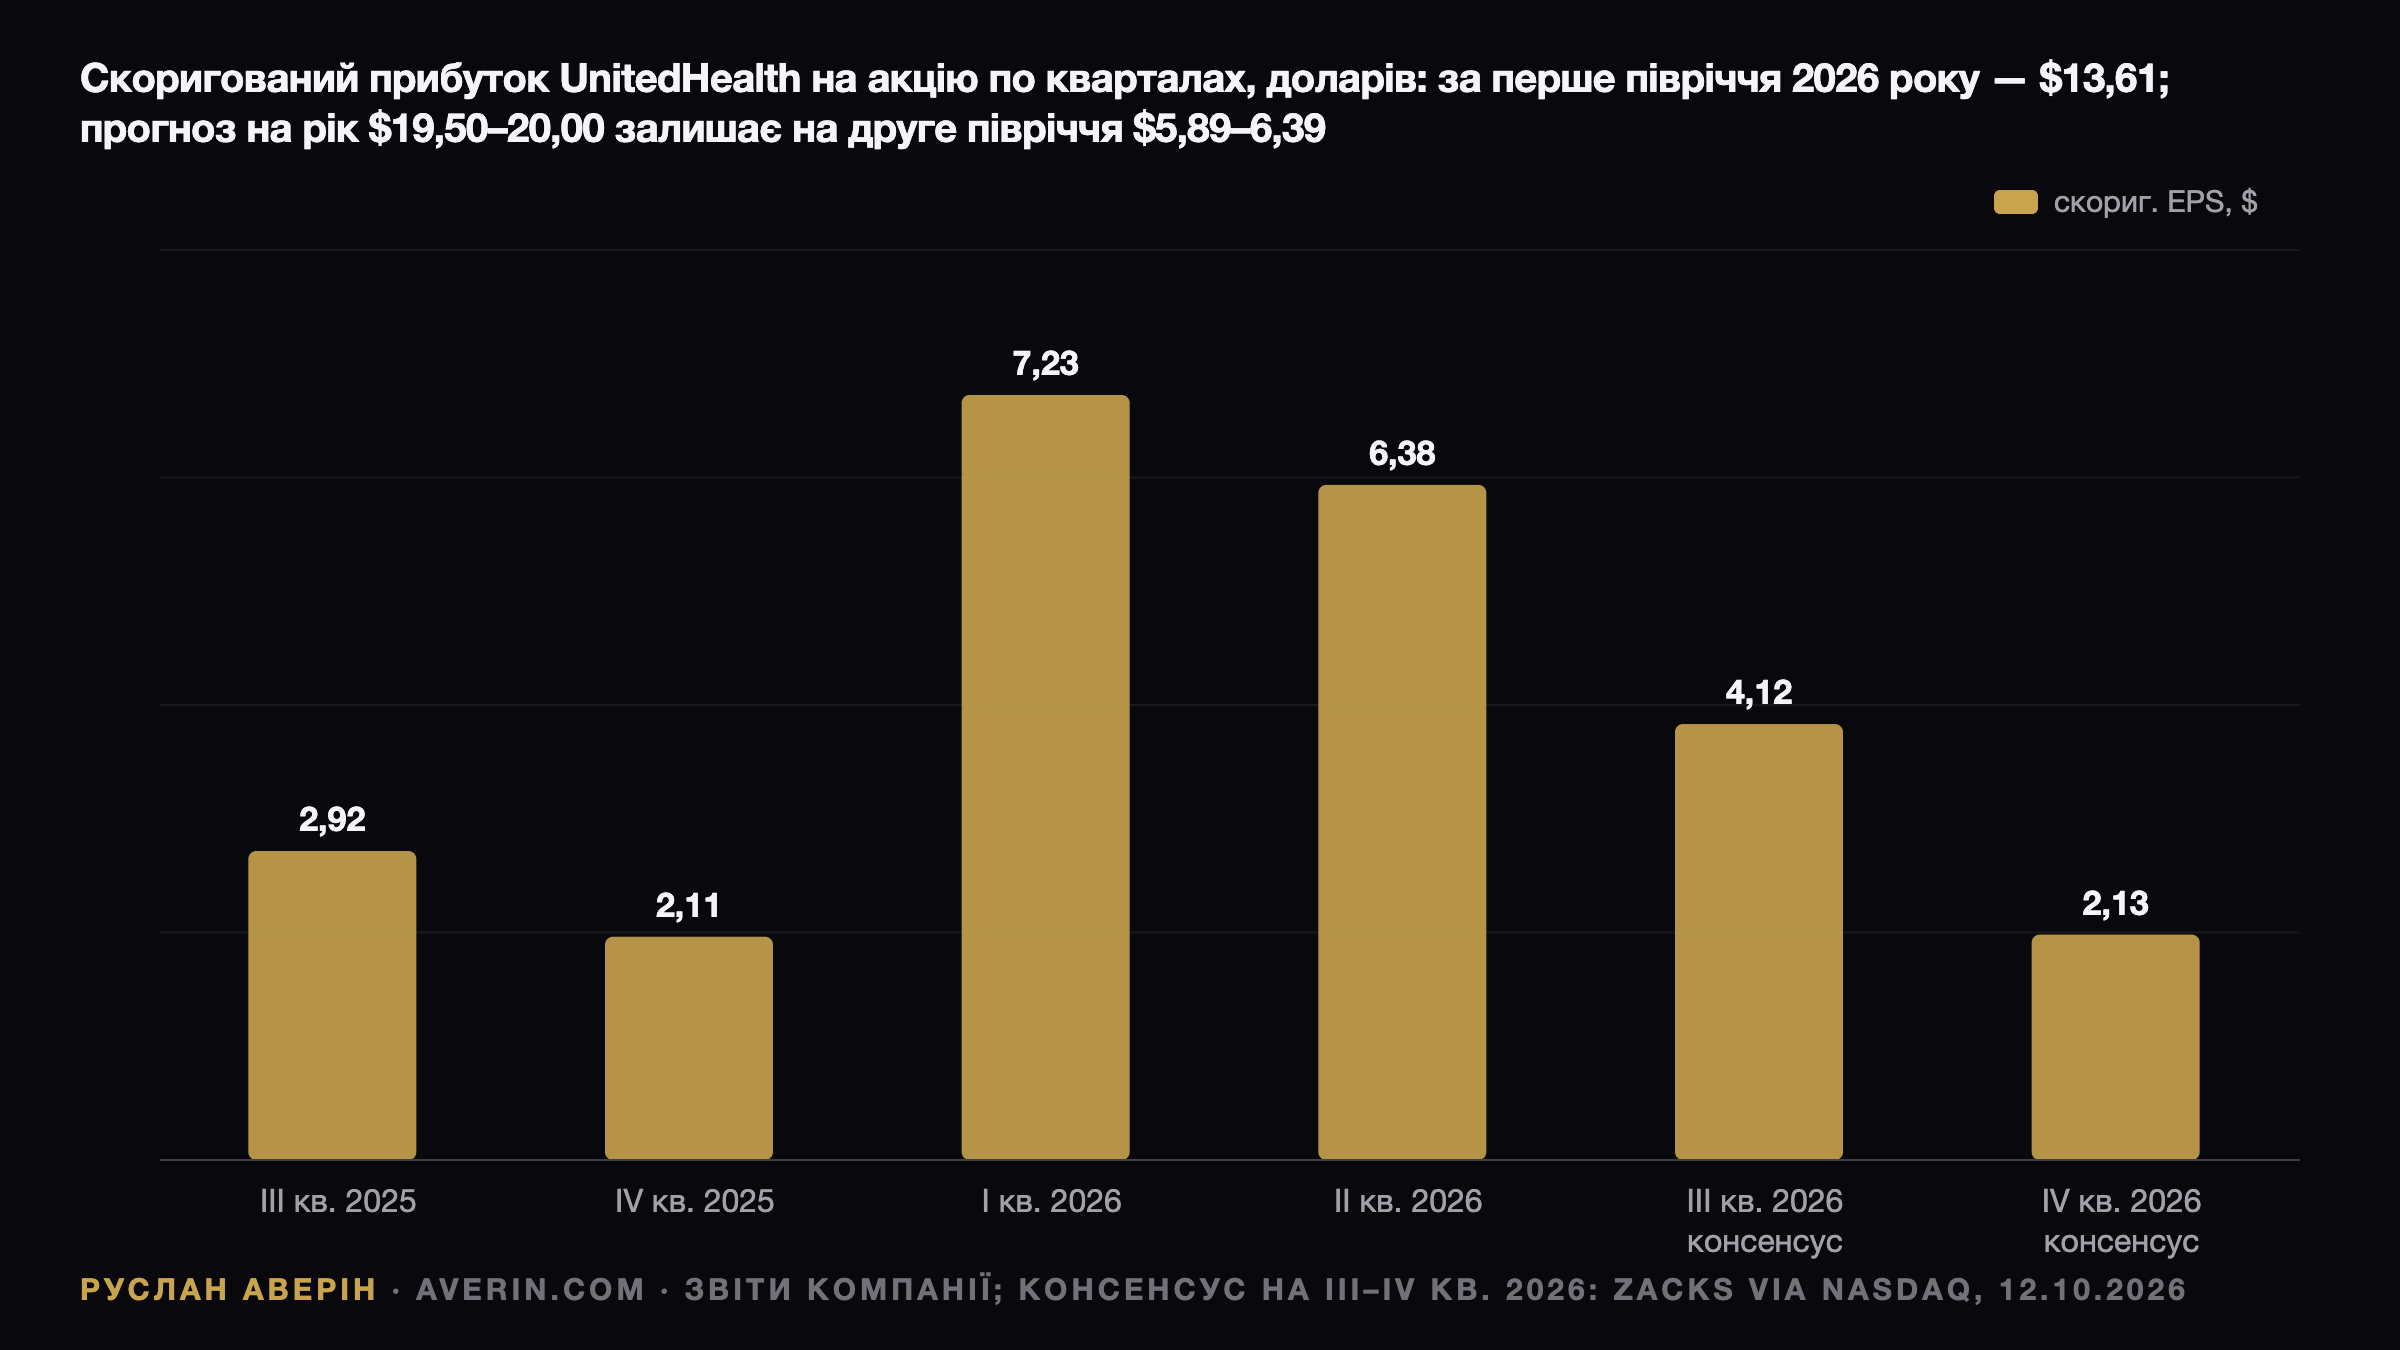
За даними Zacks Investment Research, наведеними на сторінці звітності Nasdaq, вісім аналітиків очікують скоригований прибуток на акцію $4,12 у діапазоні від $4,01 до $4,56. Роком раніше компанія заробила $2,92 на тій самій основі, тож ідеться про зростання приблизно на 41%. Оцінка виручки на FMP — $111,3 млрд, приблизно на 1,7% нижче за $113,2 млрд третього кварталу 2025 року.
Таке поєднання описує всю стратегію 2026 року одним рядком. Після шоку витрат 2025 року UnitedHealth свідомо скоротила кількість застрахованих і переоцінила плани, і тепер заробляє більше на меншому портфелі. Для інвестора це означає, що якість прибутку залежить від дисципліни ціноутворення, а не від обсягів.
Арифметика орієнтирів на друге півріччя
16 липня компанія підвищила прогноз скоригованого прибутку на 2026 рік до $19,50–20,00 проти січневого «понад $17,75», а прогноз за GAAP — до $18,45–18,95. Перше півріччя дало $7,23 і $6,38, разом $13,61. Отже, на друге півріччя закладено $5,89–6,39. Консенсус Zacks за третій і четвертий квартали сумарно дає $6,25, а річний — $19,85.
| Орієнтир на 2026 рік | Січень | Після 16 липня |
|---|---|---|
| Скоригований EPS | понад $17,75 | $19,50–20,00 |
| Коефіцієнт медичних витрат | 88,8% ± 50 базисних пунктів | 88,1% ± 25 базисних пунктів |
| Операційний грошовий потік | понад $18 млрд | близько $24 млрд |
| Зворотний викуп акцій | близько $2,5 млрд | щонайменше $5 млрд |
Коефіцієнт медичних витрат і його сезонність
Показник становив 89,9% у третьому кварталі 2025 року, 92,4% у четвертому, 83,9% у першому кварталі 2026 року та 86,7% у другому. Результат другого кварталу включав $860 млн сприятливого перегляду резервів, переважно за послугами, наданими у 2026 році: фактичні вимоги виявилися нижчими за раніше зарезервовані суми.
Коефіцієнт природно зростає протягом року, коли застраховані вичерпують франшизи, тому стрибок відносно другого кварталу очікуваний. Груба перевірка: за приблизно рівної квартальної премії річні 88,1% після півріччя із середнім близько 85,3% вимагають другого півріччя на рівні близько 90,9%. Значення третього кварталу біля 90% відповідало б плану.
Межа терпимості ринку окреслена доволі чітко. Коефіцієнт помітно вище 91% означав би, що для досягнення цілі четвертий квартал має стати надзвичайно сприятливим, — сценарій, який інвестори карають одразу. Формулювання менеджменту теж важать: у квітні компанія описувала тенденції використання послуг і вартості одиниці послуги як «стабільно підвищені».
Medicare Advantage: скорочення за планом
На кінець червня UnitedHealthcare обслуговувала 7,565 млн учасників Medicare Advantage — на 880 000 менше, ніж 8,445 млн на кінець 2025 року. Загальна кількість учасників медичних планів становила 48,5 млн зі скороченням приблизно на 1,2 млн, тоді як комерційні плани на основі винагороди додали 780 000. Січневий прогноз передбачав мінус 1,15–1,2 млн за рік.
Складнішим є тло 2027 року. 27 січня CMS запропонувала підвищити виплати планам Medicare Advantage на 0,09% проти очікуваних аналітиками 4–6%. Того дня акції впали на 19,6%, з $351,64 до $282,70, а 27 березня показали мінімальне закриття року — $259,02. Різниця між 0,09% і 4% показує, наскільки регуляторна ставка важить для маржі.
1 жовтня компанія представила плани Medicare на 2027 рік і повідомила, що близько 90% споживачів, які мають право на участь і доступ до плану UnitedHealthcare, отримають варіант із премією $0. Поки триває період реєстрації, ранні оцінки кількості учасників і маржі на 2027 рік інформативніші за саму квартальну цифру.
Optum: половина групи без доведеного розвороту
Виручка Optum Health у другому кварталі знизилася на 5%, до $23,5 млрд, кількість пацієнтів у домовленостях за моделлю оплати за результат зменшилася приблизно на 700 000, а операційна маржа становила 5,1%. Optum Rx дала $38,3 млрд виручки за маржі 3,9%, при цьому скоригована кількість рецептів скоротилася до 387 млн із 414 млн. Optum Insight — маржа 25,3% за виручки $5,4 млрд.
Саме Optum Health залишається найслабшою ланкою доказової бази. Підрозділ скоротив портфель контрактів за моделлю оплати за результат після того, як під збиткові договори було сформовано резерви в четвертому кварталі 2025 року. Відстежувати тут варто прогрес маржі, а не динаміку кількості пацієнтів.
Чому довіра до прогнозів стала окремим активом
Стівен Гемслі повернувся на посаду генерального директора в травні 2025 року, коли компанія відкликала річний прогноз через значне перевищення медичних витрат. Рік завершився зі скоригованим коефіцієнтом 88,9% — на 340 базисних пунктів вище за 85,5% у 2024 році — і витратою $1,6 млрд після сплати податків у четвертому кварталі.
Відтоді орієнтири були консервативними й підвищувалися двічі: до «понад $18,25» у квітні та до $19,50–20,00 у липні. Середня ц