Отчёт, который проверит доверие, а не арифметику
Для UnitedHealth Group квартал 13 октября — не столько проверка прибыли, сколько проверка обещаний. Компания весь 2026 год строила историю на том, что она обещает меньше, чем делает, и дважды повышала собственные ориентиры. Третий квартал — первая отчётная точка сезонно более трудной половины года, когда коэффициент медицинских расходов традиционно растёт.
Публикация назначена на вторник до открытия американского рынка, телефонная конференция — на 8:00 по восточному времени, о чём компания объявила 15 сентября. Утро придётся делить с JPMorgan и другими крупными банками, а также с Johnson & Johnson: две крупнейшие компании сектора здравоохранения отчитываются в одну торговую сессию.
Что уже учтено в котировках
В пятницу, 9 октября, бумага закрылась на уровне $379,30. Это на 14,9% выше цены закрытия 31 декабря 2025 года — $330,11, но на 13,1% ниже максимума закрытия 2026 года в $436,35, зафиксированного 21 июля, спустя пять дней после повышения годового прогноза.
Иными словами, хороший квартал рынок уже оплатил, но до июльского пика бумага не дотягивает. Средняя целевая цена аналитиков, отслеживаемых S&P Global (по данным StockAnalysis), составляет $480,60, а торгуется акция примерно в 17,8 раза к прогнозной прибыли.
Консенсус: падающая выручка, взлетающая прибыль
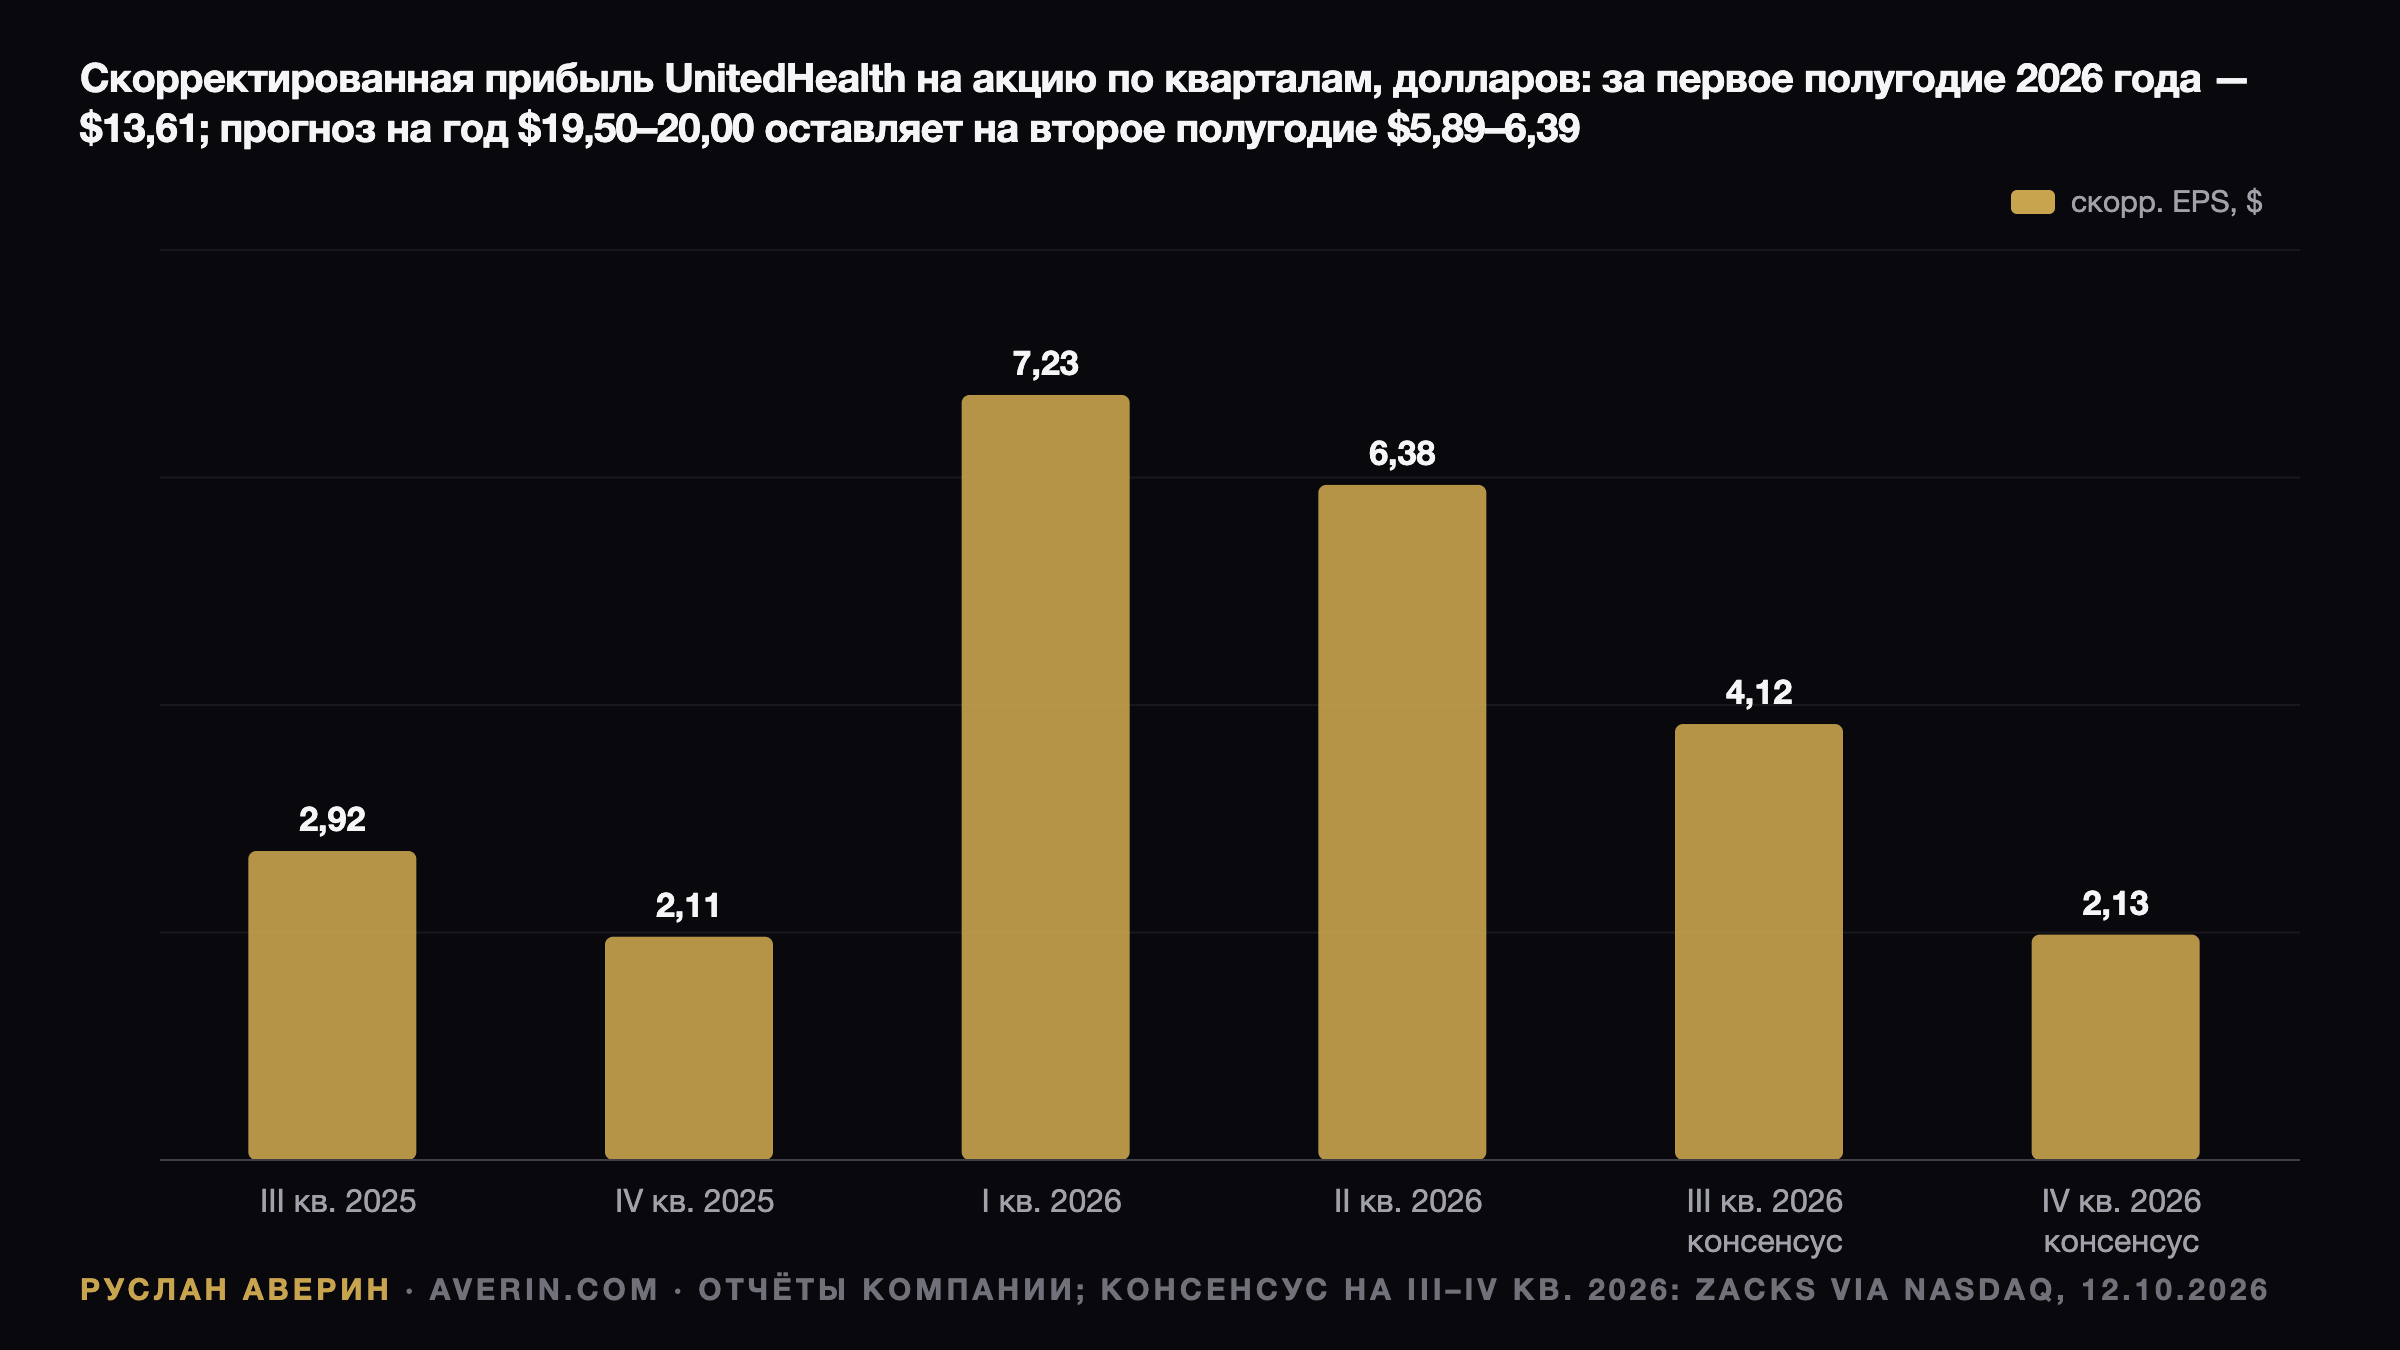
По данным Zacks Investment Research, приведённым на странице отчётности Nasdaq, восемь аналитиков ждут скорректированную прибыль $4,12 на акцию при разбросе от $4,01 до $4,56. Год назад на той же основе было $2,92, то есть консенсус подразумевает рост примерно на 41%. Оценка выручки на FMP — $111,3 млрд, что примерно на 1,7% ниже $113,2 млрд третьего квартала 2025 года.
Это и есть сжатая формула всего года: портфель застрахованных сознательно уменьшен, планы переоценены после шока расходов 2025 года, и прибыль растёт на меньшей базе.
Арифметика собственных ориентиров компании
16 июля UnitedHealth подняла прогноз скорректированной прибыли на 2026 год до $19,50–20,00 против январского «более $17,75», а показатель по GAAP — до $18,45–18,95. Первое полугодие дало $7,23 и $6,38, вместе $13,61. Значит, на всё второе полугодие заложено $5,89–6,39, тогда как консенсус Zacks по третьему и четвёртому кварталам даёт $6,25 — у верхней границы. Годовой консенсус $19,85 расположен там же.
| Показатель | Январь 2026 | Июль 2026 |
|---|---|---|
| Скорректированная прибыль на акцию | более $17,75 | $19,50–20,00 |
| Коэффициент медицинских расходов | 88,8% ±50 базисных пунктов | 88,1% ±25 базисных пунктов |
| Операционный денежный поток | более $18 млрд | около $24 млрд |
| Обратный выкуп акций | около $2,5 млрд | не менее $5 млрд |
Почему коэффициент расходов важнее прибыли на акцию
Коэффициент медицинских расходов — доля премий, уходящая на оплату медицинских требований. Он составил 89,9% в третьем квартале 2025 года, 92,4% в четвёртом, 83,9% в первом квартале 2026 года и 86,7% во втором. Результат второго квартала включал $860 млн благоприятного пересмотрения резервов, преимущественно по услугам 2026 года: требования оказались ниже ранее зарезервированных сумм.
Показатель закономерно растёт к концу года, когда застрахованные выбирают франшизы. Простая проверка: при примерно равной квартальной выручке от премий годовые 88,1% после первого полугодия со средним около 85,3% требуют второго полугодия около 90,9%. Значение третьего квартала около 90% — почти как прошлогодние 89,9% — укладывалось бы в план. Заметное превышение 91% означало бы необходимость аномально удачного четвёртого квартала.
Важен и язык менеджмента. В апреле компания называла тенденции использования услуг и удельной стоимости «стабильно повышенными». Улучшение достигнуто ценами, сокращением льгот и уходом с рынков, а не снижением обращаемости пациентов за помощью.
Medicare Advantage: сжатие по плану и жёсткий 2027 год
На конец июня UnitedHealthcare обслуживала 7,565 млн участников Medicare Advantage против 8,445 млн на конец 2025 года — минус 880 000. Общая численность участников медицинских планов — 48,5 млн, сокращение примерно на 1,2 млн, при этом коммерческие планы на основе вознаграждения прибавили 780 000 человек. Январский ориентир предполагал сокращение Medicare Advantage на 1,15–1,2 млн за год.
Регуляторный фон остаётся тяжёлым. 27 января Центры услуг Medicare и Medicaid предложили повысить выплаты планам Medicare Advantage на 2027 год лишь на 0,09% при ожиданиях аналитиков в 4–6%. В тот день бумага упала на 19,6%, с $351,64 до $282,70, а 27 марта показала минимальное закрытие года — $259,02. 1 октября компания представила планы Medicare на 2027 год: около 90% потребителей, имеющих право на участие и доступ к плану UnitedHealthcare, получат вариант с премией $0.
Optum: отрезок с недоказанным разворотом
Выручка Optum Health во втором квартале снизилась на 5%, до $23,5 млрд, число пациентов в договорённостях по модели оплаты за результат уменьшилось примерно на 700 000, операционная маржа составила 5,1%. Optum Rx принесла $38,3 млрд при марже 3,9%, скорректированное число рецептов сократилось до 387 млн с 414 млн. Optum Insight показала маржу 25,3% при выручке $5,4 млрд.
Именно Optum Health остаётся наименее убедительной частью группы: портфель контрактов по модели оплаты за результат урезали после резервов под убыточные договоры в четвёртом квартале 2025 года. Следить стоит за динамикой маржи этого сегмента, а не за численностью пациентов.
Цена прошлого провала
Стивен Хемсли (Stephen Hemsley) вернулся на пост генерального директора в мае 2025 года, когда прогноз на год был отозван из-за расходов, намного превысивших план. Год компания завершила со скорректированным коэффициентом 88,9% — на 340 базисных пунктов выше 85,5% в 2024 году — и с расходом $1,6 млрд после налогов в четвёртом квартале. Далее последовали консервативные ориентиры и два повышения: до «более $18,25» в апреле и до $19,50–20,00 в июле.
Три сценария вторника
Первый: превышение консенсуса, коэффициент около 90% и поднятая нижняя граница годового диапазона — вариант, наиболее созвучный росту бумаги на 15% с начала года. Второй: прибыль выше $4,12, коэффициент в рамках ожиданий, прогноз лишь подтверждён; при годовом консенсусе $19,85 это прочтут как осторожность, а не негатив. Третий: коэффициент значительно выше 91% либо сигналы об ускорении расходов.
По оценке аналитика Руслана Аверина, движение котировок определит коэффициент третьего квартала и тон по марже Medicare Advantage на 2027 год, а не заголовочная цифра прибыли. Инвесторам имеет смысл отслеживать ранние оценки численности участников и маржи на 2027 год, пока идёт период регистрации. Третье повышение ориентира стало бы доказательством, что команда Хемсли систематически занижает собственные планы.