Слабым звеном оказались заказы, а не маржа
Сбой квартала у Lennar случился не там, где его ждал рынок. Объём застройщик защитил: сданные дома уложились в собственный ориентир, а валовая маржа квартал к кварталу даже подросла. Провалилась воронка спроса — новых заказов 20 879 против июньского ориентира 21 000–22 000 и против 23 004 годом ранее, то есть минус 9,2%.
Прибыль на акцию за квартал по 31 августа составила $1,19 против $2,29 год назад, выручка снизилась на 8,7%. Консенсус ждал около $1,28–1,30 скорректированного EPS и $8,32–8,37 млрд выручки, так что обе строки не дотянули на 4–5%. Формулировка компании короткая: целевой объём сдачи на весь 2026 год «умеряется» из-за ставок и ухудшения условий.
Квартал в сопоставлении
| Показатель | Q3 FY2026 | Q3 FY2025 | Изменение |
|---|---|---|---|
| Общая выручка | $8,05 млрд | $8,81 млрд | −8,7% |
| Чистая прибыль | $284 млн | $591 млн | −52% |
| EPS, GAAP / скорректированный | $1,19 / $1,23 | $2,29 / $2,00 | −48% / −38,5% |
| Сданные дома | 20 840 | 21 584 | −3,4% |
| Новые заказы | 20 879 | 23 004 | −9,2% |
| Средняя цена продажи | $372 000 | $383 000 | −2,9% |
| Валовая маржа по продажам домов | 15,8% | 17,5% | −1,7 процентного пункта |
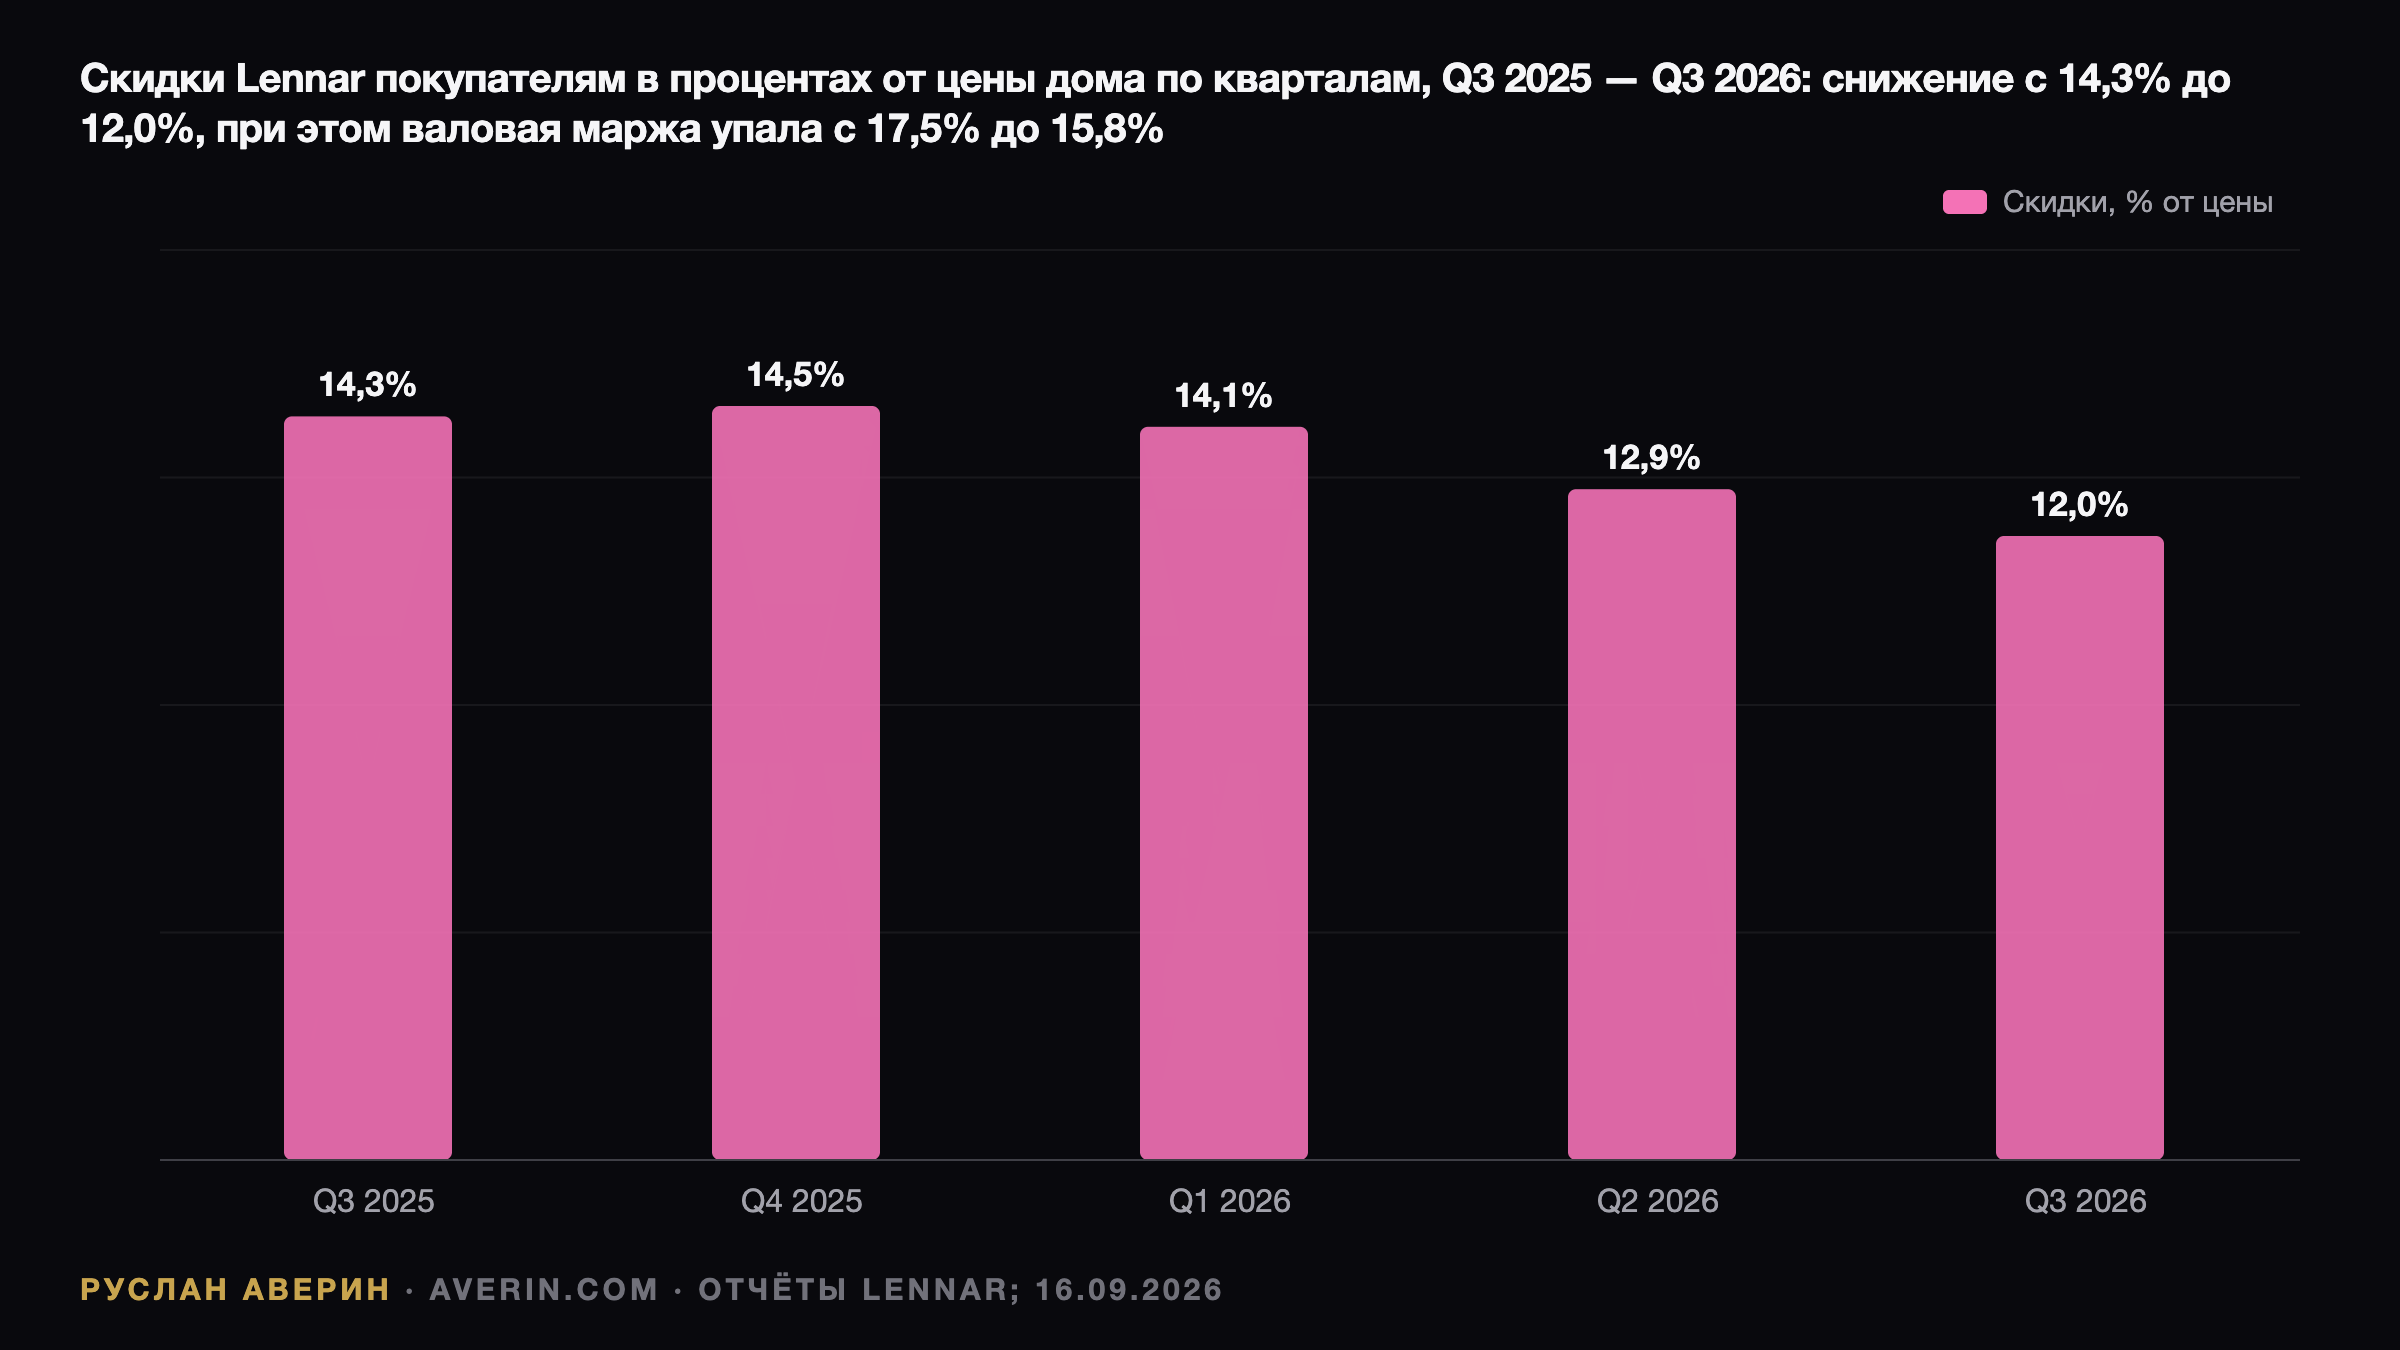
| Скидки покупателям, % от цены | ~12,0% | 14,3% | −2,3 процентного пункта |
| SG&A, % от продаж домов | 9,2% | 8,2% | +1,0 процентного пункта |
| Чистая маржа по продажам домов | 6,6% | 9,2% | −2,6 процентного пункта |
| Портфель заказов | 16 857 домов / $6,35 млрд | 16 953 / $6,65 млрд | −0,6% / −4,6% |
Скорректированный результат очищен от $53 млн убытка по переоценке технологических инвестиций, где год назад была прибыль $99 млн, и от $39 млн разовых статей в финансовых услугах. Налоговая ставка поднялась до 26,4% с 24,4% — компания связывает это с выделением Millrose. За девять месяцев финансового года заработано $3,36 на акцию против $6,06 годом ранее.
Микс заказов смещается вниз по цене
Долларовый объём заказов упал на 11,1% до $7,5 млрд, а средняя цена заказа — $359 000, ниже $372 000 по сданным домам. География объясняет разрыв: Запад со средней ценой $552 000 собрал 4 319 заказов в 425 посёлках, Южно-Центральный регион при $227 000 — 6 100 заказов в 479 посёлках. Чем дешевле дом, тем активнее он продаётся.
Что показал операционный блок
Стюарт Миллер, единственный CEO после выхода Джона Джаффе на пенсию в конце 2025 года, признал, что прибыль ниже ожиданий и что среда ухудшилась с предыдущего звонка. Ставка по 30-летней ипотеке на конец квартала была около 6,80% и с тех пор поднялась выше; причины — инфляция выше цели ФРС, геополитика, дорогая нефть и просевшая потребительская уверенность.
Производственные метрики при этом лучшие за годы. Темп закладок и темп продаж совпали — по 4,1 дома на посёлок в месяц в 1 713 посёлках. Себестоимость строительства за квадратный фут снизилась на 1% за квартал, на 6% год к году и на 14% от базы Q4 2023. Цикл строительства — рекордные 116 дней против 121 кварталом ранее и 126 год назад.
Готовые непроданные дома сократились до 1,8 на посёлок с 2,1. Из примерно 488 000 участков в собственности и под контролем на балансе числится менее 2,5%. Стратегия сформулирована прямо: удовлетворять спрос на уровне доступности и создавать предложение, а не пережидать рынок.
Размен скидок на базовые цены
В июне снижение скидок до 12,9% было названо первым реальным и потенциально устойчивым после трёх лет роста. В отчётном квартале скидки ушли примерно к 12,0%, а валовая маржа поднялась до 15,8% с 15,6% — обещанный размен состоялся. Но рядом стоит оговорка о корректировках базовых цен, необходимых для поддержания объёма.
По оценке аналитика Руслана Аверина, такая комбинация — меньше скидок при более низком базовом прайсе — ближе к смене ярлыков, чем к восстановлению маржи, и средняя цена $372 000, минус 2,9%, подтверждает это. В релизе не раскрыта доля отказов от сделок и нет комментария по 2027 году.
Ориентиры и цена стратегии для баланса
На четвёртый квартал заявлено 22 000–23 000 сданных домов, 19 500–20 500 заказов, средняя цена $370 000–380 000, валовая маржа 15,5–16,0% и SG&A в сторону 8,7–9,0%. Годовой план сдачи — 80 000–81 000 против 82 000–83 000 в июне. Подразумеваемые заказы за год около 80 600–81 600: компания продаёт ровно столько, сколько строит.
Баланс отражает выбранный приоритет. Денежные средства домостроительного сегмента упали до $1,15 млрд с $3,44 млрд на конец ноября, долг вырос до $4,3 млрд, включая $650 млн по револьверной линии, после погашения $400 млн нот под 5,25%. Чистый долг к общему капиталу — 12,7% против 2,8%. Выкуплено 3,0 млн акций на $256 млн по средней $85,49 против 4,1 млн на $507 млн по $122,97 годом ранее. Дивиденд — $0,50