Обсяг утримали, книгу замовлень — ні
Головне питання до звіту Lennar за квартал до 31 серпня формулювалося просто: чи вдасться забудовнику зберегти темп здачі, не пожертвувавши маржею. Відповідь виявилася подвійною. Здані будинки вклалися в прогноз, валова маржа навіть додала квартал до кварталу, а зламався третій, не закладений у прев'ю елемент — нові замовлення, які впали на 9,2%.
Прибуток склав $1,19 на акцію проти $2,29 роком раніше. План здачі будинків на весь фінансовий рік урізано вдруге за рік, а формулювання компанії не залишає місця для тлумачень: «З огляду на тривалий тиск процентних ставок і погіршення ринкових умов упродовж кварталу ми пом'якшуємо цільовий обсяг здачі на весь 2026 рік».
Ставкове тло звіту
Реліз вийшов приблизно через дві години після того, як ФРС у середу підвищила ставку, і обидві новини читаються лише разом. Наступного ранку Freddie Mac надрукував 30-річну іпотеку по 6,95% проти 6,76% тижнем раніше, тоді як денний індекс Mortgage News Daily уже стояв на 7,24%. Тридцятирічну ставку зрушила не сама ФРС, а пресконференція.
Квартал у цифрах
| Показник | Q3 FY2026 | Q3 FY2025 | Зміна |
|---|---|---|---|
| Загальна виручка | $8,05 млрд | $8,81 млрд | −8,7% |
| Чистий прибуток | $284 млн | $591 млн | −52% |
| EPS, GAAP / скоригований | $1,19 / $1,23 | $2,29 / $2,00 | −48% / −38,5% |
| Здані будинки | 20 840 | 21 584 | −3,4% |
| Нові замовлення | 20 879 | 23 004 | −9,2% |
| Середня ціна продажу | $372 000 | $383 000 | −2,9% |
| Валова маржа з продажу будинків | 15,8% | 17,5% | −1,7 процентного пункту |
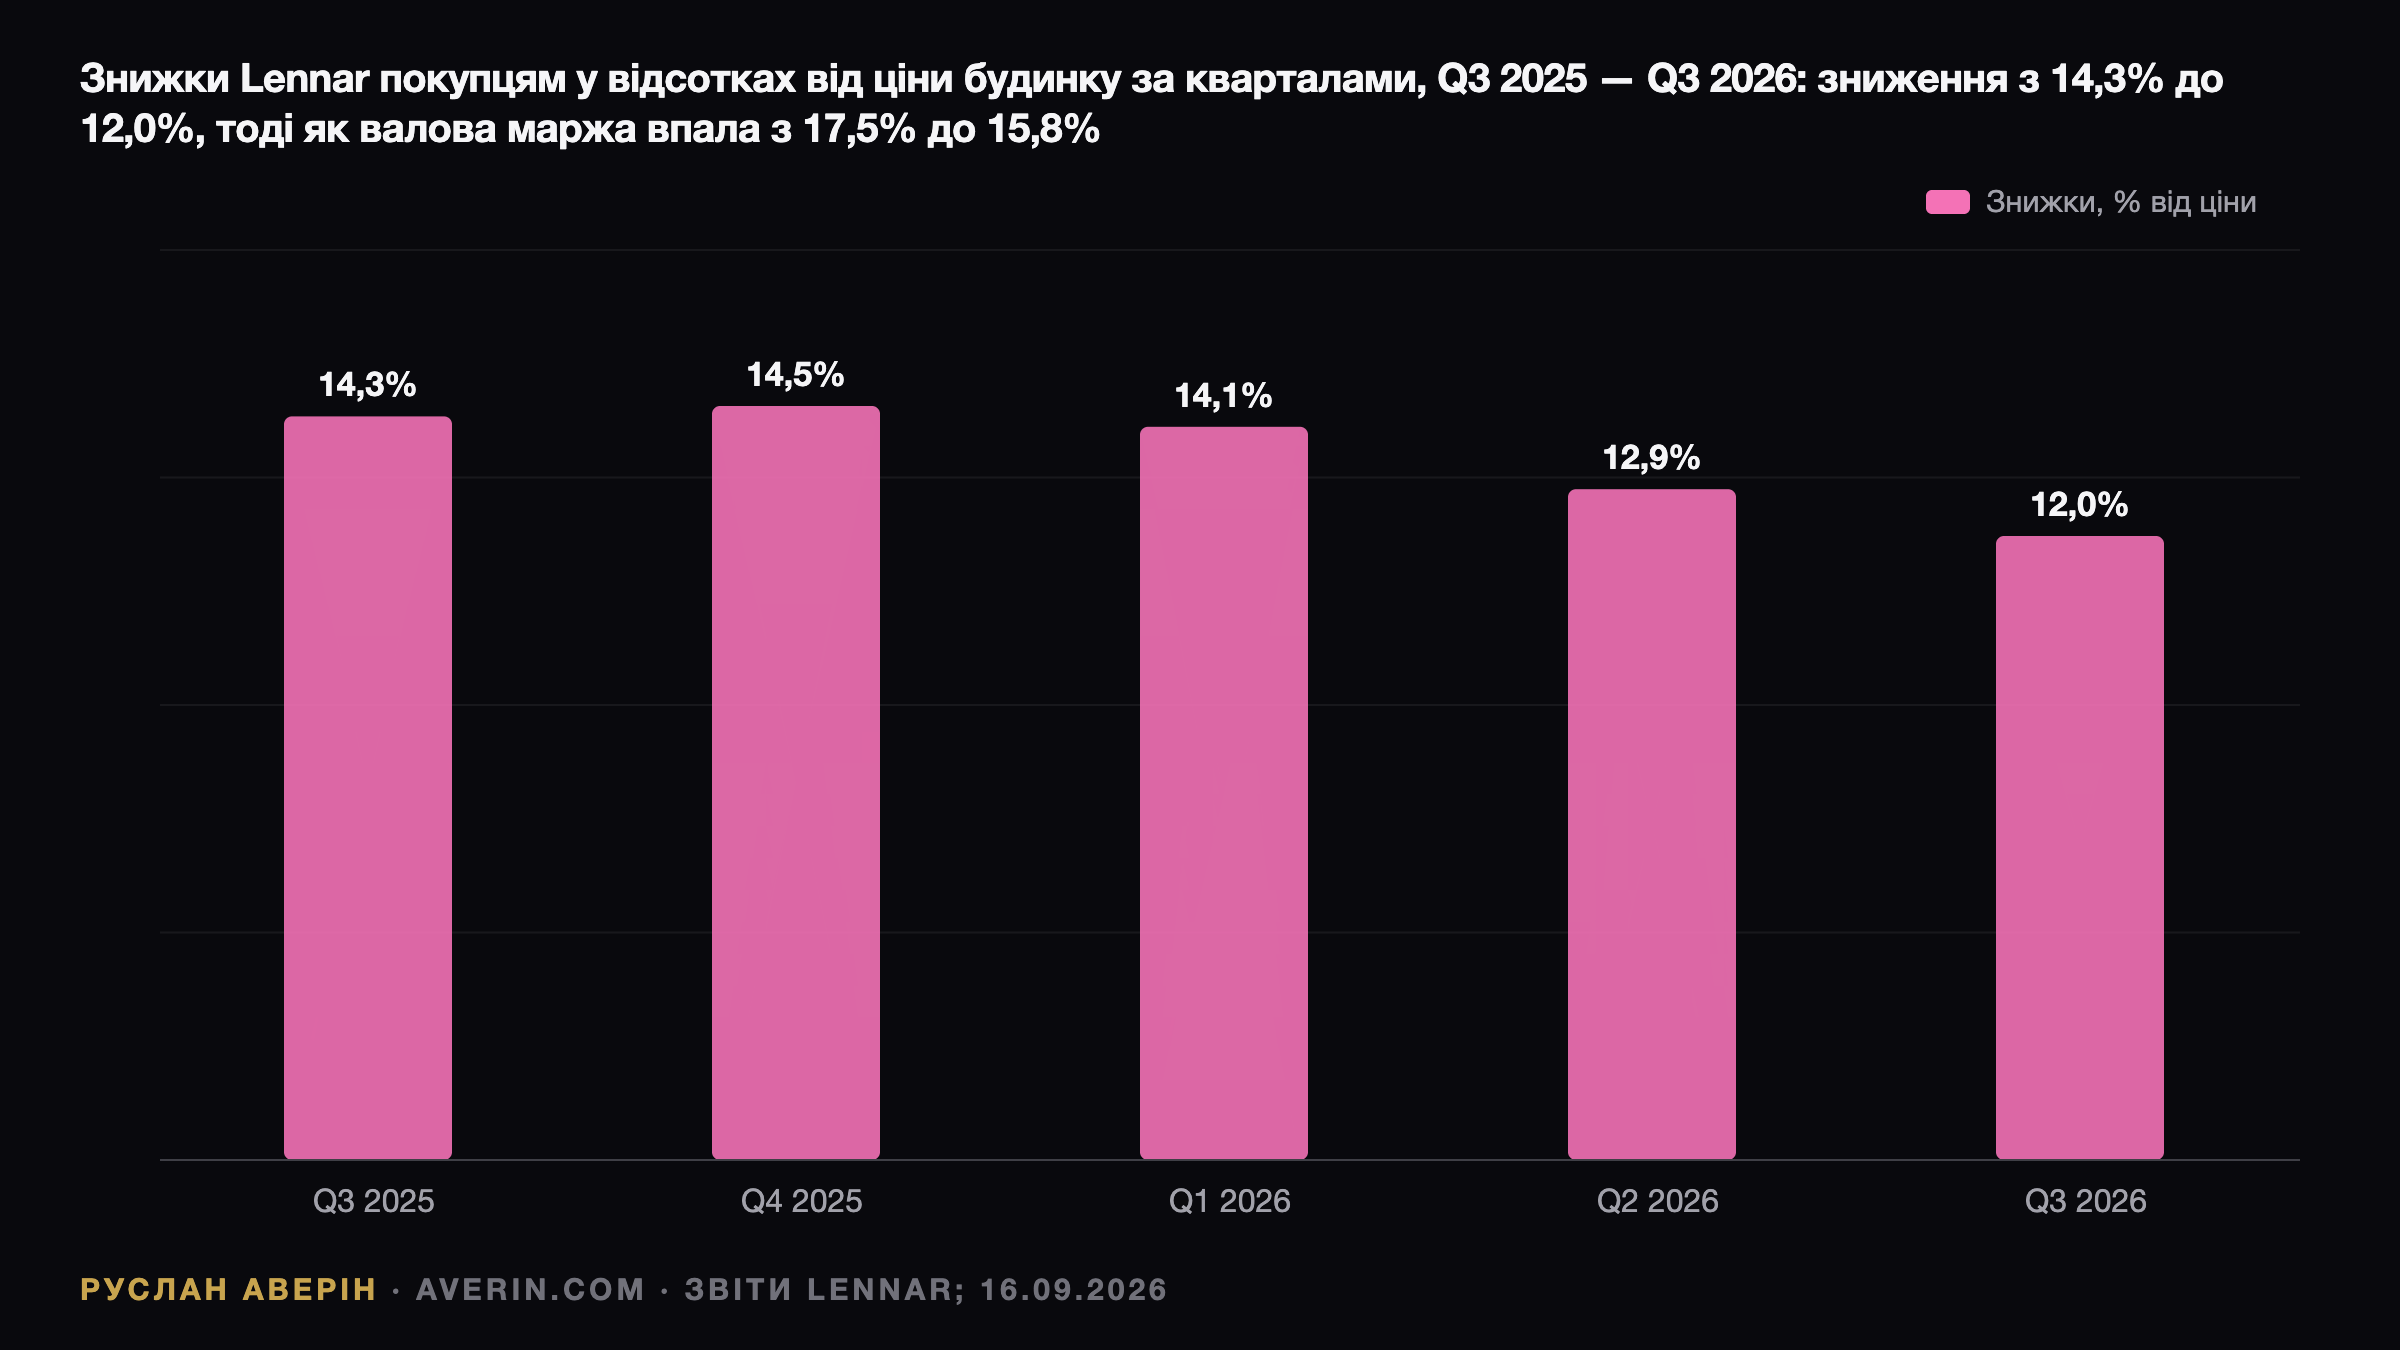
| Знижки покупцям, % від ціни | ~12,0% | 14,3% | −2,3 процентного пункту |
| SG&A, % від продажу будинків | 9,2% | 8,2% | +1,0 процентного пункту |
| Чиста маржа з продажу будинків | 6,6% | 9,2% | −2,6 процентного пункту |
| Портфель замовлень | 16 857 будинків / $6,35 млрд | 16 953 / $6,65 млрд | −0,6% / −4,6% |
Консенсус закладав близько $1,28–1,30 скоригованого EPS і $8,32–8,37 млрд виручки — обидва рядки не дотягнули на 4–5%. Скоригована цифра очищена від $53 млн збитків від переоцінки технологічних інвестицій (рік тому там було $99 млн прибутку) і від $39 млн разових статей у фінансових послугах. Податкова ставка зросла до 26,4% з 24,4%, що компанія пов'язує з виділенням Millrose. За дев'ять місяців — $3,36 на акцію проти $6,06.
Замовлення: де саме зламався попит
У червні орієнтир на квартал становив 21 000–22 000 замовлень, фактично зібрано 20 879. Доларовий обсяг замовлень упав на 11,1% до $7,5 млрд за середньої ціни замовлення $359 000 — нижче за $372 000 по зданих будинках, що вказує на подальше погіршення міксу.
Географія підтверджує логіку. Захід із середньою ціною $552 000 дав 4 319 замовлень у 425 селищах, тоді як Південно-Центральний регіон за $227 000 — 6 100 у 479. Що дешевший продукт, то більший обсяг: це одночасно й працююча стратегія доступності, й механізм, який тягне середню ціну вниз.
Операційна частина, яку компанія підкреслює
Стюарт Міллер, єдиний CEO відтоді, як Джон Джаффе пішов на пенсію наприкінці 2025 року, виклав операційні метрики повністю. Темп закладок і темп продажів — по 4,1 будинку на селище на місяць у 1 713 селищах. Собівартість будівництва за квадратний фут знизилася на 1% за квартал, на 6% рік до року і на 14% від бази Q4 2023.
Цикл будівництва — рекордні 116 днів проти 121 минулого кварталу і 126 рік тому, готові непродані будинки скоротилися до 1,8 на селище з 2,1. Із приблизно 488 000 ділянок у власності та під контролем на балансі перебуває менш як 2,5%. Причину слабкості Міллер назвав прямо: 30-річна ставка на кінець кварталу була близько 6,80% «а відтоді піднялася ще вище».
Знижки проти базових цін
У червні падіння знижок до 12,9% компанія називала «першим реальним і потенційно стійким зниженням» після трьох років зростання. Цього кварталу знижки опустилися приблизно до 12,0%, а валова маржа піднялася квартал до кварталу до 15,8% з 15,6%. Проте в релізі це сусідить із «коригуваннями базових цін, необхідними для підтримання обсягу».
Менше знижок плюс нижчі базові ціни — це переміщення дисконту з одного рядка в інший