Ставка, которой не видели четверть века
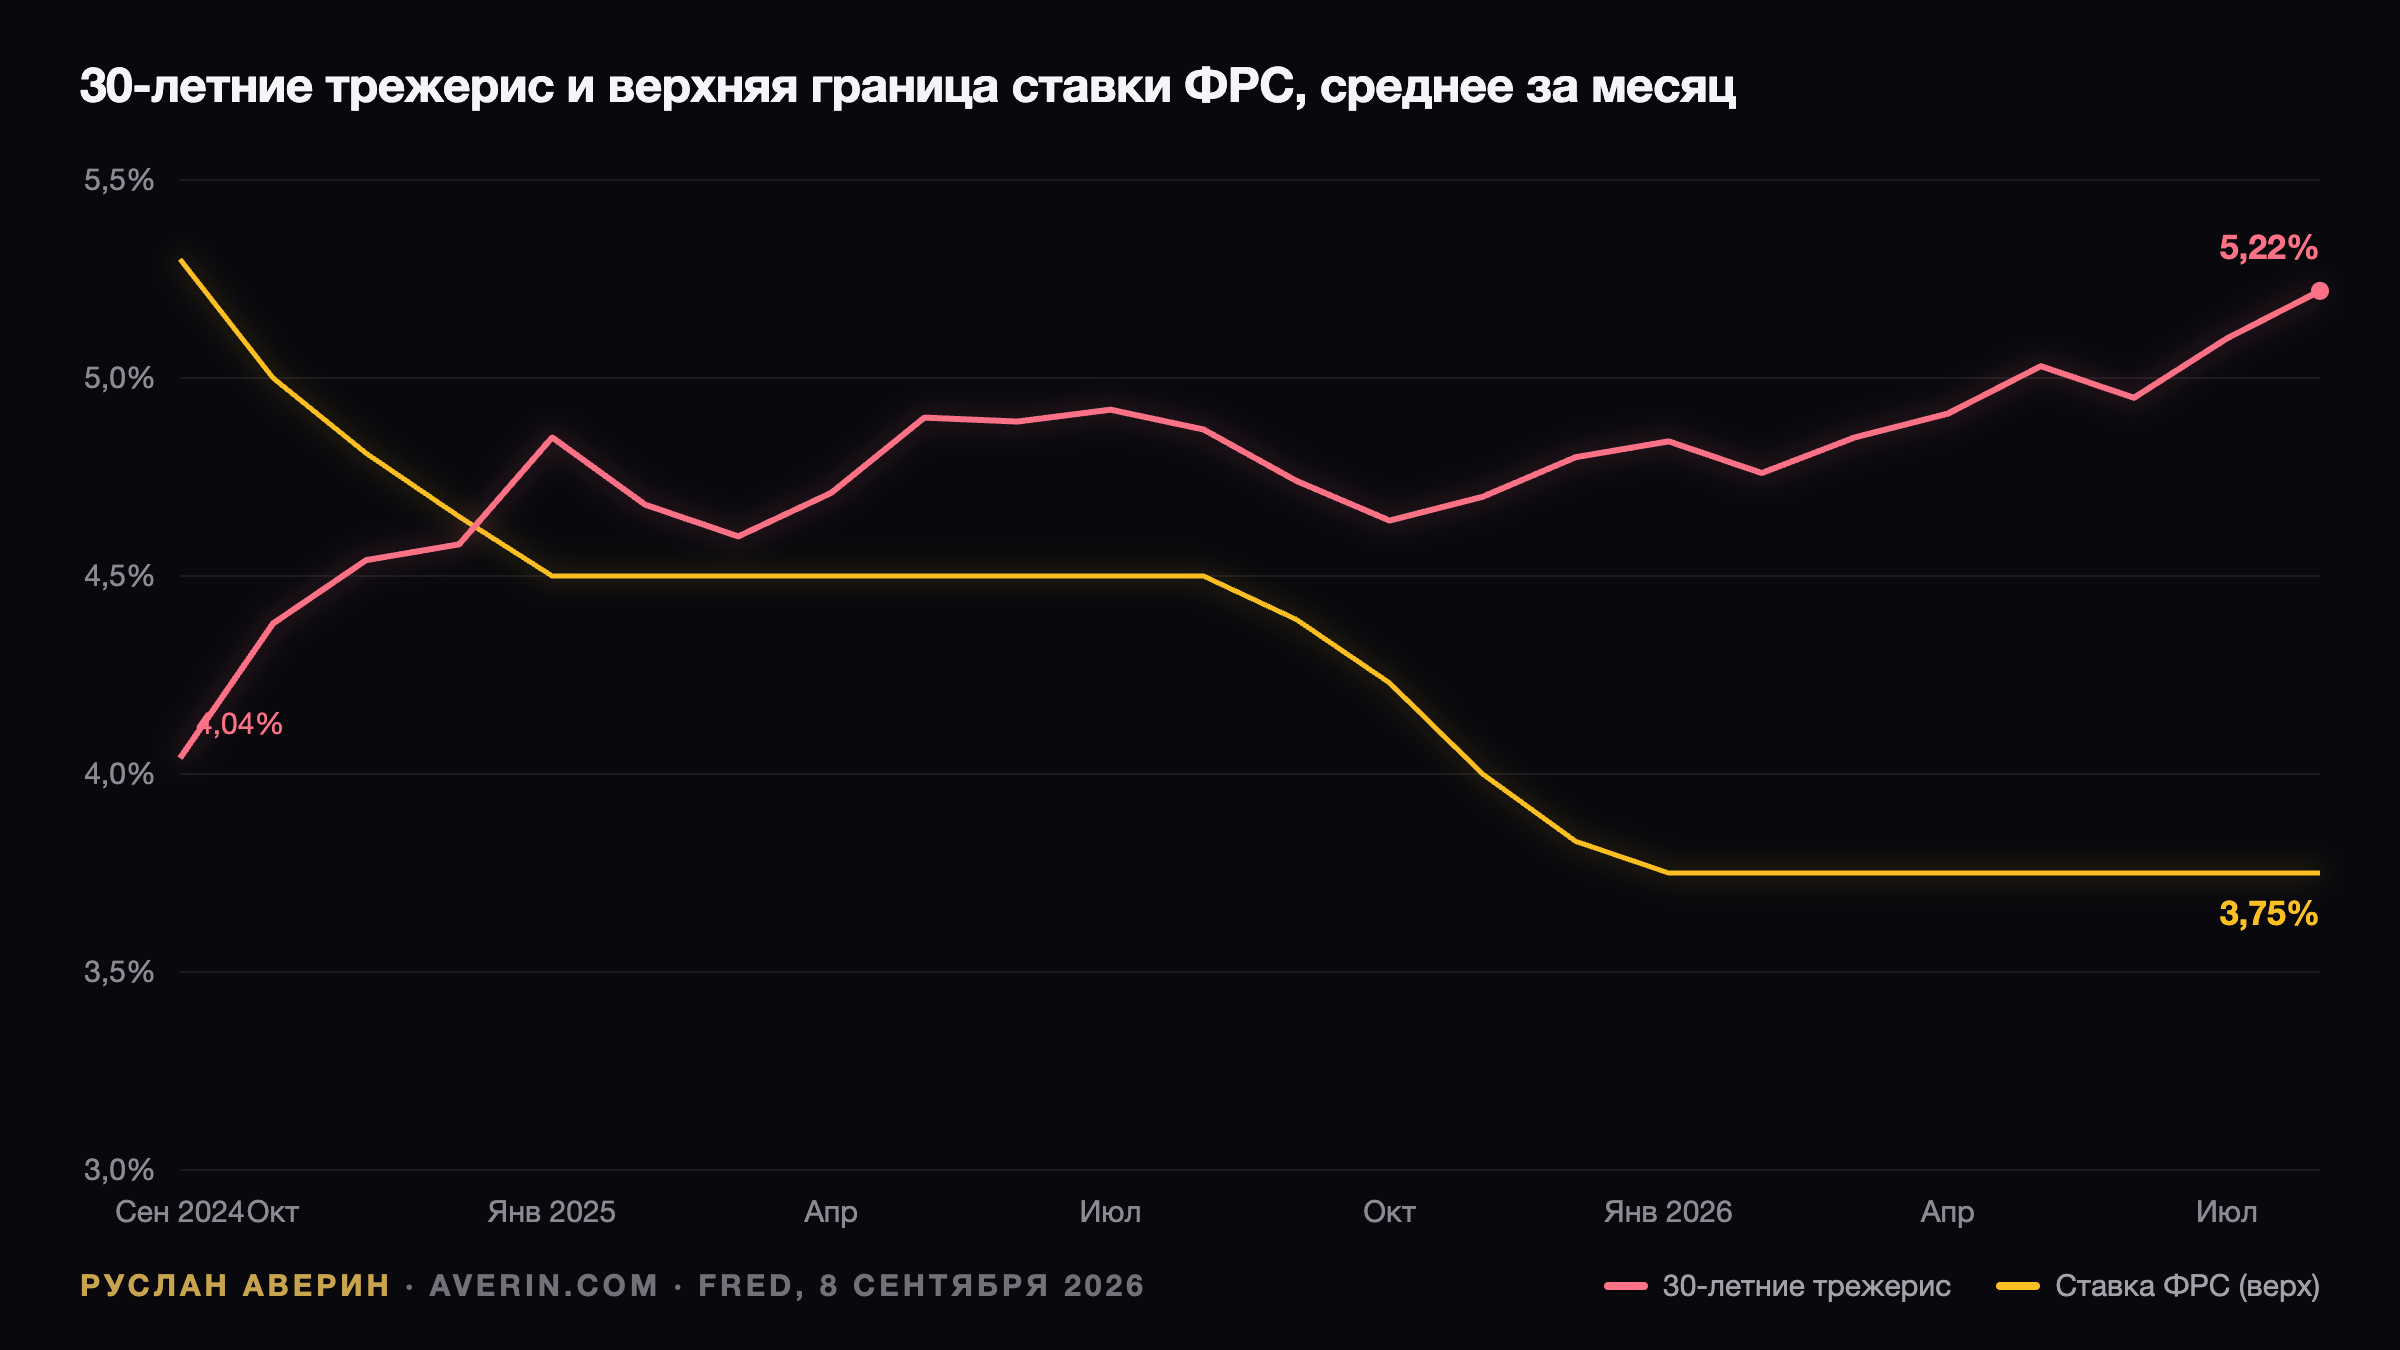
14 августа 2026 года Казначейство США разместило 30-летних облигаций на $25 млрд с доходностью отсечения 5,216% — максимум для аукционов этой бумаги с 2001 года. Через три дня вторичный рынок закрылся на 5,31%, что стало высшим дневным значением в ряду FRED с 2007 года. К 8 сентября доходность отошла к 5,25%.
Почему длинный конец оторвался от политики ФРС
В прошлый раз правительство США платило столько за тридцатилетние займы при ставке по федеральным фондам 6,5%, федеральном долге $5,7 трлн и дефиците, который только что сменился профицитом. Сегодня ставка ФРС равна 3,75%, долг перевалил за $40 трлн, а дефицит за двенадцать месяцев достиг $1,8 трлн. Длинная доходность высока не благодаря коротким ставкам, а вопреки им.
Цена ошибки при дюрации 15
Купон в такой конструкции перестаёт быть главным фактором дохода. У 30-летней бумаги с купоном 5,25% по номиналу модифицированная дюрация составляет около 15, и именно она определяет результат года.
| Движение доходности | Примерное изменение цены |
|---|---|
| +0,25% | −3,7% |
| +0,50% | −7,1% |
| +1,00% | −13,5% |
| −0,50% | +8,0% |
| −1,00% | +16,9% |
Полпроцента — ровно то расстояние, которое 30-летние прошли между маем и августом, — обходится держателю в 7,1% номинала, или шестнадцать месяцев купона. Бумага платит 5,25% годовых и способна отдать эту сумму за две недели рынка.
Двухлетние трежерис под 4,39% с дюрацией меньше двух теряют на том же движении менее 1% цены. Разница в доходности в пользу длинного конца — 0,86 процентного пункта, разница в ценовом риске — примерно восьмикратная. В сентябре 2026 года за эту сделку платят, но платят скупо.
Книга заявок: кто остался на аукционе
Покрытие заявками (bid-to-cover) составило 2,39 — нижняя часть диапазона последних двух лет. Доля первичных дилеров оказалась 11,5%: это тот показатель, за которым стоит следить, поскольку дилеры обязаны выставлять заявки и забирают то, что не взял никто другой. Остальной объём распределился между внутренними фондами и страховщиками.
Контраст даёт аукцион 10-летних 9 сентября: доходность 4,834%, покрытие 2,71 и 79,2% размещения у непрямых участников — категории, включающей иностранные центробанки и зарубежные фонды. Спрос на десятилетнюю дюрацию в норме. Дефицит спроса локализован именно на тридцатилетнем участке кривой.
Два продавца, которых не переубедить
Минфин Японии всё лето раз за разом продавал трежерис, защищая иену: чтобы купить национальную валюту, Токио реализует самый ликвидный долларовый актив, а длинных американских бумаг у него много. Каждая интервенция снимает заявку с 30-летних.
Второй продавец — Казначейство США. Госдолг в руках публики достиг 100% ВВП в августе, чистые процентные расходы идут на уровне примерно $1,25 трлн в год, что превышает оборонный бюджет. Дефицит составил $168 млрд за один только август. Растущая доля финансирования переносится с векселей на купонные бумаги.
Смягчающая мера выглядит символической: программа выкупа неэталонных (off-the-run) длинных облигаций утроена до $6 млрд — погрешность округления рядом с ежемесячными аукционами по $25 млрд. Фоном идёт корпоративный поток: эмитенты во главе с гиперскейлерами, занимающими под капзатраты на ИИ, разместили в этом году облигаций более чем на $1,5 трлн.
Где на длинном конце больше ценности
Если задача — максимальный купон на единицу дюрации, 30-летние не выигрывают. 20-летние под 5,26% платят на базисный пункт больше при дюрации около 12,3. Они дёшевы из-за узкой базы индексных покупателей, и это ровно та причина, по которой инвестору вне индекса имеет смысл их держать.
Если задача — зафиксировать реальную доходность на долгий горизонт, чище работают 10-летние TIPS с реальной доходностью 2,43%. Кредитный риск тот же, инфляционная составляющая — главный драйвер переоценки длинного конца — снята, а покупатель до погашения получает результат, близкий к 30-летней под 5,25%, без дюрации 15.
Пик или пауза
Аргументы за то, что максимум пройден: 5,25% номинальных превышают июльский CPI на 1,85 процентного пункта и ключевую ставку — на 1,5 процентного пункта; аукцион состоялся; повышение ФРС 16 сентября сгладит кривую, подтянув короткий конец быстрее длинного.
Аргументы против: предложение носит структурный характер, иностранный спрос сжимается, дефицит не движется ни по какой траектории к $1 трлн, а инфляция 3,4% при дорогой нефти не делает тридцатилетнюю бумагу очевидно дешёвой.
Аналитик Руслан Аверин рассматривает 30-летние в 2026 году как торговый инструмент, а не позицию для удержания: покупка на движении выше 5,3% и продажа ниже 5%. Запирать капитал на три десятилетия, по его оценке, нецелесообразно, пока 20-летние платят тот же купон, а TIPS фиксируют реальный доход без ставки на инфляцию.