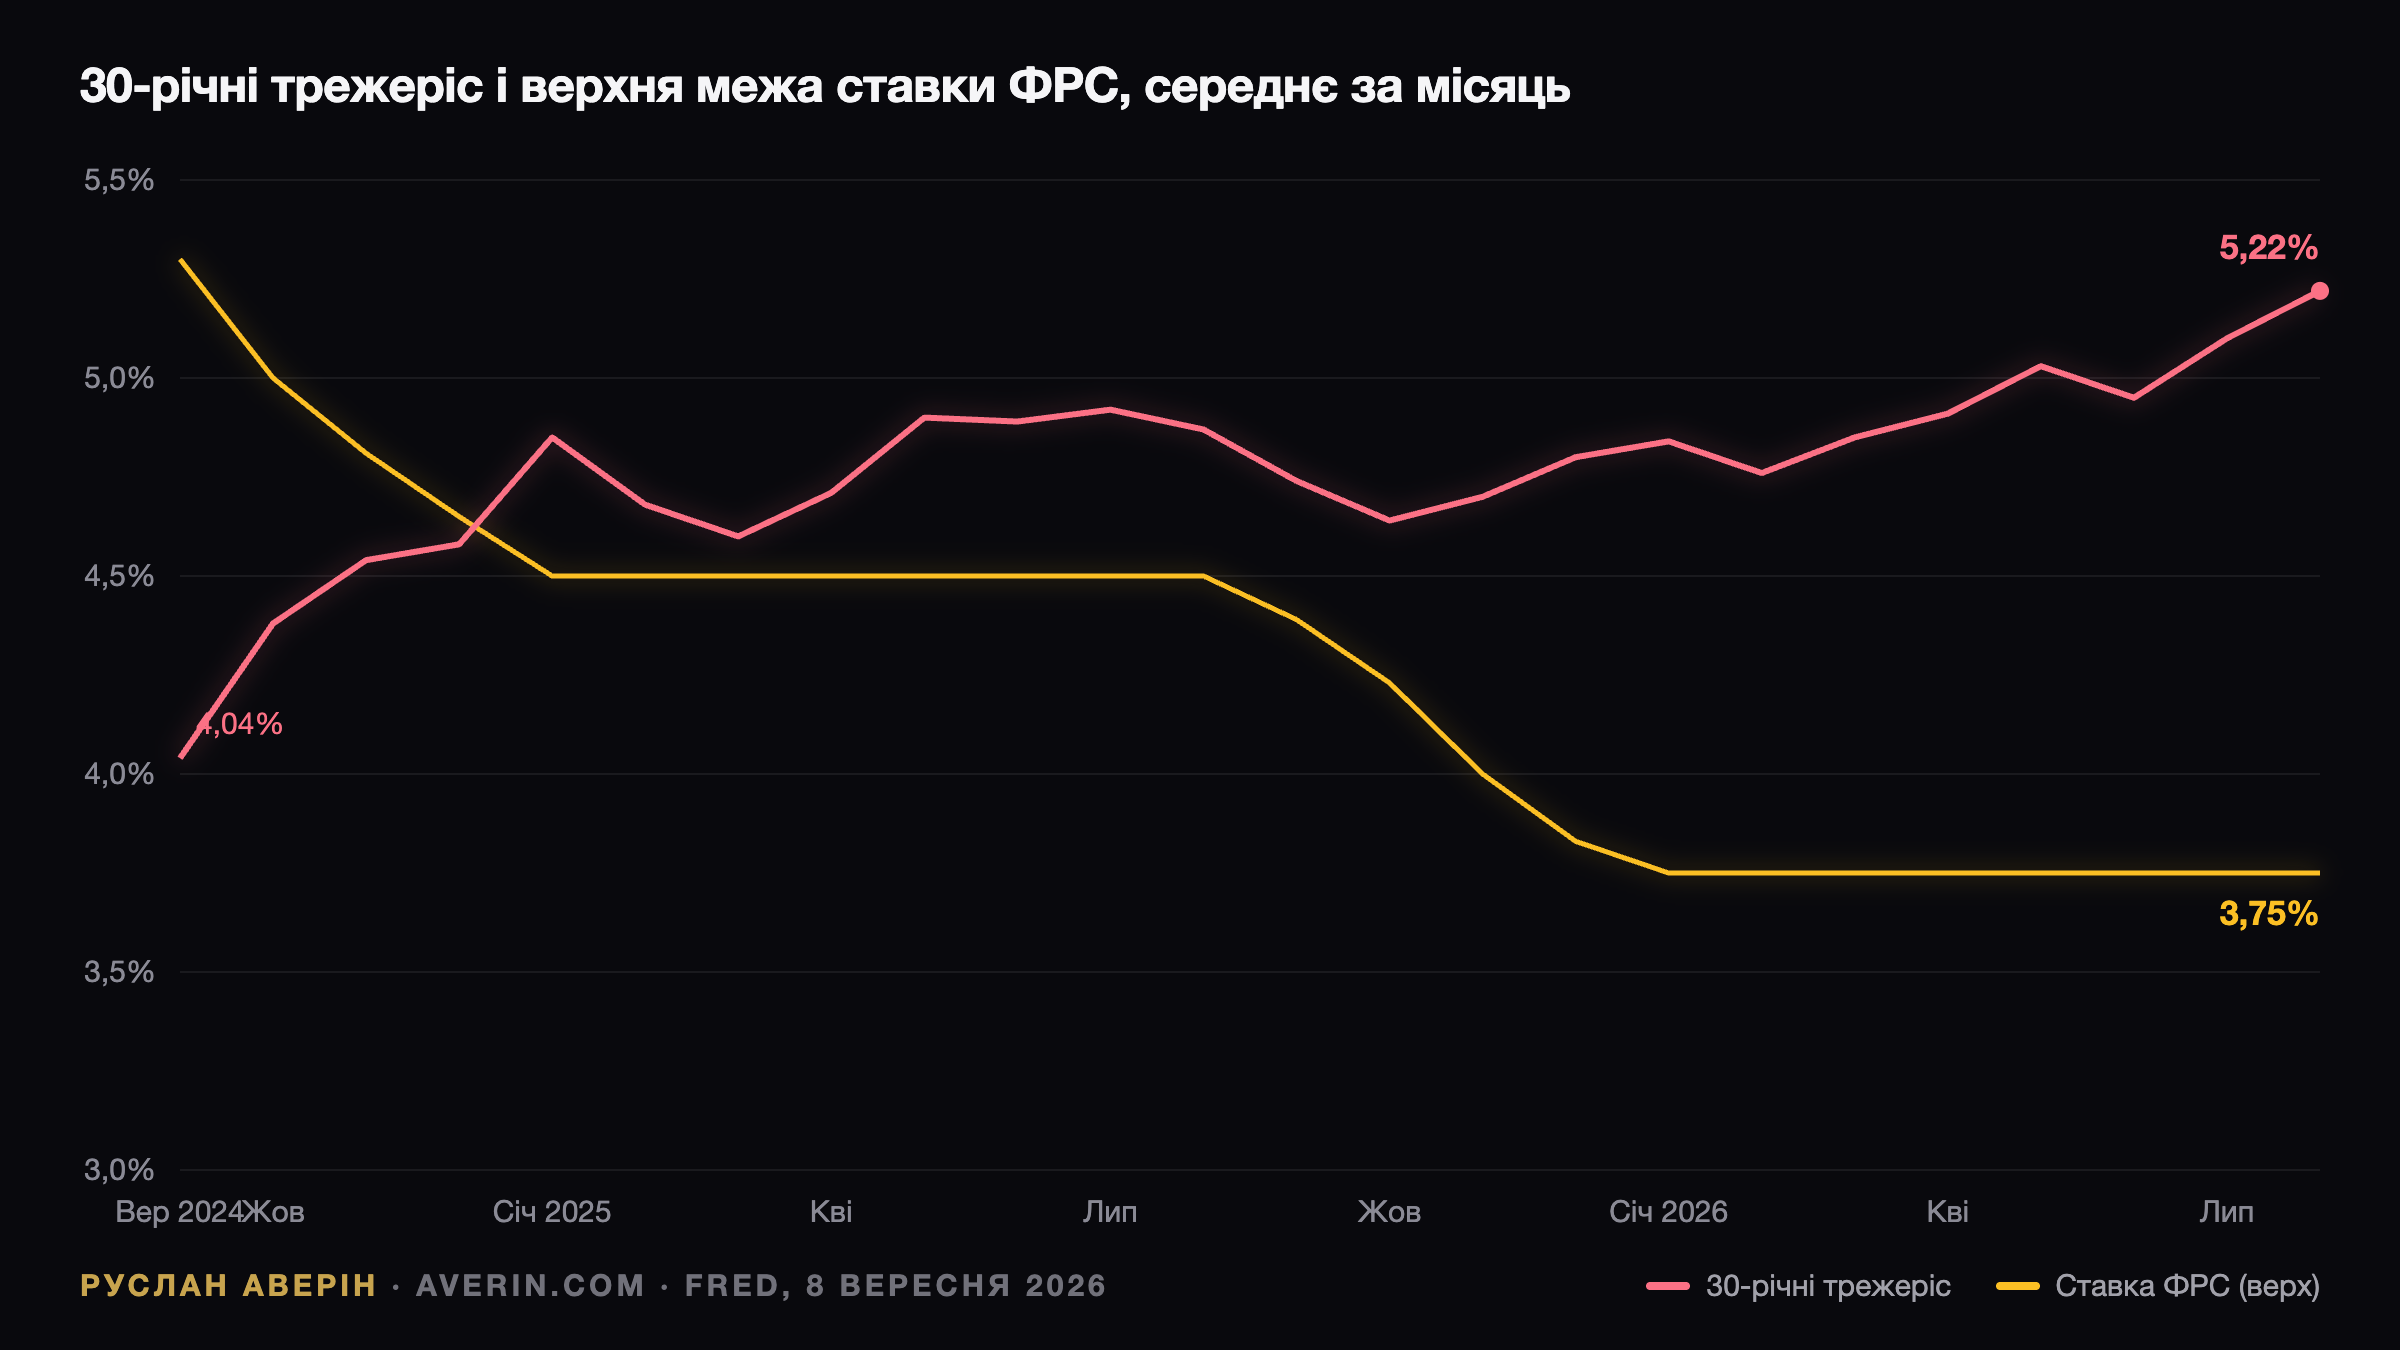
Купон більше не головне
Коли тридцятирічна казначейська облігація платить 5,25%, увага природно тягнеться до купона. Це помилка масштабу. Модифікована дюрація такого паперу за номіналом становить близько 15, і саме це число, а не ставка купона, визначає результат власника протягом наступних дванадцяти місяців. Річний дохід можна втратити за два тижні руху кривої.
Арифметика проста й безжальна. Ось як реагує ціна на зміну дохідності при дюрації 15:
| Рух дохідності | Приблизна зміна ціни |
|---|---|
| +0,25% | −3,7% |
| +0,50% | −7,1% |
| +1,00% | −13,5% |
| −0,50% | +8,0% |
| −1,00% | +16,9% |
Відстань, яку 30-річні пройшли між травнем і серпнем, — це якраз пів відсотка дохідності, тобто мінус 7,1% основної суми, або шістнадцять місяців купонних виплат. Для порівняння: дворічні папери під 4,39% мають дюрацію менше двох, і той самий рух обходиться їм менш ніж в 1%. Надбавка в 0,86% дохідності купується приблизно восьмикратним ціновим ризиком.
Що сталося 14 серпня
Того дня Казначейство США продало 30-річних облігацій на $25 млрд під 5,216% — найвища аукціонна дохідність для цього строку з 2001 року. Через три дні вторинний ринок торкнувся 5,31%, найвищого денного закриття в серії FRED із 2007 року. 8 вересня папір закрився на 5,25%, і саме ці рівні стали новою робочою базою ринку.
Книга заявок пояснює більше, ніж сам рівень. Покриття 2,39 перебуває на нижній межі діапазону останніх двох років. Первинні дилери забрали 11,5% — прийнятна, але промовиста цифра, адже дилери зобов'язані подавати заявки й поглинають те, чого не захотів більше ніхто. Решту розібрали внутрішні фонди та страховики.
Десятирічні продаються, тридцятирічні — ні
Аукціон 10-річних 9 вересня пройшов під 4,834% із покриттям 2,71, і 79,2% обсягу дісталося непрямим учасникам — категорії, що включає іноземні центробанки та закордонні фонди. Це нормальний, здоровий попит. Отже, проблема не в довірі до американського кредиту загалом, а конкретно в довгому кінці кривої.
Різниця локалізує діагноз: граничний іноземний покупець просто перестав приходити за межі десяти років. Саме тому 30-річна дохідність тримається високо всупереч короткій ставці, а не через неї. Ставка ФРС сьогодні 3,75%, і крива на довгому кінці живе власним життям попиту та пропозиції.
Чверть століття різниці
Востаннє уряд США платив стільки за тридцятирічну позику, коли ставка за федеральними фондами була 6,5%, федеральний борг — $5,7 трлн, а дефіцит щойно обернувся профіцитом. Сьогодні борг перевищив $40 трлн, дефіцит за дванадцять місяців сягнув $1,8 трлн, і лише за серпень додалося $168 млрд. Контекст перевернувся повністю.
Держборг у руках публіки досяг 100% ВВП у серпні. Чисті відсоткові виплати становлять приблизно $1,25 трлн на рік — більше за оборонний бюджет. Казначейство обрало фінансувати дедалі більшу частку потреби купонними паперами, а не векселями, тож пропозиція довгих облігацій має структурний, а не кон'юнктурний характер.
Два продавці й корпоративна повінь
Перший продавець — Міністерство фінансів Японії, яке все літо раз за разом реалізовувало трежеріс, щоб захистити єну. Логіка механічна: коли Токіо потрібні долари, воно продає найліквідніший доларовий актив, а довгих американських паперів у нього чимало. Кожна інтервенція знімає заявку з 30-річного сегмента.
Другий продавець — саме Казначейство США, і продає воно з необхідності. Єдиний пом'якшувальний крок — потроєння програми викупу до $6 млрд довгих облігацій старих випусків (off-the-run) — виглядає похибкою округлення на тлі щомісячних аукціонів по $25 млрд. Паралельно корпоративні емітенти на чолі з гіперскейлерами, що позичають під капітальні витрати на ШІ, розмістили цього року облігацій більш ніж на $1,5 трлн. Пенсійний фонд, обираючи між 30-річним папером Microsoft і казначейським, не зобов'язаний брати другий.
Дешевші способи купити той самий ризик
Якщо завдання — максимум купона на одиницю дюрації, 30-річні програють. 20-річні під 5,26% платять на базисний пункт більше при дюрації близько 12,3 замість 15. Вони дешеві саме тому, що мають менше індексних покупців, і це аргумент на користь інвестора, якому індекс байдужий.
Якщо завдання — зафіксувати реальну віддачу на довгий горизонт, чистішим інструментом виглядають 10-річні TIPS із реальною дохідністю 2,43%. Той самий державний кредит, але прибрано інфляційний ризик — головну причину переоцінки довгого кінця. Для покупця, який тримає до погашення, результат близький до 30-річної під 5,25% без експозиції з дюрацією 15.
Вершина чи пауза
Аргументи за те, що 5,25% — це стеля: номінальна дохідність на 1,85% перевищує липневий CPI і на 1,5% — ключову ставку, аукціонний навіс пройдено, а підвищення ФРС 16 вересня сплющило б криву, підтягнувши короткий кінець швидше за довгий.
Аргументи проти не менш вагомі: пропозиція структурна, іноземний попит звужується, дефіцит не рухається до $1 трлн, а інфляція 3,4% при дорогій нафті не робить довгий папір очевидно дешевим. Аналітик Руслан Аверін вважає, що у 2026 році 30-річні — це торговий інструмент, а не позиція для утримання: купувати вище 5,3% і продавати нижче 5% виправдано, заморожувати гроші на три десятиліття — ні. Ризик наступної японської інтервенції або чергової яструбиної промови Ворша нікуди не зник.