Цифры выросли, ценник уменьшился
Спустя две недели после того, как Anthropic сделала заявку на IPO публичной, главной новостью стала цифра, которая пошла вниз. К пятнице 6 ноября инвесторы сообщили CNBC, что теперь ждут оценку от $1 трлн до $1,5 трлн вместо обсуждавшихся в октябре $2 трлн. Роуд-шоу, как ожидается, стартует на неделе с 9 ноября.
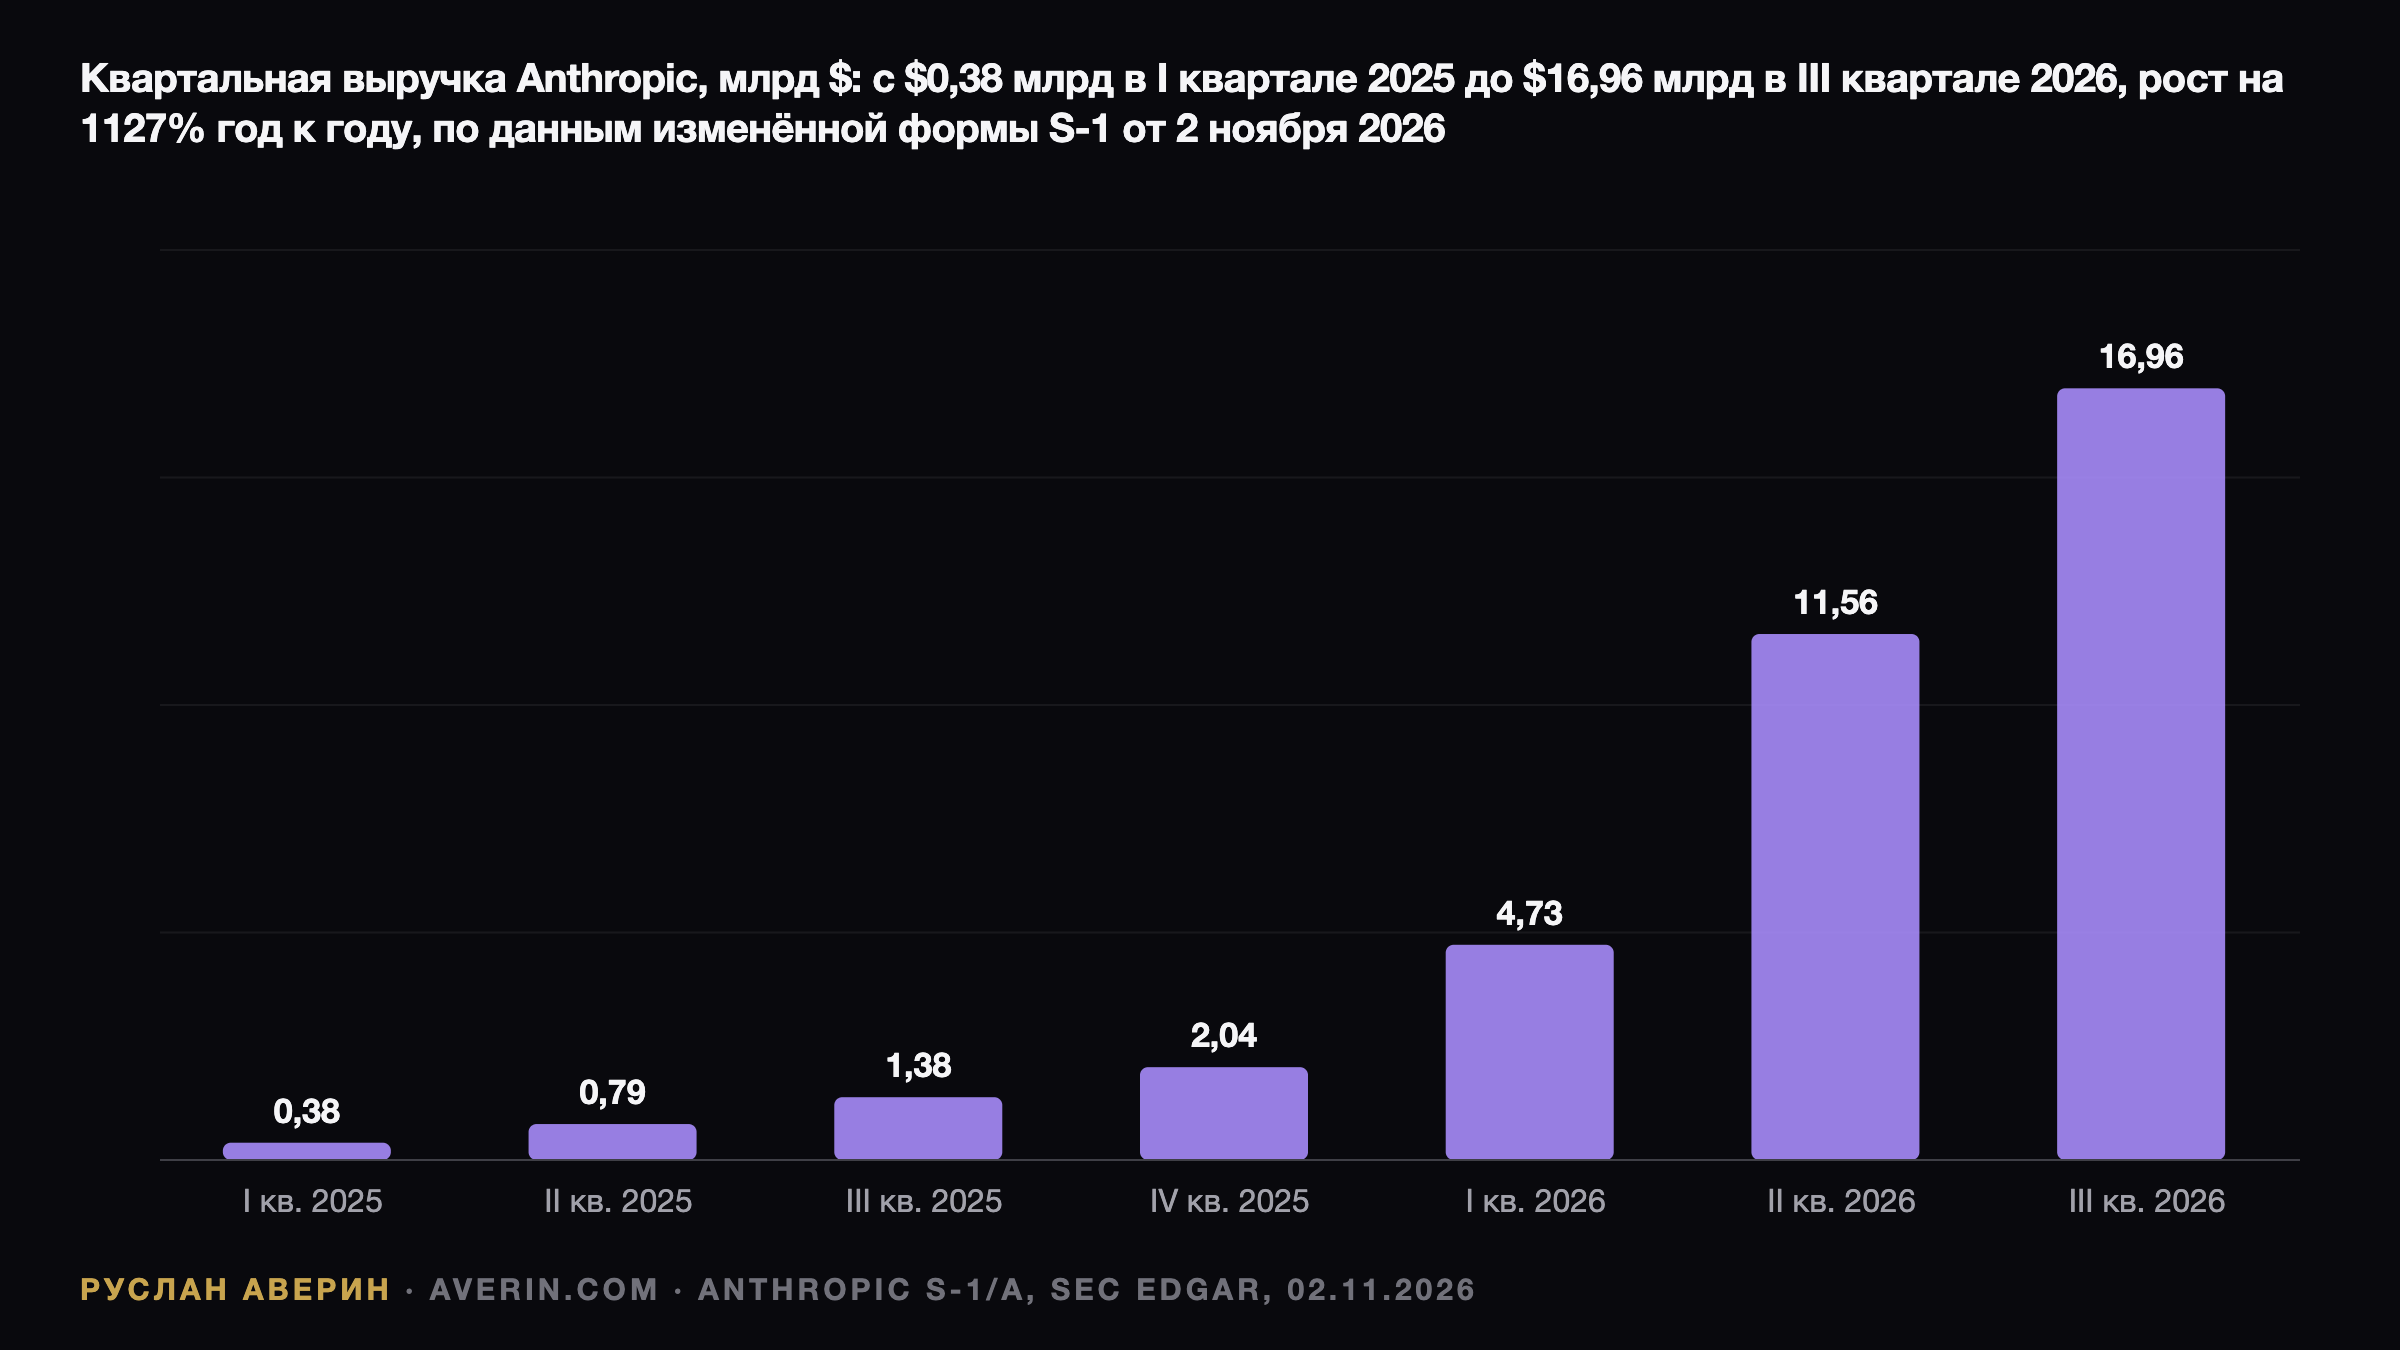
Сам бизнес при этом выглядит сильнее, чем подсказывали утечки. Изменённый проспект, поданный в SEC в понедельник 2 ноября, показывает выручку за третий квартал в $16,96 млрд — на 1 127% больше, чем годом ранее, — и около $895,4 млрд обязательств по вычислительным мощностям и инфраструктуре, следует из формы S-1/A на EDGAR.
Аналитик Руслан Аверин видит в этих двух неделях переоценку всей ставки на ИИ, а не одной компании: проспект подтвердил историю спроса, но Nasdaq за одну сессию потерял больше 5%, а ожидаемая цена сделки снизилась на четверть или больше.
Квартал за кварталом
| Квартал | Выручка | Операционная прибыль (убыток) | Скорректированная операционная прибыль | Чистый убыток |
|---|---|---|---|---|
| I кв. 2026 | $4,73 млрд | −$1,67 млрд | −$0,62 млрд | $14,44 млрд |
| II кв. 2026 | $11,56 млрд | $0,97 млрд | $2,24 млрд | $66,31 млрд |
| III кв. 2026 | $16,96 млрд | −$0,57 млрд | $2,46 млрд | $23,29 млрд |
Источник: Anthropic S-1/A, квартальные результаты (неаудированные). Выручка за девять месяцев по 30 сентября составила $33,24 млрд против $2,55 млрд годом ранее. Однако рост квартал к кварталу замедляется: во втором квартале выручка увеличилась на 144%, в третьем — на 47%, подсчитал CNBC.
Откуда такой огромный чистый убыток
Из чистого убытка за девять месяцев в $104,0 млрд на $94,3 млрд приходится изменение справедливой стоимости конвертируемых векселей, деривативов и SAFE, которое компания связывает с ростом собственной оценки. Проще говоря, основная часть убытка — бухгалтерское следствие того, что Anthropic подорожала, а не реальный отток денег из бизнеса.
Честнее выглядит операционная строка. По GAAP в третьем квартале Anthropic снова ушла в операционный убыток — $567 млн, а скорректированная операционная маржа, без учёта вознаграждения акциями и неденежных благотворительных взносов, снизилась до 15% с 19%. Причина — вычисления: расходы на мощности и инфраструктуру составили $9,86 млрд, или 58% выручки против 48% во втором квартале.
Запас прочности у компании есть. На 30 сентября у Anthropic было $95,6 млрд денежных средств и $36,3 млрд краткосрочных инвестиций, а всего она привлекла $141,1 млрд, следует из S-1/A. Этой подушки с запасом хватает, чтобы покрыть платежи, которые предстоят в ближайшие 12 месяцев.
Путь к бирже и пустые графы
Процесс начался с конфиденциального проекта регистрации (DRS) в понедельник 1 июня, за которым последовали пять изменённых конфиденциальных проектов (DRS/A) с 13 июля по 9 октября. Публичная форма S-1 появилась в понедельник 26 октября: листинг запланирован на Nasdaq Global Select Market под тикером «ANT». В тот день Nasdaq-100 закрылся ростом на 1,09%, на отметке 29 273,40.
В поправке № 1 по-прежнему не заполнены ценовой диапазон, число акций и объём размещения: на обложке написано, что цена «составит от $ до $». Синдикат из более чем 20 банков возглавляют Goldman Sachs и Morgan Stanley; в него также входят J.P. Morgan, Citigroup, Barclays, Wells Fargo, BofA Securities и Deutsche Bank.
Утечки против поданных цифр
Октябрьский разбор целевой оценки в $2 трлн, опубликованный 21 октября, вышел ещё до появления проспекта. Цифры в $2 трлн, о которой CNBC сообщил 13 октября, больше нет. Один из инвесторов сказал CNBC, что вероятнее $1–1,25 трлн, а $1,5 трлн назвал «натяжкой». Даже нижняя граница всё равно выше $965 млрд майского раунда Series H.
Другие утечки подтвердились лучше. Озвученные CNBC до подачи $16,8 млрд выручки за третий квартал в документе превратились в $16,96 млрд, так что рост квартал к кварталу составил 46,7%, а не 44,8%. Скорректированная прибыль подтвердилась на уровне $2,46 млрд, хотя операционная строка по GAAP оказалась убыточной. За 2025 год выручка $4,59 млрд и чистый убыток $41,97 млрд совпали с утёкшими данными.
Сильнее всего изменилась картина расходов. Цифру Reuters в $518 млрд на инфраструктуру заменил указанный в документе итог — $895,4 млрд, то есть реальные обязательства оказались намного больше, чем рынок предполагал в октябре. Банки и биржа теперь подтверждены, а объём размещения — ещё нет.
Обязательства по вычислениям против выручки
Обязательства Anthropic примерно на $895,4 млрд «практически полностью» связаны с вычислениями и инфраструктурой. Около $447,5 млрд приходится на период до конца 2030 года, а около $69,8 млрд подлежат оплате в течение 12 месяцев после 30 сентября. Годовая выручка в темпе третьего квартала — $67,8 млрд: общие обязательства примерно в 13 раз больше, а платежи на ближайший год равны примерно годовой выручке.
Аргумент оптимистов — спрос: в документе сказано, что Anthropic «неизменно работала в условиях нехватки вычислительных мощностей, когда спрос клиентов превышает доступные мощности». Аргумент пессимистов — маржа: по мере роста поставленных мощностей в третьем квартале операционная строка вернулась в минус. Это тот же разрыв между капзатратами и выручкой от ИИ, который рынок закладывал в цену CoreWeave, только раскрыл его теперь покупатель.
Для публичных поставщиков документ заодно служит картой выручки. Anthropic обязалась потратить не менее $44,9 млрд у Microsoft с ноября 2026 по июнь 2033 года и до $120,5 млрд у ИИ-подразделения SpaceX на вычисления на чипах Nvidia до 2029 года — около $3,1 млрд в месяц после поставки всех мощностей, которую ожидают в декабре 2026 года.
Как акции ИИ-компаний встретили новость
Nasdaq Composite в четверг 5 ноября упал на 5,52%, до 24 315,00, — самое резкое падение за 19 месяцев, — после промежуточных выборов во вторник, сообщил CNBC. Канал связал распродажу с опасениями, что новые полномочия демократов и общенациональное неприятие ИИ замедлят строительство дата-центров: избиратели высказались против дата-центров на местных голосованиях в 40 случаях из 41. Nvidia в тот день потеряла 9,26%, CoreWeave — 9,83%.
В пятницу Composite закрылся на 24 579,43, прибавив 1,09%, а Nasdaq-100 — на 26 989,99. Nvidia завершила день на $186,64, CoreWeave — на $46,40. Amazon с $259,30 оказалась единственной бумагой в этой группе, которая выросла с 23 октября, а Alphabet на $284,78 всё ещё несёт падение на 12,64% после отчёта 29 октября.
Amazon и Alphabet как публичные заменители
Конвертируемые векселя Amazon не могут конвертироваться сверх 12% капитализации Anthropic, если Amazon не откажется от этого ограничения, а ещё $15 млрд финансирования векселями от Amazon остаются доступными. У Alphabet есть опцион на покупку акций на сумму до $10,0 млрд в частном размещении по цене IPO, а также кредитная линия векселями на $20 млрд, следует из S-1/A.
Размещение по оценке от $1 трлн до $1,5 трлн всё равно позволит переоценить обе доли выше майского раунда, но заметно ниже, чем предполагал дебют при $2 трлн. При $1 трлн цена составит около 14,7 годовой выручки в темпе третьего квартала, при $1,5 трлн — около 22,1.
Гил Лурия (Gil Luria) из D.A. Davidson сказал CNBC: «Рынку очень нужно, чтобы это IPO прошло успешно, и банкиры на сделке это, безусловно, понимают». Аналитик Руслан Аверин разделяет эту оценку и считает, что ценовой диапазон ближе к $1 трлн будет означать выбор банкиров в пользу чистого дебюта, а не рекордной оценки.
Даты, которые определят цену
На неделе с 9 ноября ожидаются старт роуд-шоу и S-1/A с ценовым диапазоном и числом акций — первый поданный документ, из которого будет следовать оценка. Дебют на Nasdaq ожидается в середине ноября, по данным CNBC, хотя дата определения цены не подана. На седьмой торговый день после листинга пройдёт проверка по правилу ускоренного включения (Fast Entry) в Nasdaq-100.
Важно и предложение акций после дебюта. Ограничения на продажу (lock-up) будут сниматься поэтапно — через 27, 48, 62 и 76 дней после IPO, сообщил CNBC со ссылкой на проспект, а часть акций сотрудников и ранних инвесторов можно будет продать уже с первого дня торгов.