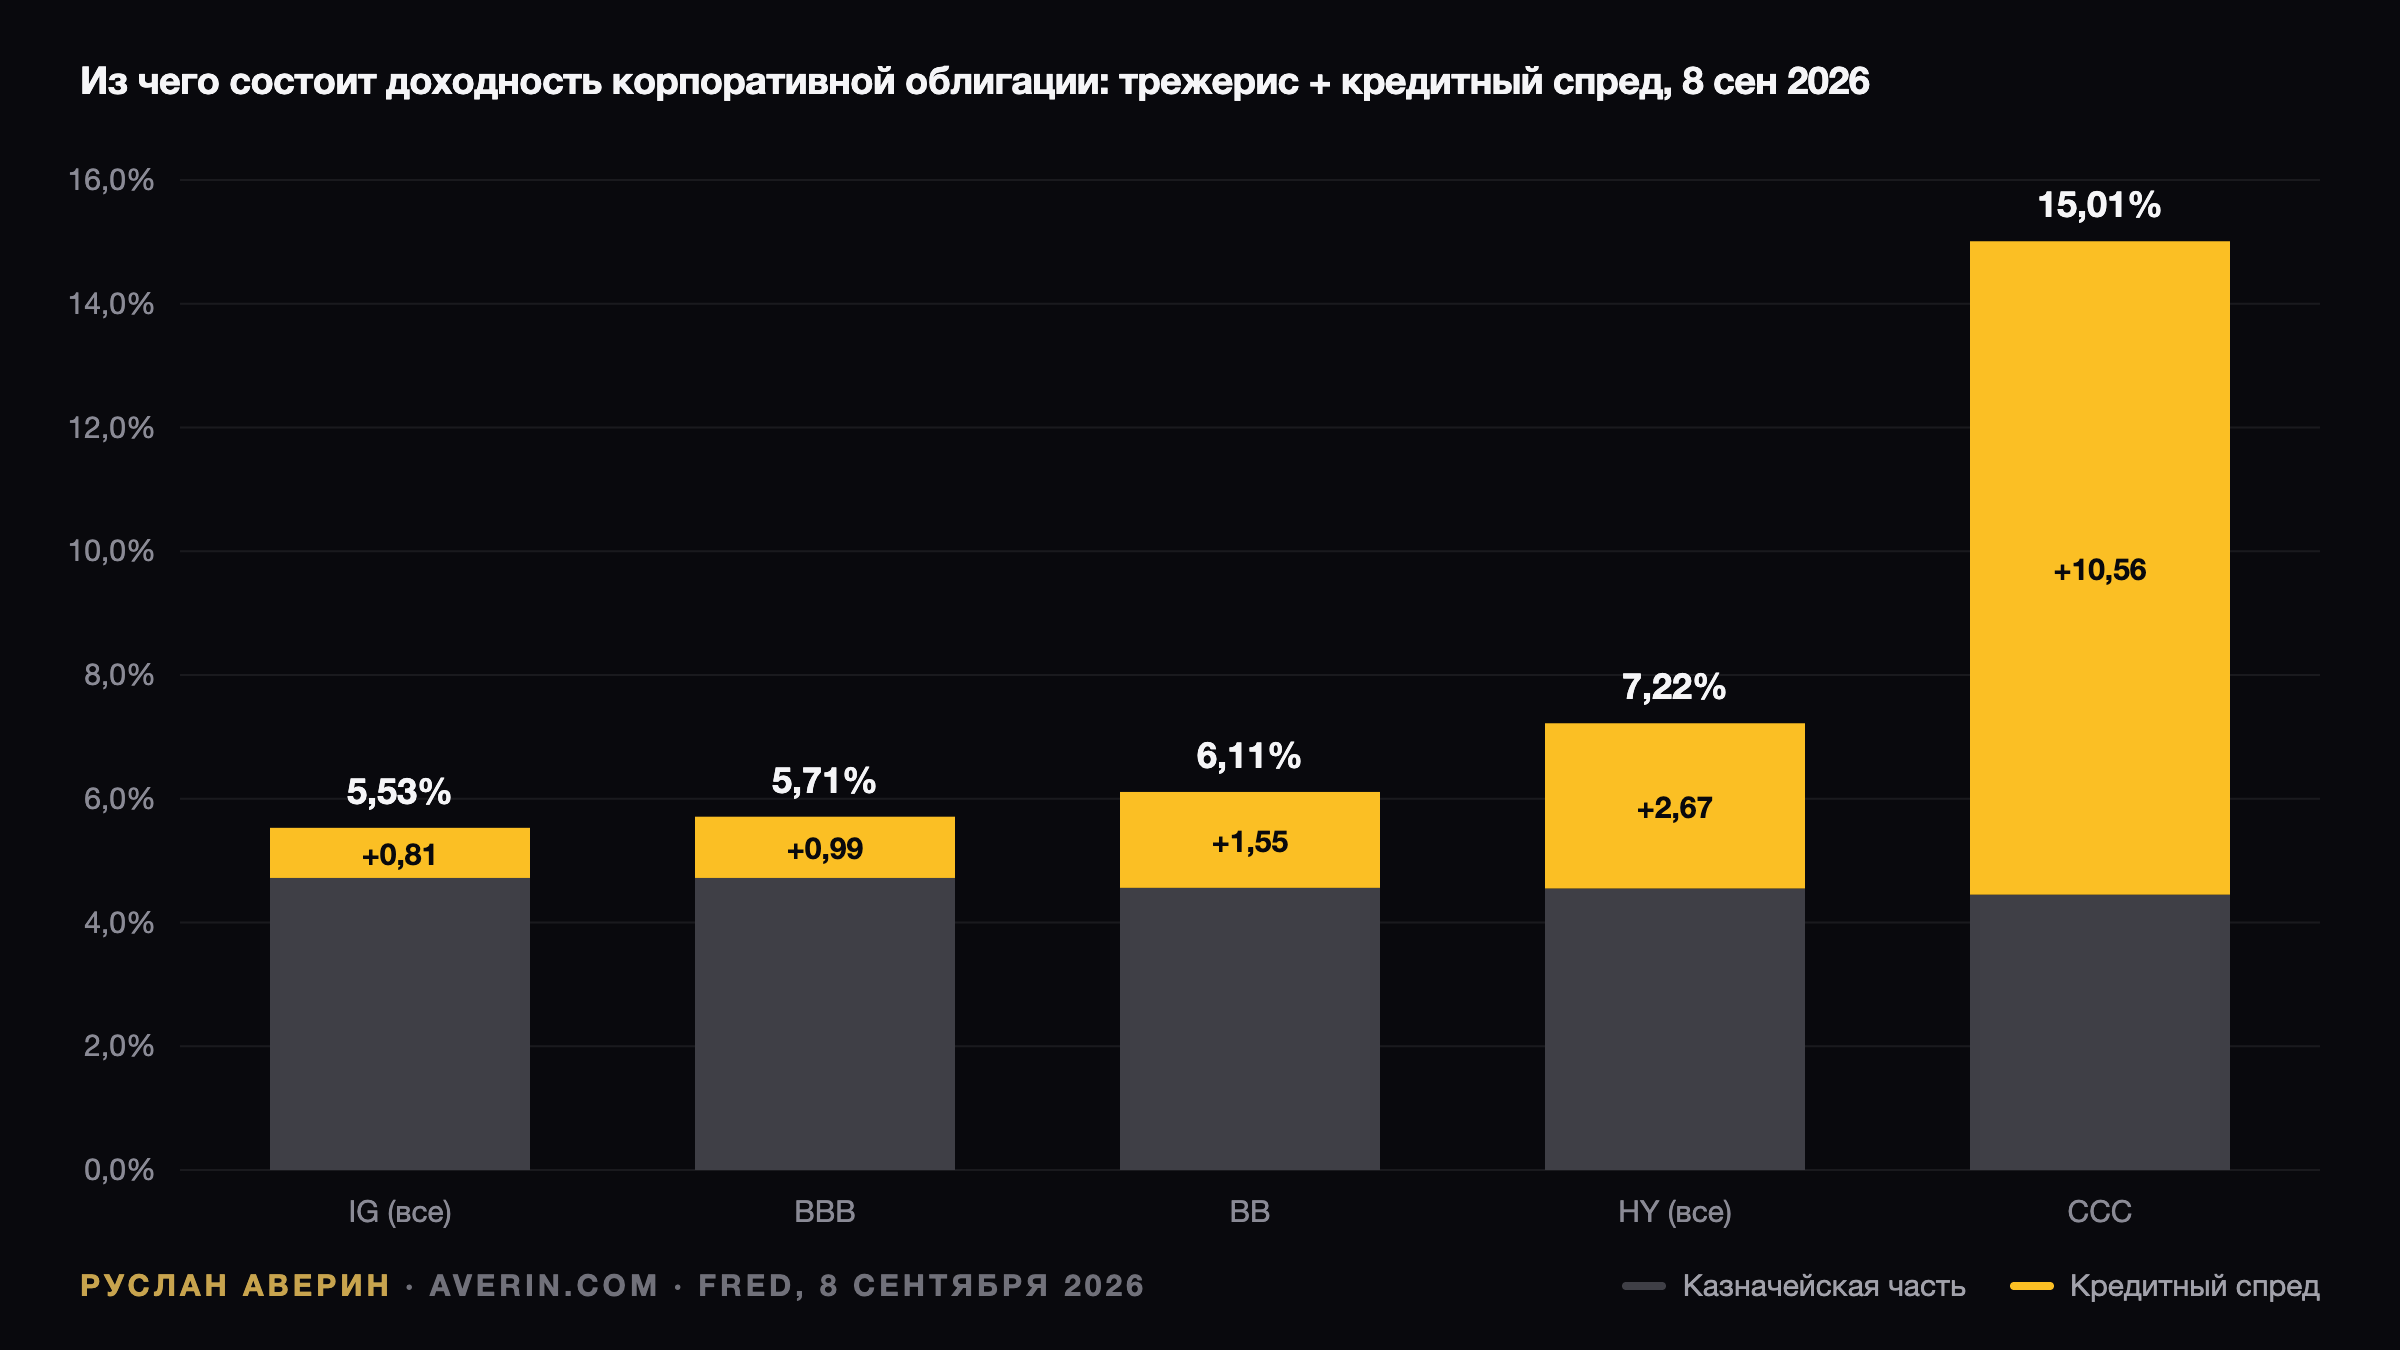
Покупатель корпоративной облигации инвестиционного рейтинга 8 сентября 2026 года получает 5,53% годовых. Число выглядит привлекательно: двенадцатью месяцами ранее тот же индекс давал 4,79%. Но эффективная доходность складывается из двух независимых источников, и только один из них имеет отношение к самому заёмщику.
Арифметика одного процента
Из 5,53% ровно 4,72% приходится на доходность казначейской бумаги сопоставимого срока. Остаток — 0,81% — это опционно-скорректированный спред, плата за то, что деньги одалживаются корпорации, а не правительству США. Восемьдесят один базисный пункт в год покрывает вероятность дефолта, понижения рейтинга, исчезновения ликвидности и всё прочее, чего не бывает у Казначейства.
Годовой прирост пришёл не с той стороны
За двенадцать месяцев доходность корпоративного индекса поднялась на 0,74 процентного пункта. Доходность трежерис за тот же период выросла на 0,70 процентного пункта. Спред сдвинулся на считаные базисные пункты. Иными словами, корпоративный долг в 2026 году не начал лучше оплачивать корпоративный риск — он просто следует за подорожавшим государственным фондированием.
Карта сегментов: от AAA до нижнего яруса
| Сегмент | Эффективная доходность | Спред к трежерис | Компонент трежерис |
|---|---|---|---|
| AAA корпоративные | 5,40% | 0,43% | 4,97% |
| Инвестиционный рейтинг (все) | 5,53% | 0,81% | 4,72% |
| BBB | 5,71% | 0,99% | 4,72% |
| BB | 6,11% | 1,55% | 4,56% |
| Высокодоходные (все) | 7,22% | 2,67% | 4,55% |
| B | 7,31% | 2,76% | 4,55% |
| CCC и ниже | 15,01% | 10,56% | 4,45% |
Источник: индексы ICE BofA через FRED, 8 сентября 2026.
Таблица подсвечивает два обстоятельства. Первое: спред инвестиционного рейтинга 0,81% стоит почти вплотную к двухлетнему минимуму 0,75%, достигнутому в июне 2026 года, а высокодоходный спред 2,67% также находится у нижней границы диапазона. Это разметка спокойного рынка, а не стрессового.
Второе — шкала премий нелинейна. Переход от BB к B добавляет 1,21 процентного пункта спреда, переход от B к CCC — сразу 7,8. Нижний ярус кредитной пирамиды рынок оценивает как самостоятельный класс активов, и в этом есть логика.
Что обязаны оплатить 0,81%
Долгосрочная годовая частота дефолтов в инвестиционном рейтинге измеряется несколькими десятыми процента, а возврат по дефолтной старшей облигации исторически держится около 40 центов на доллар. Ожидаемые потери диверсифицированного портфеля в нормальный год составляют примерно 0,1–0,2%. По этой арифметике текущая премия формально избыточна.
Однако спред обслуживает не только дефолт. Он оплачивает риск понижения рейтинга: выпуск, ушедший из BBB в BB, вынуждены продавать все фонды с мандатом на инвестиционный рейтинг, а держатель принимает на себя ценовую разницу между спредами 0,99% и 1,55% — около 3% на семилетней бумаге, причём без единого события дефолта.
Вторая статья расходов — ликвидность. Корпоративный долг не торгуется как трежерис: в марте 2020 года спред инвестиционного рейтинга прошёл путь с 1% до 4% за три недели, а заявки на покупку исчезли по всему, что не было эталонным выпуском. Третья — предложение: эмиссия 2026 года превышает 1,5 трлн долларов, и её двигают капитальные затраты на ИИ.
Гиперскейлеры остаются качественными заёмщиками, но именно объём новой бумаги не даёт спредам сжиматься дальше и именно он расширит их, если цикл капитальных затрат на ИИ развернётся. По оценке аналитика Руслана Аверина, нынешние 0,81% уверенно закрывают первый пункт списка и почти не закрывают два остальных — это премия, посчитанная под хороший год.
Где премия ещё похожа на плату за риск
Высокодоходный сегмент выглядит честнее. Доходность 7,22% при спреде 2,67% означает, что индекс прямо закладывает часть дефолтов и получает за них вознаграждение. Внутри него сегмент BB под 6,11% занимает промежуточную позицию: историческая частота дефолтов низкая, премия 1,55% почти вдвое выше инвестиционного рейтинга, а состав — преимущественно крупные эмитенты на ступень ниже границы.
Уровень CCC под 15,01% корректнее читать не как доходность, а как вероятность. При безрисковой базе 4,45% такая цифра закладывает существенный шанс неполной выплаты купона, а спред 10,56% отражает ожидаемые потери плюс премию тому, кто согласен их принять. Отдельные кредиты рассчитаются целиком и принесут 15%; индекс в целом — нет.
Как это превращается в позиционирование
Ключевой выбор сентября 2026 года лежит не между инвестиционным рейтингом и высокой доходностью, а между кредитом и государственными бумагами, и второй вариант выигрывает большую часть спора. Инвестиционный рейтинг под 0,81% имеет смысл держать лишь там, где этого требует конкретный мандат: надбавка не оплачивает будущее расширение спредов.
Сегмент BB под 6,11% остаётся единственным участком кредитного рынка, где дополнительные 1,55% выглядят соразмерной платой за прирост риска — при условии широкой диверсификации по эмитентам. Уровни B и CCC — инструменты для специализированной торговли, а не для стратегической аллокации.
Альтернатива очевидна: десятилетние трежерис под 4,80% и двадцатилетние под 5,26% дают большую часть корпоративной доходности без корпоративного риска, а TIPS с реальной доходностью 2,43% снимают инфляционную составляющую — именно она объясняет, где сегодня находятся ставки. Руслан Аверин формулирует вывод просто: рынок щедро платит за государственный риск и скупо — за корпоративный, поэтому доходность стоит брать там, где её действительно предлагают.