Дохідність виросла, премія — ні
Індекс корпоративних облігацій інвестиційного рейтингу показував 5,53% станом на 8 вересня 2026 року проти 4,79% роком раніше. Плюс 0,74% за дванадцять місяців виглядає як подарунок власникам кредитного ризику — доки не з'ясовується джерело приросту. Дохідність казначейських паперів відповідного строку за той самий період додала 0,70%. Компенсація за корпоративний ризик практично не зрушила з місця.
Анатомія числа 5,53%
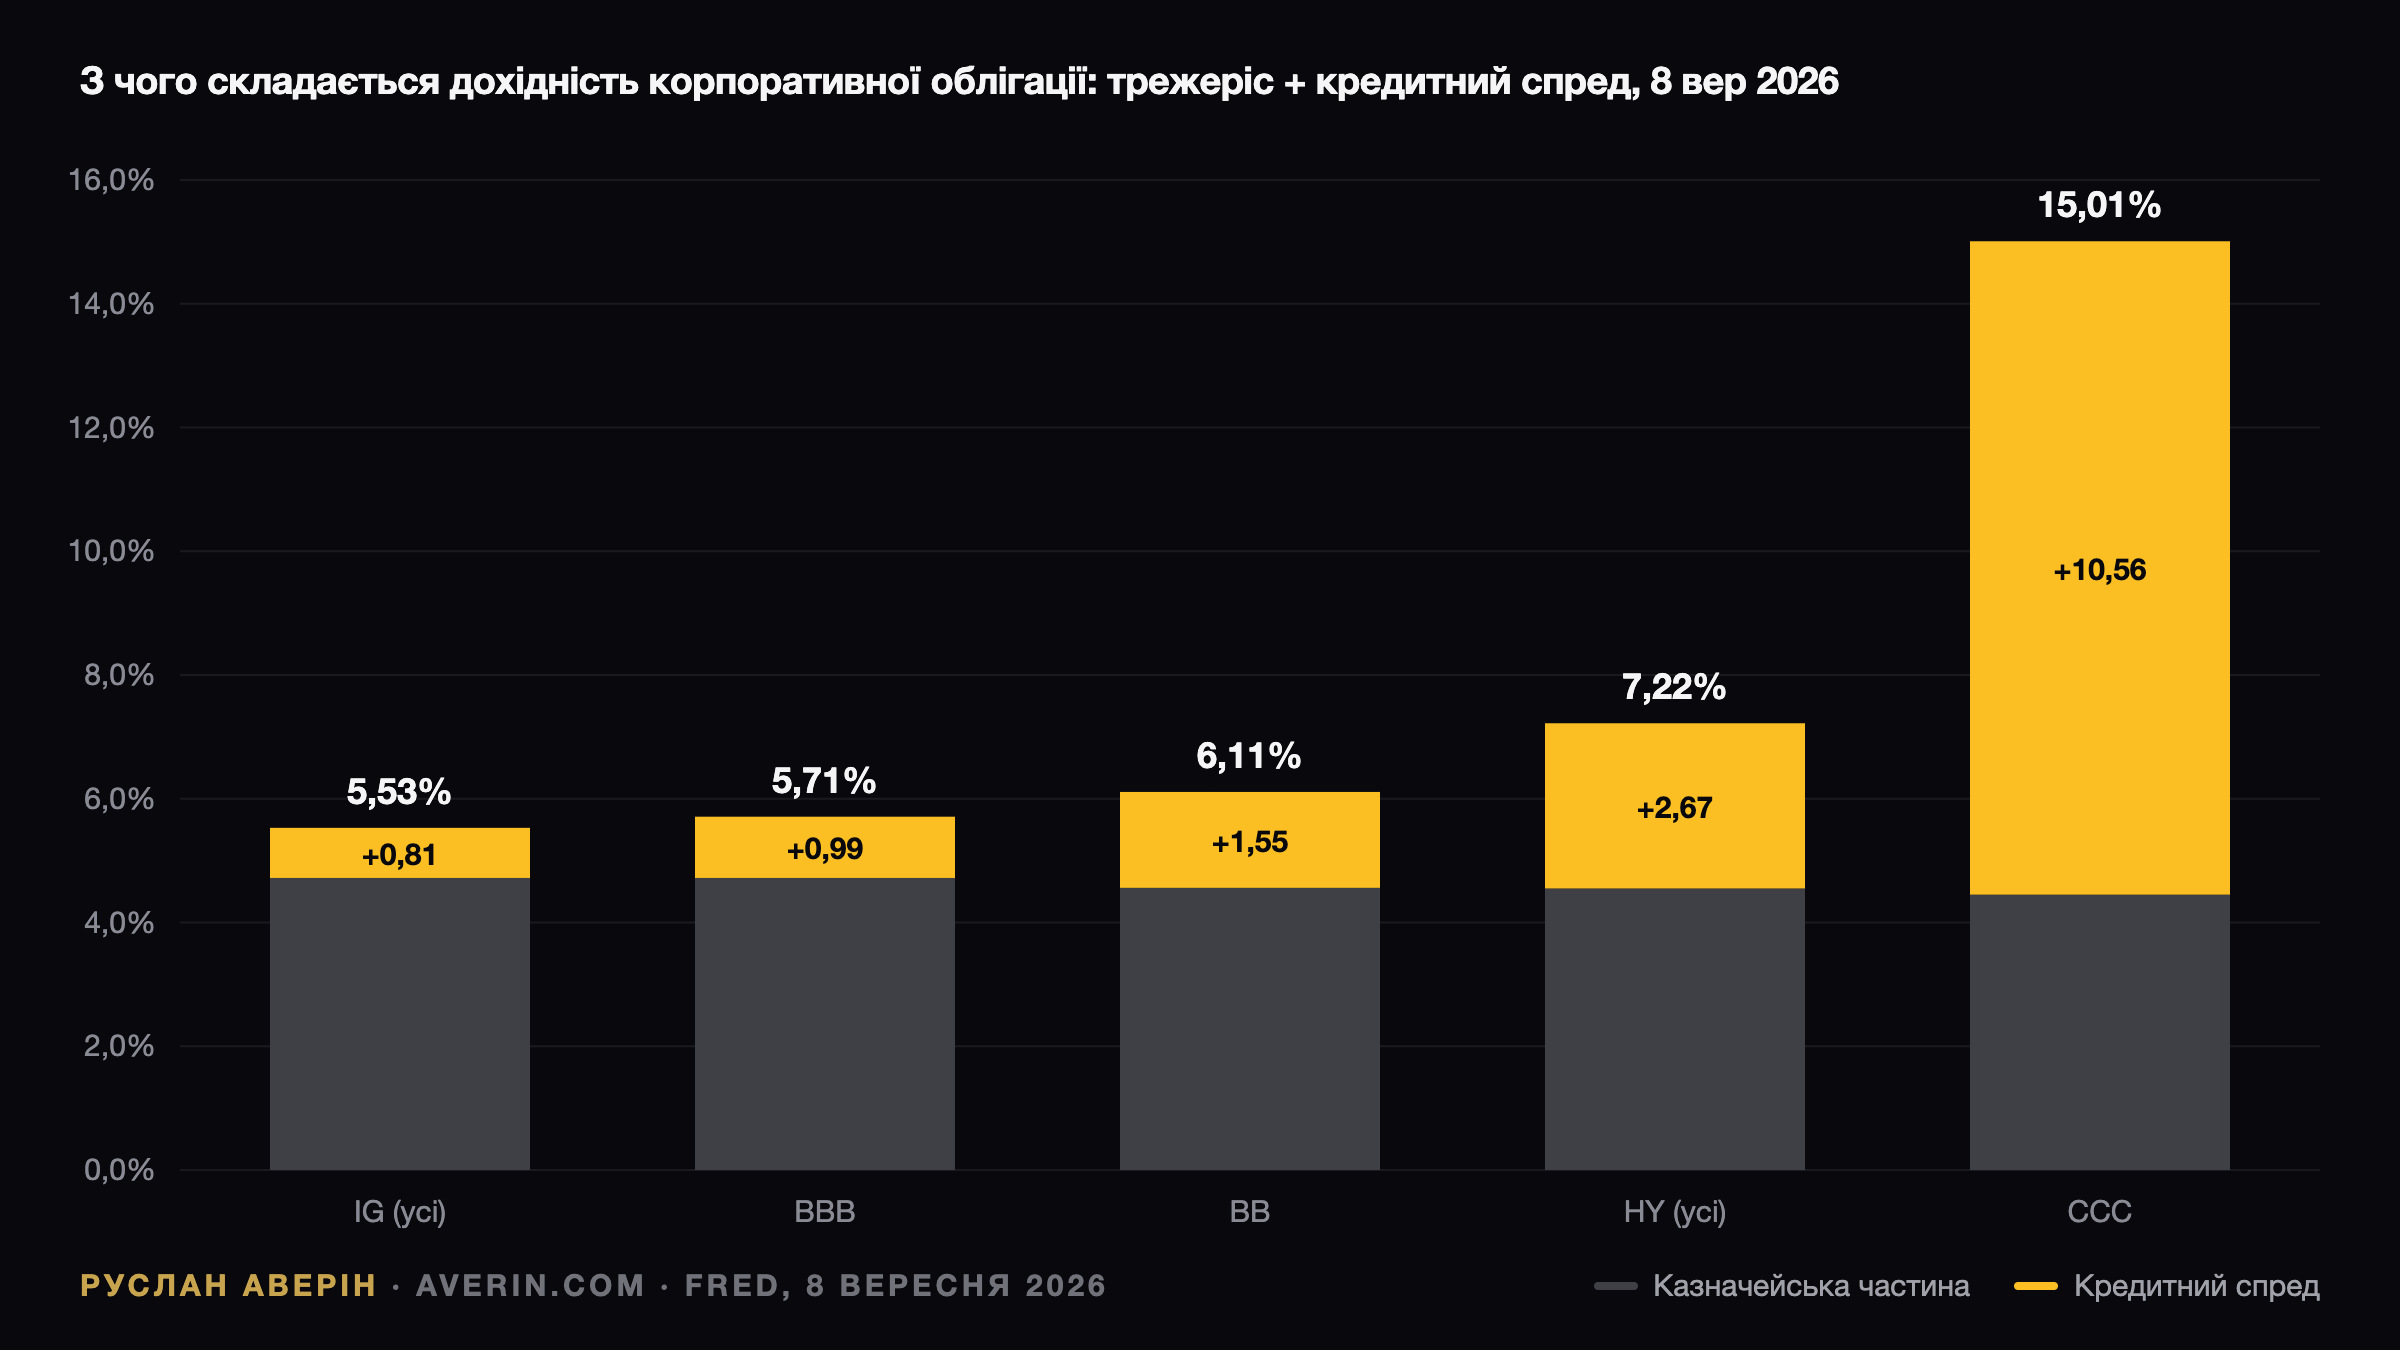
Розклад дохідності індексу елементарний: 4,72% — казначейська складова, 0,81% — опціонно-скоригований спред. Вісімдесят один базисний пункт на рік — це вся плата, яку ринок вимагає за ймовірність дефолту, зниження рейтингу, зникнення ліквідності та решту сценаріїв, можливих із корпорацією й неможливих із Казначейством США. Інвестор купує ставку уряду з невеликою надбавкою.
Драбина спредів від AAA до CCC
| Сегмент | Ефективна дохідність | Спред до трежеріс | Казначейська складова |
|---|---|---|---|
| Корпоративні AAA | 5,40% | 0,43% | 4,97% |
| Інвестиційний рейтинг (усі) | 5,53% | 0,81% | 4,72% |
| BBB | 5,71% | 0,99% | 4,72% |
| BB | 6,11% | 1,55% | 4,56% |
| Високодохідні (усі) | 7,22% | 2,67% | 4,55% |
| B | 7,31% | 2,76% | 4,55% |
| CCC і нижче | 15,01% | 10,56% | 4,45% |
Джерело: індекси ICE BofA через FRED, 8 вересня 2026 року.
Таблиця підказує дві речі. Спред інвестиційного рейтингу 0,81% відділяють лічені базисні пункти від дворічного мінімуму 0,75%, зафіксованого у червні 2026 року, а високодохідний спред 2,67% так само тримається біля дна свого діапазону. Це рівні ринку, який нічого не боїться. Крім того, драбина відверто нелінійна: перехід від BB до B додає 1,21%, а від B до CCC — 7,8%.
Арифметика очікуваних збитків
Довгостроковий середньорічний рівень дефолтів у сегменті інвестиційного рейтингу вимірюється кількома десятими відсотка, а історичне відшкодування за дефолтною старшою облігацією становило близько 40 центів на долар. Очікуваний збиток диверсифікованого портфеля IG у нормальний рік виходить у діапазоні 0,1–0,2%. Проти такої математики 0,81% справді виглядають достатньою, навіть щедрою компенсацією.
Три ризики, за які спред не платить
Проблема в тому, що спред фінансує не лише дефолти. Він мусить закривати ще щонайменше три статті витрат, і саме тут поточні 0,81% перестають сходитися.
- Зниження рейтингу. Папір BBB, що стає BB, зобов'язані продати всі фонди з мандатом на інвестиційний рейтинг. Власник поглинає ціновий розрив між спредами 0,99% і 1,55% — приблизно 3% на семирічній облігації — без жодного дефолту.
- Ліквідність. Корпоративний борг не торгується як трежеріс. У березні 2020 року спред інвестиційного рейтингу за три тижні пройшов шлях від 1% до 4%, а заявки на купівлю зникли для всього, що не було бенчмарковим випуском.
- Пропозиція. Корпоративна емісія у 2026 році перевищує $1,5 трлн, і драйвером виступають капітальні витрати на штучний інтелект. Гіперскейлери — надійні позичальники, але сам обсяг паперу блокує подальше звуження спредів і розширить їх, коли цикл капвитрат розвернеться.
Перший пункт 0,81% закривають із запасом. Другий і третій — майже ні. Аналітик Руслан Аверін називає це ціною, розрахованою під добрий рік, а не під поганий.
Високодохідний сегмент виглядає честнішим
Дохідність 7,22% при спреді 2,67% означає, що індекс визнає майбутні дефолти й бере за них плату. Найцікавішою точкою всередині залишається BB під 6,11%: історичний рівень дефолтів тут низький, спред 1,55% майже вдвічі перевищує рівень інвестиційного рейтингу, а емітенти — переважно великі компанії на одну сходинку нижче межі.
Позначка CCC під 15,01% — це вже не дохідність, а ймовірність. Коли безризикова ставка становить 4,45%, п'ятнадцять відсотків закладають істотний шанс, що купон не буде виплачений повністю. Спред 10,56% є ринковою оцінкою очікуваного збитку плюс премією тому, хто погодиться його прийняти. Окремі кредити відпрацюють повністю; індекс — ні.
Позиціонування: державний ризик перемагає корпоративний
Головна дилема вересня 2026 року лежить не між інвестиційним рейтингом і високою дохідністю, а між казначейськими паперами та кредитом узагалі. Руслан Аверін віддає більшу частину аргументу трежеріс — саме там зосереджена дохідність, за яку не потрібно доплачувати кредитним ризиком.
- Інвестиційний рейтинг під 0,81%: розумно тримати лише тоді, коли мандат прямо вимагає корпоративного паперу. Додаткові 0,81% не оплачують епізод розширення спредів, який неминуче настане.
- BB під 6,11%: єдина ділянка кредиту, де надбавка 1,55% адекватна додатковому ризику — за умови нормальної диверсифікації між емітентами.
- B і CCC: торгові інструменти для вузьких фахівців, а не елемент стратегічного розподілу активів.
- Казначейська альтернатива: десятирічні під 4,80% і двадцятирічні під 5,26% забезпечують більшу частину корпоративної дохідності без корпоративного ризику, а TIPS із реальною дохідністю 2,43% знімають інфляційну складову — власне причину поточного рівня ставок.
Підсумок сезону простий: ринок корпоративного боргу добре платить за державний ризик і скупо — за корпоративний. Дохідність варто брати там, де її пропонують без надбавки у вигляді кредитної експозиції, а структуру строків збирати вже за кривою казначейських паперів.