Нефть подешевела, а прибыль удвоилась
Отчётность Exxon Mobil (NYSE:XOM) и Chevron (NYSE:CVX) за третий квартал 2026 года вышла в пятницу, 30 октября, до открытия американского рынка и показала редкую конфигурацию: сырьё стоило дешевле, чем кварталом ранее, а итоговая прибыль обеих компаний резко выросла. Причина одна и та же — рекордная маржа нефтепереработки на фоне простоя примерно десятой части мировых перерабатывающих мощностей.
Рынок отреагировал сдержанно позитивно. В четверг, 29 октября, Exxon закрылась на $183,29, Chevron — на $231,46 по данным stockanalysis.com. На премаркете Exxon котировалась по $186,34 в 8:30 по нью-йоркскому времени с ростом на 1,66%, Chevron — по $234,32 в 8:32 с ростом на 1,24%. Это индикативные котировки, а не цены закрытия.
Таблица: факт против ожиданий LSEG
| Показатель | Exxon Mobil | Chevron |
|---|---|---|
| Скорректированная EPS | $4,23 | $5,28 |
| Консенсус-прогноз LSEG по EPS | $4,08 | $4,89 |
| EPS по GAAP | $3,72 | $5,06 |
| Чистая прибыль по GAAP | $15,4 млрд | $9,9 млрд |
| Выручка и прочие доходы | $113,2 млрд | $67,8 млрд |
| Консенсус-прогноз LSEG по выручке | $103,1 млрд | $61,6 млрд |
| Операционный денежный поток | $25,7 млрд | $16,0 млрд |
Данные взяты из релизов компаний, консенсус-прогнозы — LSEG, как сообщали CNBC и Reuters. Exxon обошла ожидания по скорректированной EPS примерно на 3,7%, Chevron — примерно на 8%. Скорректированная прибыль Exxon в $17,5 млрд также превысила оценку LSEG в $16,6 млрд, отметило Reuters. Годом ранее Exxon заработала $7,5 млрд, или $1,76 на акцию, Chevron — $3,5 млрд, или $1,82: прибыль выросла примерно вдвое и почти втрое соответственно.
Energy Products: ориентир в $50,3 за баррель
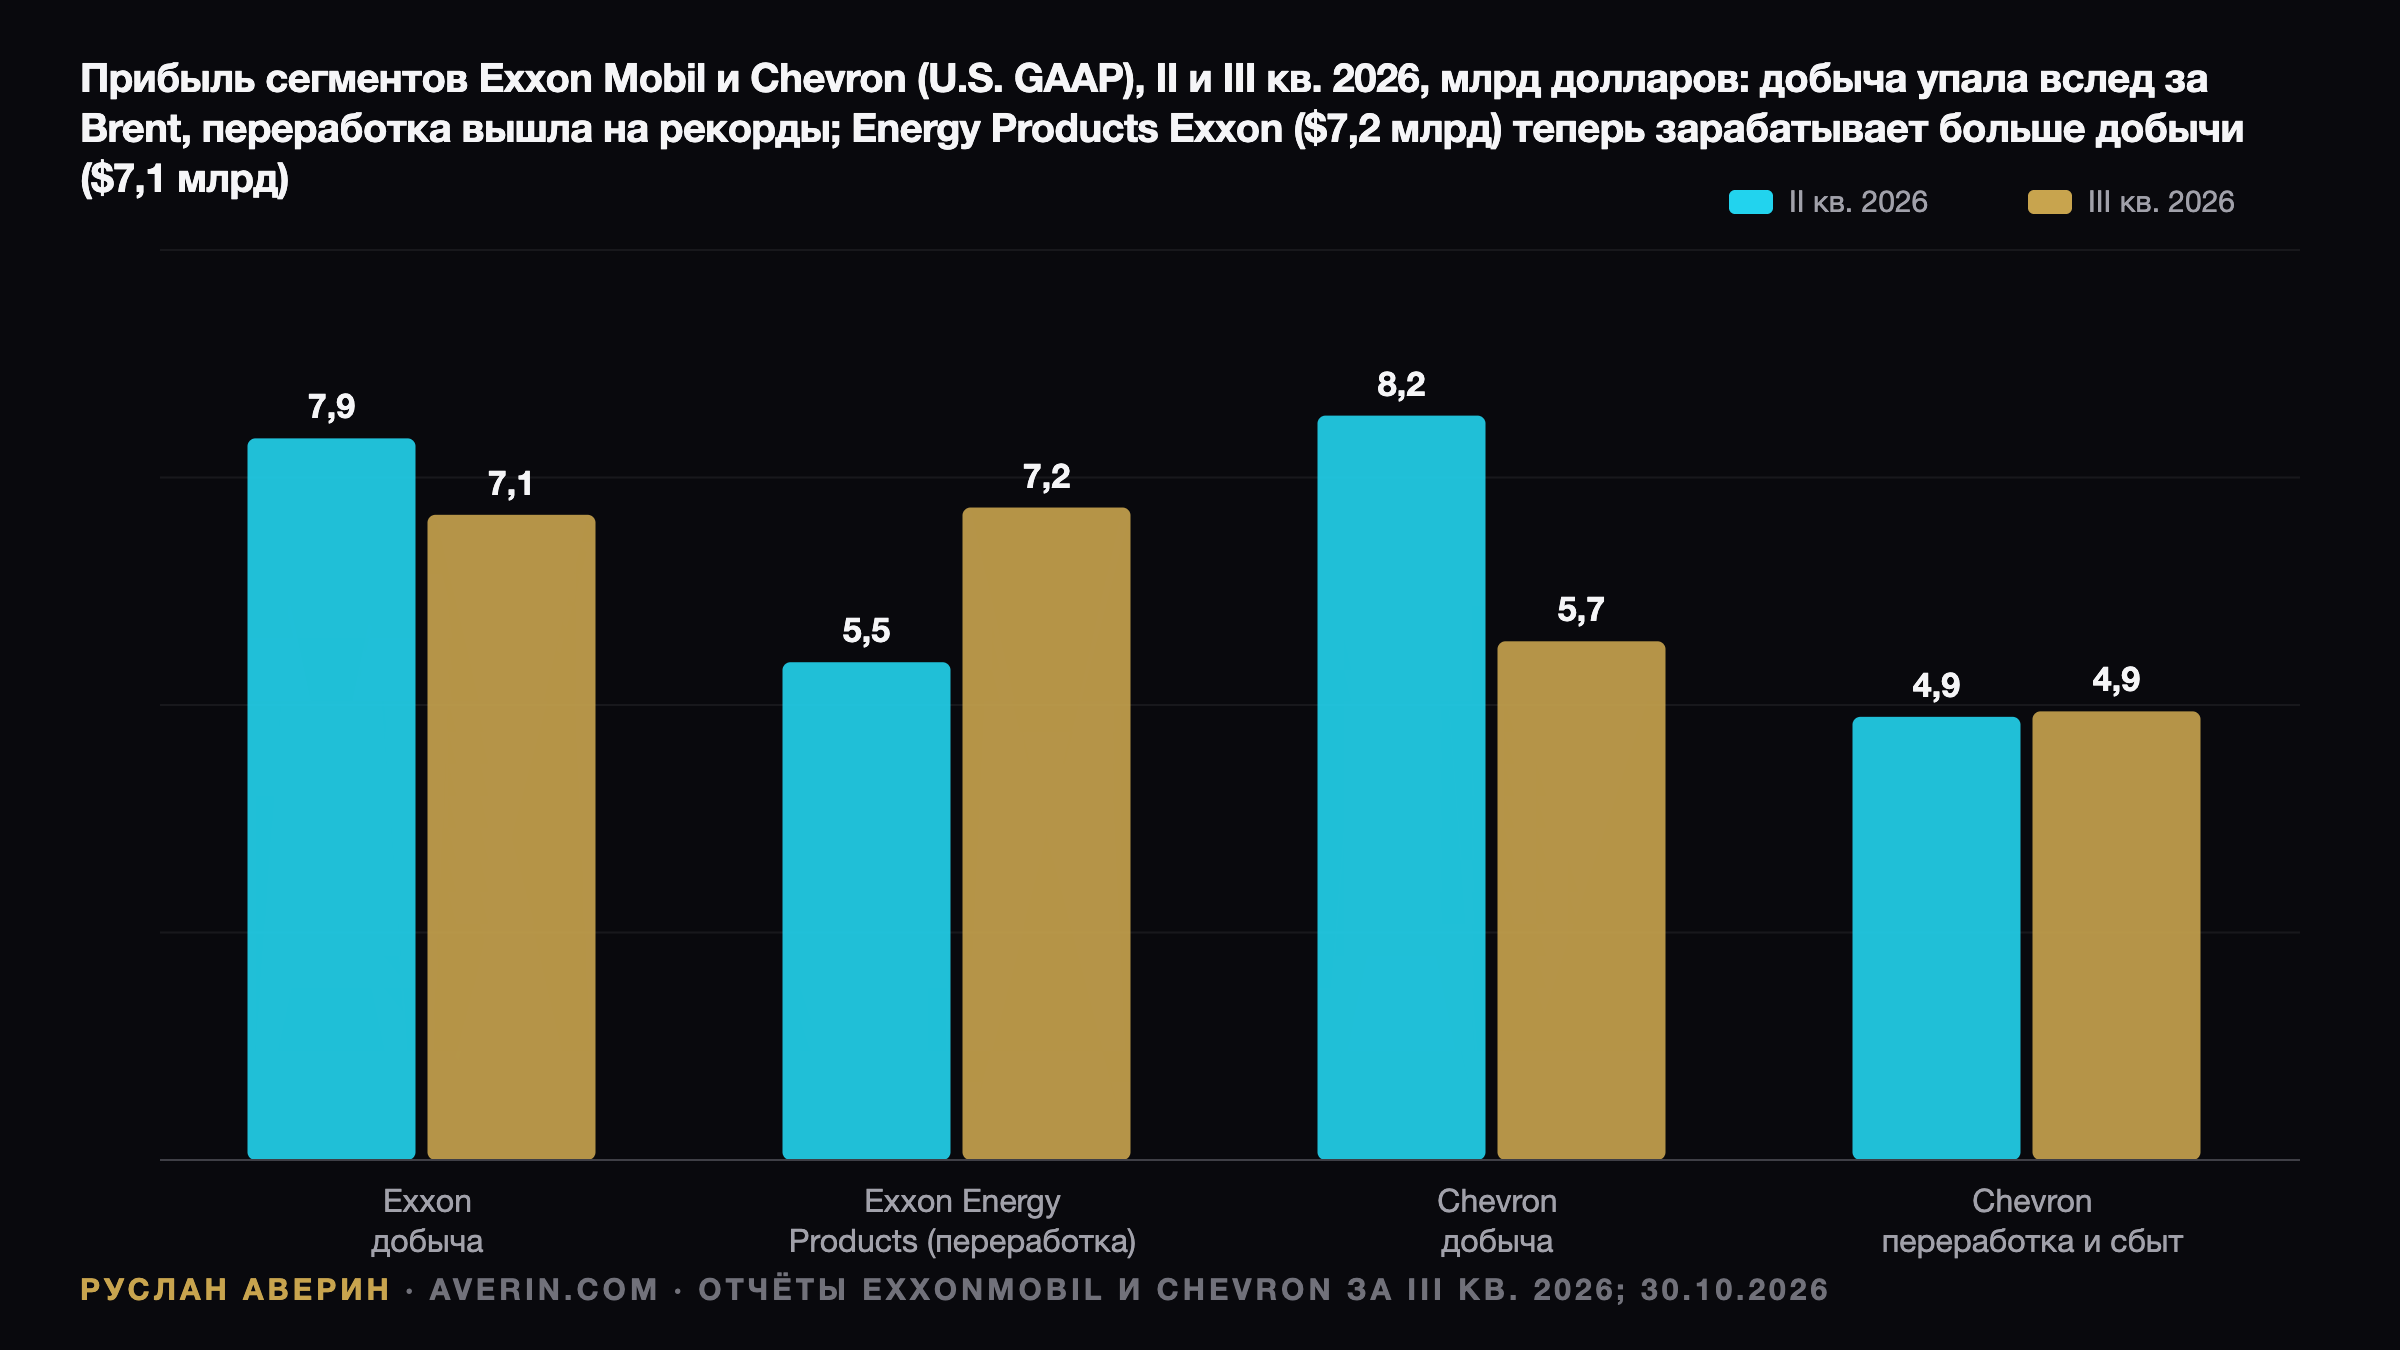
Нефтеперерабатывающее подразделение Exxon принесло $9,05 млрд скорректированной прибыли против $4,10 млрд во втором квартале. Индикативная маржа переработки, рассчитываемая компанией на основе котировок Platts, выросла в среднем до $50,3 за баррель с $29,0 кварталом ранее. Заводы на побережье Мексиканского залива в США работали с загрузкой установок первичной переработки на уровне 100%.
Объяснение в подготовленных комментариях руководства предельно конкретное: мощности в России и на Ближнем Востоке остаются сокращёнными, «примерно 10% мировых мощностей простаивают». Это удержало цены на сырую нефть в диапазоне, но урезало предложение топлива. CNBC связал скачок цен на дизель с ударами Украины и Ирана по НПЗ в России и на Ближнем Востоке.
Chevron: 1,09 млн баррелей в сутки на американских НПЗ
Скорректированная прибыль Chevron составила $10,4 млрд, или $5,28 на акцию, против $1,85 годом ранее. Сегмент переработки и сбыта заработал $4,93 млрд против $1,14 млрд. Американские заводы компании переработали рекордные 1,09 млн баррелей в сутки при загрузке почти 98%. Совместные предприятия Chevron в Венесуэле планируют инвестировать $7 млрд за пять лет.
Эффект поглощения Hess виден скорее в базе сравнения: год назад в отчётности были расходы Hess на выходные пособия и на саму сделку, которых теперь нет. Тезис о росте американской добычи на 27% к уровню двухлетней давности во многом отражает именно эту транзакцию. Объёмы по Guyana в релизе отдельно не раскрываются.
Добыча: entitlement и перебои режут объёмы
Сегмент добычи Exxon дал $7,31 млрд скорректированной прибыли против $9,19 млрд: сказались более низкие цены и ускоренный эффект долей участия в Guyana. Объём добычи — 4 496 тыс. барр. н. э. в сутки против 4 514 во втором квартале, за девять месяцев в среднем 4 534 против 4 651 годом ранее. Permian держится «чуть выше 1,8 млн» баррелей нефтяного эквивалента в сутки.
На Ближнем Востоке Exxon добывала около 550 тыс. барр. н. э. в сутки, включая 250 в Катаре и 300 в ОАЭ; перебои снизили прибыль за девять месяцев примерно на $2,9 млрд, а на четвёртый квартал заложена недоступность около 350 тыс. барр. н. э. в сутки. Накопленная добыча в Guyana превысила миллиард баррелей, пятая FPSO стартует в конце квартала.
У Chevron чистая добыча составила 3 980 тыс. барр. н. э. в сутки против 4 086 годом ранее. Американский сегмент с показателем 2 043 тыс. барр. н. э. в сутки остался на прежнем уровне и пятый квартал подряд превышает 2 млн. Международная добыча упала на 109 тыс. барр. н. э. в сутки: более высокие цены сократили причитающиеся компании объёмы по соглашениям, а конфликт на Ближнем Востоке нарушил работу активов.
Откуда взялся разрыв с GAAP
Обе компании отразили крупные отрицательные эффекты временных расхождений — переоценку по рынку деривативов, которыми хеджируются физические грузы, ещё находящиеся в пути. У Exxon это $2,54 млрд, частично компенсированные чистыми идентифицированными статьями на $449 млн, включая прибыль $675 млн от продажи активов. У Chevron — $1,58 млрд, плюс юридический резерв на $160 млн и обесценение на $110 млн.
Эти эффекты разворачиваются после доставки грузов, поэтому и компании, и консенсус-прогноз ориентируются на скорректированный показатель, а не на цифры по GAAP.
Денежные потоки и выплаты акционерам
Свободный денежный поток Exxon составил $19,1 млрд при операционном потоке $25,7 млрд. Денежный CapEx — $7,0 млрд за квартал и $20,0 млрд за девять месяцев, что укладывается в годовой диапазон. Чистый долг сократился более чем на $9 млрд, до $22,1 млрд, отношение чистого долга к капиталу — 7,5%.
Акционерам Exxon направила $9,4 млрд: $4,3 млрд дивидендов и $5,1 млрд выкупа, или $28,0 млрд с начала года. Дивиденд за четвёртый квартал повышен на 4%, до $1,07 на акцию, — 44-й год повышений подряд, то есть $4,28