Календарь: два решения в течение 24 часов
Федеральная резервная система публикует заявление в среду, 28 октября 2026 года, в 14:00 по восточному времени США — 20:00 по Киеву, а председатель Кевин Уорш (Kevin Warsh) выходит к прессе в 14:30. Европейский центральный банк объявляет решение в четверг, 29 октября, в 14:15 CET, то есть в 15:15 по Киеву, пресс-конференция Кристин Лагард (Christine Lagarde) начинается в 14:45 CET.
Ставки, по консенсусу, останутся прежними. Торгуется не само решение, а формулировки о декабре: именно они определят направление доллара, евро, кривой доходности и — через кросс-курс — официальных котировок гривны. На закрытие вторника, 27 октября, расклад выглядел так.
- ФРС: целевой диапазон 3,75–4,00% после повышения 16 сентября, решение принято голосованием 12–0.
- ЕЦБ: депозитная ставка 2,50%, ставка основных операций рефинансирования 2,65%, обе действуют с 16 сентября.
- Инфляция в США: CPI 3,7% в сентябре, базовый показатель 2,6%.
- Инфляция в еврозоне: 3,8% в сентябре, базовая 2,5%.
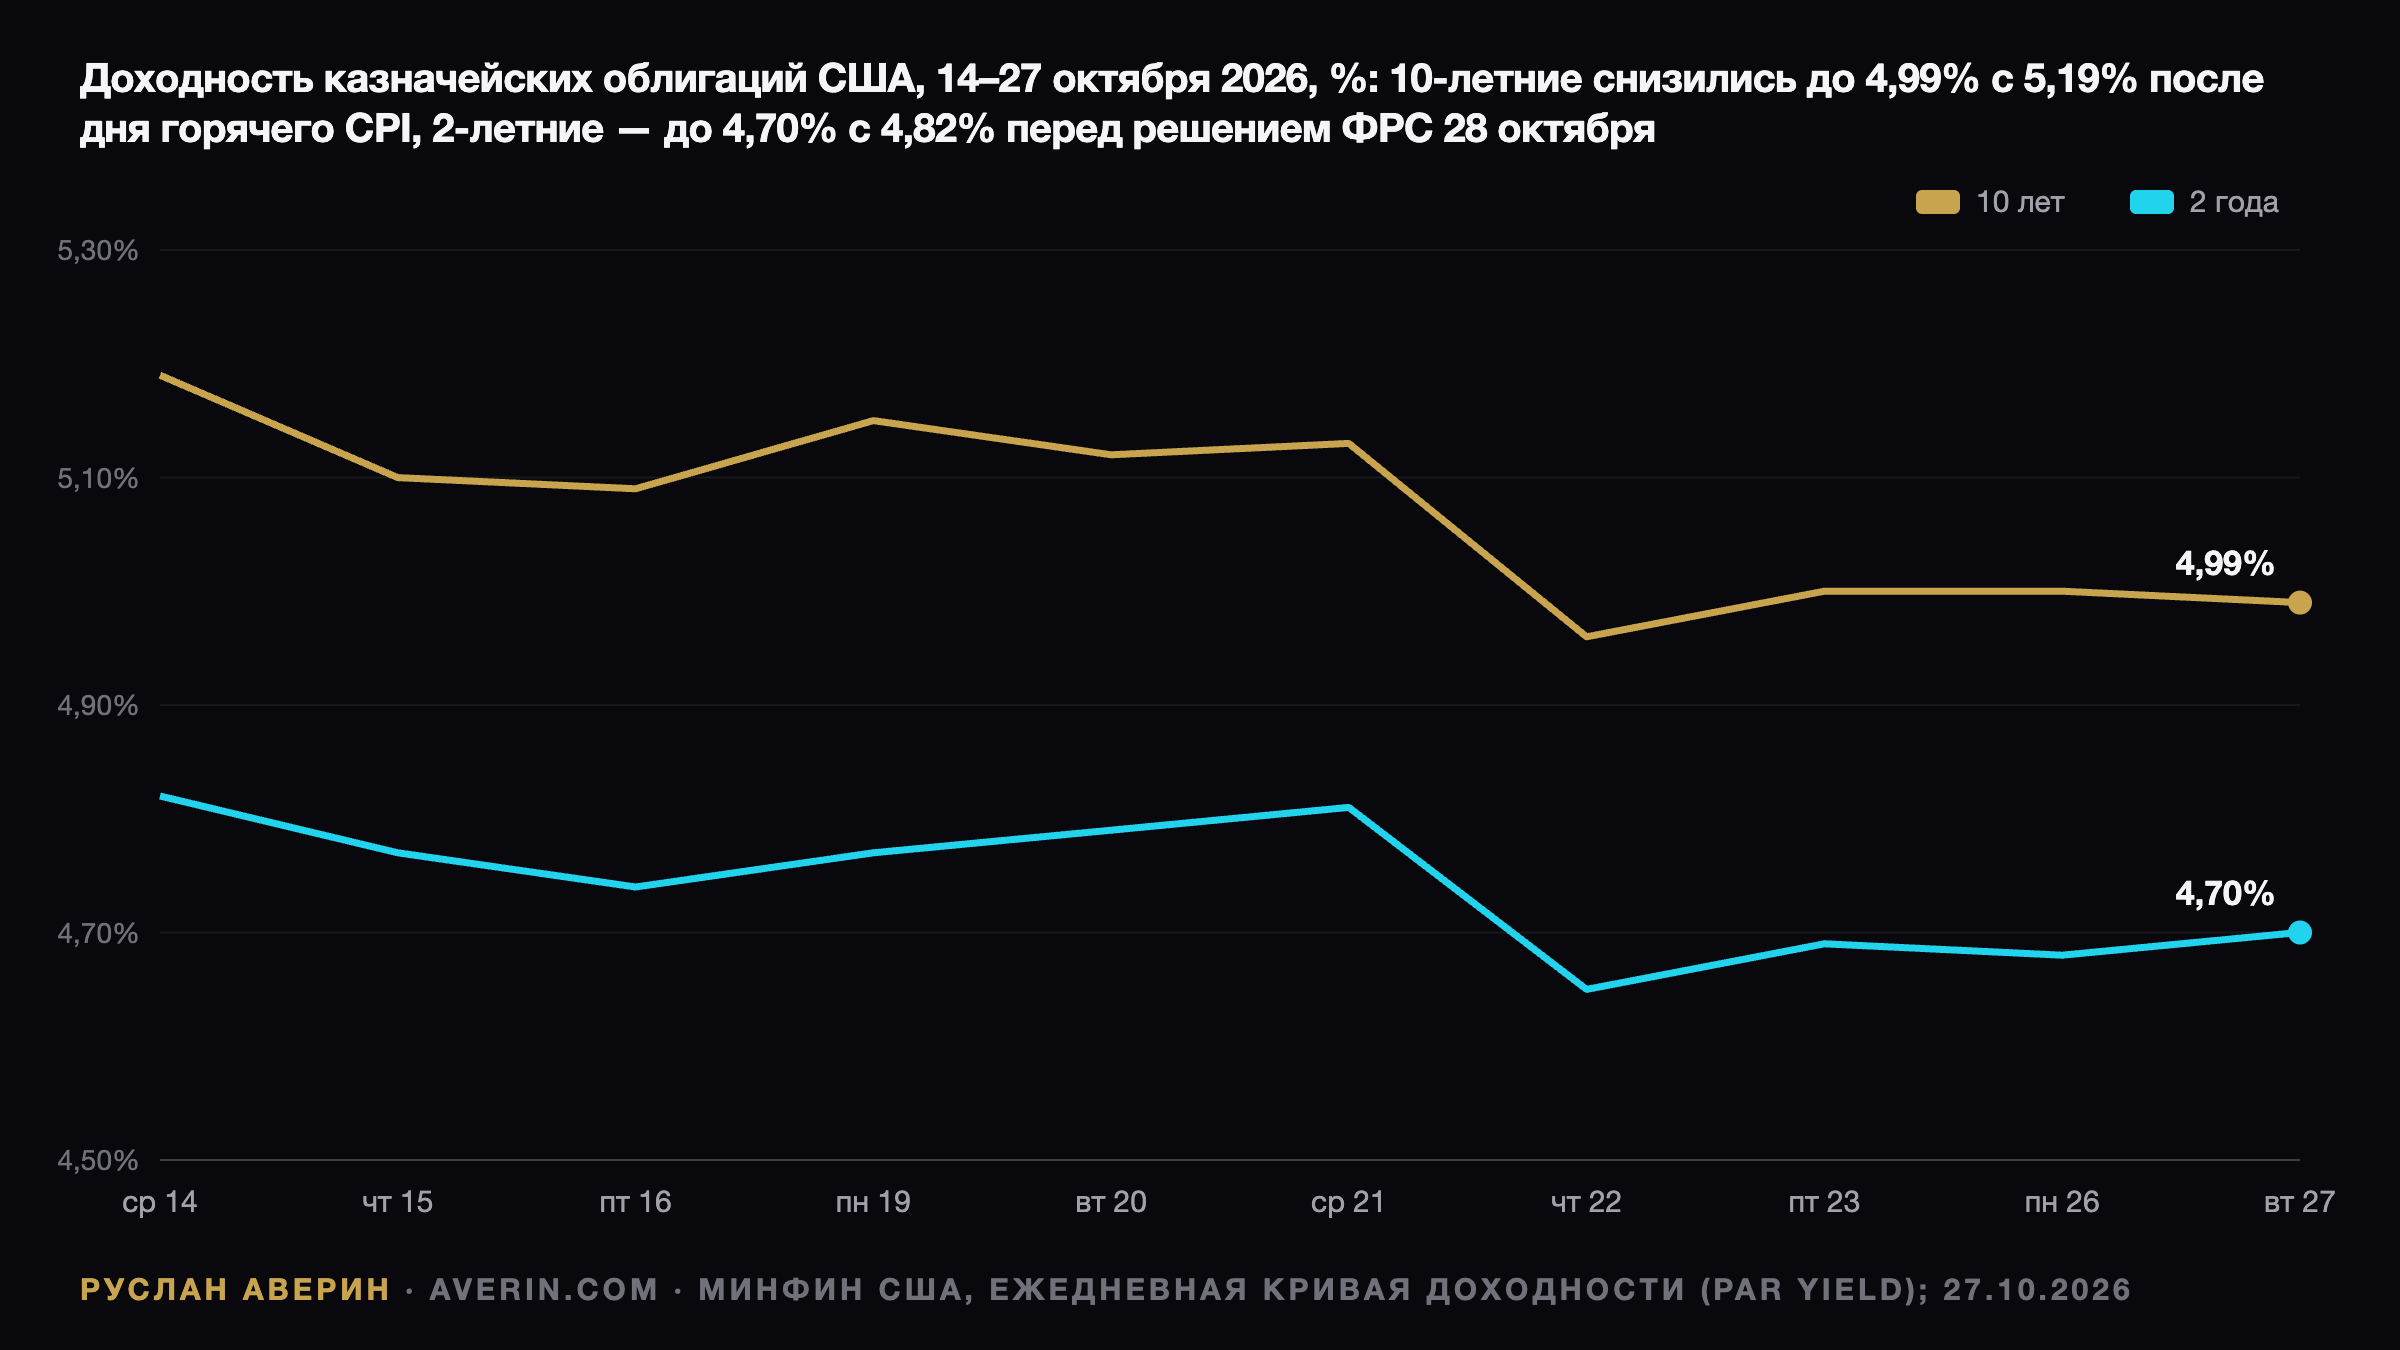
- Treasuries: 2-летние 4,70%, 10-летние 4,99%.
- Доллар: индекс доллара 102,32, референсный курс ЕЦБ $1,1150 за евро.
Гривна принимает решения через кросс-курс
Официальные курсы Национального банка Украины на 28 октября — 45,6008 грн за доллар и 50,8522 грн за евро. Доллар находится на максимуме 2026 года и на 8,1% выше отметки 2 января, когда курс составлял 42,1701. Евро за тот же период подорожал только на 2,6% против 49,5499 грн — сказалось снижение мирового EUR/USD.
Механика проста: курс доллара НБУ удерживает интервенциями, а курс евро фактически пересчитывается из глобального EUR/USD. Два официальных курса 28 октября дают примерно 1,115 доллара за евро — ровно столько же, сколько референсный курс ЕЦБ. Укрепление доллара после заседания ФРС удешевляет евро в гривне даже при неизменном USD/UAH.
НБУ принимает решение по ключевой ставке в один день с ЕЦБ — 29 октября в 14:00 по Киеву. Сейчас она составляет 16%, и это главный внутренний ориентир для депозитных предложений украинских банков и доходности гривневых инструментов.
ЕЦБ: ужесточение, которое уже сделал рынок облигаций
За 2026 год ЕЦБ поднимал ставку дважды — в июне и сентябре, после восьми снижений, начавшихся в июне 2024 года. Шаг 10 сентября увеличил депозитную ставку с 2,25% до 2,50%. Сентябрьские проекции регулятора предполагали инфляцию без энергии и продовольствия на уровне 2,5% в 2026 году, 2,6% в 2027-м и 2,3% в 2028-м.
Факт оказался хуже прогноза. По окончательной оценке Eurostat, годовая инфляция в еврозоне в сентябре составила 3,8% против 3,2% в августе. Энергия подорожала на 18,9% за год и добавила к общему индексу 1,71 процентного пункта. Услуги дали 3,2%, неэнергетические промышленные товары — 1,1%.
Тем не менее пауза остаётся базовым ожиданием, и причина — долговой рынок. Доходность 10-летних облигаций Франции 22 октября превысила 5,1%, максимум за 24 года. Карстен Бжески (Carsten Brzeski) из ING оценивает рост доходности немецких бумаг с сентября как эквивалент ещё одного повышения на четверть пункта, а французских — ближе к половине пункта.
Лагард 17 октября в Бангкоке признала, что более жёсткие условия финансирования «замедлят рост и ослабят перенос цен сильнее, чем предполагалось в нашей сентябрьской оценке». Президент Бундесбанка Йоахим Нагель (Joachim Nagel) занял противоположную позицию: «работа пока не закончена». Рынок свопов закладывает 5,3% вероятности шага на четверть пункта на этой неделе против 16,7% в начале октября и почти 84% — на 17 декабря.
ФРС: пауза, у которой должен быть жёсткий подтекст
Ожидания по ФРС в октябре развернулись дважды. После публикации сентябрьского CPI, 14 октября, CME FedWatch давал 41,5% на повышение на четверть процентного пункта уже на этом заседании. К 16 октября инструмент показывал 72,3% за сохранение ставки, а 27 октября CNBC оценил шанс повышения на этой неделе примерно в 10% при вероятности декабрьского шага выше 80%.
Опрос CNBC Fed Survey среди 30 управляющих, стратегов и экономистов дал близкую картину: 93% ждут паузы сейчас и 76% — повышения в декабре, причём респонденты допускают как минимум два голоса против, поданных в пользу ужесточения.
Данные по инфляции работают на «ястребов»: сентябрьский CPI ускорился до 3,7% годовых против 3,4% в августе, а базовый показатель вырос до 2,6% при консенсусе 2,5%. Сентябрьский PCE — предпочитаемый ФРС ориентир — выходит в четверг, 29 октября, уже после заседания.
Против немедленного шага играет фактор времени. Сентябрьскому повышению всего шесть недель, и пропуск октября «даёт чиновникам больше времени оценить тенденции в данных», отметил Бретт Райан (Brett Ryan) из Deutsche Bank. Промежуточные выборы в США состоятся 3 ноября — через шесть дней после решения.
Облигации к заседанию успокоились: доходность 10-летних Treasuries снизилась с 5,19% 14 октября до 4,99% 27 октября, 2-летних — с 4,82% до 4,70%. Сам Уорш сигналов не даёт: в Бангкоке 16 октября он заявил, что «не предрешает исход заседаний», поскольку «это новая глава в ФРС». Goldman Sachs трактует это как паузу в октябре и «второе и последнее повышение в декабре».
Четыре исхода и их цена для активов
| Сценарий | Доллар | Евро | Облигации | Гривна |
|---|---|---|---|---|
| ФРС на паузе, ЕЦБ на паузе (базовый) | Зависит от тона Уорша по декабрю | Мало изменений, если Лагард сохранит уклон к ужесточению | Короткие бумаги стабильны, 10-летние около 5% | Официальные курсы следуют за кроссом, темп задаёт НБУ |
| ФРС на паузе, ЕЦБ повышает | Слабее к евро | Крепче | Доходность Bund и OAT растёт, французский спред под давлением | Евро дороже в гривне |
| ФРС повышает, ЕЦБ на паузе | Крепче | Слабее, продолжая падение от $1,16 | Первой растёт доходность 2-летних Treasuries | Евро дешевле, доллар устойчив в гривне |
| ФРС повышает, ЕЦБ повышает | Разнонаправленно | Разнонаправленно | Глобальная доходность растёт с обеих сторон | Евро примерно стабилен, мировая доходность конкурирует с гривневыми активами |
Последние шесть недель показали, насколько тон важнее самого действия: референсный курс ЕЦБ упал с $1,1616 10 сентября, в день повышения ставки европейским регулятором, до $1,1150 27 октября — примерно на 4%. Ужесточал политику ЕЦБ, а выиграл доллар.
По оценке аналитика Руслана Аверина, евро сейчас реагирует скорее на энергетику и французский бюджетный риск, чем на риторику ЕЦБ: еврозона остаётся нетто-импортёром энергии, а спред OAT добавляет премию за риск. Отсюда вывод о потенциале движений — неожиданное повышение ЕЦБ даст максимальную амплитуду по EUR/USD, а повышение ФРС — по доходности Treasuries.
Что отслеживать в ближайшие дни
- 28 октября, 20:00 и 20:30 по Киеву: заявление ФРС, особые мнения, затем комментарии Уорша о декабре.
- 29 октября, 14:00 по Киеву: решение НБУ по ключевой ставке.
- 29 октября, 14:30 по Киеву: сентябрьская инфляция PCE в США.
- 29 октября, 15:15 по Киеву: решение ЕЦБ, пресс-конференция Лагард в 15:45.
- 3 ноября: промежуточные выборы в США.
- 8–9 декабря и 17 декабря: заседания ФРС и ЕЦБ, на которые рынки ставят следующие повышения.