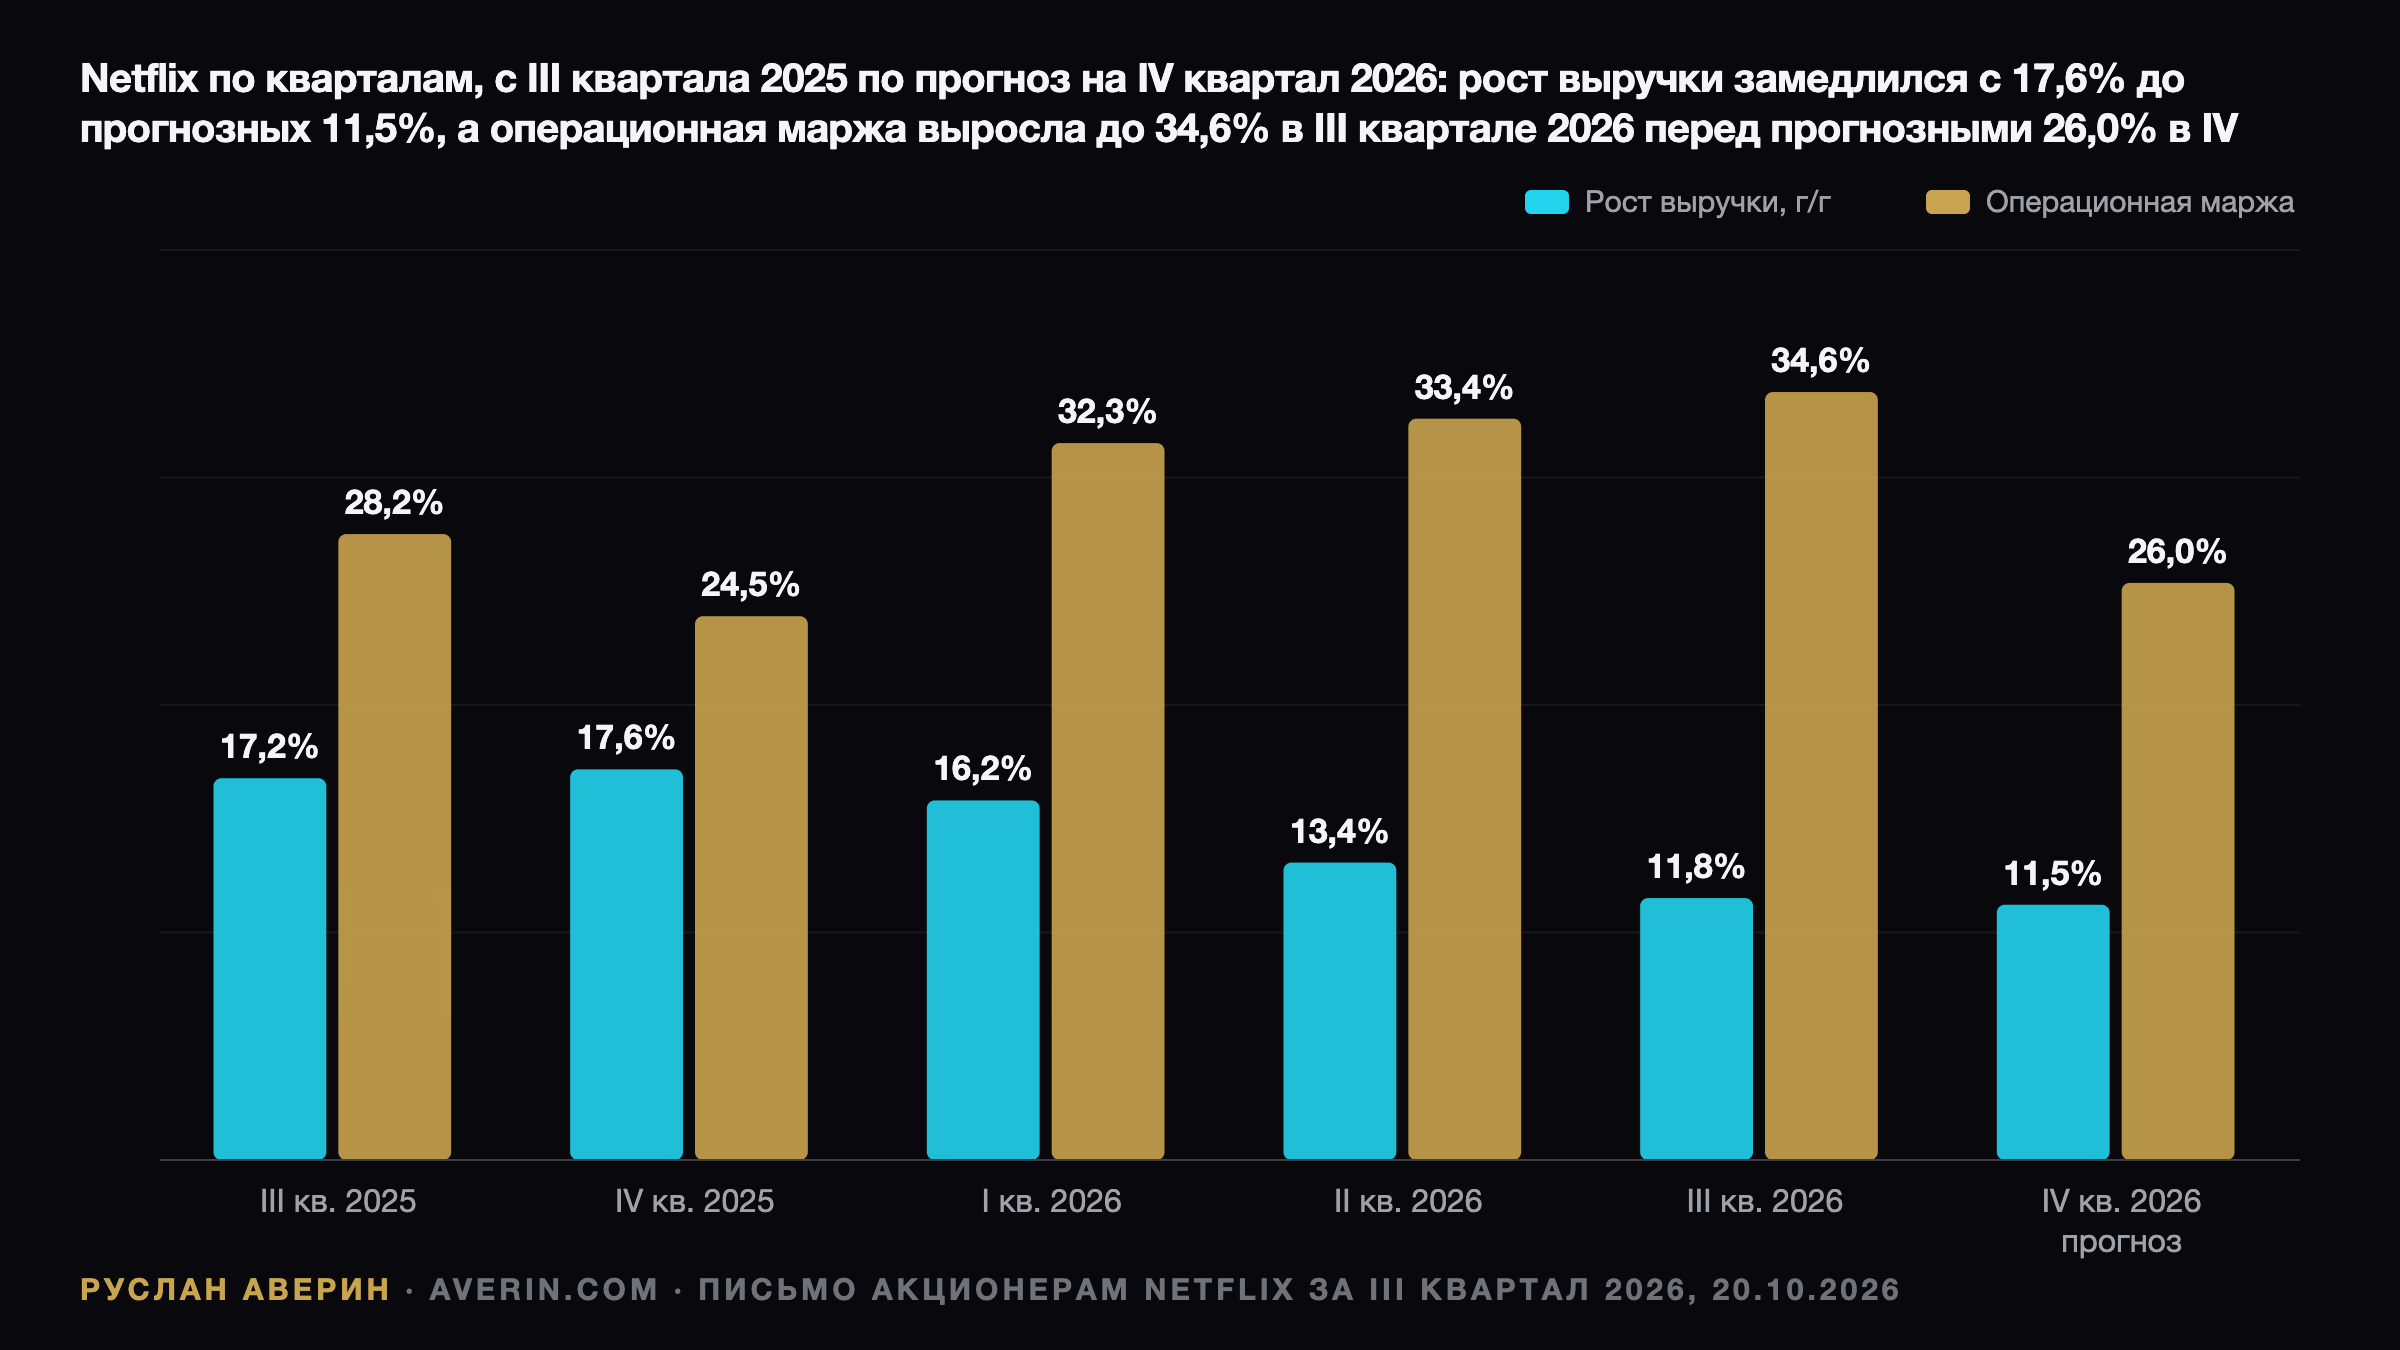
Квартальная отчётность Netflix за июль–сентябрь 2026 года дала рынку редкое сочетание: прибыль выше консенсуса и одновременно распродажу в котировках. Разводнённая прибыль составила $0,87 на акцию при ожиданиях $0,82 у аналитиков, опрошенных LSEG, сообщает CNBC. Выручка $12,87 млрд совпала с прогнозом. Но реакцию инвесторов определили две другие строки — ориентир на четвёртый квартал и урезанный рекламный план.
Рекламный ориентир: минус $300 млн к амбиции
Самой болезненной для рынка оказалась рекламная строка. Netflix теперь ожидает рекламную выручку в 2026 году около $2,7 млрд против примерно $3 млрд ранее — снижение примерно на 10%. Причину компания сформулировала как «несколько более медленным, чем ожидалось, внедрением некоторых возможностей рекламного продукта».
В абсолютных величинах потеря скромная: $300 млн — это около 0,6% годовой выручки, причём подписочная выручка, по заявлению компании, превзошла её собственный план. Но именно реклама должна была стать двигателем роста после того, как эффект от повышения цен и борьбы с передачей паролей исчерпает себя.
«Сейчас мы немного отстаём от нашей амбициозной цели на год», — сказал во время звонка с аналитиками со-генеральный директор Грег Питерс (Greg Peters), передаёт CNBC. Запуск тарифа с рекламой ещё в 15 странах в 2027 году, начиная с марта, компания сохранила в планах.
Как отреагировали котировки
Во вторник, 20 октября, до публикации отчёта акции закрылись на $68,69, потеряв за день 1,66%. На расширенных торгах бумаги упали примерно на 6%, сообщил CNBC, а 21 октября на премаркете торговались примерно на 6% ниже, по данным Yahoo Finance. На момент написания статьи основная сессия ещё не открылась.
Это не первая такая реакция. После результатов второго квартала 16 июля бумаги на следующий день упали на 7,3%, с $74,35 до $68,95. Закрытие 20 октября против $93,76 на конец 2025 года означает минус 26,7% с начала года, а от рекордного закрытия $133,91 от 30 июня 2025 года — минус 48,7%.
Что показал сам квартал
Данные ниже взяты из письма акционерам, поданного Netflix в SEC 20 октября.
| Показатель | Q3 2026 | Изменение год к году |
|---|---|---|
| Выручка | $12 874 млн | +11,8% (11% в постоянной валюте) |
| Операционная прибыль | $4 459 млн | +37% |
| Операционная маржа | 34,6% | против 28,2% |
| Чистая прибыль | $3 664 млн | — |
| Разводнённая EPS | $0,87 | +49% с $0,59 |
| Свободный денежный поток | $2 884 млн | против $2 660 млн |
Компания прямо указала источник превышения: операционная прибыль и маржа оказались выше прогноза «в первую очередь из-за распределения расходов во времени» плюс небольшое превышение по выручке. По сути, часть прибыли третьего квартала была позаимствована у четвёртого.
По регионам картина ровная: США и Канада прибавили 11%, Европа, Ближний Восток и Африка — 11% (9% в постоянной валюте), Латинская Америка — 17%, Азиатско-Тихоокеанский регион — 12%. Отток подписчиков улучшился год к году в мире и в США и оказался лучше прогноза.
Ориентиры на четвёртый квартал и год
На четвёртый квартал Netflix ожидает выручку $13 442 млн, рост на 11,5%. Yahoo Finance оценивал консенсус в $13,51 млрд — то есть прогноз компании ниже примерно на $68 млн, или на 0,5%. Промах крошечный, но он продолжает неприятный для инвесторов тренд.
Операционная маржа четвёртого квартала заложена на уровне 26,0% против 24,5% годом ранее и включает около 120 базисных пунктов расходов на сокращения. Операционная прибыль ожидается в $3 500 млн против $4 459 млн в завершившемся квартале, разводнённая EPS — $0,67 против $0,56 годом ранее.
По итогам года компания ориентируется на выручку $51,1 млрд и рост на 13%. Это нижняя граница июльского диапазона $51,0–51,4 млрд и на 0,2% ниже его середины; консенсус LSEG составлял $51,2 млрд. Цель по операционной марже на 2026 год — 31,5% против 29,5% в 2025-м, что предполагает рост операционной прибыли более чем на 20%.
Часы просмотра: цифра, которой не было
В письме акционерам тема обозначена без обиняков: «Мы знаем, что у инвесторов есть определённые опасения насчёт роста часов просмотра». Компания утверждает, что реакция аудитории на повышение цен в 2026 году показывает здоровую вовлечённость, но глобальный показатель роста часов просмотра за квартал так и не раскрыла.
Единственная приведённая цифра касается Индии: часы просмотра там выросли на 24%, а выручка — примерно на 18% в постоянной валюте. Между тем рост выручки замедлялся три квартала подряд — с 17,6% в четвёртом квартале 2025 года до нынешних 11,8%, — и прогноз подразумевает четвёртое замедление, до 11,5%.
Сокращения и новая команда по контенту
В марже четвёртого квартала учтены расходы на реструктуризацию, объявленную 14 октября. Netflix сокращает около 6% персонала, примерно 1 000 человек, в основном в продуктовом, технологическом, юридическом и HR-подразделениях, следует из служебной записки, которую получил CNBC. Годовой прогноз маржи включает около 30 базисных пунктов этих расходов.
Директор по контенту Бела Баджария (Bela Bajaria) покидает должность, её место занимает бывший топ-менеджер Disney Питер Райс (Peter Rice). Менеджмент подал сокращения как способ «продолжать агрессивно инвестировать в направления с высокой отдачей».
Выкуп, долг и оценка
Падение котировок Netflix использует для выкупа. В третьем квартале компания выкупила 63,9 млн акций на $4,8 млрд — крупнейший квартальный объём в её истории. Остаток одобренной программы — $22,3 млрд, за девять месяцев потрачено $10,8 млрд, число разводнённых акций сократилось до 4 195 млн с 4 340 млн, то есть на 3,3%.
На конец сентября валовой долг составлял $15,3 млрд, денежные средства — $8,2 млрд, чистый долг — $7,1 млрд. Прогноз свободного денежного потока на 2026 год снижен примерно до $12,0 млрд с $12,5 млрд, в основном из-за сделки с недвижимостью, закрытие которой планируется в четвёртом квартале.
При закрытии во вторник капитализация составляла около $286 млрд, а мультипликатор к форвардной прибыли — 19,0 по данным stockanalysis.com. Для бизнеса, прогнозирующего рост операционной прибыли на 20%, это недорого; спор идёт об устойчивости такого роста.
Четыре теста вместо вердикта
По оценке аналитика Руслана Аверина, сам квартал не ломает историю с прибылью: маржа растёт, денежный поток сильный, количество акций быстро сокращается — изменилась лишь уверенность в двигателе выручки. Разграничить «возможность для покупки» и «ловушку стоимости» помогут четыре проверки.
Первая — реклама в первом полугодии 2027 года: если отложенные функции выйдут, а 15 новых рынков ускорят рост, снижение на $300 млн останется вопросом сроков. Вторая — часы просмотра: нужен рост просмотров, а не только терпимость подписчиков к ценам. Третья — январский прогноз на 2027 год: рост выручки ниже 10% при неизменной марже оправдает мультипликатор 19.
Четвёртая проверка — контент эпохи Райса, включая линейку четвёртого квартала с матчами NFL и боем Фьюри — Джошуа. Снижение прогноза остаётся возможностью, пока причина — задержка, и превращается в ловушку, когда каждый квартал приносит чуть более низкую цифру. Судя по двум последним отчётам, рынок склоняется ко второму сценарию.