Дата, вокруг которой построен весь план
Семаглутид — молекула внутри Ozempic и Wegovy — теряет эксклюзивность в США в 2032 году, а США приносят больше половины продаж Novo Nordisk. Майк Доустдар, находящийся в должности генерального директора год, сам назвал это «слоном в комнате» и дал ответ, вокруг которого была построена вся лондонская презентация понедельника.
Формулировка звучала так: «Мы планируем выйти по другую сторону потери эксклюзивности более крупной компанией, чем сегодня, и гораздо более диверсифицированной её версией». Зал в Лондоне снимали ради того, чтобы показать, как выглядит бизнес после Wegovy. Инвесторы вынесли свой вердикт до конца торговой сессии.
Минус 16 млрд долларов за одну сессию
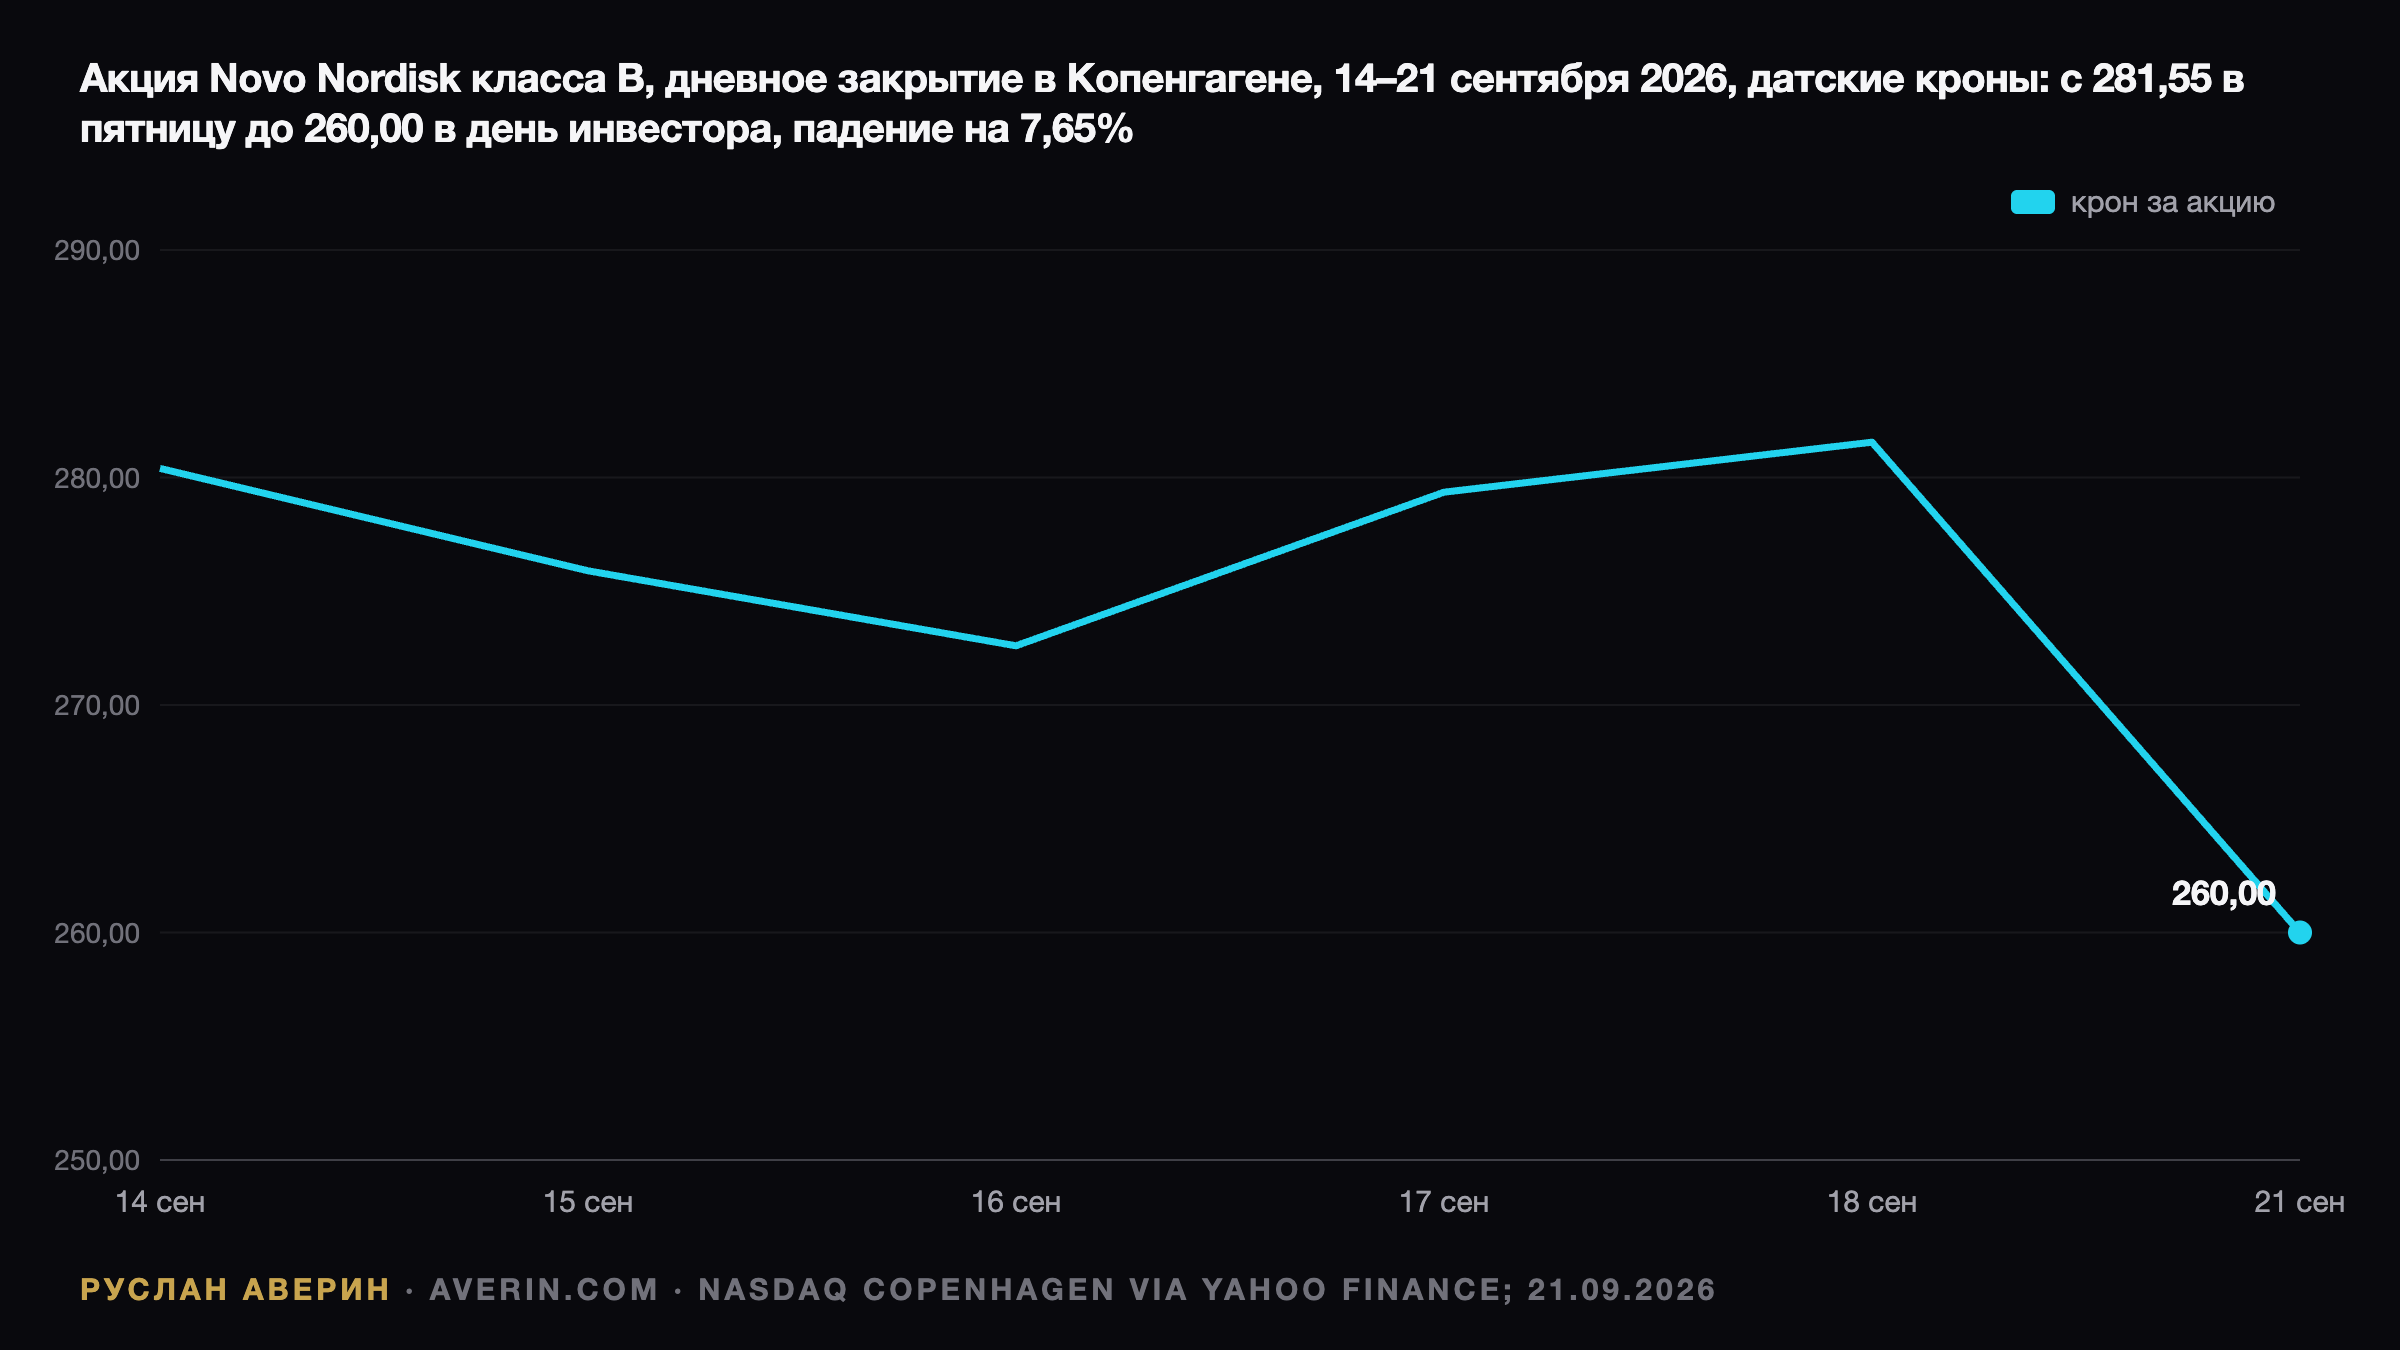
Торги открывались выше пятничного уровня, на 284,30 кроны. На минимуме дня бумага теряла 8,4%, опустившись до 257,90 кроны, а закрылась в Копенгагене на 260,00 кроны — на 7,65% ниже пятничных 281,55 кроны. Это снимает примерно $16 млрд с компании, которая на выходных стоила около $207 млрд.
Важна причина. Не отчётность, не регуляторное решение и не внешний шок: уронила бумагу именно презентация собственного дня инвестора. Reuters сообщил, что менеджмент неоднократно продавливали по ценам и по поглощениям — то есть по темам, которые в опубликованный список целей попали в самой общей форме.
Девять амбиций без единого процента
Компания называет это амбициями, а не прогнозом, и в релизе оговорка сформулирована языком юристов: цели «по своей природе неопределённые», отсчёт идёт от базы 2026 года, и они «не являются финансовым прогнозом или ориентиром». С этой поправкой список выглядит следующим образом.
| Амбиция | Цель | Срок |
|---|---|---|
| Рост продаж | на уровне группы из 14 крупных фармкомпаний | 2026–2030 |
| Операционная маржа | «в целом стабильная», скорректированная | 2026–2030 |
| Дивиденд | сохранение «привлекательного дивиденда на акцию» | постоянно |
| Продажи пайплайна, с поправкой на риск | более 150 млрд крон, около $23 млрд | 2035 |
| Новые препараты с потенциалом блокбастера | более пяти | 2030 |
| Программы поздних стадий | минимум пять в ожирении и диабете, минимум пять в других областях | 2030 |
| Мощности по таблеткам от ожирения | рост в десять раз, хватит на 15 млн пациентов | конец десятилетия |
| Охват пациентов | более 60 млн | 2030 |
| Поглощения | баланс «может выдержать» сделки крупнее точечных | не входят в цели |
Почему сравнение с группой прочитали как понижение
В первой строке таблицы нет числа, и рынок подставил его сам. Расти «на уровне» Lilly, AstraZeneca, Gilead, Johnson & Johnson, AbbVie, Novartis, Sanofi, Roche, GSK, Amgen, Merck, Biogen, Pfizer и Bristol Myers Squibb означает расти как средняя крупная фармкомпания. Эван Сигерман из BMO оценил подразумеваемую цифру примерно в 3,6% в год.
По его словам, эта величина «уже в цене», а «бремя доказательства» остаётся на менеджменте. Маркус Маннс из Union Investment заявил, что прогноз продаж до 2030 года и стабильная маржа «не впечатлили», а патентный обрыв 2032 года не разобрали как следует. Три года назад Novo наращивала продажи более чем на 30% в год.
Индианаполис как точка отсчёта
Тогда же компания была самой дорогой в Европе. Цель расти как Pfizer и Bristol — признание, что рост рынка ожирения принадлежит кому-то другому. Лента показала кому: Eli Lilly торговалась выше в Нью-Йорке, когда Копенгаген закрывался. У Lilly сильнее инъекционный препарат, прогноз выручки на 2026 год — $82–85 млрд, и уже в запуске одобренная таблетка Foundayo с приёмом раз в сутки.
Ответ Novo зашит в строку про мощности: рост производства таблеток в десять раз, чтобы обеспечить 15 млн пациентов к концу десятилетия. Ответ по сути верный, но до его реализации четыре года — срок, за который позиции в новой категории успевают закрепиться за конкурентом.
Пайплайн: 150 млрд крон, отнесённые на 2035 год
У цифры в 150 млрд крон, около $23 млрд, та же проблема, что и у первой строки. Это показатель 2035 года, скорректированный на риск той самой компанией, которой пайплайн принадлежит, он включает уже известные активы и исключает поглощения. CagriSema, комбинация, принимающая эстафету у Wegovy, выходит в начале следующего года.
Более высокие дозы и отдельный cagrilintide запланированы на 2028 год. На этом фоне самая свежая реальная новость по пайплайну — провал: ziltivekimab снизил свои маркеры в исследовании ZEUS, но не снизил число инфарктов и смертей, а 7 сентября компания остановила исследования HERMES и ATHENA после того, как наблюдательный комитет увидел «низкую вероятность» другого результата.
Что уже заложено в котировку
Закрытие 21 сентября на 260,00 кроны при изменении за день −7,65% и диапазоне 257,90 – 284,30 кроны означает, что бумага примерно на 32% ниже уровня первой недели января 2026 года, когда она стоила 381,45 кроны, и примерно на три четверти ниже пика июня 2024 года, когда котировка держалась чуть выше 1 000 крон.
Диапазон ADR за 52 недели — $35,12 – $64,16. Цена к прибыли около 10,7, дивидендная доходность около 3,2% при $1,28 на акцию, капитализация около $191 млрд. Десять-одиннадцать прибылей — стандартная плата за фармкомпанию, чей основной продукт уходит в дженерики внутри горизонта прогноза, а замена ещё не в продаже.
Медвежий и бычий сценарии
Медвежья версия проста: цены на инъекционные препараты в США уже падают под политическим давлением и давлением аптечного компаундинга, в гонке таблеток есть лидер