Лондонський зал, який коштував 16 мільярдів доларів
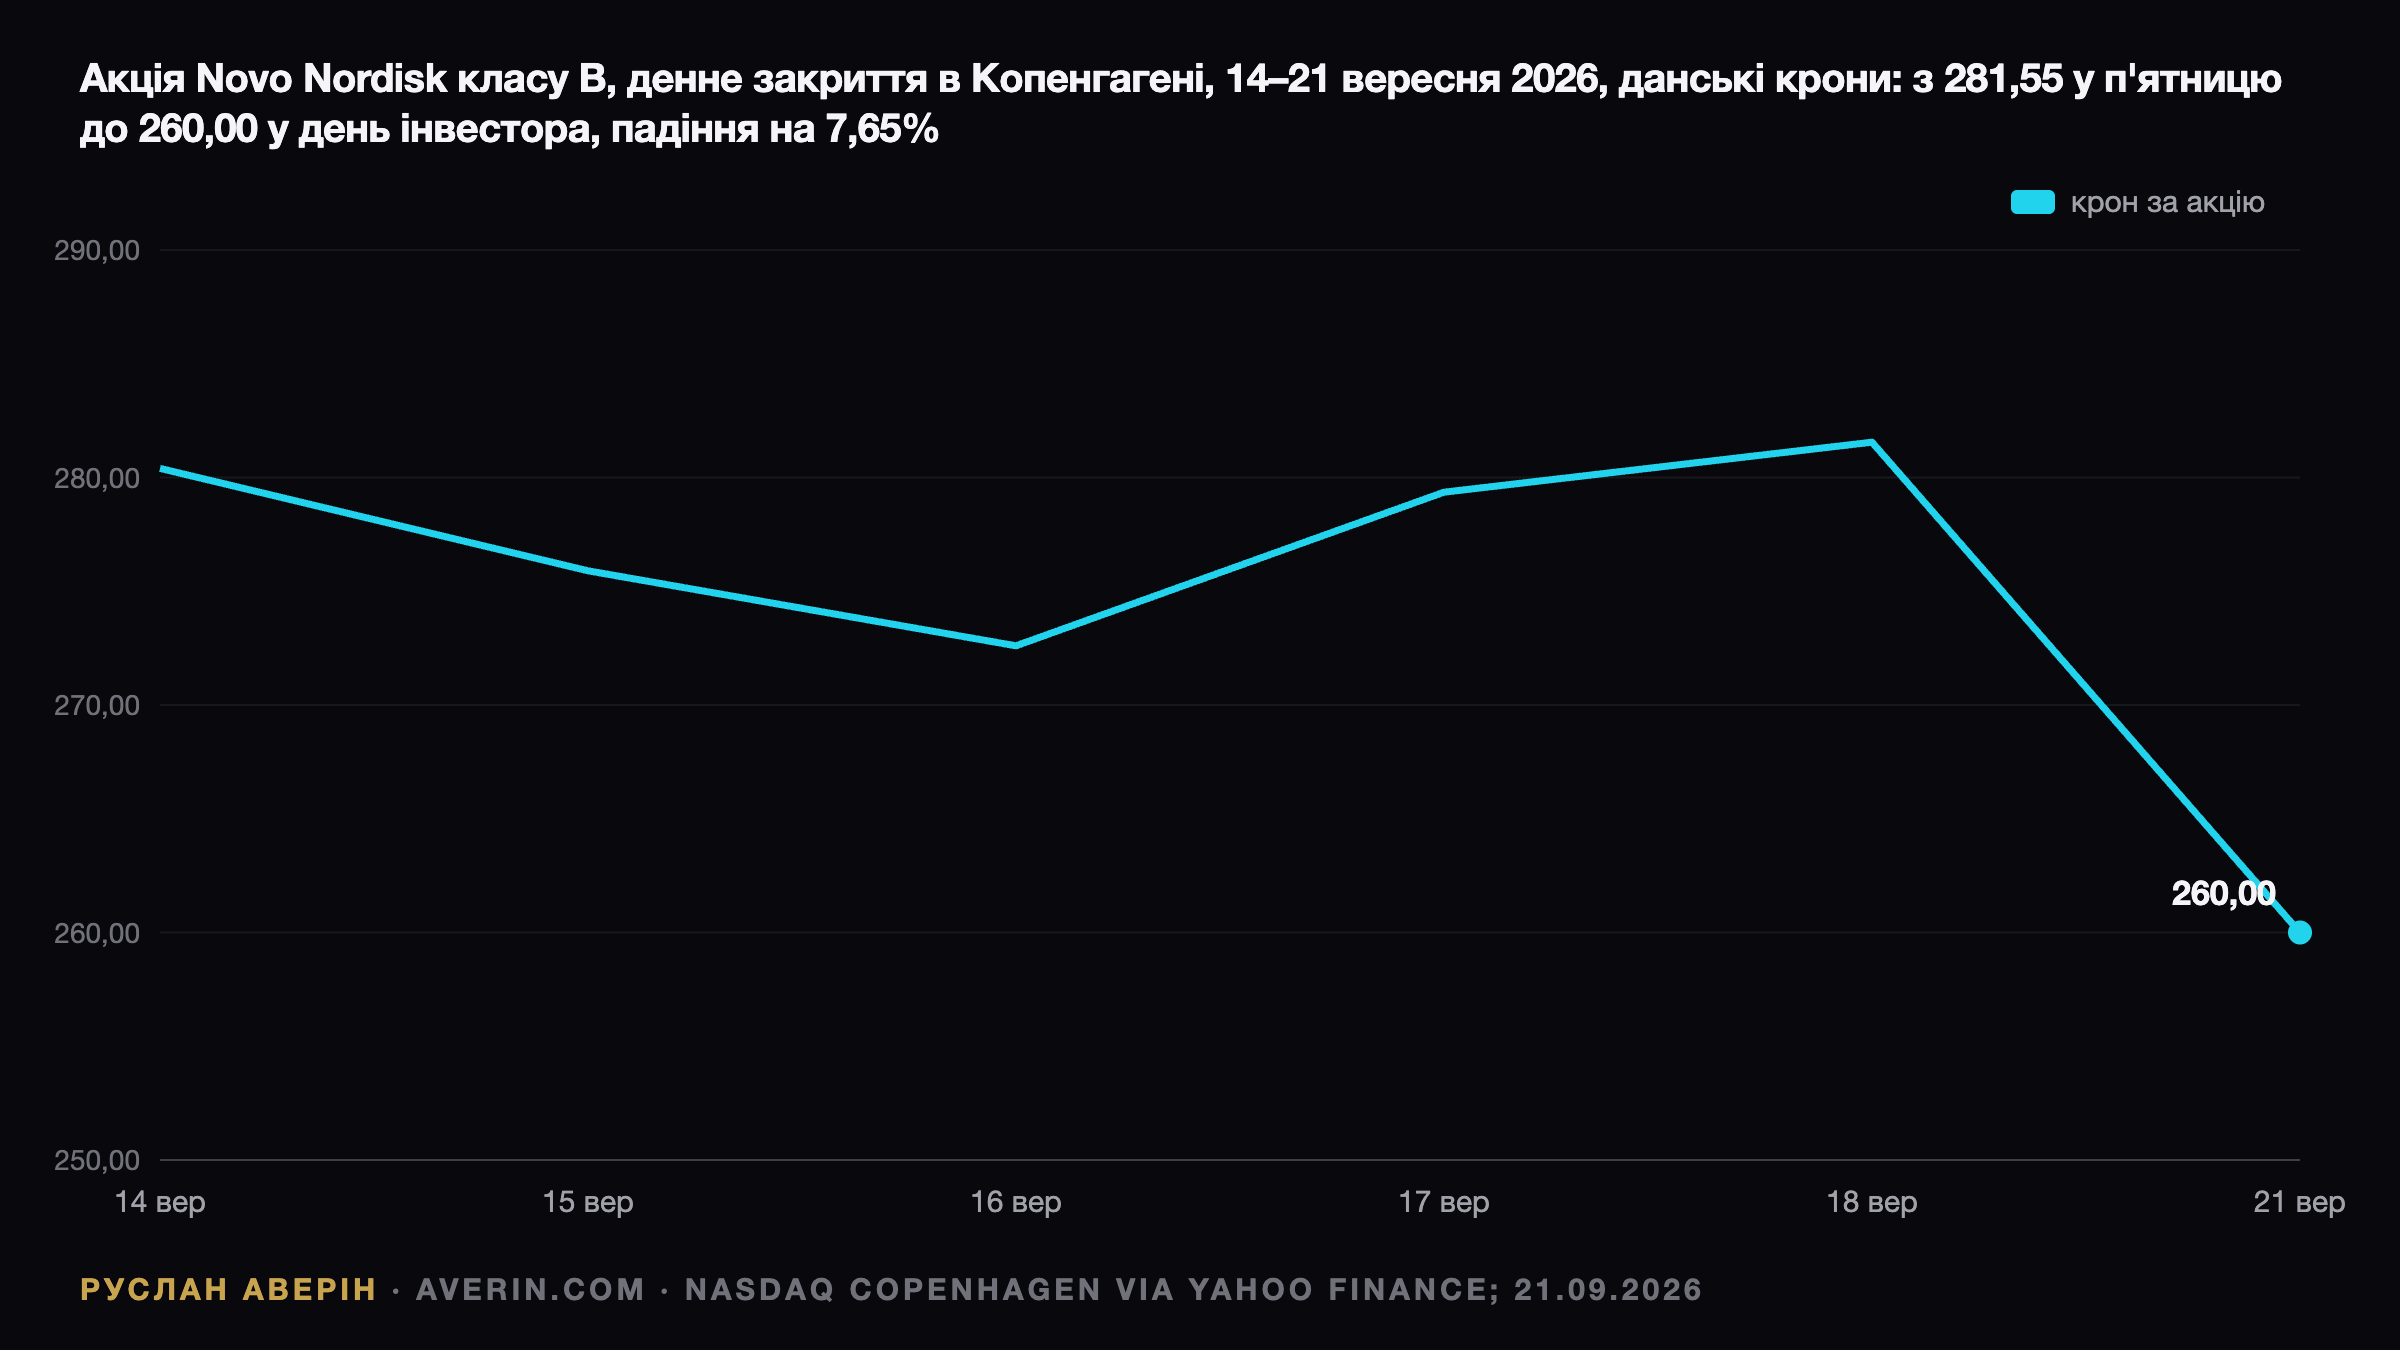
У понеділок Novo Nordisk зібрала інвесторів у Лондоні, щоб показати контури компанії епохи «після Wegovy». Торги стартували на 284,30 крони, у моменті папір просідав на 8,4%, а в Копенгагені сесія завершилася на 260,00 крони — на 7,65% нижче за п'ятничні 281,55 крони. Мінімум дня — 257,90 крони. З капіталізації, яка на вихідних становила близько $207 млрд, зникло приблизно $16 млрд.
Слон у кімнаті має конкретну дату
Майк Доустдар, який очолює компанію рік, не став обходити головне питання. Семаглутид — молекула всередині Ozempic і Wegovy — втрачає ексклюзивність у США у 2032 році, а США дають більше половини продажів Novo. Керівник сам назвав це «слоном у кімнаті» й сформулював тезу, довкола якої будувався весь день: «Ми плануємо вийти по інший бік втрати ексклюзивності більшою компанією, ніж сьогодні, і значно диверсифікованішою її версією».
Дев'ять амбіцій, жодного гайденсу
Компанія підкреслює: це амбіції, а не прогноз. Формулювання релізу юридичні — цілі «за своєю природою невизначені», відлік ведеться від бази 2026 року, і це «не є фінансовим прогнозом чи орієнтиром». Саме таке застереження знімає з менеджменту зобов'язання звітувати за кожен пункт, і саме воно частково пояснює реакцію ринку.
| Амбіція | Ціль | Термін |
|---|---|---|
| Зростання продажів | на рівні групи з 14 великих фармкомпаній | 2026–2030 |
| Операційна маржа | «загалом стабільна», скоригована | 2026–2030 |
| Дивіденд | збереження «привабливого дивіденду на акцію» | постійно |
| Продажі пайплайну з поправкою на ризик | понад 150 млрд крон, близько $23 млрд | 2035 |
| Нові препарати з потенціалом блокбастера | понад п'ять | 2030 |
| Програми пізніх стадій | щонайменше п'ять в ожирінні та діабеті, щонайменше п'ять в інших напрямах | 2030 |
| Потужності з таблеток від ожиріння | зростання в десять разів, вистачить на 15 млн пацієнтів | кінець десятиліття |
| Охоплення пацієнтів | понад 60 млн | 2030 |
| Поглинання | баланс «здатен витримати» угоди більші за точкові | не входять у цілі |
Чому «як у групи» прозвучало як капітуляція
У першому рядку таблиці немає числа, тож ринок підставив його самостійно. Зростати на рівні Lilly, AstraZeneca, Gilead, Johnson & Johnson, AbbVie, Novartis, Sanofi, Roche, GSK, Amgen, Merck, Biogen, Pfizer і Bristol Myers Squibb означає зростати як середня велика фармкомпанія. Еван Сігерман з BMO оцінив закладену цифру приблизно у 3,6% на рік, назвав її «вже в ціні» й залишив «тягар доведення» на менеджменті.
Маркус Маннс з Union Investment сказав, що прогноз продажів до 2030 року і стабільна маржа «не вразили», а патентний обрив 2032 року не розібрали як слід. Reuters повідомив, що менеджмент неодноразово тиснули щодо цін і щодо поглинань. Контекст робить формулювання болючішим: три роки тому Novo нарощувала продажі більш ніж на 30% на рік і була найдорожчою компанією Європи.
Перегони таблеток, у яких лідирує не Novo
Стрічка того дня показала альтернативу: Eli Lilly торгувалася вище в Нью-Йорку, коли Копенгаген закривався. У Lilly сильніший ін'єкційний препарат, прогноз виручки на 2026 рік — $82–85 млрд, і вже в запуску схвалена таблетка від ожиріння Foundayo з прийомом раз на добу. Відповідь Novo лежить у рядку про потужності: зростання виробництва таблеток у десять разів під 15 млн пацієнтів до кінця десятиліття.
Це технічно правильна відповідь, але до неї чотири роки. Ринок ожиріння формується саме зараз, і покупець, який обрав конкурента у 2026 році, рідко повертається у 2030-му. Тому обіцянка масштабу без проміжних маркерів має обмежену вагу для дисконтування грошових потоків.
150 млрд крон і свіжий провал у пайплайні
Цифра пайплайну має ту саму природу: це показник 2035 року, скоригований на ризик тією самою компанією, якій пайплайн належить, з урахуванням уже відомих активів і без поглинань. CagriSema, комбінація, що має перейняти естафету у Wegovy, виходить на початку наступного року, вищі дози та окремий cagrilintide заплановані на 2028 рік.
Тим часом найсвіжіша реальна новина щодо розробок — негативна. Ziltivekimab, протизапальний кардіопрепарат, знизив свої маркери в дослідженні ZEUS, але не зменшив кількість інфарктів і смертей. Сьомого вересня Novo зупинила ще два дослідження, HERMES та ATHENA, після того як наглядовий комітет побачив «низьку ймовірність» іншого результату.
Що вже закладено в поточну ціну
Ціна до прибутку близько 10,7 при дивідендній дохідності близько 3,2% ($1,28 на акцію) і капіталізації близько $191 млрд — це мультиплікатор компанії, чий основний прод