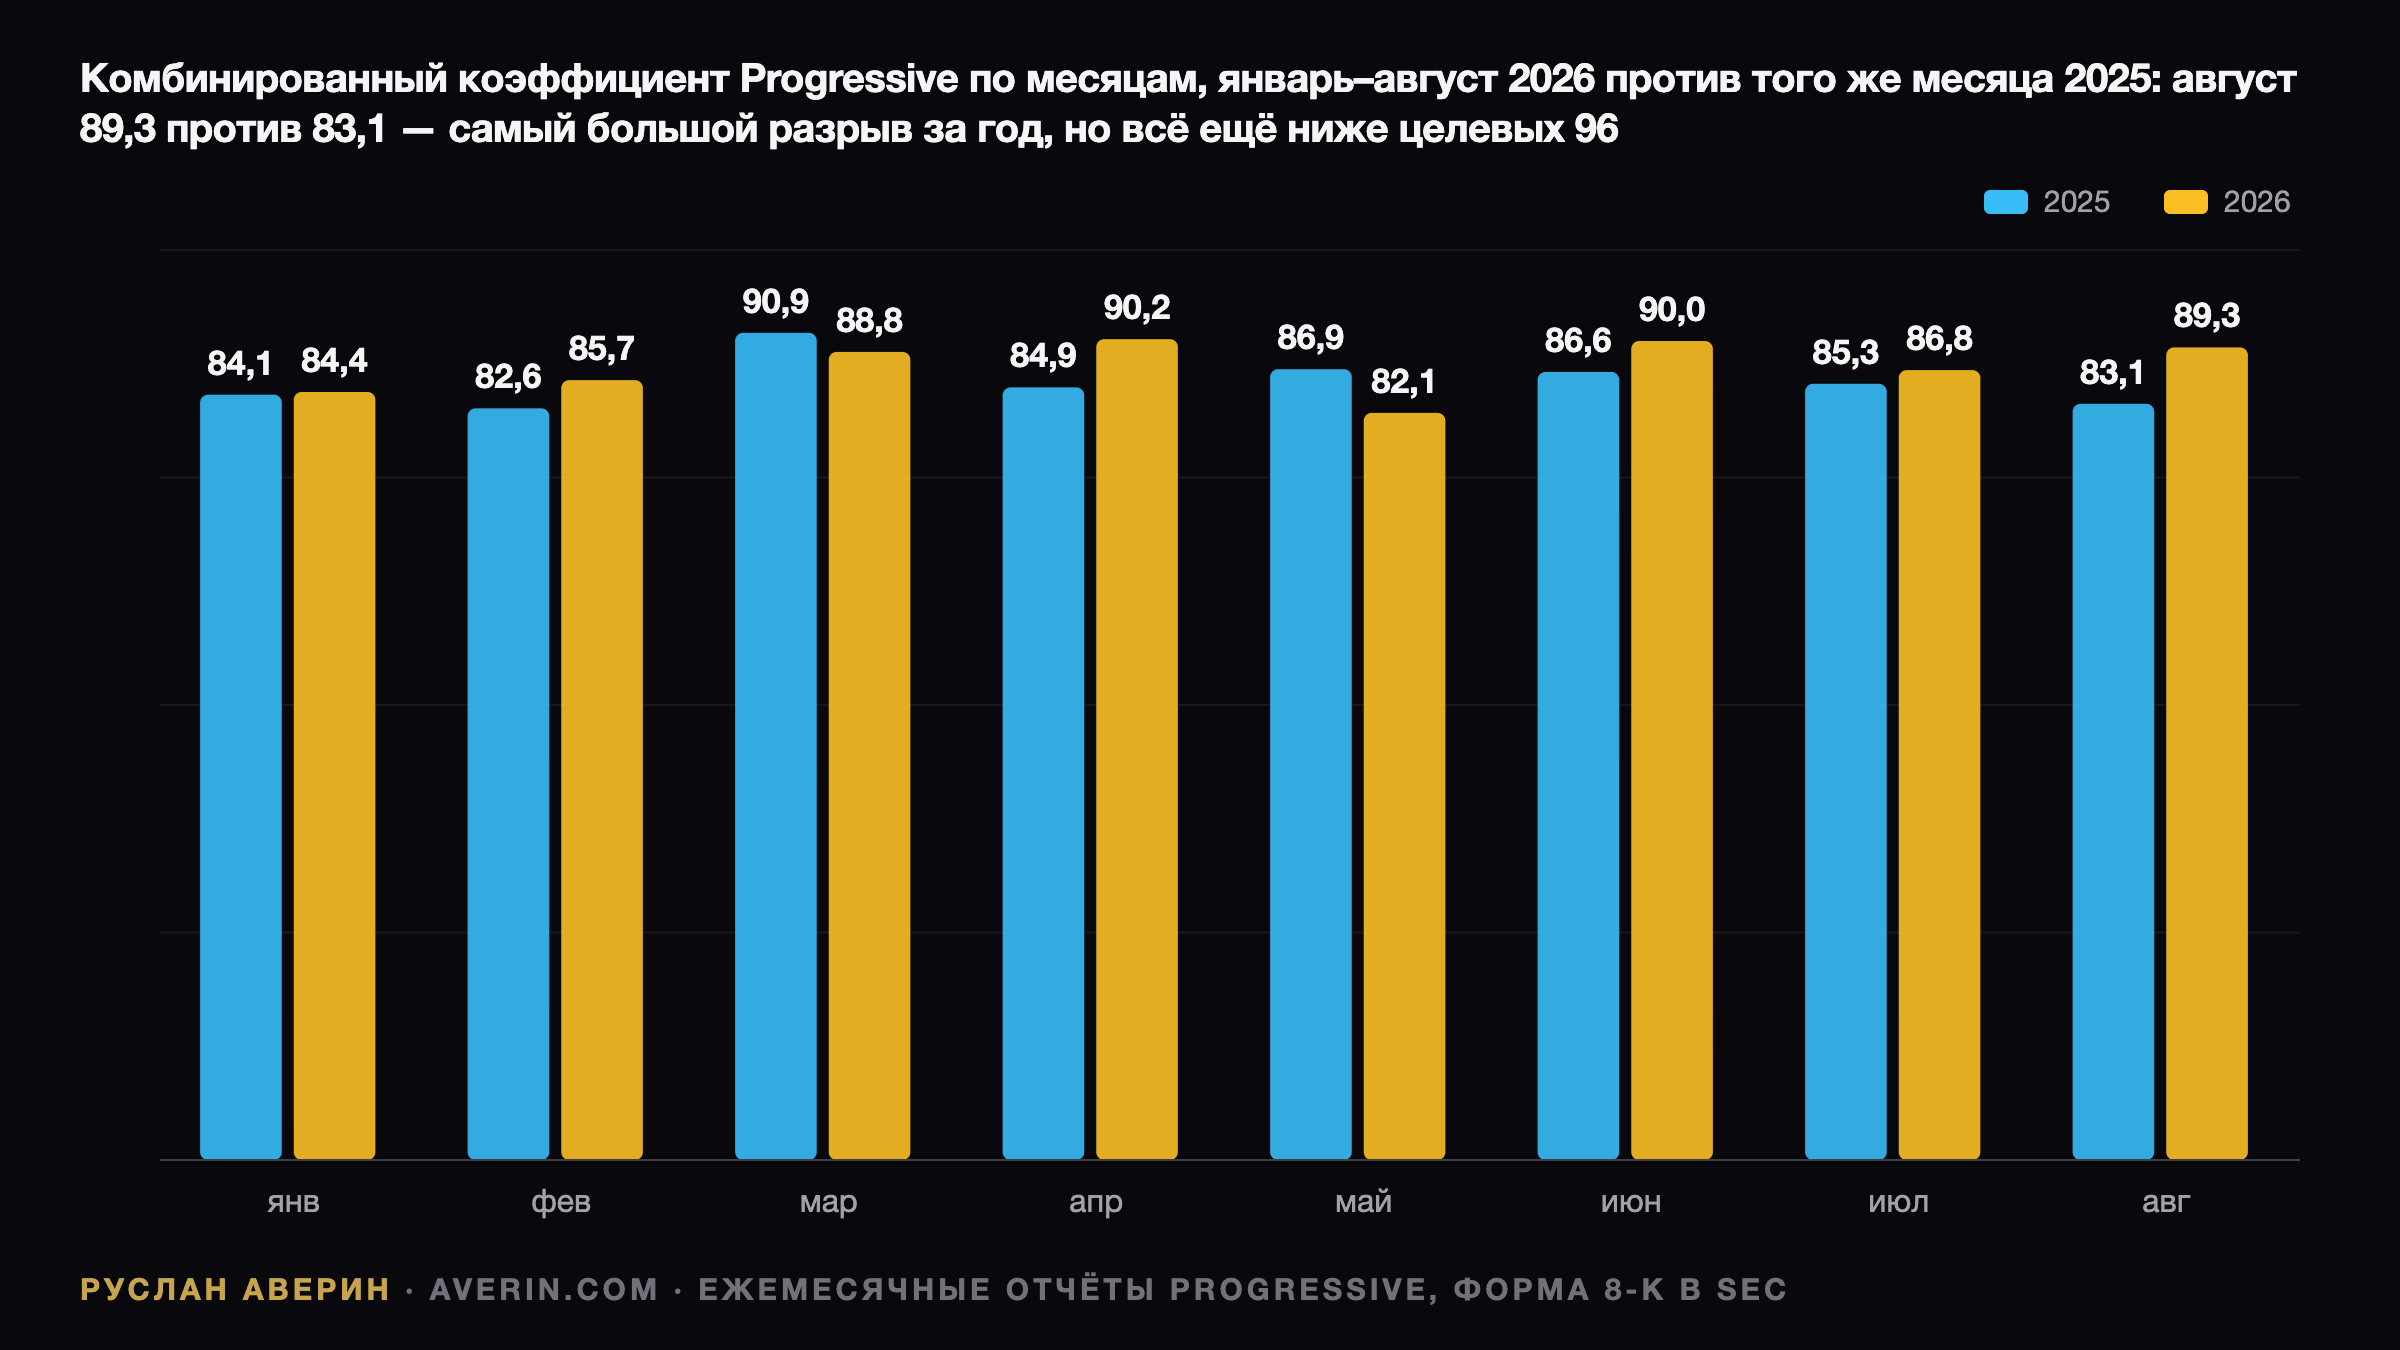
Среди крупных американских страховщиков Progressive занимает особое положение: компания раскрывает результаты ежемесячно, поэтому к моменту квартального отчёта инвесторам уже известны две трети цифр. Отчёт за сентябрь и третий квартал 2026 года выйдет до открытия торгов в среду 14 октября — дату компания назвала сама в августовском релизе.
В понедельник 12 октября бумага закрылась на $220,28, то есть на 3,3% ниже последнего закрытия 2025 года ($227,72). Сравнение цен обманчиво: 2 января акция прошла экс-дивидендную дату по годовому дивиденду $13,50 плюс регулярным $0,10. С учётом $13,90 выплат держатели с начала года в плюсе примерно на 3%.
Что уже известно по июлю и августу
| Показатель | Июль 2026 | Август 2026 |
|---|---|---|
| Чистые подписанные премии | $7,44 млрд (+5% год к году) | $7,61 млрд (+6% год к году) |
| Комбинированный коэффициент убыточности | 86,8 (85,3 годом ранее) | 89,3 (83,1 годом ранее) |
| EPS по GAAP | $1,65 ($1,85 годом ранее) | $1,63 ($2,07 годом ранее) |
| Чистый коэффициент убытков от катастроф | 2,1 пункта | 1,9 пункта |
Августовский разрыв в 6,2 пункта по комбинированному коэффициенту — крупнейший за год, и погодой он не объясняется: вклад катастроф остался минимальным. Давление сосредоточено в двух точках. Сегмент Commercial Lines показал 97,5 при давней цели компании в 96, а личное автострахование в прямом канале — 90,5 против 85,9 в агентском.
Арифметика недостающего месяца
Без учёта реализованной прибыли от инвестиций июль и август вместе дали около $3,20 на акцию. Чтобы рынок получил ожидаемые $4,38, сентябрь должен добавить примерно $1,18. При августовской структуре затрат это соответствует комбинированному коэффициенту за сентябрь около 92 — такую оценку приводит аналитик Руслан Аверин.
Иными словами, консенсус уже заложил ухудшение относительно июля, но не катастрофу. Планка в 92 — это запас примерно в три пункта к августовскому уровню и более пяти пунктов к июльскому. Любой результат заметно выше превратит двухмесячное ухудшение маржи в тренд, а не в сезонную аномалию.
Консенсус и искажённая база сравнения
Yahoo Finance показывает $4,38 на акцию от 19 аналитиков при диапазоне $3,99–$4,72 и выручке $22,5 млрд. Zacks, чьи данные приводит Nasdaq, даёт $4,35 от 10 аналитиков, причём за последние четыре недели прошло восемь пересмотров вверх против одного понижения. Ни одна из оценок не учитывает реализованную прибыль от инвестиций.
Отсюда расхождение с прошлым годом: Zacks оценивает квартал годом ранее в $4,05, тогда как отчётный GAAP-показатель за третий квартал 2025 года составил $4,45. Сам прошлогодний квартал нёс разовую нагрузку — $950 млн расходов на возврат средств страхователям во Флориде. Сентябрь 2025 года закрылся с коэффициентом 100,4, квартал — с 89,5.
За что компания платит ростом портфеля
Число действующих полисов на конец августа достигло 40,5 млн, прибавив 7%. Прямое автострахование выросло на 9%, до 16,88 млн полисов, агентское — на 7%, до 11,34 млн. Для сравнения, в сентябре 2025 года те же сегменты росли на 17% и 13%. Динамика остаётся сильной, но примерно вдвое медленнее прошлогодней.
Рост оплачивается двумя статьями. Первая — цена: во втором квартале тарифы на личное автострахование снижены в среднем по стране менее чем на 1%, а средняя подписанная премия на полис упала на 2% год к году, следует из формы 10-Q. Вторая — маркетинг: $1,4 млрд рекламных расходов во втором квартале (+16%) и $2,9 млрд за полугодие (+18%).
Компания подчёркивает, что продолжит рекламу, пока остаётся на пути к годовой цели по прибыльности и привлекает клиентов по целевой стоимости или дешевле. Однако стоимость убытков растёт: средняя сумма убытка в личном автостраховании прибавила 4%, по телесным повреждениям — 7% при снижении частоты на 2%. Ключевой сигнал сентябрьского комментария — признаки паузы в снижении тарифов.
Ураганы: пустой квартал и шторм за его границей
Третий квартал оказался спокойным. По архиву Национального центра по ураганам США, все атлантические штормы до Исайяса оставались тропическими штормами, а до побережья США дошли только два — «Берта» 22 июля и «Эдуар» 1 сентября, оба в Луизиане. В августовском релизе убытки от катастроф объяснялись непогодой по всей территории страны, а не одним событием.
Исайяс относится уже к четвёртому кварталу: бюллетени выходили с 6 по 11 октября, выход на берег у Дестина на северо-западе Флориды произошёл в ночь на 9–10 октября при ветре около 105 миль в час. Программа перестрахования имущества, продлённая 1 июня, предусматривает удержание $75 млн по первому событию во Флориде и $300 млн по первому событию в других регионах.
Важная оговорка: личное автострахование не перестраховано за пределами регулируемых программ. Затопленные и повреждённые машины остаются целиком на балансе Progressive, поэтому именно автомобильная часть убытков от Исайяса, а не имущественная, формирует открытый риск для четвёртого квартала.
Капитал, выкуп и декабрьское решение по дивиденду
Балансовая стоимость на акцию на конец августа — $60,92 при рентабельности капитала за последние 12 месяцев 33,4%. По цене закрытия понедельника бумага оценена примерно в 3,6 раза дороже балансовой стоимости. Рост доходностей ударил по облигациям: чистые нереализованные убытки по инструментам с фиксированной доходностью составили $1,80 млрд — на $1,95 млрд хуже декабрьского уровня.
При этом инвестиционный доход в августе достиг $346 млн при балансовой доходности 4,3%. Выкуп акций, почти отсутствовавший в 2025 году, восстановлен: 650 241 акция по средней цене $209,46 в июле и 630 912 по $210,93 в августе после примерно $1,05 млрд покупок на открытом рынке в первом полугодии против $12 млн годом ранее.
Годовой переменный дивиденд совет директоров определяет в декабре исходя из состояния капитала. За 2025 год он составил $13,50 на акцию против $4,50 годом ранее. Сильный третий квартал напрямую питает эту цифру, поэтому отчёт важен не только для мультипликатора, но и для инвесторов, ориентированных на доход.