Квартал, дві третини якого вже відомі
Progressive — один із небагатьох великих страховиків, що звітує щомісяця. Тому перед публікацією результатів за вересень і третій квартал 2026 року вранці 14 жовтня питання для ринку звужується до одного місяця. Липень і серпень уже оприлюднені, і вони задають рамку: зростання премій тримається, але маржа тоншає швидше, ніж очікували.
Планка вересня: приблизно $1,18 і коефіцієнт 92
За підрахунками аналітика Руслана Аверіна, без урахування реалізованого прибутку від інвестицій липень і серпень разом дали близько $3,20 на акцію. Щоб вийти на консенсус-прогноз $4,38, вересень має додати приблизно $1,18. За серпневої структури витрат це відповідає комбінованому коефіцієнту збитковості близько 92 за місяць.
Інакше кажучи, ринок уже заклав у ціну послаблення маржі порівняно з липнем, але не провал. Значення 90 або нижче зробило б консенсус консервативним, а серпневий сплеск — разовою подією. Значення вище 92 поверне на порядок денний питання про адекватність тарифів.
Липень і серпень у цифрах
| Показник | Липень 2026 | Серпень 2026 |
|---|---|---|
| Чисті підписані премії | $7,44 млрд | $7,61 млрд |
| Зростання премій рік до року | 5% | 6% |
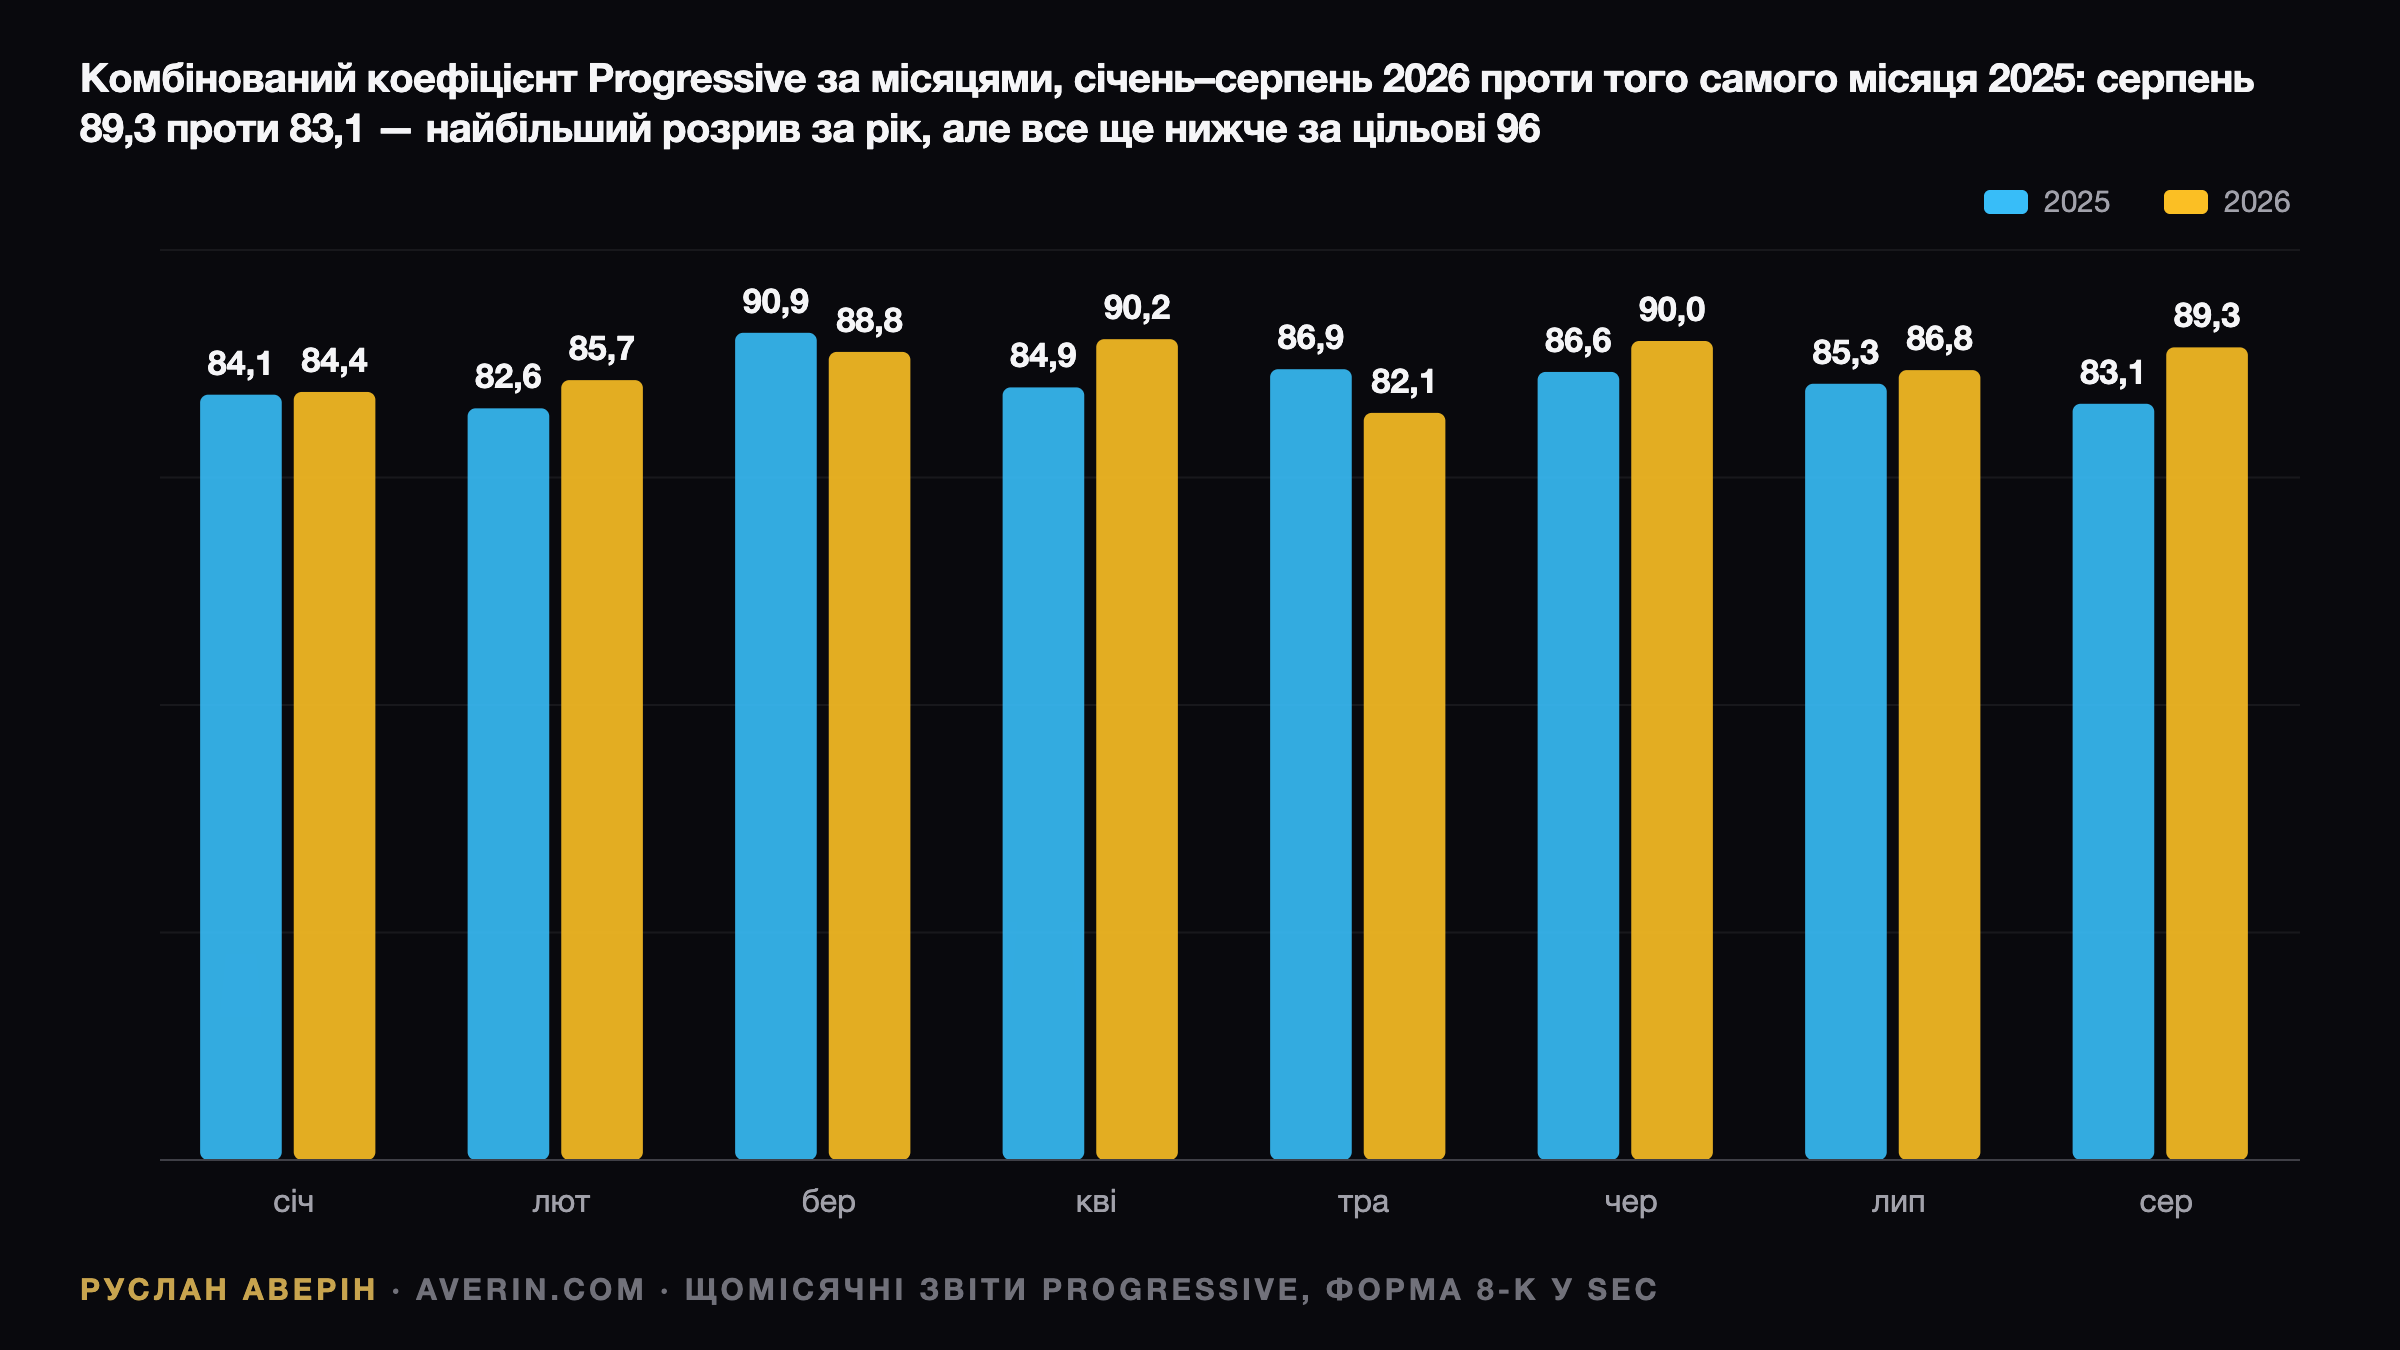
| Комбінований коефіцієнт | 86,8 | 89,3 |
| Той самий місяць 2025 року | 85,3 | 83,1 |
| EPS за GAAP | $1,65 | $1,63 |
| EPS роком раніше | $1,85 | $2,07 |
| Збитки від катастроф | 2,1 пункту | 1,9 пункту |
Серпневий розрив — 89,3 проти 83,1 роком раніше — найбільший за рік, і погода його не пояснює: катастрофи додали лише 1,9 пункту. Джерел тиску два. Сегмент Commercial Lines показав комбінований коефіцієнт 97,5, вище за давню ціль компанії в 96. Особисте автострахування в прямому каналі — 90,5 проти 85,9 в агентському.
Чому база минулого року перекошена
Порівняння з третім кварталом 2025 року потребує обережності. У вересні 2025 року Progressive відобразила витрати $950 млн на повернення коштів страхувальникам: прибуток від особистого автострахування у Флориді за 2023–2025 роки мав перевищити встановлений законом штату ліміт. Вересень 2025 року завершився з комбінованим коефіцієнтом 100,4, а квартал — з 89,5.
Звідси розбіжність в оцінках. Zacks (дані наводить Nasdaq) оцінює квартал роком раніше в $4,05, тоді як звітний показник за GAAP становив $4,45 — різниця в підході до реалізованого прибутку від інвестицій. Прогноз Zacks на поточний квартал — $4,35 від 10 аналітиків, причому за останні чотири тижні було вісім переглядів угору проти одного зниження.
Ціна полісів проти вартості збитків
Кількість чинних полісів на кінець серпня досягла 40,5 млн, зростання на 7%. Пряме автострахування додало 9%, до 16,88 млн полісів, агентське — 7%, до 11,34 млн. Для контексту: у вересні 2025 року ці темпи становили 17% і 13%. Зростання лишається сильним, але вдвічі повільнішим, ніж рік тому.
Платить за нього компанія двома способами. Перший — ціна: у другому кварталі тарифи на особисте автострахування знизили в середньому по країні менш ніж на 1%, а середня підписана премія на поліс зменшилася на 2% рік до року, як випливає з форми 10-Q. Другий — маркетинг: реклама в другому кварталі коштувала $1,4 млрд, на 16% більше, а за перше півріччя — $2,9 млрд, зростання на 18%.
Водночас збитки дорожчають. Середня сума збитку в особистому автострахуванні за другий квартал зросла на 4%, за тілесними ушкодженнями — на 7%. Компанія пояснює це медичною інфляцією, збільшенням кількості великих збитків і претензій за участю адвокатів. Частота збитків знизилася на 2%, та цього не вистачило, щоб утримати коефіцієнт на рівні 83,1.
Ураганний сезон: тихий квартал і Ісаяс за дужками
За архівом Національного центру з ураганів США, усі атлантичні шторми до Ісаяса залишалися тропічними штормами. Двоє з них дійшли до узбережжя США, обидва в Луїзіані: «Берта» 22 липня і «Едуар» 1 вересня. У серпневому релізі збитки від катастроф пояснювали негодою по всій території країни, а не однією великою подією.
Ісаяс належить уже до четвертого кварталу. Бюлетені виходили з 6 по 11 жовтня, шторм вийшов на берег біля Дестіна на північному заході Флориди в ніч на 9–10 жовтня з вітром близько 105 миль на годину. Програма перестрахування майна, продовжена 1 червня, передбачає власне утримання $75 млн за першою подією у Флориді та $300 млн за першою подією в інших регіонах. Особисте автострахування поза регульованими програмами не перестраховане, тож затоплені автомобілі лишаються на балансі компанії.
Капітал, викуп і грудневий дивіденд
Балансова вартість на акцію на кінець серпня становила $60,92, рентабельність капіталу за останні 12 місяців — 33,4%. За ціною закриття понеділка папір торгується приблизно в 3,6 раза дорожче за балансову вартість. Зростання дохідностей ударило по облігаціях: чисті нереалізовані збитки за інструментами з фіксованою дохідністю — $1,80 млрд, на $1,95 млрд гірше, ніж у грудні. Інвестиційний дохід у серпні досяг $346 млн за балансової дохідності 4,3%.
Викуп акцій відновився: у липні придбано 650 241 акцію за середньою ціною $209,46, у серпні — 630 912 за $210,93. У першому півріччі на відкритому ринку витрачено близько $1,05 млрд проти $12 млн роком раніше. Річний змінний дивіденд рада директорів визначає в грудні залежно від стану капіталу: за 2025 рік він становив $13,50 на акцію проти $4,50 роком раніше.
Траєкторія котирувань і чотири орієнтири
У понеділок 12 жовтня акції закрилися на $220,28 — на 3,3% нижче за останнє закриття 2025 року, $227,72. Проте 2 січня папір пройшов екс-дивідендну дату за річним дивідендом $13,50 плюс регулярними $0,10, і з урахуванням $13,90 виплат акціонери з початку року в плюсі приблизно на 3%.
Найвище закриття 2026 року — $234,48 від 13 липня. Через два дні червневий реліз із комбінованим коефіцієнтом 90,0 і зростанням премій на 3% обвалив папір на 9,4%, до $205,22. Мінімум року — $190,40 від 29 травня. Від закриття 30 вересня на $207,31 акції додали 6,3%