Квартал, у якому головної цифри не буде
Сезон звітності виробників обладнання для чипів відкриває ASML — і відкриває вже втретє поспіль без показника чистих замовлень. Публікація запланована на середу, 14 жовтня, до відкриття сесії на Euronext Amsterdam, дзвінок з інвесторами — о 15:00 CET (9:00 за нью-йоркським часом). Без bookings ринок оцінюватиме компанію майже виключно за прогнозом менеджменту та формулюваннями про 2027 рік.
Орієнтири, видані 15 липня
Липневий прогноз задав рамку, у яку тепер вписуватиметься фактичний результат. Компанія назвала загальну чисту виручку третього кварталу €11,0–12,0 млрд за валової маржі 55–57%. Річний діапазон було підвищено до €43–45 млрд виручки за маржі 54–56% — третє підвищення за рік після €34–39 млрд у січні та €36–40 млрд у квітні.
| Показник | Орієнтир на 3-й квартал 2026 |
|---|---|
| Чиста виручка | €11,0–12,0 млрд |
| Валова маржа | 55–57% |
| Installed Base Management | близько €2,9 млрд |
| Витрати на R&D | близько €1,2 млрд |
| SG&A | близько €0,4 млрд |
Що означає середина діапазону
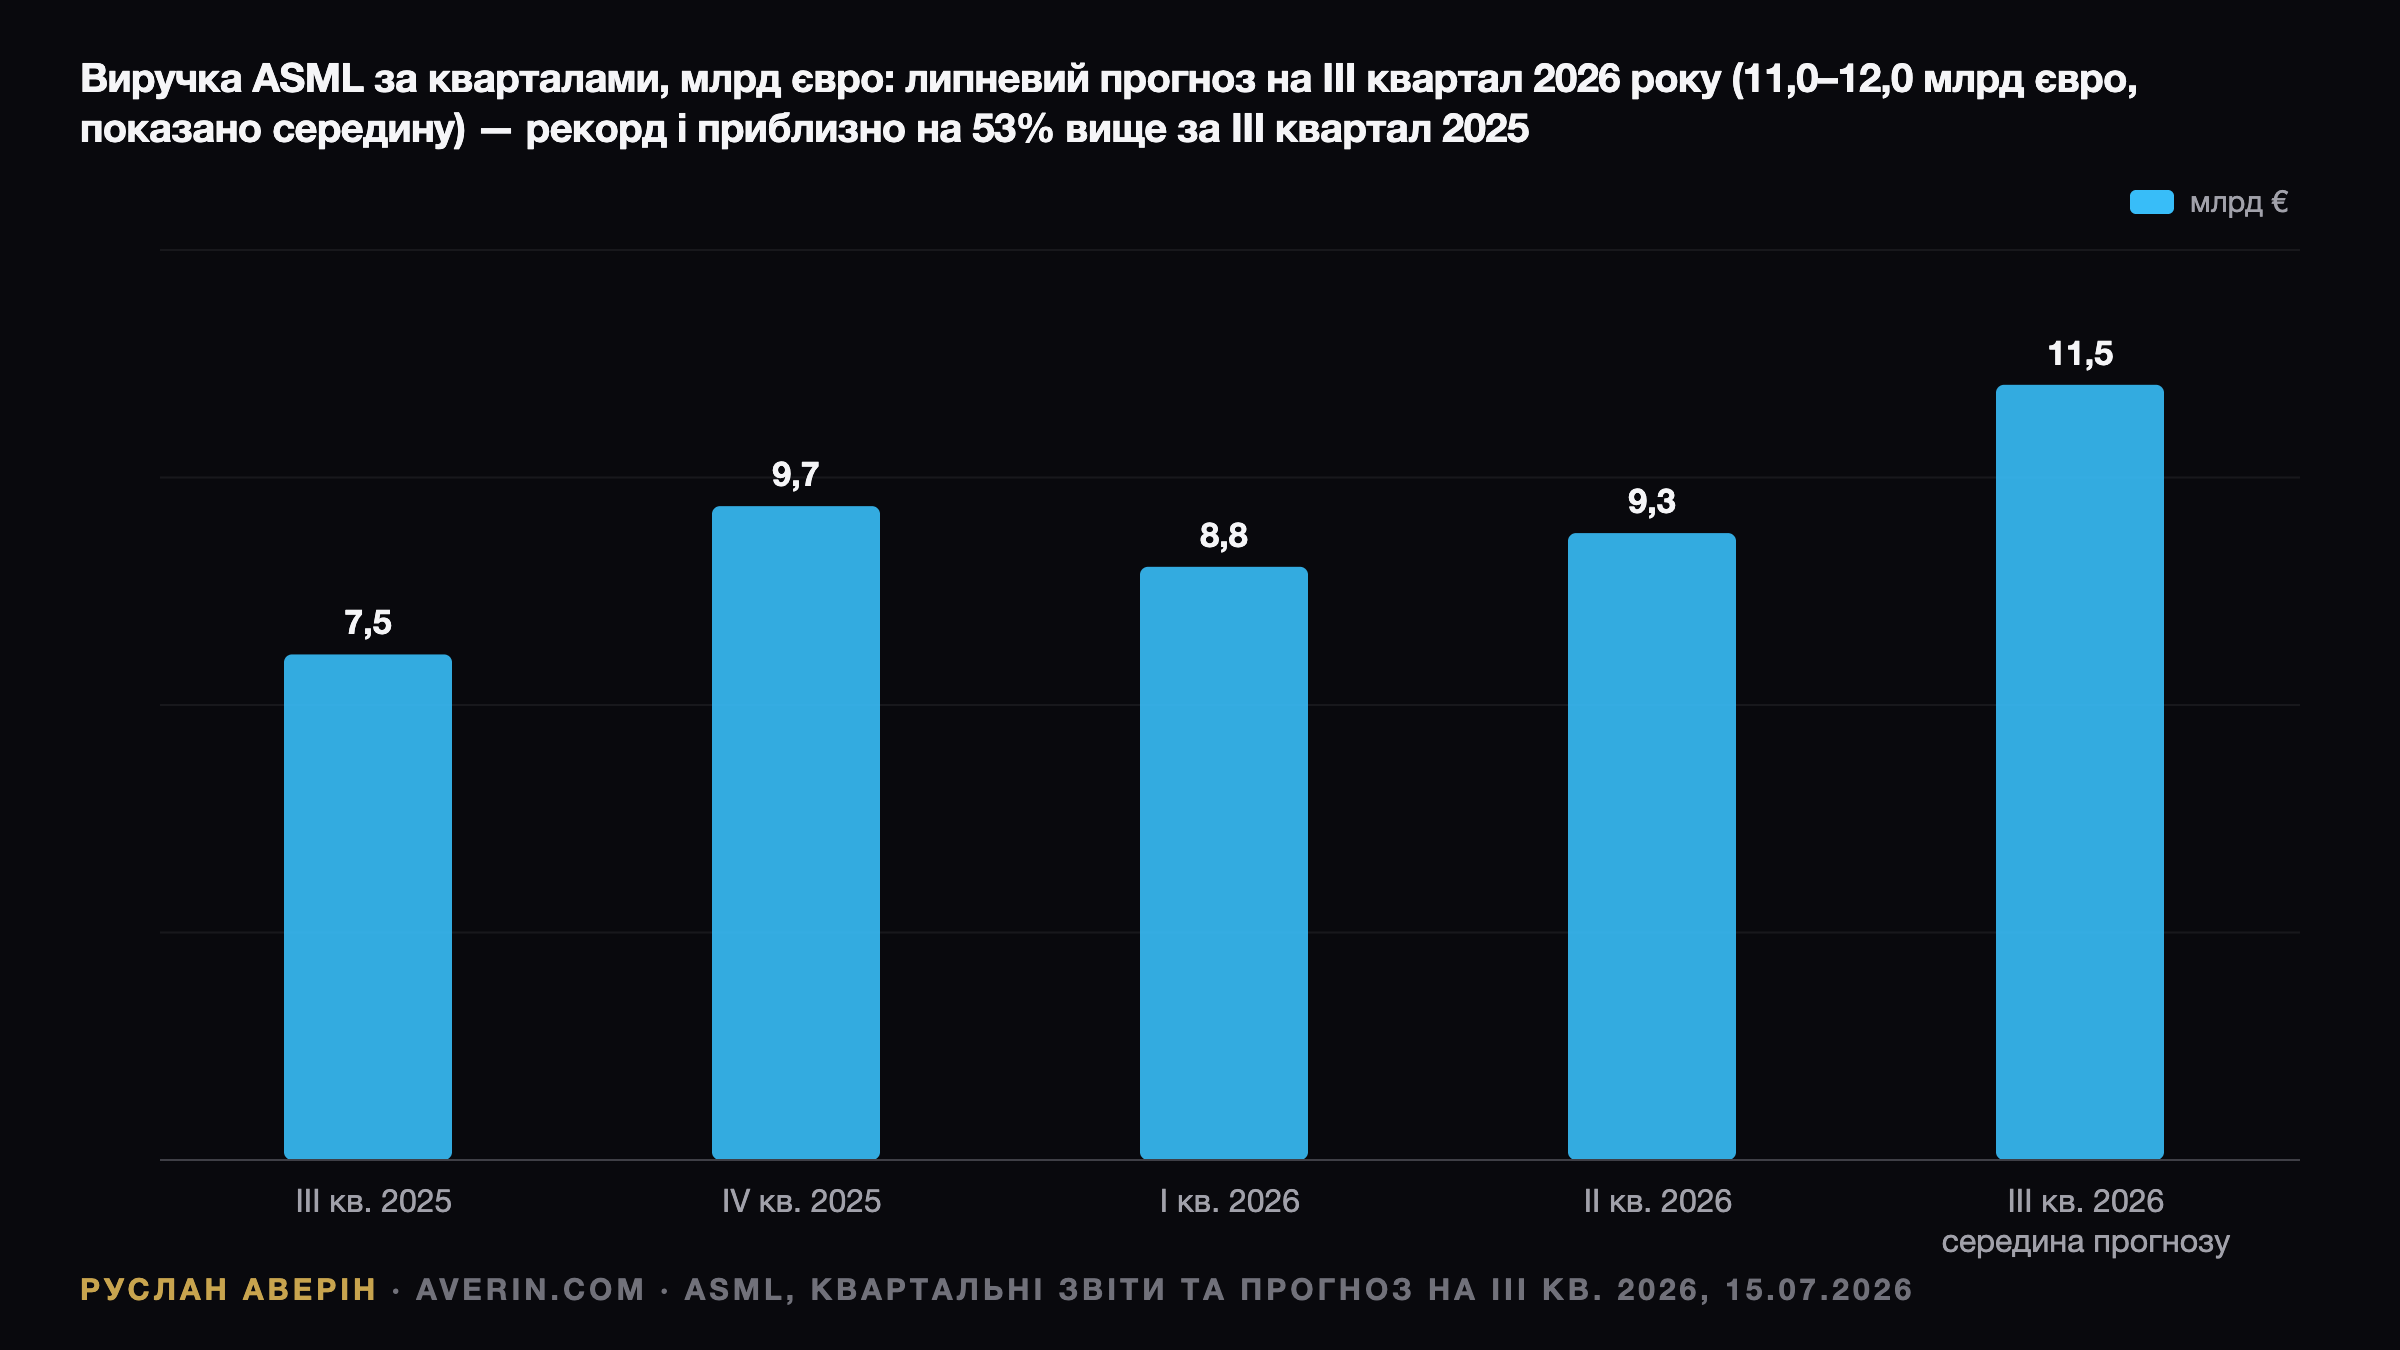
База порівняння низька: у третьому кварталі 2025 року ASML показала €7,5 млрд виручки, валову маржу 51,6% і EPS €5,49. Середина нового прогнозу, €11,5 млрд, означає приріст приблизно на 53% рік до року. Різниця між нижньою та верхньою межами — цілий мільярд євро, і саме вона визначить, чи сприйме ринок квартал як перевиконання.
Річний діапазон побічно описує і четвертий квартал. Перше півріччя дало €18,1 млрд (€8,8 млрд плюс €9,3 млрд). За середини в €44 млрд на друге півріччя лишається €25,9 млрд; якщо третій квартал принесе €11,5 млрд, то на четвертий припадає близько €14,4 млрд — рекорд із великим відривом від усього попереднього.
Планка консенсусу вже висока
Консенсус Zacks у доларах передбачає виручку $13,18 млрд і EPS $12,47 на акцію, причому одна акція на Nasdaq дорівнює одній звичайній акції. Превʼю TradingKey дає консенсус щодо виручки €11,6–11,8 млрд — верхня половина прогнозного діапазону. Водночас Zacks фіксує, що оцінки прибутку на 2026 і 2027 роки за останні 60 днів знизилися: планка висока, але вже не підвищується.
Звичка перевершувати власні орієнтири в компанії сформувалася. У другому кварталі виручка €9,3 млрд перевищила прогноз €8,4–9,0 млрд, а валова маржа 54,0% виявилася вищою за орієнтир 51–52%. Фінансовий директор пояснив, що обслуговування й апгрейди дали приблизно на €300 млн більше за план. Результат біля €12,0 млрд із маржею 57% повторив би цю картину, а звіт на рівні €11,0 млрд опинився б помітно нижче консенсусу.
Три замінники показника замовлень
Останні опубліковані дані були рекордними: чисті замовлення четвертого кварталу 2025 року — €13,2 млрд, з них €7,4 млрд припало на EUV, а портфель замовлень на кінець 2025 року становив €38,8 млрд. Для порівняння, у третьому кварталі 2025 року замовлення дорівнювали €5,4 млрд, у тому числі €3,6 млрд EUV. Відтоді менеджмент обмежується словами: «дуже сильне» у квітні, «надзвичайно сильне в першому півріччі» в липні.
Перший замінник — потужності. ASML планує відвантажити близько 65 систем low-NA EUV у 2026 році та наростити потужності на 30% у 2027-му, приблизно до 85 машин; у липні фінансовий директор казав про близьке до повного покриття портфеля на 2027 рік. Другий — 2028 рік: компанія «вивчає» ще одне розширення EUV і DUV immersion на 30%, але замовлень під цей сценарій поки немає.
Третій сигнал — High-NA. У кожному з перших двох кварталів продано по 16 систем EUV, а виручка від EUV-систем у другому кварталі в €3,8 млрд включала одну машину High-NA. Intel Foundry кваліфікувала High-NA на окремих шарах 18A, а 8 вересня ASML і TSMC оголосили спільну ініціативу щодо великоформатних фотомасок для High-NA EUV.
Памʼять, Корея і підтвердження від клієнтів
У другому кварталі памʼять дала 49% із €6,6 млрд чистої виручки від систем, логіка — 51%. За місцем відвантаження Південна Корея зайняла 43%, Тайвань — 30%. На рік компанія очікує зростання виручки від систем для памʼяті більш ніж на 75%, для передової логіки — більш ніж на 25%, від систем EUV — більш ніж на 45%, від встановленої бази — більш ніж на 30%.
Цифри замовників узгоджуються з цим. TSMC відзвітувала про виручку другого кварталу $40,20 млрд (плюс 33,7% у доларах), дала прогноз на третій квартал $44,6–45,8 млрд і повідомила про вересневу виручку NT$511,86 млрд — приріст на 54,6% рік до року. Корейська частка в 43% вказує на розширення потужностей DRAM у Samsung і SK hynix.
Китай скоротився до 14%
Частка Китаю в чистій виручці від систем впала з 42% у третьому кварталі 2025 року до 36% у четвертому, 19% у першому кварталі 2026 року і 14% у другому. У жовтні 2025 року компанія попереджала про значне скорочення китайських продажів у 2026 році, а в липні фінансовий директор назвав орієнтир близько 20% загальної чистої виручки за рік із урахуванням обслуговування.
Регуляторний ризик залишається відкритим. У квітні ASML зазначала, що ширина річного діапазону враховує «можливі підсумки поточних обговорень експортного контролю». 26 вересня Center for Technology & Statecraft нарахував 343 системи immersion DUV на фабриках китайських компаній, близько 270 з них — NXT:1980i, і закликав посилити правила. Обмеження на сервіс цієї бази вдарило б по високомаржинальному напряму.
Де перебувають котирування
У понеділок, 12 жовтня, на Nasdaq акції закрилися на $1 750,24 — мінус 1,7% за день і плюс 63,6% до закриття 2025 року на рівні $1 069,86. В Амстердамі закриття становило €1 575,80 проти €921,40 наприкінці 2025 року, тобто плюс 71,0%; розрив між показниками пояснює послаблення євро. Обидві котирування нижчі за рекорди 30 червня — $1 989,44 і €1 721,40.
Траєкторія була нерівною: 15 липня акції закрилися на $1 815,27 (плюс 2,2% у день звіту), 29 липня впали до $1 550,69, 15 вересня коштували $1 591,48, до 2 жовтня додали 17,3% до $1 867,31, а далі втратили 6,3% за шість сесій. В Амстердамі зниження становило 4,9% — з €1 656,20 5 жовтня.
Чотири рядки, що вирішать реакцію
На думку аналітика Руслана Аверіна, увагу слід зосередити на прогнозі четвертого кварталу проти розрахункових €14,4 млрд, на валовій маржі (57% у третьому кварталі та аналогічний орієнтир на четвертий означали б вплив обсягів EUV, а не разових сервісних надходжень), на формулюваннях щодо 2027 року та на китайській частці. Повністю покриті потужності 2027 року й тверде зобовʼязання під розширення 2028-го стали б найближчим аналогом сюрпризу щодо замовлень.
Якщо квартал потрапить у верхню половину діапазону, річний орієнтир залишиться на €43–45 млрд, а 2027 рік опишуть лише якісно, реакція ринку, за оцінкою Руслана Аверіна, буде стриманою або негативною: зростання на 64% з початку року в доларах уже закладене в ціну, а консенсус стоїть близько €11,7 млрд. Позитивний сценарій вимагає підвищення прогнозу, негативний звичний для сектору — сильний квартал у парі з розмовами про 2027-й як піковий рік.