Отчёт, в котором не будет главной цифры
ASML раскроет результаты третьего квартала 2026 года в среду, 14 октября, до старта торгов на Euronext Amsterdam, а звонок с инвесторами состоится в 15:00 CET (9:00 по Нью-Йорку). Это открывает сезон отчётности производителей оборудования для чипов. Квартал станет третьим подряд, в котором компания не публикует чистые заказы, поэтому реакция рынка будет привязана к прогнозу менеджмента.
Куда делись net bookings
С 2026 года ASML убрала квартальные чистые заказы из релиза, объяснив решение тем, что заказы поступают неравномерно, а собственный прогноз лучше описывает траекторию бизнеса. Последние раскрытые данные выглядели мощно: рекордные €13,2 млрд чистых заказов в четвёртом квартале 2025 года, из которых €7,4 млрд пришлось на EUV, и портфель заказов €38,8 млрд на конец года. Годом ранее, в третьем квартале 2025 года, показатель составлял €5,4 млрд, включая €3,6 млрд по EUV.
Мощности 2027 и 2028 годов как замена заказам
Теперь менеджмент описывает спрос качественно: «очень сильный» в апреле и «чрезвычайно сильный в первом полугодии» в июле. Первым косвенным индикатором служат мощности. ASML планирует отгрузить около 65 систем low-NA EUV в 2026 году и расширить мощности на 30% в 2027-м — примерно до 85 машин. В июле финансовый директор сообщил, что портфель заказов на 2027 год близок к полному покрытию.
Вторым ориентиром выступает 2028 год. Компания «изучает» ещё одно расширение мощностей EUV и DUV immersion на 30% к этому сроку, однако заказов под такой сценарий, по словам финансового директора, пока нет. Любое твёрдое обязательство клиентов стало бы ближайшим аналогом сюрприза по заказам в отсутствие публикуемой цифры.
High-NA: от единичных поставок к планам TSMC
Третий индикатор — продвижение High-NA. ASML продавала по 16 систем EUV в каждом из первых двух кварталов, а выручка от систем EUV во втором квартале в €3,8 млрд включала одну машину High-NA. Intel Foundry квалифицировала технологию на отдельных слоях продуктов 18A, а 8 сентября ASML и TSMC объявили совместную инициативу по крупноформатным фотомаскам для High-NA EUV. Комментарии о планах внедрения у TSMC значат больше, чем единичная отгрузка.
Параметры июльского прогноза
15 июля компания обновила ориентиры и повысила годовой диапазон уже в третий раз за год: в январе он составлял €34–39 млрд, в апреле — €36–40 млрд, в июле — €43–45 млрд.
| Показатель | Прогноз на 3-й квартал 2026 |
|---|---|
| Чистая выручка | €11,0–12,0 млрд |
| Валовая маржа | 55–57% |
| Installed Base Management | около €2,9 млрд |
| Расходы на R&D | около €1,2 млрд |
| SG&A | около €0,4 млрд |
| Выручка 2026 года | €43–45 млрд |
| Валовая маржа 2026 года | 54–56% |
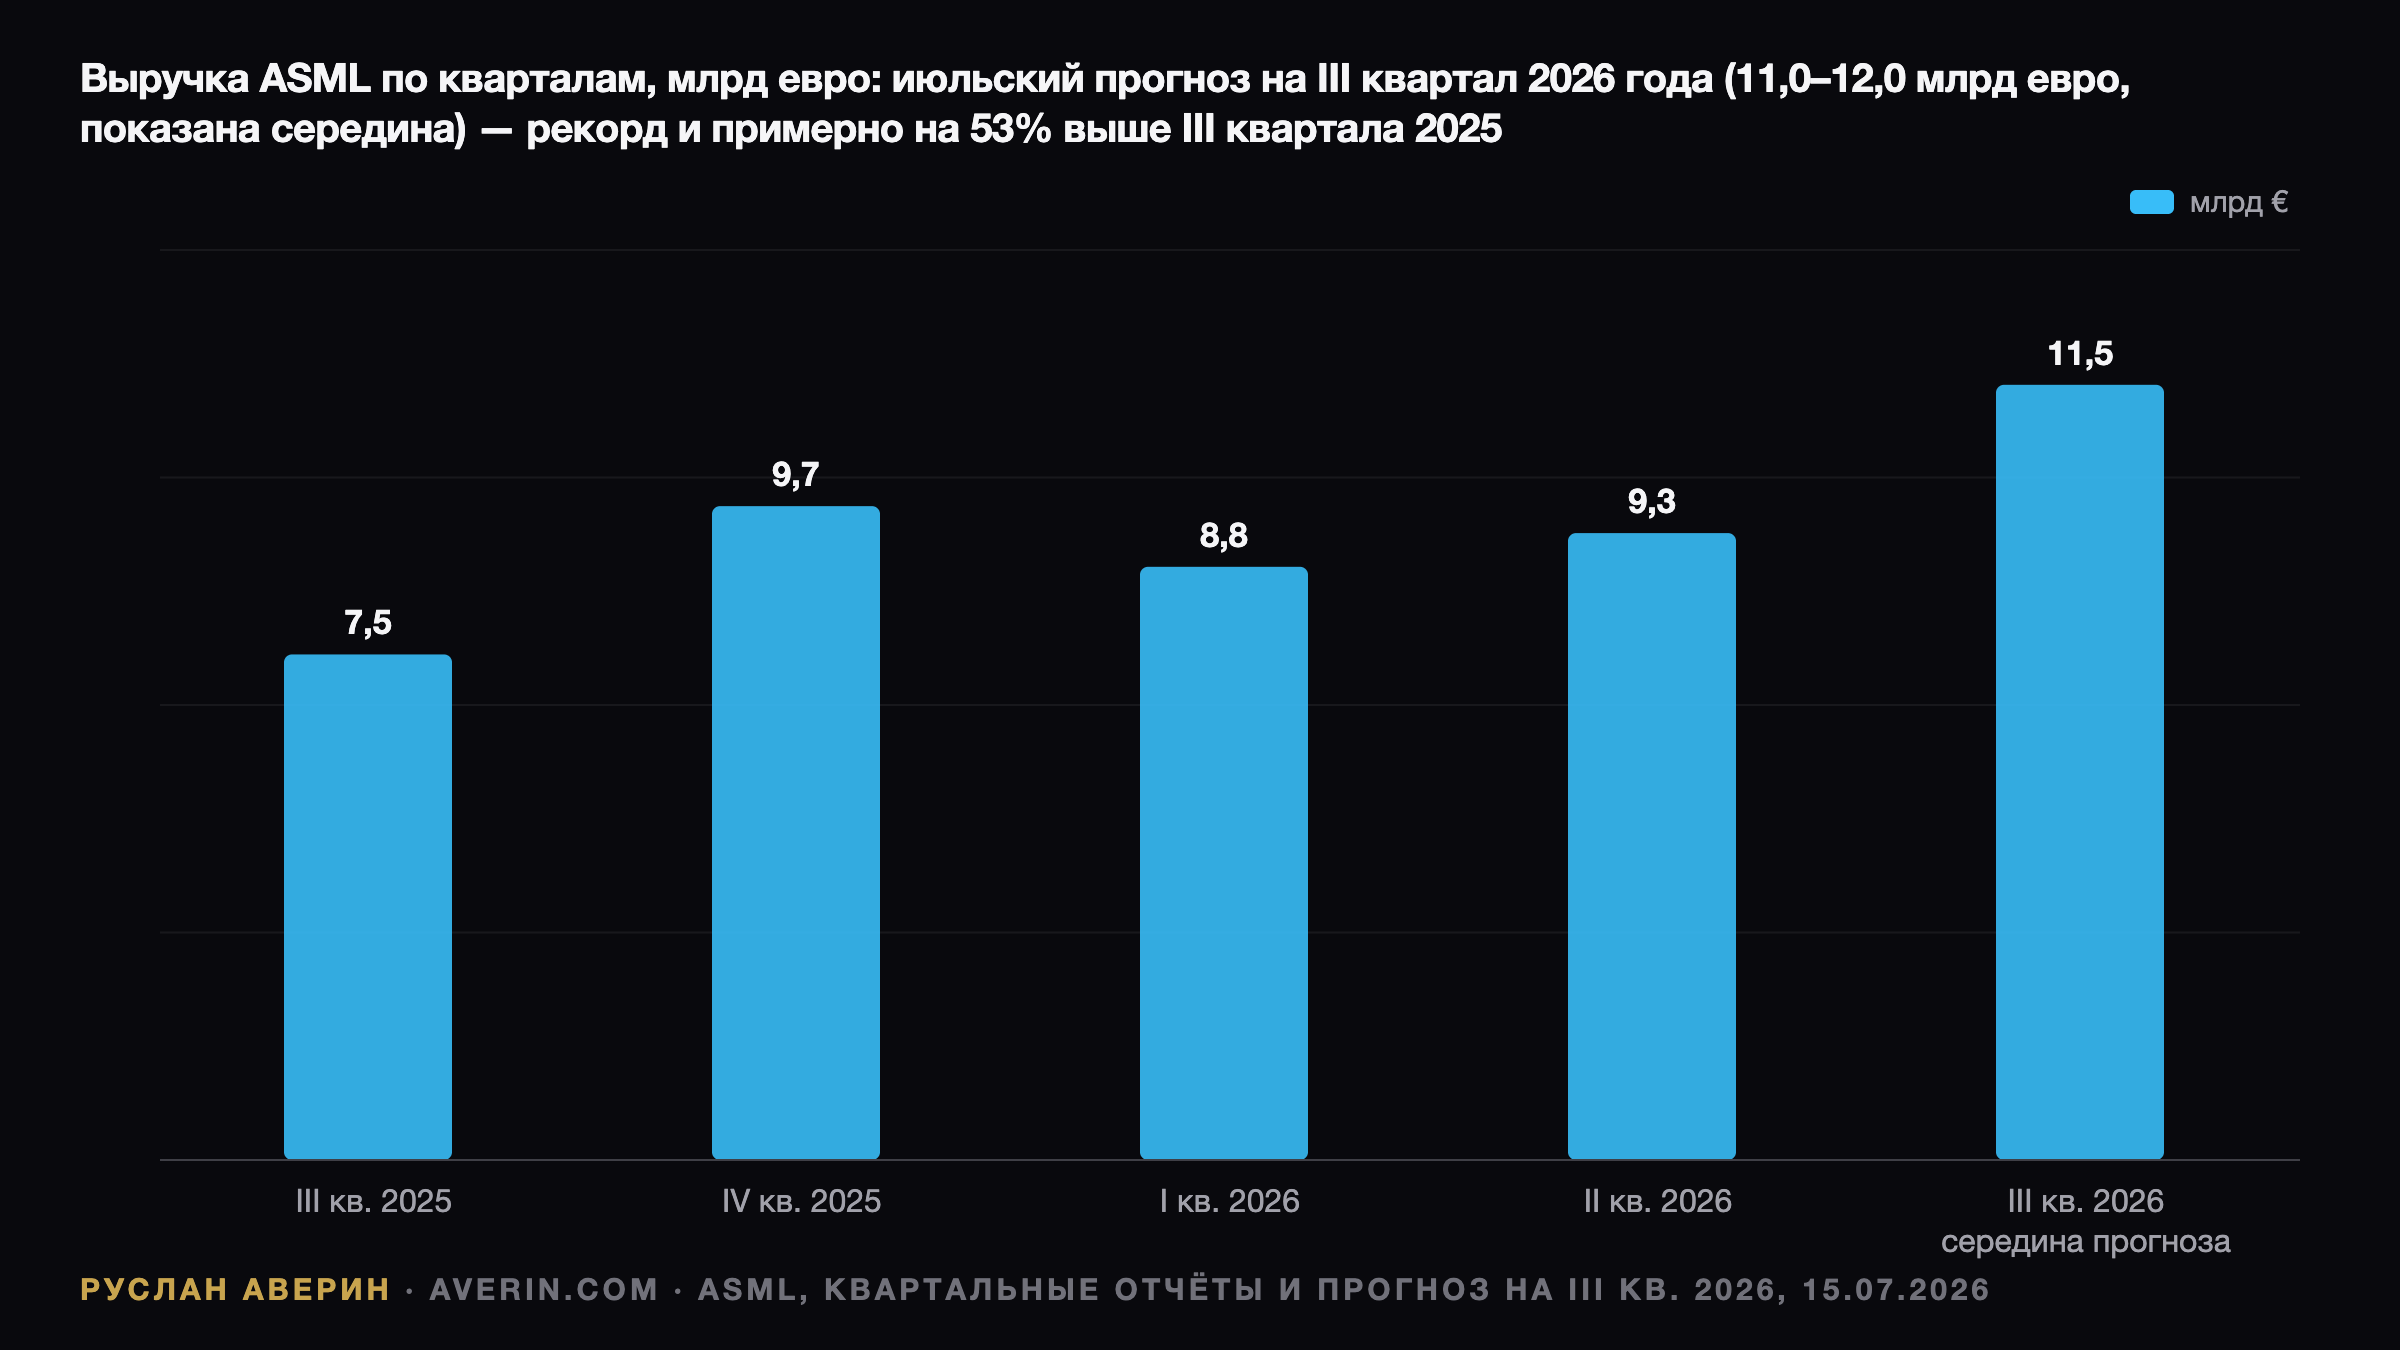
База сравнения низкая: в третьем квартале 2025 года выручка равнялась €7,5 млрд, валовая маржа — 51,6%, EPS — €5,49. Середина нового диапазона, €11,5 млрд, предполагает рост примерно на 53% год к году.
Арифметика второго полугодия
Годовой ориентир косвенно описывает и четвёртый квартал. Выручка первого полугодия составила €18,1 млрд (€8,8 млрд плюс €9,3 млрд). При середине годового диапазона в €44 млрд на второе полугодие приходится €25,9 млрд. Если третий квартал даст €11,5 млрд, подразумеваемый четвёртый квартал составляет около €14,4 млрд — рекорд с большим отрывом, который и объясняет напряжённость ожиданий.
Консенсус держится в верхней половине диапазона
Консенсус-прогноз Zacks в долларах предполагает выручку $13,18 млрд и EPS $12,47 на акцию (одна акция на Nasdaq соответствует одной обыкновенной акции). Превью TradingKey указывает на €11,6–11,8 млрд, то есть верхнюю половину собственного диапазона компании. При этом Zacks отмечает, что оценки прибыли на 2026 и 2027 годы за последние 60 дней снизились: планка по выручке высокая, но больше не растёт.
Исторически компания превышала свои ориентиры. Во втором квартале выручка €9,3 млрд оказалась выше прогноза €8,4–9,0 млрд, а валовая маржа 54,0% — выше ориентира 51–52%. Финансовый директор отмечал, что выручка от обслуживания и апгрейдов превзошла план примерно на €300 млн. Результат в €12,0 млрд и выше при марже 57% повторил бы эту картину, тогда как €11,0 млрд оказались бы заметно ниже консенсуса.
Память, Корея и подтверждение от клиентов
Спрос обеспечивает память не меньше, чем логика. Во втором квартале на память пришлось 49% из €6,6 млрд чистой выручки от систем, на логику — 51%. По месту отгрузки Южная Корея заняла 43%, Тайвань — 30%. За год компания ожидает роста выручки от систем для памяти более чем на 75%, для передовой логики — более чем на 25%, от систем EUV — более чем на 45%, от установленной базы — более чем на 30%.
Клиентские данные это подкрепляют. TSMC отчиталась о выручке за второй квартал в $40,20 млрд, рост на 33,7% в долларах, дала прогноз на третий квартал $44,6–45,8 млрд и сообщила о сент