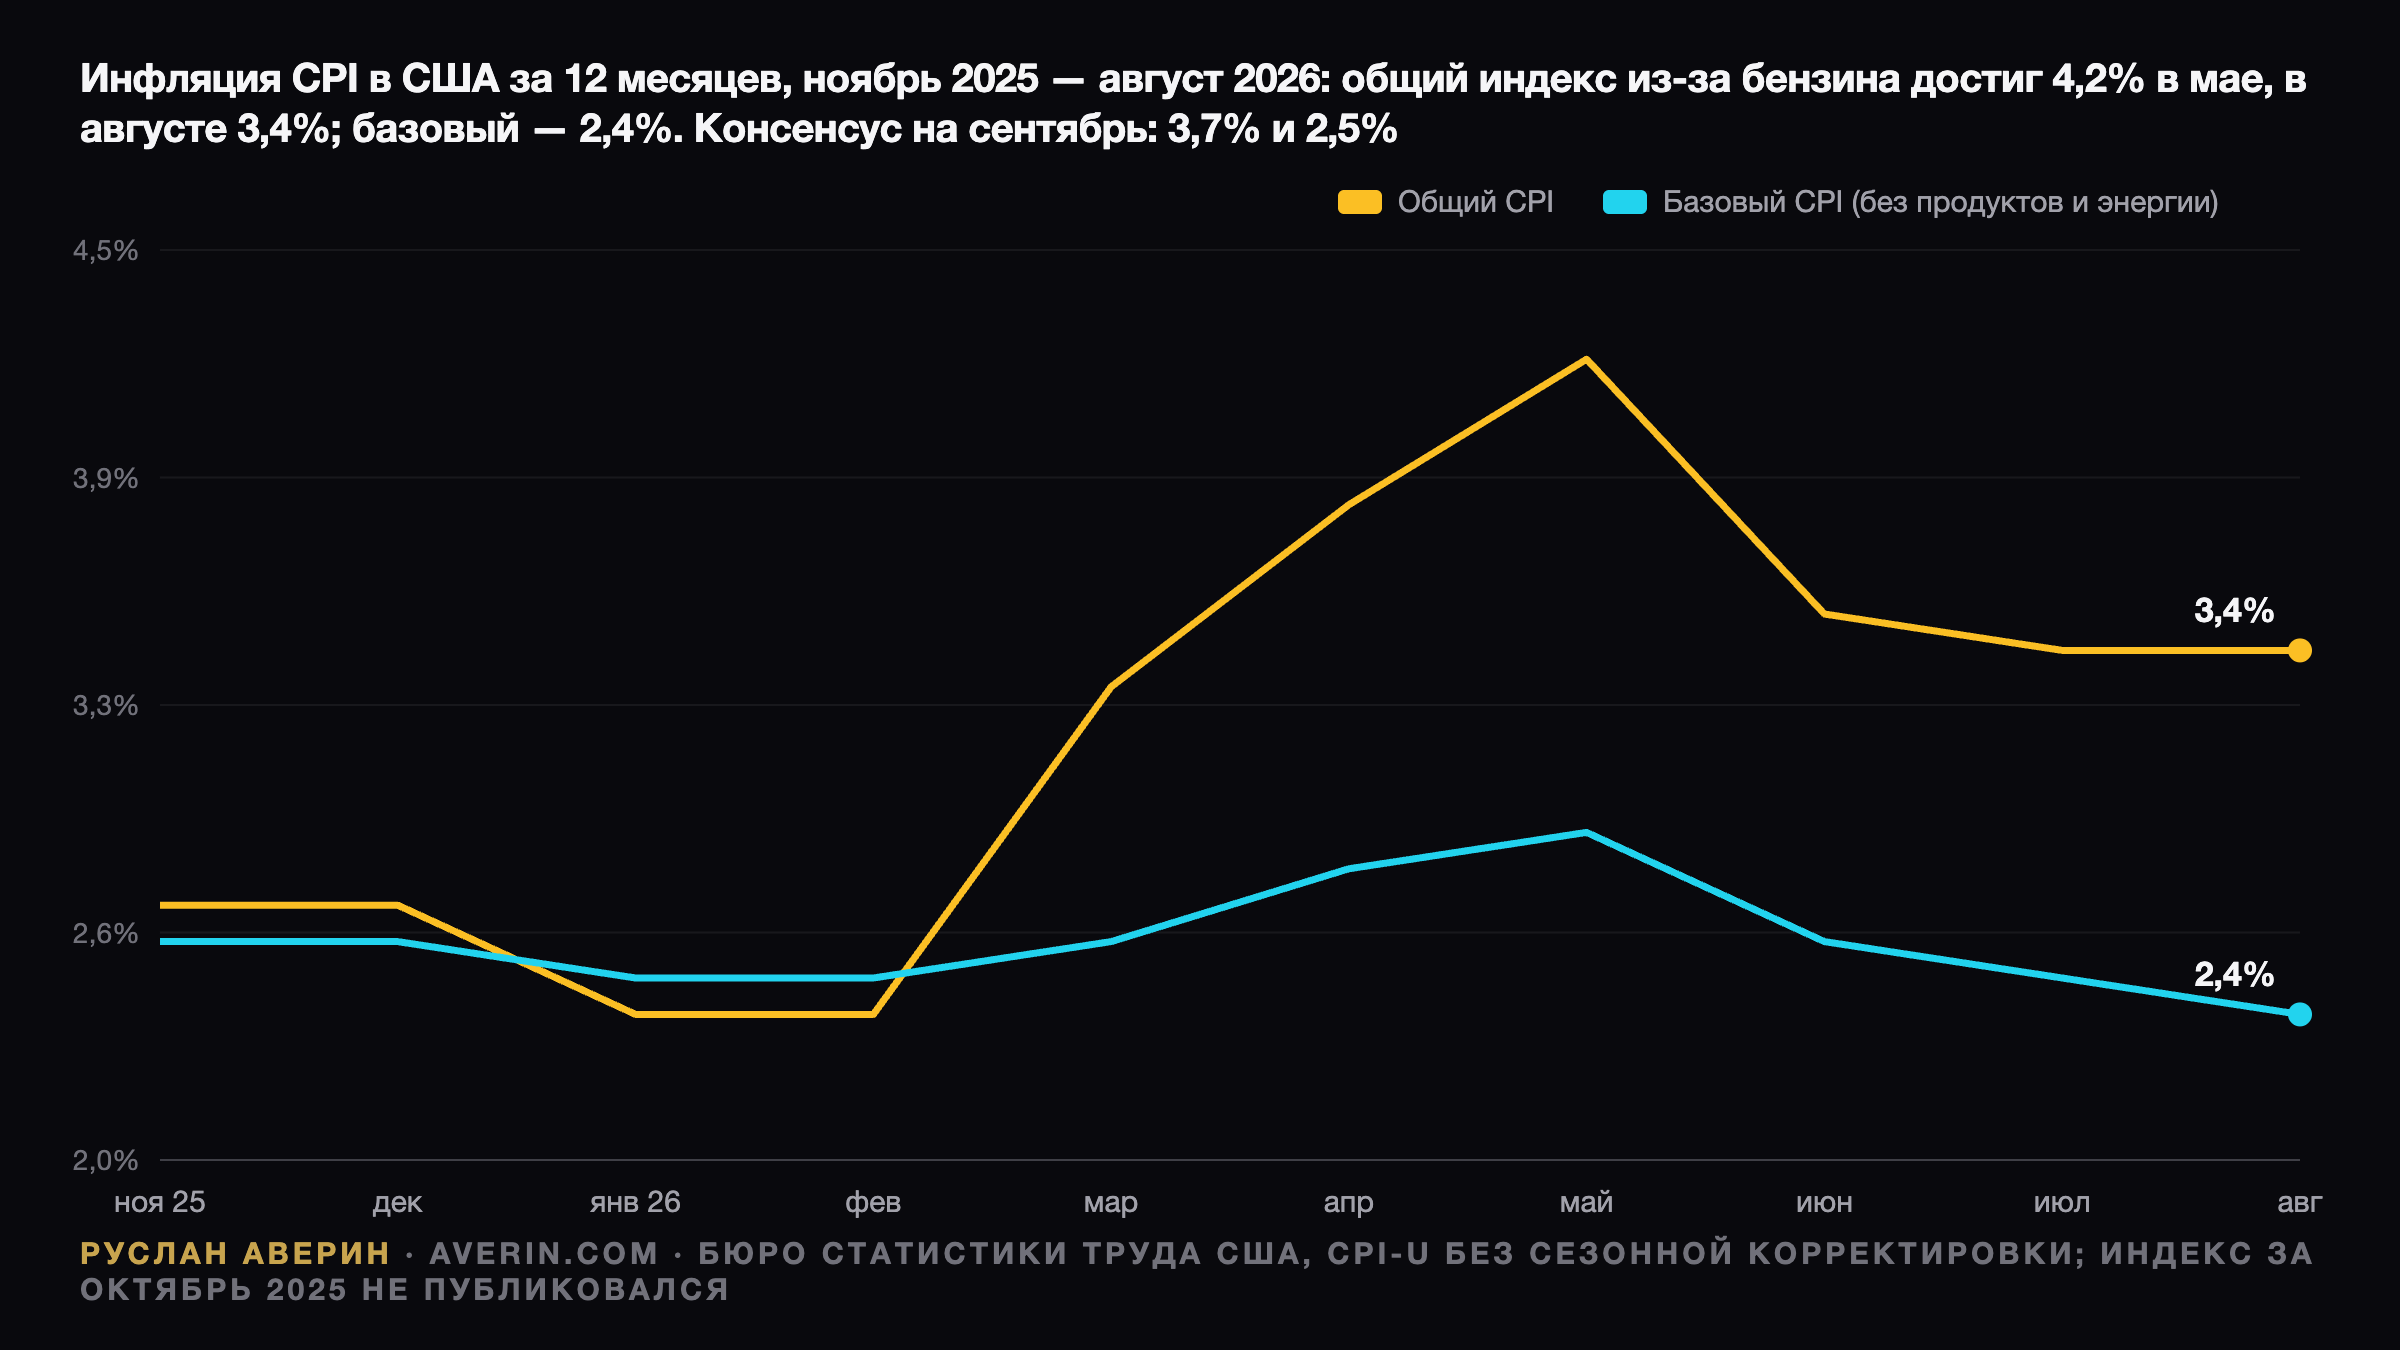
Средняя цена галлона бензина в США выросла в сентябре примерно на 7% к августу — и этого достаточно, чтобы направление общего индекса потребительских цен было известно ещё до публикации. Бюро статистики труда США выпускает отчёт в среду, 14 октября, в 8:30 по нью-йоркскому времени. Интрига не в заголовочной цифре, а в том, что покажет базовый показатель.
Переменная, которую уже можно посчитать
Еженедельный опрос Управления энергетической информации США (EIA) фиксировал среднюю розничную цену бензина всех марок на уровне $4,295 за галлон 7 сентября, $4,455 — 14 сентября, $4,610 — 21 сентября и $4,603 — 28 сентября. Средняя за месяц — около $4,49 против примерно $4,19 в августе.
Годом ранее сентябрьская средняя составляла около $3,29, то есть на заправках цены выше примерно на 36% за двенадцать месяцев. Свежие данные EIA — $4,496 на 5 октября — говорят, что рост остановился, но разворота вниз пока нет. Continuum Economics закладывает в сентябрьский отчёт подорожание энергетики примерно на 5,5%.
Почему эффект базы работает против инфляции
В сентябре 2025 года индекс по всем позициям без сезонной корректировки прибавил всего 0,25%. База слабая, поэтому годовой темп вырастет примерно на столько, на сколько месячное значение превысит эти 0,25%. При консенсусе 0,6% за месяц арифметика выводит годовой показатель к 3,7% почти механически.
Таблица ожиданий по сентябрю
Консенсус и альтернативные оценки расходятся в деталях, но сходятся в главном: общий индекс ускоряется, базовый — нет.
| Показатель | Август, факт | Консенсус | Trading Economics | Continuum Economics |
|---|---|---|---|---|
| Общий CPI за месяц | 0,4% | 0,6% | 0,5% | 0,6% (0,57% до округления) |
| Общий CPI за год | 3,4% | 3,7% | 3,6% | 3,7% |
| Базовый CPI за месяц | 0,3% | 0,2% | — | 0,2% (0,19% до округления) |
| Базовый CPI за год | 2,4% | 2,5% | 2,4% | 2,4% |
Спор об округлении в базовом индексе
Без округления базовая инфляция в августе составила 2,45% — ровно на границе. В сентябре 2025 года базовый индекс без сезонной корректировки вырос на 0,25%, поэтому месячное значение около 0,2% в 2026 году естественнее ложится на 2,4%, чем на 2,5%.
Отсюда вывод, который легко упустить: сама по себе цифра 2,5% за год не будет означать ускорения. Информацию несёт месячный прирост. Continuum ждёт также замедления CPI без продуктов питания, энергоносителей и жилья до 0,17% с 0,31% в августе — это и есть индикатор «чистого» ценового давления.
С чем экономика подошла к сентябрю
В августе общий индекс вырос на 0,4% с учётом сезонности и на 3,4% за двенадцать месяцев. Базовый показатель прибавил 0,3% за месяц и 2,4% за год. Энергетический индекс вырос на 2,1% за месяц и на 16,3% за год, бензин — на 3,9% и 27,4% соответственно.
Продукты питания вели себя спокойно: плюс 0,1% за месяц и 2,7% за год. Жильё подорожало на 0,3% за месяц и на 3,0% за год, условная арендная плата владельцев жилья — на 0,2%. Траекторию 2026 года определяло топливо: 2,4% в январе и феврале, 3,3% в марте, пик 4,2% в мае, когда бензин был примерно на 40% дороже, чем годом ранее.
Где искать перенос издержек
Базовая инфляция за общей так и не пошла: её пик составил около 2,9% в мае, после чего три месяца подряд она снижалась. Жильё — крупнейший компонент корзины — растёт на 3,0% в год против 3,6% в сентябре 2025 года, и месячное значение 0,2–0,3% сохранит эту траекторию.
Чувствительнее другие строки — авиабилеты, транспортные услуги и товары, которые перевозят грузовиками. По оценке аналитика Руслана Аверина, первые следы перетока энергетики в базовую инфляцию появятся именно здесь, а не в арендных показателях. Порядок приоритетов при чтении релиза: базовый CPI за месяц, базовый без жилья (ориентир Continuum — 0,17%), затем транспортные компоненты.
Что уже учтено в ставках и кривой
Решение 16 сентября о повышении диапазона до 3,75–4,00% было единогласным, 12–0. В заявлении отмечалось, что «инфляция остаётся повышенной», а повышение «будет способствовать более своевременному возвращению к цели Комитета в 2 процента». Октябрьское заседание пройдёт без обновления прогнозов, новый точечный график появится 8–9 декабря.
Долговой рынок уже закладывает дальнейшее ужесточение. В пятницу, 9 октября, доходность двухлетних Treasuries закрылась на 4,80% против 4,67% 15 сентября, десятилетних — на 5,24% против 5,00%, тридцатилетних — на 5,60%. Понедельник, 12 октября, был выходным для облигаций из-за Дня Колумба, индекс доходности десятилетних Cboe остался на 5,24%.
Три сценария реакции рынков
S&P 500 закрылся 12 октября на отметке 7 807,24 против 7 811,54 в пятницу, индекс доллара ICE — на 102,58. От сентябрьского CPI зависит, останется ли этот баланс.
Горячий базовый показатель — 0,3% или выше — усилит аргументы за второе повышение 28 октября. Первой отреагирует доходность двухлетних бумаг; движение десятилетней доходности на 10 базисных пунктов меняет цену облигации примерно на 0,8%. Доллар укрепится, а растянутые оценки акций при безрисковой доходности 5,24% окажутся под давлением.
Результат в рамках ожиданий — общий 3,7% при базовом 0,2% — рынок спишет на бензин, движение будет небольшим, а дискуссия сместится на декабрь. Холодный базовый показатель 0,1% или ниже способен вернуть двухлетнюю доходность к 4,67%; длинный конец снизится меньше, поскольку рост десятилетней доходности на 24 базисных пункта во многом отражает срочную премию.
Асимметрия риска и практический вывод
Аналитик Руслан Аверин обращает внимание на несимметричность: высокий общий индекс при мягком базовом уже заложен в цены, а второй подряд базовый прирост 0,3% — нет. Рынок способен переварить топливный шок, но не признаки его распространения на остальную корзину.
Для инвестора с базовой валютой евро сильный доллар после «горячего» отчёта частично компенсирует ценовые потери по американским активам, и валютный выигрыш может перевесить эффект доходностей. Для украинского вкладчика в долларах крепкая валюта поддерживает покупательную способность, а учётная ставка НБУ 16% остаётся ориентиром для гривневых сбережений.
Главный практический вопрос — дюрация. При доходности годовых казначейских векселей 4,47% и десятилетних облигаций 5,24% большую часть доступной доходности можно получить без значительного процентного риска. Второй подряд высокий базовый показатель сделает этот компромисс только актуальнее.