Реліз, у якому заголовок уже написаний
Вересневий звіт про споживчі ціни США виходить у середу, 14 жовтня, о 8:30 за нью-йоркським часом, і його загальна цифра майже не містить інтриги. Увесь рух зробили заправки. Інтрига зосереджена в базовому індексі — тому самому, що не враховує продукти харчування та енергоносії й показує, чи просочується подорожчання пального в решту кошика.
Контекст додає ваги: це останній інфляційний реліз перед засіданням Федеральної резервної системи 27–28 жовтня і перший після того, як 16 вересня регулятор підняв цільовий діапазон до 3,75–4,00%.
Бензин: цифра, яку можна порахувати заздалегідь
Щотижневе опитування Управління енергетичної інформації США фіксувало середню роздрібну ціну бензину (всі марки) на рівні $4,295 за галон 7 вересня, $4,455 — 14 вересня, $4,610 — 21 вересня та $4,603 — 28 вересня. Середнє за місяць — близько $4,49 проти приблизно $4,19 у серпні, тобто плюс близько 7%. Роком раніше вересневе середнє становило близько $3,29, що дає приблизно 36% річного зростання.
Друга половина арифметики — ефект бази. У вересні 2025 року загальний індекс без сезонного коригування додав лише 0,25%. Отже, річний темп зросте приблизно настільки, наскільки поточне місячне значення перевищить цю позначку. Свіжі дані EIA — $4,496 на 5 жовтня — свідчать, що ціна зупинилася, але не розвернулася вниз.
Де сходяться і де розходяться прогнози
| Показник | Серпень (факт) | Консенсус | Trading Economics | Continuum Economics |
|---|---|---|---|---|
| Загальний CPI, місяць | 0,4% | 0,6% | 0,5% | 0,6% (0,57% до округлення) |
| Загальний CPI, рік | 3,4% | 3,7% | 3,6% | 3,7% |
| Базовий CPI, місяць | 0,3% | 0,2% | — | 0,2% (0,19% до округлення) |
| Базовий CPI, рік | 2,4% | 2,5% | 2,4% | 2,4% |
Continuum Economics у прев'ю від 29 вересня закладає зростання енергетичного компонента приблизно на 5,5%, а CPI без продуктів харчування, енергоносіїв і житла бачить зі сповільненням до 0,17% проти 0,31% у серпні. Саме цей «очищений» зріз найкраще показує внутрішній ціновий тиск.
Чому 2,5% річної базової інфляції — ще не прискорення
Тут корисно зазирнути за округлення. Без нього базова інфляція в серпні становила 2,45% — рівно на межі. У вересні 2025 року базовий індекс без сезонного коригування додав 0,25%, тому місячне значення близько 0,2% цьогоріч арифметично ближче до 2,4%, ніж до 2,5%.
Висновок практичний: річна цифра 2,5% сама по собі не сигналізує про розворот тренду. Інформацію несе місячна цифра, і різниця між 0,2% та 0,3% за місяць важить для ринку більше, ніж десята частка у річному показнику.
Житло і канали перенесення витрат
Житло — найбільший компонент кошика. У серпні воно подорожчало на 0,3% за місяць і на 3,0% за рік, а умовна орендна плата власників житла додала 0,2%. Річні 3,0% проти 3,6% у вересні 2025 року означають, що дезінфляція в цьому блоці триває; місячне значення 0,2–0,3% її збереже.
Чутливіші рядки — авіаквитки, транспортні послуги та товари, які везуть вантажівками. Саме там паливо з лагом переходить у кінцеві ціни. На думку аналітика Руслана Аверіна, перша ознака витоку енергетики в базову інфляцію з'явиться в цих категоріях, а не в оренді.
Що вже закладено в ціни активів
Облігаційний ринок не чекає на звіт. У п'ятницю, 9 жовтня, дохідність 2-річних казначейських паперів закрилася на 4,80% проти 4,67% 15 вересня, напередодні підвищення, і помітно вище верхньої межі діапазону 3,75–4,00%. Десятирічні закрилися на 5,24% проти 5,00%, тридцятирічні — на 5,60%, за щоденною кривою номінальної дохідності Мінфіну США.
У понеділок, 12 жовтня, облігаційний ринок не працював через День Колумба, а індекс дохідності 10-річних Cboe завершив день на тих самих 5,24%. S&P 500 закрився на 7 807,24 проти 7 811,54 у п'ятницю, індекс долара ICE — на 102,58.
Серпень і весь рік: як пальне керувало цифрами
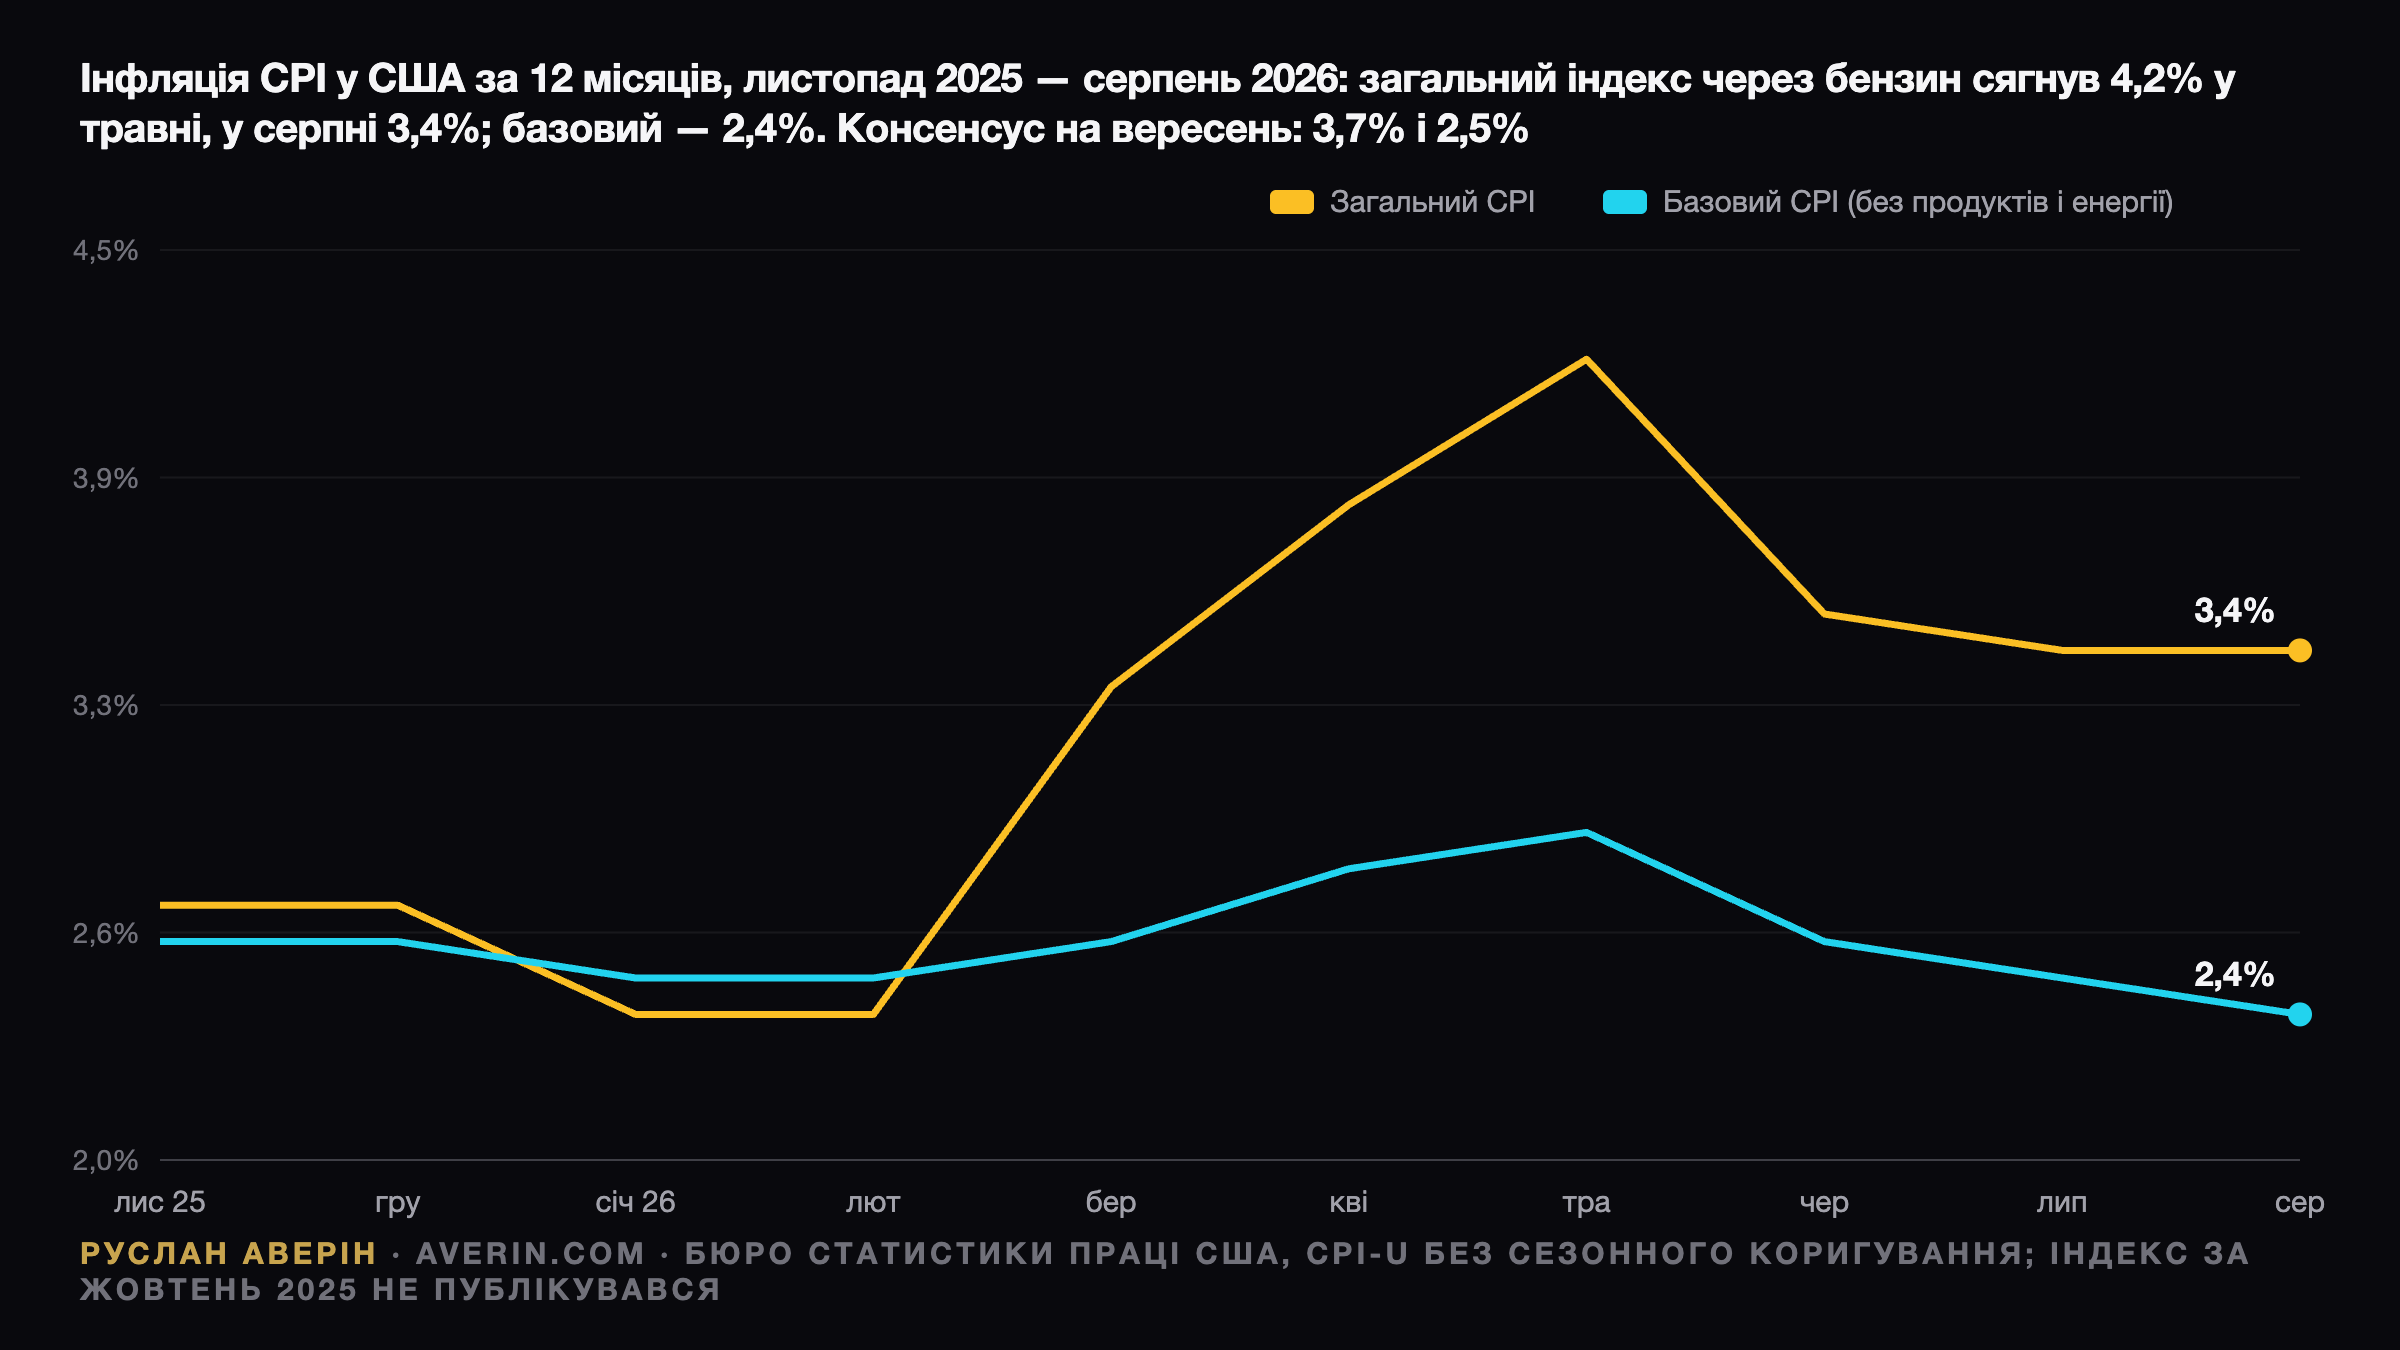
У серпні загальний індекс зріс на 0,4% з урахуванням сезонності та на 3,4% за дванадцять місяців, базовий — на 0,3% і 2,4% відповідно, повідомило BLS 11 вересня. Розрив пояснює енергетика: енергетичний індекс додав 2,1% за місяць і 16,3% за рік, бензин — 3,9% і 27,4%. Продукти харчування залишалися спокійними: плюс 0,1% за місяць і 2,7% за рік.
Траєкторія року та сама історія в масштабі. Загальна інфляція тримала 2,4% у січні та лютому, стрибнула до 3,3% у березні й досягла піку 4,2% у травні, коли бензин коштував приблизно на 40% дорожче, ніж роком раніше. Червневе зниження на 0,4% за місяць повернуло її до 3,5%. Базова інфляція за нею не пішла: її пік становив близько 2,9% у травні, після чого вона знижувалася три місяці поспіль. Індекс за жовтень 2025 року BLS не публікувало.
ФРС і три сценарії реакції
Рішення 16 вересня було одностайним, 12–0. У заяві зазначалося, що «інфляція залишається підвищеною», а підвищення «сприятиме своєчаснішому поверненню до цілі Комітету у 2 відсотки». Жовтневе засідання пройде без оновлення прогнозів; новий точковий графік з'явиться 8–9 грудня.
Гарячий базовий показник, 0,3% або вище, посилить аргументи на користь другого підвищення 28 жовтня. Першою відреагує дохідність 2-річних, долар зміцниться, а оцінки акцій при безризиковій дохідності 5,24% опиняться під тиском — починаючи з секторів, чутливих до ставок. Рух дохідності 10-річних на 10 базисних пунктів змінює ціну відповідної облігації приблизно на 0,8%.
Результат у межах очікувань (3,7% загальна, 0,2% базова) ринок спише на бензин: невеликий рух і перенесення дискусії на грудень. Холодний базовий показник, 0,1% або нижче, підтримає тезу, що вересневого кроку було достатньо, і може повернути дохідність 2-річних до 4,67%. Довгі ставки знизяться менше: після підвищення 10-річна дохідність додала 24 базисні пункти, і значна частина цього руху — строкова премія, а не наступне рішення регулятора.
Асиметрія очевидна: високий загальний показник уже в цінах, високий базовий — ні. Два місяці поспіль по 0,3% означатимуть, що енергетика пішла далі заправок.
Ракурс для інвестора з гривнею або євро
Гарячий звіт зазвичай означає сильніший долар. Для інвестора з базовою валютою євро це частково компенсує цінові втрати за американськими облігаціями й акціями, а валютний виграш може перевищити ефект від руху дохідності. Для українського вкладника з доларовими заощадженнями міцний долар підтримує купівельну спроможність, тоді як облікова ставка НБУ 16% залишається орієнтиром для гривневих депозитів.
Головне практичне питання — дюрація. За дохідності 1-річних казначейських векселів 4,47% і 10-річних облігацій 5,24% більшу частину доступної дохідності можна отримати без суттєвого процентного ризику. Як зазначає аналітик Руслан Аверін, другий поспіль високий базовий показник робить цей компроміс лише актуальнішим.