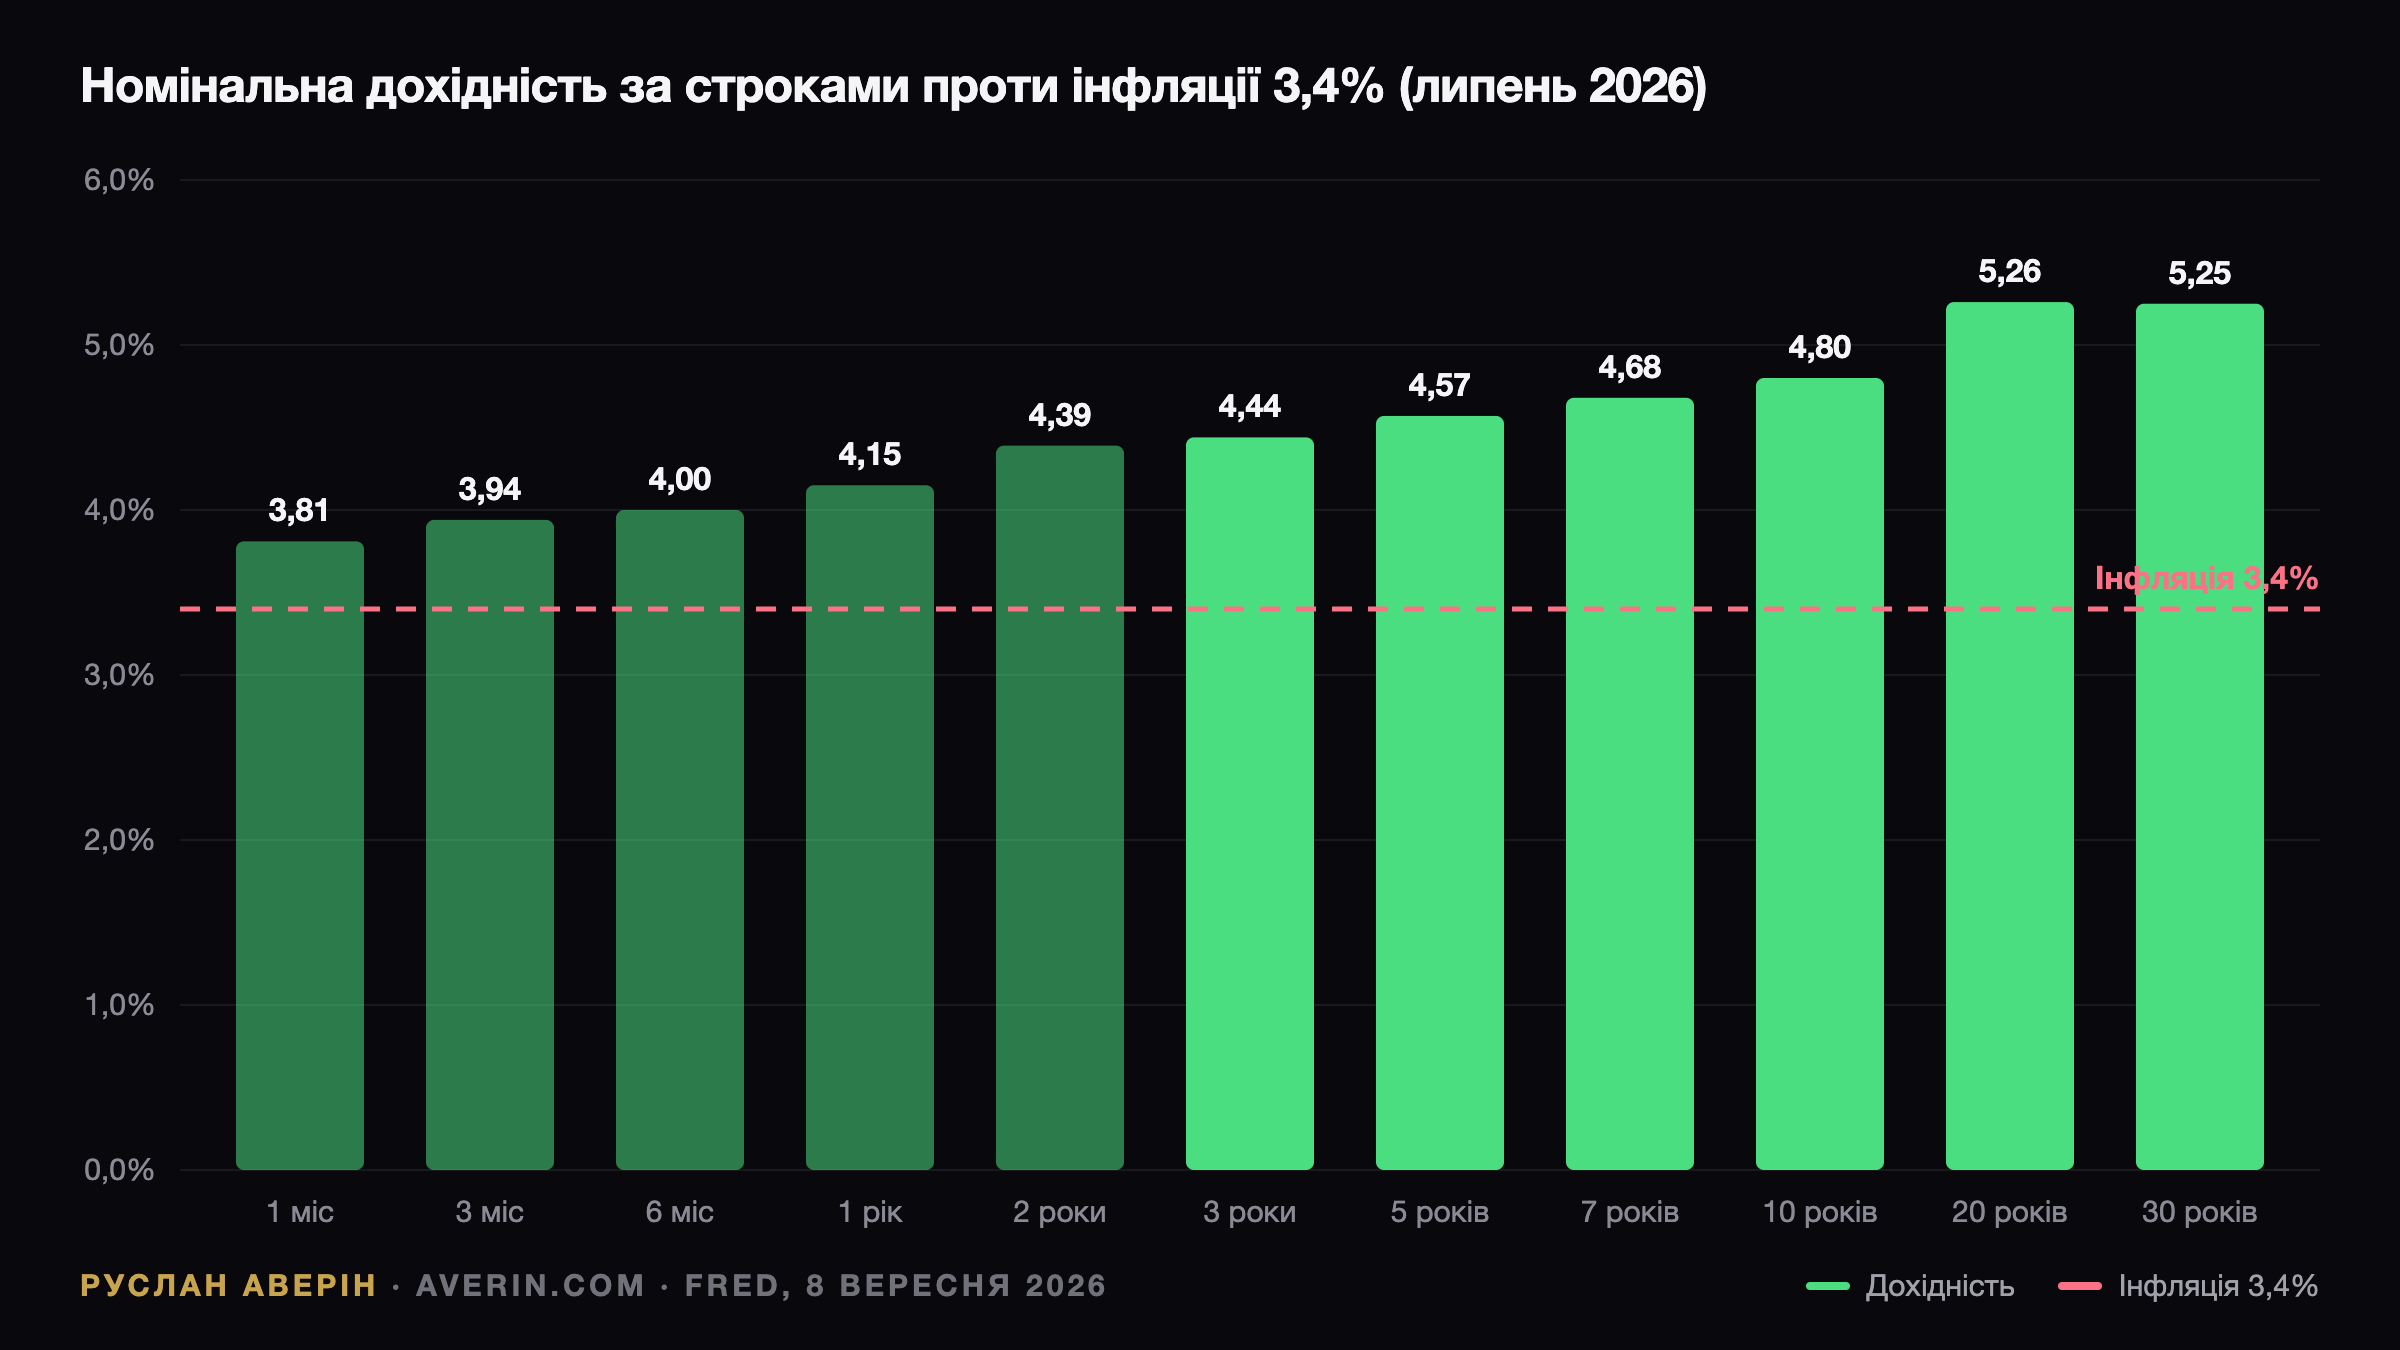
Два оголошення в межах одного тижня задають рівень купона, з яким американський борг житиме до кінця 2026 року. У п'ятницю 11 вересня о 8:30 за східним часом Бюро статистики праці публікує CPI за серпень. У середу 16 вересня о 14:00 за східним часом ФРС оголошує рішення щодо ставки, і ринок оцінює ймовірність підвищення на 25 базисних пунктів до 3,75–4,00% приблизно в 56%.
Податковий рядок, з якого починається розрахунок нерезидента
Для інвестора за межами США порядок дій зворотний до звичного: спершу структура володіння, потім сценарії ставки. Відсотки за казначейськими облігаціями, виплачені нерезиденту, звільнені від американського податку у джерела за правилами портфельних відсотків, якщо брокер має чинну форму W-8BEN. Резидент України, який купує папір напряму, отримує повний купон 4,39% без утримань у США.
Виплати американського облігаційного ETF кваліфікуються інакше — як дивіденди. З них утримують 30% або 15% за податковою угодою; угода України зі США передбачає 15%. Окремі фонди позначають частину розподілу як кваліфікований відсотковий дохід і пропускають казначейські відсотки без утримання, але так робить не кожен фонд і не кожен брокер це застосовує.
Арифметика проста: дохідність 4,39% перетворюється на 3,73% після утримання 15% і на 3,07% після 30%. Ірландський UCITS ETF на казначейські облігації не сплачує американського податку у джерела на відсотки на рівні фонду, а класи акцій з накопиченням повністю відкладають визнання доходу для власника.
Що жодна з обгорток не скасовує — податок у країні резидентства. Іноземний інвестиційний дохід резидента України оподатковується 18% ПДФО плюс 5% військового збору і підлягає декларуванню. Ці 23% однаково стосуються і прямої облігації, і ETF, і саме тому гривневі ОВДП, звільнені від податку на дохід і збору, лишаються конкурентними на чистій основі попри валютний ризик.
Де стоїть крива на 8 вересня
| Інструмент | Дохідність, 8 вер 2026 | Дюрація (прибл.) |
|---|---|---|
| 3-місячний вексель | 3,94% | 0,25 |
| 2-річна облігація | 4,39% | 1,9 |
| 5-річна облігація | 4,57% | 4,4 |
| 10-річна облігація | 4,80% | 7,9 |
| 10-річні TIPS (реальна) | 2,43% | 8,5 |
| 20-річна облігація | 5,26% | 12,3 |
| 30-річна облігація | 5,25% | 15,0 |
| Корпоративні IG | 5,53% | 6,8 |
| Високодохідні BB | 6,11% | 3,8 |
Липневий CPI становив 3,4%. Кожен строк трежеріс від одного місяця дає номінально більше за цю цифру, а кожен строк від одного року — більш ніж на 1% вище. Більшу частину останніх п'ятнадцяти років ринок такої конфігурації не пропонував.
Варіант із підвищенням: короткий кінець вгору, довгий під питанням
Крок на 25 базисних пунктів підіймає короткий сегмент майже один до одного. Тримісячний вексель прямує до близько 4,2%, дворічні папери, які вже закладають більшу частину одного підвищення, додають, імовірно, 10–15 базисних пунктів. Ціна дворічної облігації під 4,39% просідає приблизно на 0,3% і відбиває це за місяць купона.
Реакція довгого кінця залежить від інтерпретації. Підвищення, прочитане як переконливе — регулятор готовий діяти при інфляції 3,4%, — сплющує криву: тридцятирічні можуть не зрости взагалі або навіть знизитися, бо інфляційна премія, що підняла їх до 5,25%, стискається. Крок, прочитаний як замалий, дає протилежний ефект і робить криву ще крутішою.
Варіант із паузою: сценарій, якого боїться довгий кінець
Пауза з яструбиною риторикою у форматі «дивимося на вересневий CPI» утримує ключову ставку на 1,5% нижче дохідності тридцятирічних, залишає інфляційне питання відкритим і дає ринку ще шість тижнів продавати дюрацію на кожному аукціоні. У такому разі десятирічні знову тестують 4,85%, а тридцятирічні — 5,31%.
Пауза з м'якою риторикою виглядає інакше. Якщо регулятор сигналізує, що липневі й серпневі дані щодо зайнятості — 21 000 і 162 000 — турбують його більше за CPI, короткий кінець підростає, а довгий залишається практично без руху.
П'ятничний друк як перемикач шансів на середу
Публікація CPI виходить першою і здатна переписати оцінки перед засіданням. Консенсус очікує загальний показник поблизу липневих 3,4%. Значення 3,6% і вище піднімає ймовірність підвищення до 75%, значення 3,2% і нижче опускає її під 40% і повертає дворічну дохідність до 4,25%.
Тридцятирічні в обох випадках рухаються менше: довгий кінець торгує обсяг пропозиції та довіру до політики, а не окремий місячний принт. Саме тому, як зазначає аналітик Руслан Аверін, реакція на короткому сегменті кривої майже завжди механічна, а на довгому — інтерпретаційна.
Портфель, який не вимагає вгадувати
Для приватного інвестора, орієнтованого на дохідність, а не на торгівлю результатом, працює коротко-середньострокова драбина з якорем із захистом від інфляції. Векселі з дохідністю 3,94–4,15% займають 30%: вони переоцінюються вгору при підвищенні й не несуть ризику для основної суми. Ще 30% — папери на 2–3 роки під 4,39–4,44% з дюрацією менше 3.
Чверть портфеля припадає на TIPS строком 5–10 років із реальною дохідністю 2,17–2,43%: вони знімають саме ту інфляційну ставку, що рухає довгий кінець. Останні 15% — десятирічні під 4,80% та двадцятирічні під 5,26% заради довгого купона, причому розмір позиції такий, що рух дохідності на 0,5% коштує менше 1% усього портфеля.
Що лишається за межами конструкції
Тридцятирічні не потрапляють до неї, бо двадцятирічні платять стільки ж при меншій дюрації. Корпоративні облігації інвестиційного рейтингу теж виключені: спред 0,81% не компенсує ризик розширення. Усе нижче рейтингу BB не розглядається взагалі. За оцінкою, яку наводить аналітик Руслан Аверін, ключове рішення тут — розмір, а не напрям.
Коротко
Короткий кінець тримають заради купона, TIPS — заради реальної віддачі, а довгий кінець лишають достатньо малим, щоб ані п'ятниця, ані середа не завдали портфелю відчутної шкоди. Інвесторам за межами США логічніше купувати трежеріс напряму, ніж через американський ETF.
Це аналітика, а не податкова порада. Ставки утримання залежать від резидентства, статусу за угодою та документів брокера і потребують перевірки для конкретної ситуації.