Календарь, в котором два дня весят больше квартала
Ближайшая неделя задаёт уровень купона по американскому долгу на весь остаток 2026 года. В пятницу 11 сентября в 8:30 по восточному времени Бюро статистики труда публикует CPI за август. В среду 16 сентября в 14:00 по восточному времени ФРС объявляет решение по ставке. Фьючерсный рынок оценивает примерно в 56% вероятность повышения на 25 базисных пунктов до 3,75–4,00%.
Дальнейшие расчёты опираются на закрытие 8 сентября и на механику того, как каждый исход переоценивает кривую. Это арифметика последствий, а не ставка на конкретный результат голосования Комитета.
Точка отсчёта: кривая на 8 сентября 2026 года
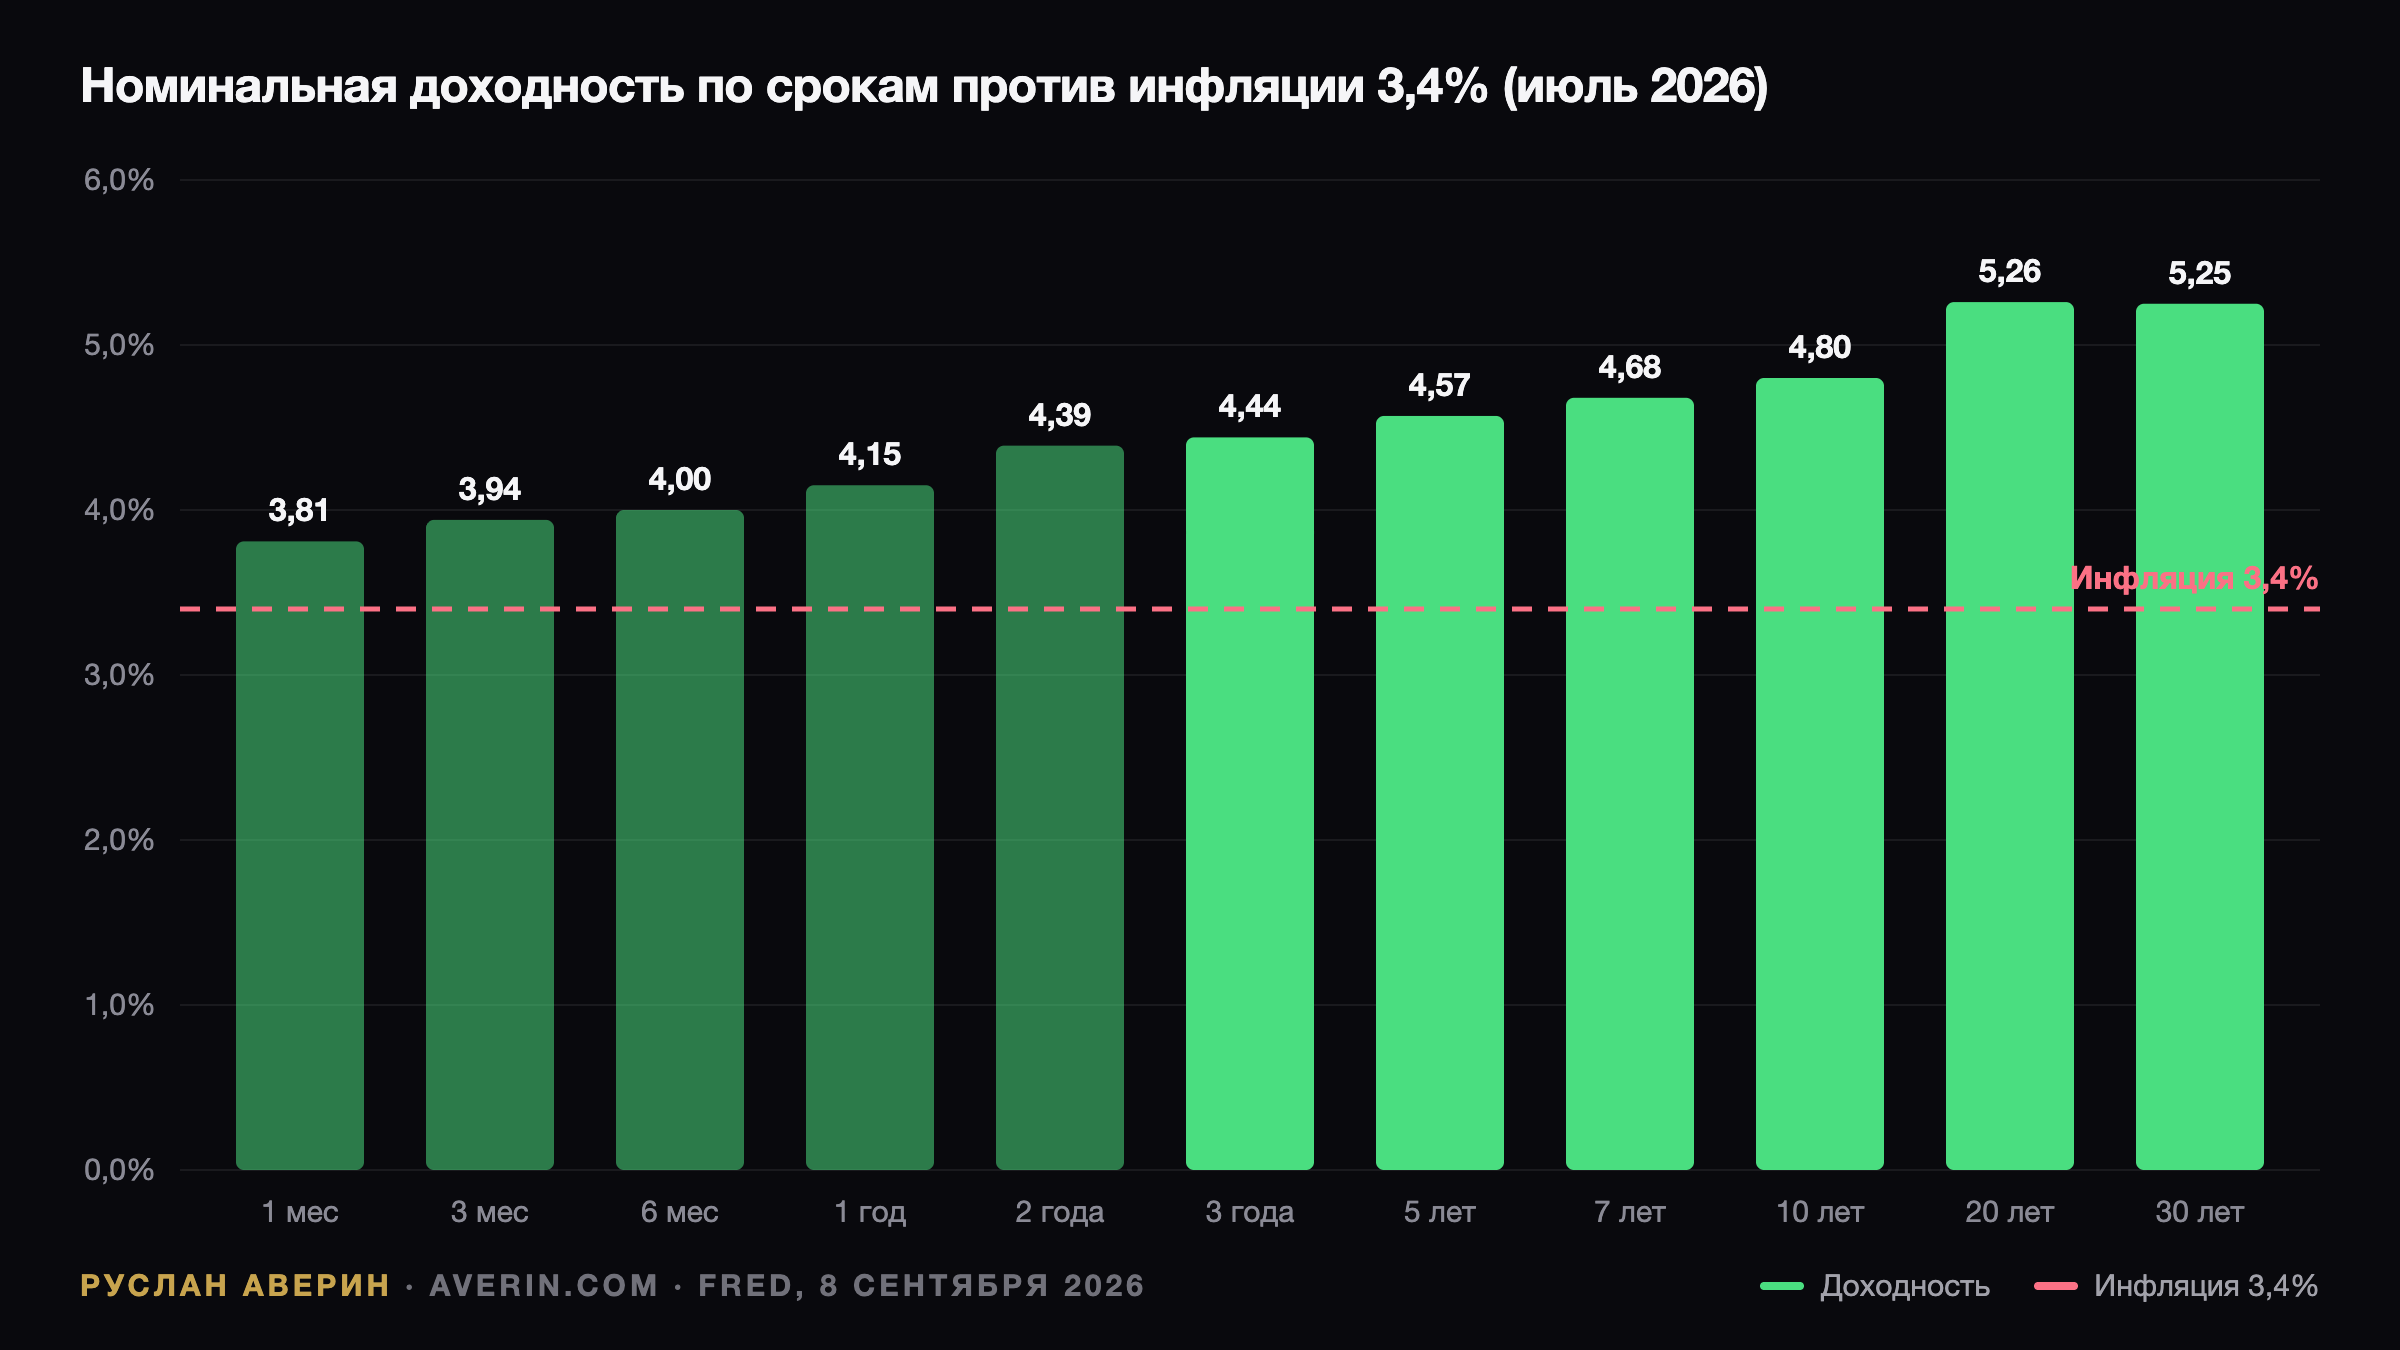
| Инструмент | Доходность, 8 сен 2026 | Дюрация (прибл.) |
|---|---|---|
| 3-месячный вексель | 3,94% | 0,25 |
| 2-летняя облигация | 4,39% | 1,9 |
| 5-летняя облигация | 4,57% | 4,4 |
| 10-летняя облигация | 4,80% | 7,9 |
| 10-летние TIPS (реальная) | 2,43% | 8,5 |
| 20-летняя облигация | 5,26% | 12,3 |
| 30-летняя облигация | 5,25% | 15,0 |
| IG корпоративные | 5,53% | 6,8 |
| BB высокодоходные | 6,11% | 3,8 |
Июльский CPI составил 3,4%. Любой срок трежерис от одного месяца перекрывает эту цифру в номинале, а любой срок от года — более чем на процент. На протяжении большей части последних пятнадцати лет такой конфигурации не существовало.
Что делает повышение ставки
Шаг на 25 базисных пунктов поднимает короткий конец почти один к одному: трёхмесячный вексель уходит примерно к 4,2%, двухлетние прибавляют 10–15 базисных пунктов, поскольку уже заложили большую часть одного повышения. Двухлетняя бумага под 4,39% теряет на этом около 0,3% цены и отыгрывает потерю за месяц накопленного купона.
Основная интрига в дальнем конце. Повышение, прочитанное рынком как убедительное — регулятор действует при инфляции 3,4%, — сжимает инфляционную премию, поднявшую тридцатилетние к 5,25%. Кривая сглаживается, длинные бумаги могут не вырасти в доходности и даже снизиться. Повышение, воспринятое как недостаточное, даёт зеркальный эффект и увеличивает наклон.
Пауза расщепляется на два разных рынка
Пауза с ястребиной риторикой — формулировка «дождёмся сентябрьского CPI» — худший вариант для дюрации. Ставка по федеральным фондам остаётся на 1,5% ниже доходности тридцатилетних, вопрос инфляции не закрыт, и рынок получает ещё шесть недель, чтобы продавать длинный конец на каждом аукционе. Ориентиры такого сценария: повторный тест 4,85% по десятилетним и 5,31% по тридцатилетним.
Пауза с мягкой риторикой выглядит иначе. Если ФРС даст понять, что июльские и августовские данные по занятости, 21 000 и 162 000, беспокоят её сильнее ценовой статистики, короткий конец пойдёт вверх по доходности, а дальний почти не отреагирует.
Пятница как переключатель вероятностей
CPI выходит первым и способен переписать шансы на среду. Консенсус ожидает общий показатель вблизи июльских 3,4%. Значение 3,6% и выше двигает вероятность повышения к 75% и добавляет двухлетним 10–15 базисных пунктов уже в день публикации. Значение 3,2% и ниже опускает вероятность ниже 40%, возвращая двухлетние к 4,25%.
Тридцатилетние в обоих случаях сдвинутся слабее. Дальний конец торгует объём предложения и доверие к политике регулятора, а не отдельную месячную цифру, поэтому реакция там растянута во времени и менее предсказуема.
Налоговая строка, которую не решает ни одна из двух дат
Для инвестора за пределами США режим удержания меняет чистый результат сильнее, чем итог заседания. Проценты по казначейским облигациям США, выплачиваемые нерезиденту, освобождены от американского налога у источника по правилам portfolio interest при наличии у брокера действующей формы W-8BEN. Резидент Украины, купивший бумагу напрямую, получает полный купон 4,39%. То же касается большинства зарегистрированных корпоративных выпусков.
Выплаты американского облигационного ETF квалифицируются как дивиденды. Базовое удержание — 30%, по налоговому соглашению — 15%; соглашение Украины с США даёт 15%. Часть фондов помечает выплаты как qualified interest income и пропускает проценты по трежерис без удержания, но так поступает не каждый фонд и не каждый брокер применяет эту опцию. Доходность 4,39% превращается в 3,73% после удержания 15% и в 3,07% после 30%.
Ирландский UCITS ETF на казначейские облигации США не платит американский налог у источника с процентов на уровне фонда и остаётся стандартным маршрутом для европейских инвесторов, которым нужна экспозиция в обёртке фонда. Накопительные классы акций полностью откладывают распределение дохода.
Налог страны проживания это не отменяет. Иностранный инвестиционный доход резидента Украины — купоны и прирост капитала — облагается 18% НДФЛ плюс 5% военного сбора и подлежит декларированию. Совокупные 23% одинаково касаются прямой покупки трежерис и ETF. Именно поэтому гривневые ОВГЗ, свободные от НДФЛ и сбора, остаются конкурентными по чистой доходности несмотря на валютный риск.
Конструкция, переживающая оба исхода
Аналитик Руслан Аверин отмечает, что частному инвестору, который хочет доходность, а не ставку на исход голосования, подходит лестница от коротких до средних сроков с якорем в защите от инфляции. Корзина 0–1 год из векселей под 3,94–4,15% занимает 30% и переоценивается вверх при повышении без риска для номинала.
Ещё 30% приходится на бумаги 2–3 лет под 4,39–4,44%: они фиксируют большую часть роста кривой при дюрации меньше 3. Доля 25% отводится TIPS с реальной доходностью 2,17–2,43%, снимающим инфляционную ставку, которая двигает дальний конец. Оставшиеся 15% — десятилетние под 4,80% и двадцатилетние под 5,26%.
Размер последней корзины подобран так, что движение доходности на 0,5% стоит меньше 1% всего портфеля. Структура исключает тридцатилетние, поскольку двадцатилетние платят столько же при меньшей дюрации, корпоративные инвестиционного рейтинга со спредом 0,81%, не оплачивающим риск расширения, и всё, что ниже рейтинга BB.
Сжатая формулировка
Руслан Аверин сводит логику к одной строке: держать короткий конец ради купона, TIPS — ради реальной доходности, дальний конец — в объёме, при котором пятница и среда не наносят ущерба, и покупать трежерис напрямую, а не через американский ETF, живя за пределами США.
Это анализ, а не налоговая консультация. Ставки удержания зависят от резидентства, статуса соглашения и документов у брокера; их следует проверять применительно к конкретной ситуации.