Дата, время и цена перед публикацией
Eli Lilly выходит к инвесторам в четверг, 29 октября, до открытия американских торгов; телеконференция намечена на 10:00 по восточному времени, то есть 16:00 по Киеву. Дату компания подтвердила 15 октября. Во вторник, 27 октября, бумаги закрылись на отметке $1 281,91 — на 10,8% выше уровня конца сентября и примерно на 3% ниже 52-недельного максимума $1 321,21 по данным StockAnalysis.
Таблица ожиданий: выручка сходится, прибыль — нет
Оценки выручки у разных провайдеров лежат в узком коридоре, а прогнозы прибыли расходятся почти на треть. Это необычная картина для компании, которая отчитывается стабильно, и объясняется она не продажами препаратов, а бухгалтерией одной закрытой сделки.
| Показатель | Консенсус-прогноз | Факт Q3 2025 |
|---|---|---|
| Выручка, FMP (10 аналитиков) | $22,58 млрд (диапазон $21,35–23,76 млрд) | $17,60 млрд |
| Выручка, Hudson Labs | $22,36 млрд | — |
| Выручка, Earnings Whispers | $22,11 млрд | — |
| Non-GAAP EPS, FMP (11 аналитиков) | $5,68 | $7,02 |
| Non-GAAP EPS, Earnings Whispers | $7,11 (whisper-оценка $8,71) | — |
Сделка AtaiBeckley как источник расхождения по EPS
Покупка AtaiBeckley закрылась 11 сентября: около $2,8 млрд авансом плюс условное право на выплату (CVR) стоимостью до $1,0 млрд. Lilly не исключает приобретённые незавершённые НИОКР из non-GAAP EPS, а прогноз на 2026 год не учитывает такие расходы, признанные после 30 июня. Во втором квартале на эту статью пришлось $3,03 на акцию.
Именно поэтому часть оценок за месяц опустилась примерно на $3. Формальный «промах» по прибыли относительно старых моделей может оказаться просто отражением стоимости сделки. По оценке аналитика Руслана Аверина, в такой конфигурации первыми стоит читать строки выручки и валовой маржи, а не итоговый EPS.
Привычка превышать консенсус и её обратная сторона
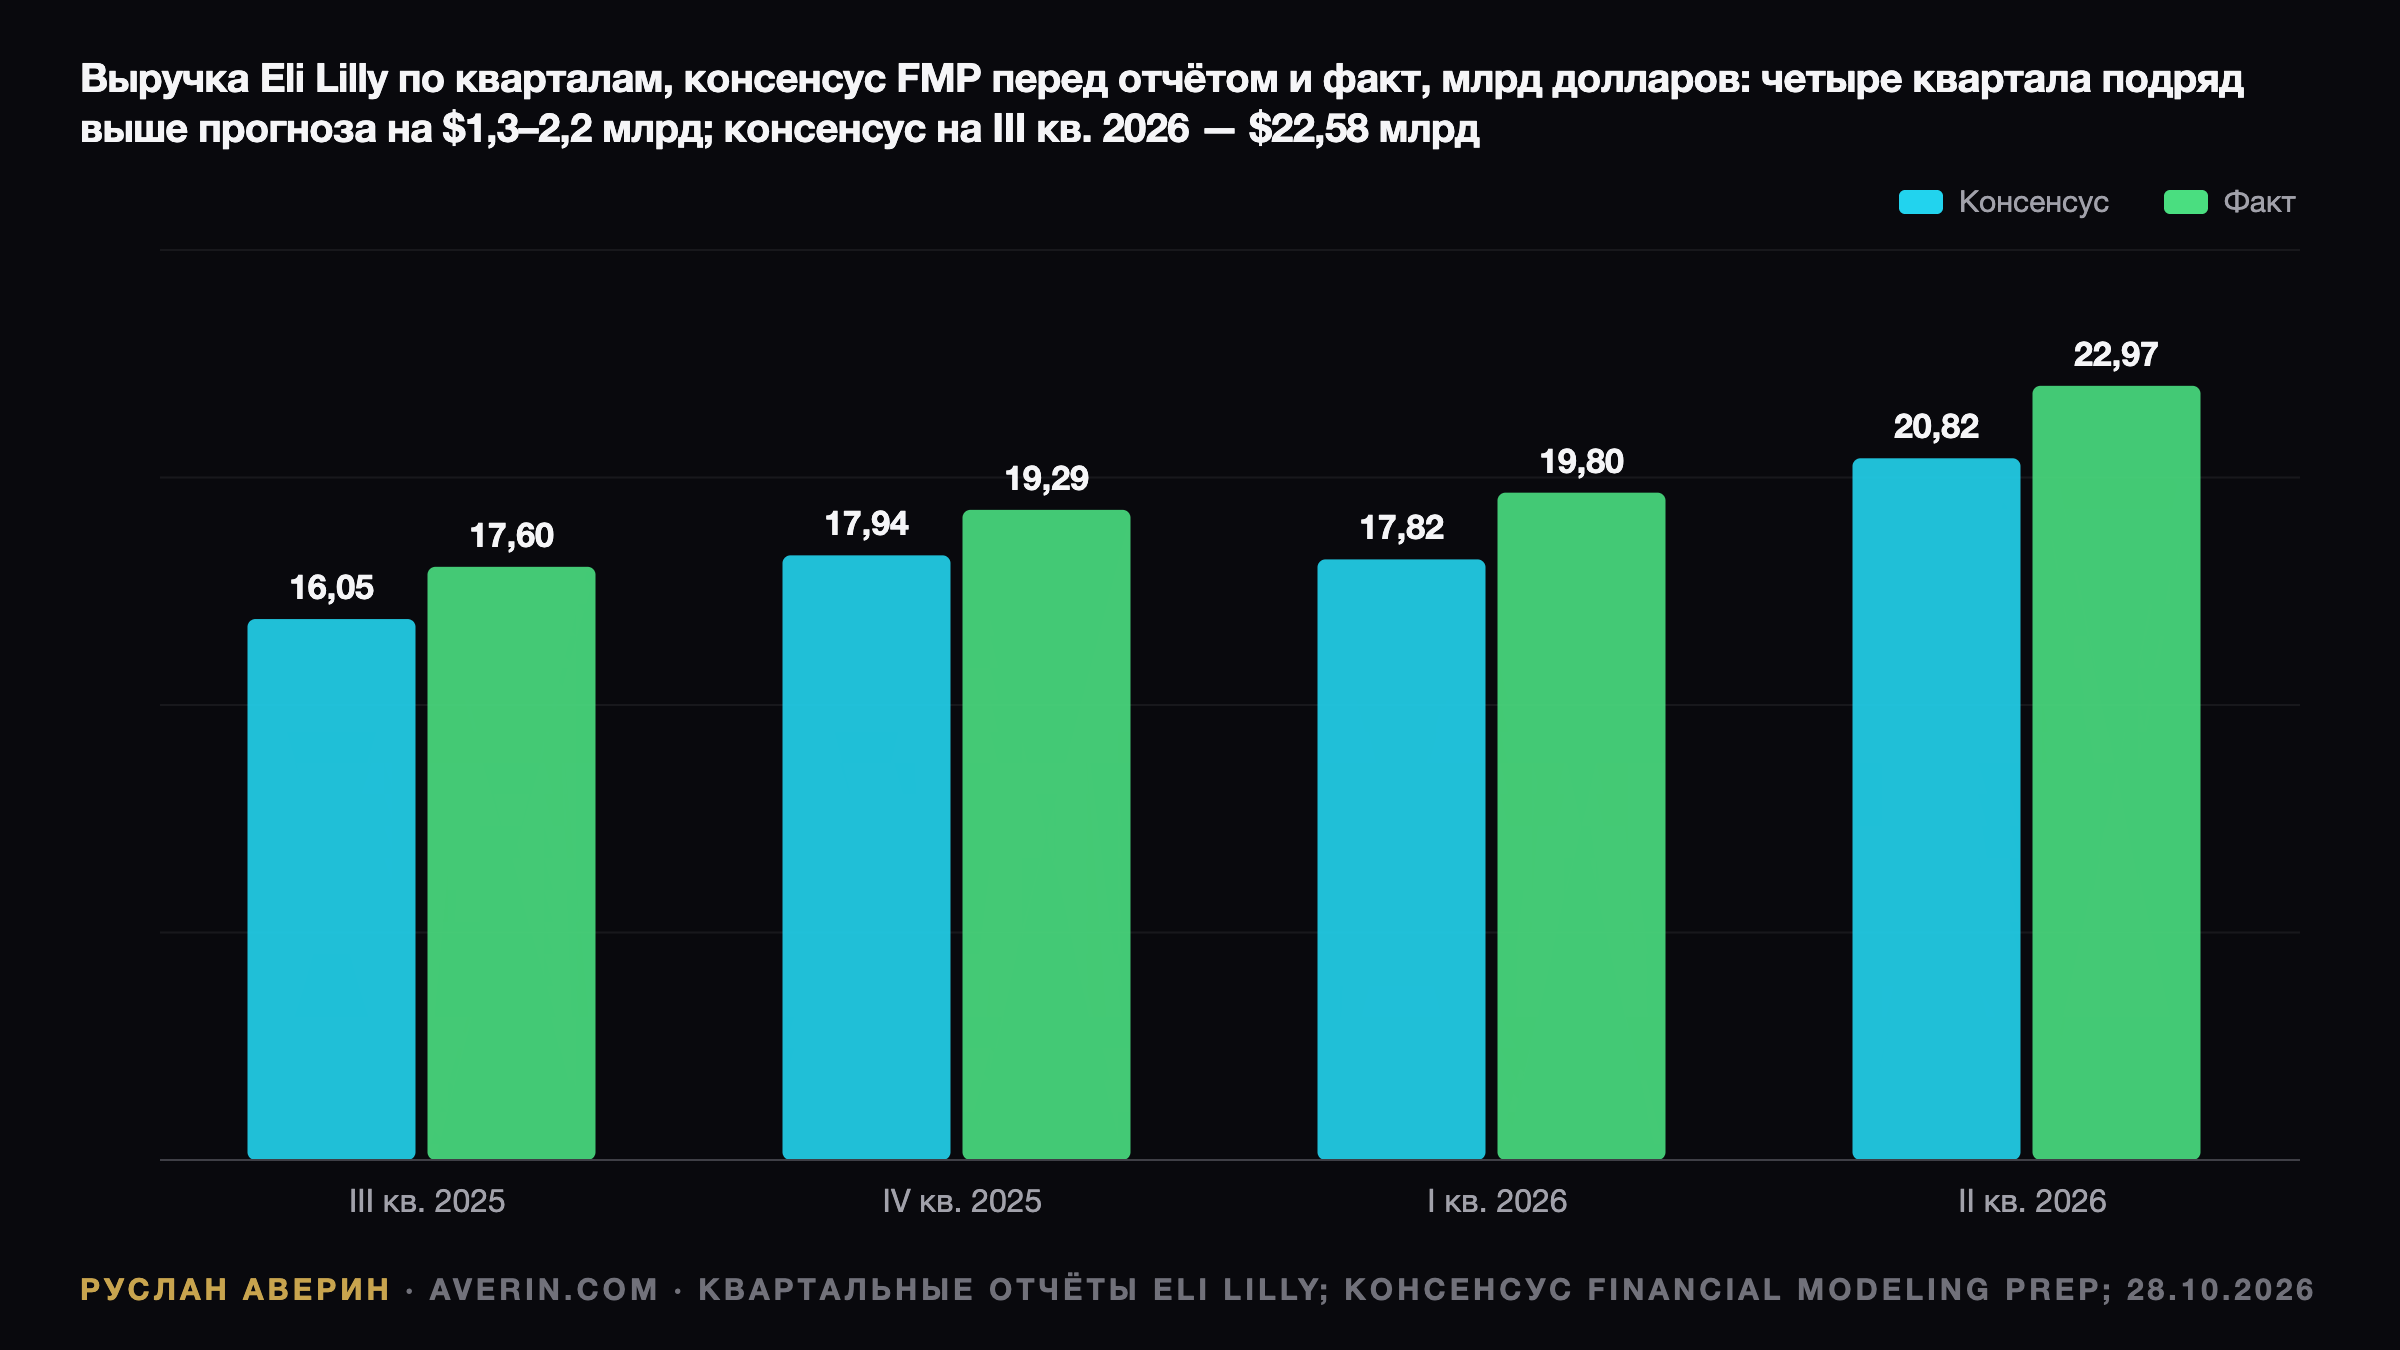
Четыре квартала подряд Lilly опережала ожидания по выручке более чем на $1,3 млрд. В Q2 2026 выручка составила $22,97 млрд против консенсуса FMP $20,82 млрд, в Q1 — $19,80 млрд против $17,82 млрд. Превышение на $1,5–2 млрд превратилось из сюрприза в базовый сценарий.
Обратная сторона очевидна: результат около $22,6 млрд формально совпадёт с прогнозом, но относительно почти $23 млрд предыдущего квартала будет прочитан как замедление. Планка поднята самой компанией, и рынок сравнивает не с таблицей консенсуса, а с последним фактическим кварталом.
Тирзепатид: рост объёмов против падения цен
Основная масса выручки по-прежнему приходится на тирзепатид: Mounjaro и Zepbound дали $14,9 млрд из $22,97 млрд во втором квартале. Mounjaro вырос на 91%, до $9,94 млрд, при этом продажи в США составили $4,8 млрд (рост на 45%), а за пределами США — $5,2 млрд (рост на 172%). Zepbound прибавил 46%, до $4,93 млрд.
Ключевая деталь спрятана в цене. Объёмы группы выросли на 60%, но реализованные цены упали на 13% — повторив динамику первого квартала. В США снижение составило 3% по отчёту или около 9% без корректировок по рибейтам и скидкам, за пределами США — 36%, главным образом из-за включения Mounjaro в национальный список возмещения лекарств Китая.
Проверять в четверг имеет смысл четыре строки: продажи Mounjaro вне США выше $5,2 млрд как подтверждение китайских объёмов; Zepbound в США после $4,1 млрд в Q1 и $4,9 млрд в Q2; динамику цен, где рынок уже заложил минус 13%; и валовую маржу non-GAAP, которая во втором квартале достигла 86,3% благодаря структуре продаж и снижению производственных затрат.
Что покажет первый полный квартал Foundayo
Foundayo — таблетка орфоглипрона с приёмом раз в день — принесла $98 млн в Q2, своём первом квартале в отчётности как отдельный продукт. С 1 июля работает программа Medicare GLP-1 Bridge: пациенты Part D, отвечающие критериям, получают Foundayo или Zepbound для контроля веса за $50 в месяц. Программа действует до 31 декабря 2027 года и требует предварительного согласования.
Reuters 16 октября сообщило, что регуляторы ЕС поддержали Foundayo: это второй пероральный препарат для снижения веса с такой поддержкой после препарата Novo Nordisk. В релизе за Q2 компания не раскрыла ни данных о рецептах, ни списка стран запуска, поэтому три индикатора остаются открытыми: сама выручка Foundayo, доля Lilly среди новых назначений пероральных GLP-1 в США и доля объёмов через низкоценовые каналы — Medicare за $50 и самостоятельную оплату против коммерческого страхования.
Годовой прогноз: арифметика не сходится с консенсусом
По итогам Q2 Lilly подняла прогноз выручки на 2026 год до $85–87 млрд с $82–85 млрд, а ориентир по операционной марже — до 49,0–50,5% с 47,0–48,5%. Прогноз non-GAAP EPS составляет $35,50–36,50: бизнес добавил $2,78 по середине диапазона, но расход $3,03 во втором квартале это перекрыл.
Выручка за первое полугодие — $42,77 млрд, значит диапазон предполагает $42,2–44,2 млрд во втором полугодии. Консенсус FMP закладывает $22,58 млрд в Q3 и $23,58 млрд в Q4, вместе около $46,2 млрд, или примерно $88,9 млрд за год — почти на $2 млрд выше верхней границы. Повышение лишь до $86–88 млрд рискует разочаровать.
В очереди ещё одна сделка: Lilly договорилась купить Merida Biosciences за сумму до $2,875 млрд с закрытием в четвёртом квартале. Связанные с ней расходы на приобретённые НИОКР ударят по EPS за Q4 и снова окажутся вне прогноза.
Конкурентный фон: Novo Nordisk, реклама и цены
Novo Nordisk отчитается 4 ноября; её торгующиеся в США акции закрылись 27 октября на $38,67. В сентябре, на собственном дне инвестора, бумага потеряла 7,65%. А 26 октября американский суд отклонил просьбу Novo заблокировать рекламу препаратов Lilly для снижения веса, сообщило Reuters.
Соперничество сместилось в плоскость рекламы и цен при оплате из своего кармана — Lilly уже снизила такие цены на Zepbound. В документах компании упоминается и добровольное соглашение с правительством США о ценах на лекарства и доступе к ним. Отсюда падение ценовой строки при одновременном росте объёмов.
Три сценария реакции рынка
Руслан Аверин выстраивает приоритет показателей так: общая выручка против уровня примерно $23 млрд, новый годовой диапазон против отметки $88–89 млрд и только затем результат Foundayo.
Первый сценарий — выручка $23,5 млрд или выше, рост Mounjaro вне США и падение цен не хуже 13%, с повышением прогноза до $88 млрд и более. Второй — выручка $22–23 млрд и символическое повышение: после октябрьского роста на 10,8% реакция, скорее всего, будет негативной. Третий — ценовой слом: снижение реализованных цен более чем на 15% или сжатие валовой маржи на фоне роста низкоценовых объёмов.
Оценка: чистый квартал уже в цене
Компания подходит к публикации с рыночной капитализацией около $1,14 трлн и форвардным мультипликатором P/E на уровне 33 по данным StockAnalysis. При такой оценке аккуратный квартал без сюрпризов рынком уже оплачен, а премия требует либо ускорения выручки, либо убедительного старта пероральной франшизы.