Коли і з якими котируваннями Lilly входить у звіт
Eli Lilly оприлюднить результати третього кварталу 2026 року в четвер, 29 жовтня, до відкриття торгів у США, а телеконференція почнеться о 10:00 за східним часом (16:00 за київським). Дату компанія підтвердила 15 жовтня. У вівторок, 27 жовтня, папери закрилися на рівні $1 281,91 — на 10,8% вище за кінець вересня і приблизно на 3% нижче за 52-тижневий максимум $1 321,21, за даними StockAnalysis.
Ринкова капіталізація компанії становить близько $1,14 трлн, форвардний мультиплікатор P/E — 33. За такої оцінки «просто хороший» квартал уже закладений у котирування, і простір для позитивного сюрпризу вужчий, ніж рік тому. Саме тому увага зміститься з факту перевищення консенсусу на структуру виручки та оновлений річний орієнтир.
Арифметика річного прогнозу: де ховається головний ризик
За підсумками другого кварталу Lilly підвищила прогноз виручки на 2026 рік до $85–87 млрд із попередніх $82–85 млрд. Орієнтир non-GAAP EPS — $35,50–36,50, а цільова операційна маржа (performance margin) зросла до 49,0–50,5% із 47,0–48,5%. Перше півріччя компанія закрила з виручкою $42,77 млрд.
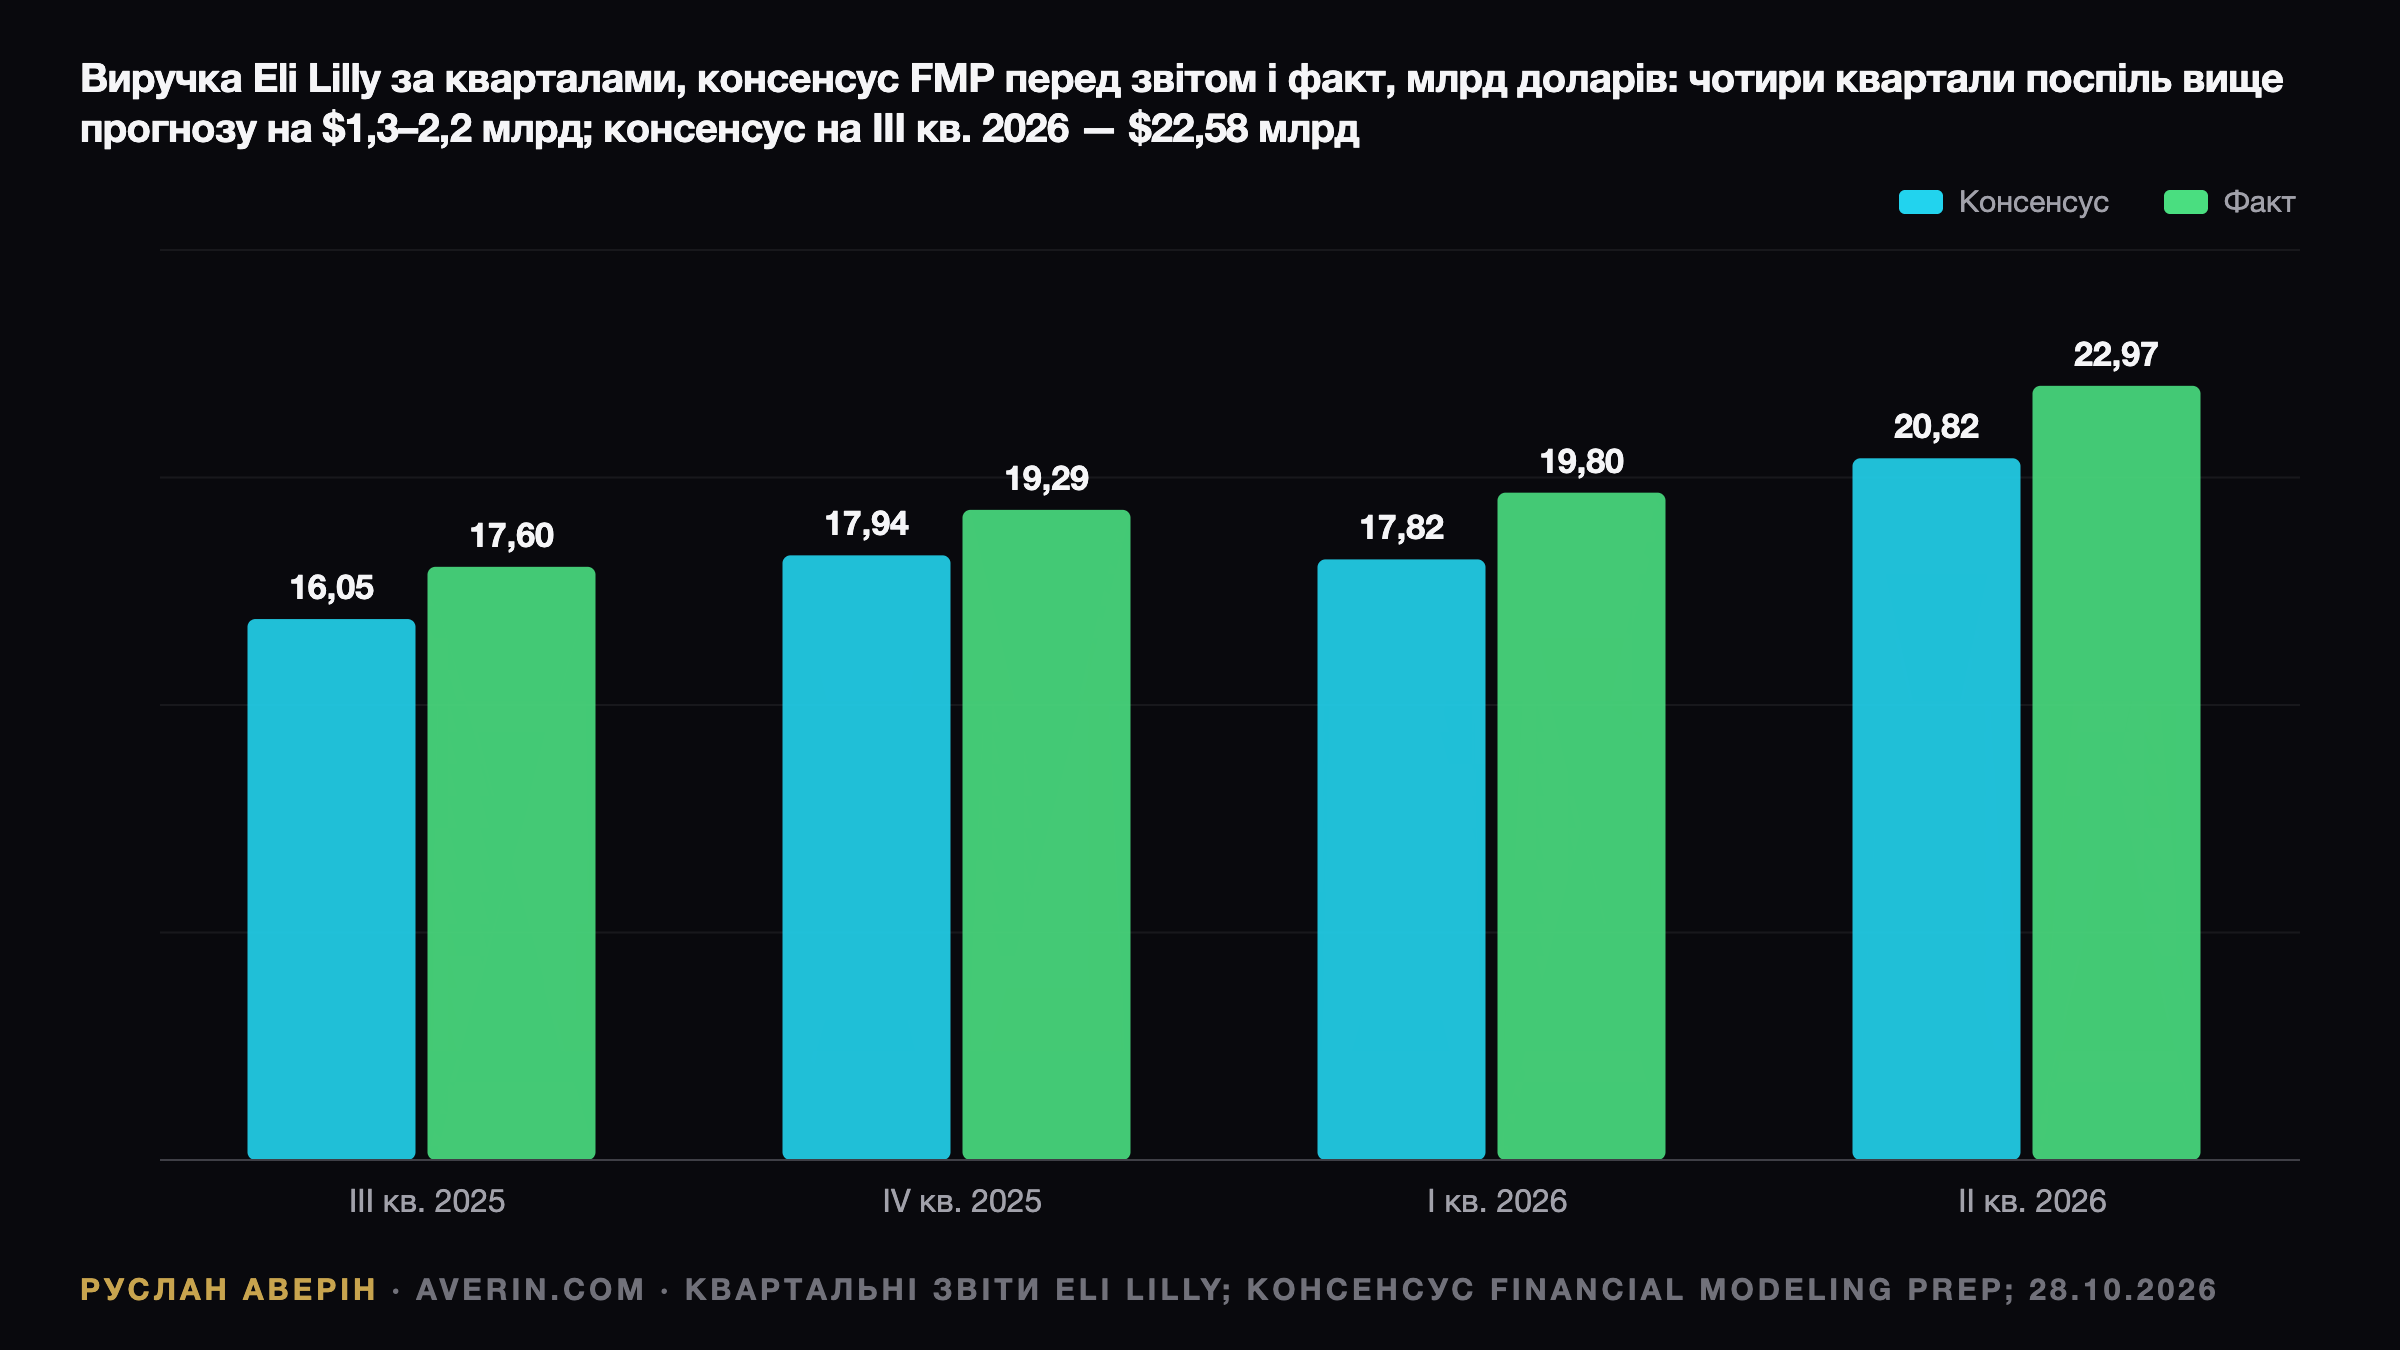
Звідси й випливає напруга. Чинний діапазон передбачає $42,2–44,2 млрд за друге півріччя. Консенсус FMP закладає $22,58 млрд у Q3 і $23,58 млрд у Q4, тобто близько $46,2 млрд, або приблизно $88,9 млрд за рік. Це майже на $2 млрд вище за верхню межу прогнозу, тож підвищення лише до $86–88 млрд ринок може прочитати як розчарування.
Що заклали в оцінки
| Показник | Консенсус-прогноз | Факт Q3 2025 |
|---|---|---|
| Виручка, FMP (10 аналітиків) | $22,58 млрд (діапазон $21,35–23,76 млрд) | $17,60 млрд |
| Виручка, Hudson Labs | $22,36 млрд | — |
| Виручка, Earnings Whispers | $22,11 млрд | — |
| Non-GAAP EPS, FMP (11 аналітиків) | $5,68 | $7,02 |
| Non-GAAP EPS, Earnings Whispers | $7,11 (whisper-оцінка $8,71) | — |
Оцінки виручки згруповані щільно, а от розкид по прибутку на акцію величезний. Пояснення лежить не в препаратах, а в угодах: Lilly завершила купівлю AtaiBeckley 11 вересня, заплативши близько $2,8 млрд авансом плюс умовне право на виплату (CVR) вартістю до $1,0 млрд.
Чому «промах» по EPS може нічого не означати
Компанія не виключає придбані незавершені НДДКР (IPR&D) з non-GAAP EPS, а річний прогноз, навпаки, не враховує такі витрати, визнані після 30 червня. У другому кварталі ця стаття забрала $3,03 на акцію, і зіставна сума в третьому кварталі пояснювала б, чому частина оцінок за місяць просіла приблизно на $3.
На думку аналітика Руслана Аверіна, за такої облікової механіки першими варто дивитися на виручку й валову маржу, а вже потім на рядок EPS. Ще одна угода в черзі: Merida Biosciences за суму до $2,875 млрд із закриттям, очікуваним у четвертому кварталі, — її ефект знову опиниться поза прогнозом.
Тирзепатид: обсяг виграє в ціни
Основа кварталу незмінна: Mounjaro і Zepbound принесли $14,9 млрд із $22,97 млрд загальної виручки за другий квартал. Продажі Mounjaro зросли на 91%, до $9,94 млрд, причому в США — на 45%, до $4,8 млрд, а за межами США — на 172%, до $5,2 млрд. Zepbound додав 46%, до $4,93 млрд, майже виключно за рахунок американського ринку.
Ключова деталь — у ціноутворенні. Обсяги групи зросли на 60%, але реалізовані ціни впали на 13%, так само як і кварталом раніше. У США зниження становило 3% за звітністю або близько 9% без урахування коригувань за рибейтами й знижками, а за межами США — 36%, насамперед через включення Mounjaro до національного переліку відшкодування ліків Китаю.
Перелік показників, які визначать тон четверга:
- Mounjaro поза США. $5,2 млрд за квартал уже перевищили американський результат; новий крок угору підтвердить набір обсягів у Китаї.
- Zepbound у США. Динаміка $4,1 млрд у Q1 і $4,9 млрд у Q2 триматиметься на нижчих цінах для пацієнтів, що платять самостійно.
- Рядок цін. Ще один квартал із мінус 13% ринок уже закладає в моделі.
- Валова маржа. У другому кварталі non-GAAP показник становив 86,3% завдяки структурі продажів і зниженню виробничих витрат.
Foundayo: тест на перехід із пілоту в статтю виручки
Квартал стане першим повним для таблетки орфогліпрону з прийомом раз на день і для програми Medicare GLP-1 Bridge. У дебютному для себе кварталі Foundayo приніс $98 млн. З 1 липня пацієнти Part D, які відповідають критеріям, можуть отримувати Foundayo або Zepbound для контролю ваги за $50 на місяць; програма діє до 31 грудня 2027 року й потребує попереднього погодження.
Зовнішній фон додає аргументів: 16 жовтня Reuters повідомило, що регулятори ЄС підтримали препарат — це другий пероральний засіб для зниження ваги з такою підтримкою після розробки Novo Nordisk. У релізі за Q2 компанія не розкривала ані даних про рецепти, ані переліку країн запуску, тож інвестори чекатимуть на виручку препарату, частку в нових призначеннях і структуру каналів продажів.
Рік перевищень, який став новою нормою
Останні чотири квартали Lilly перевищувала консенсус за виручкою більш ніж на $1,3 млрд. У другому кварталі 2026 року факт $22,97 млрд протистояв оцінці FMP $20,82 млрд, у першому — $19,80 млрд проти $17,82 млрд. Запас у $1,5–2 млрд перетворився з сюрпризу на базове очікування ринку.
Звідси неочевидний ефект: виручка близько $22,6 млрд формально збіжиться з консенсусом, але буде пр