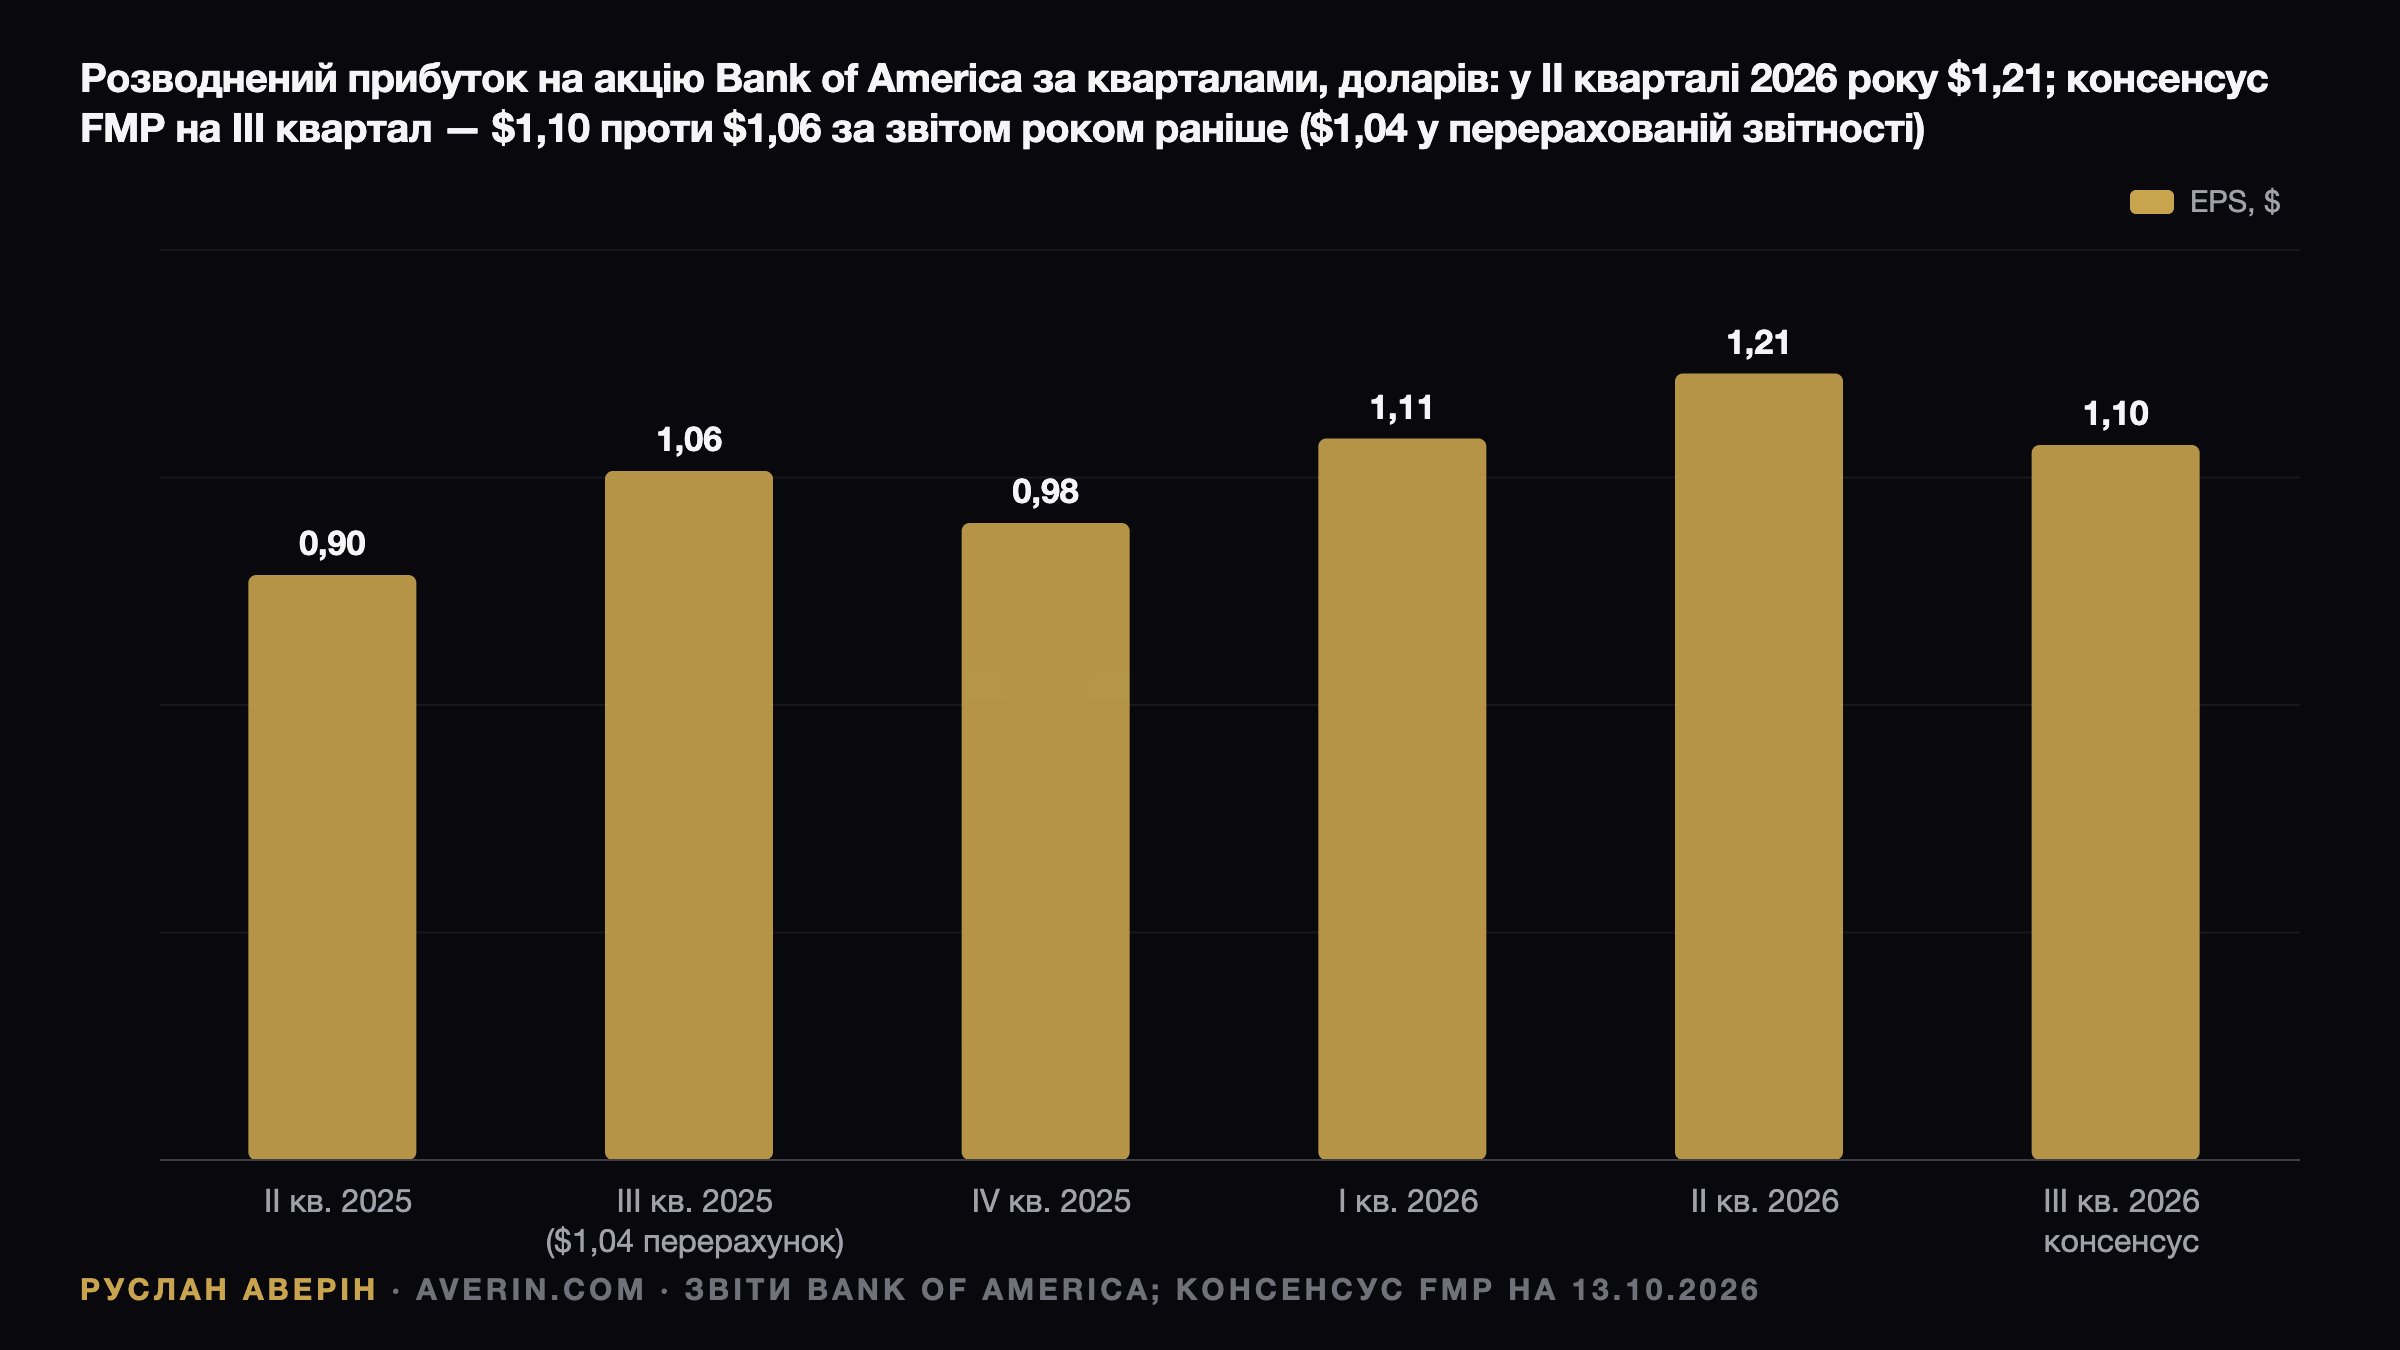
Bank of America підходить до публікації квартальних цифр у статусі єдиного великого банку США, який сам понизив планку очікувань. Менеджмент зробив це публічно ще в середині вересня, тож ринок цього разу оцінюватиме не факт перевищення консенсусу, а глибину самого попередження та здатність процентних доходів компенсувати охолодження комісійного бізнесу.
Календар і стартова ціна
Звіт виходить у середу, 14 жовтня, до відкриття торгів у США, конференц-дзвінок — о 8:30 за нью-йоркським часом. Того ж ранку результати оприлюднить Morgan Stanley. У понеділок, 12 жовтня, папери закрилися на рівні $54,58 — на 0,8% нижче за закриття кінця 2025 року ($55,00) і на 15,8% нижче за максимум закриття $64,81 від 12 серпня.
Чому попередження 14 вересня важить більше за консенсус
Браян Мойніген (Brian Moynihan) виступив на Barclays Global Financial Services Conference у понеділок, 14 вересня, і того дня акції втратили 5,1%. Посилаючись на дані Dealogic, він зазначив, що ринок інвестиційно-банківських послуг загалом знизився приблизно на 10%, а сам банк «не так добре позиціонований у деяких бізнесах, де активність вища», тому його падіння буде дещо більшим.
За повідомленнями про цю сесію, комісії інвестиційного банкінгу за третій квартал складуть $1,6–1,8 млрд проти $2,0 млрд роком раніше і $2,1 млрд у другому кварталі. Виручка від продажів і трейдингу, за словами Мойнігена, залишиться приблизно на торішньому рівні: база — $5,4 млрд, з яких $3,1 млрд дали інструменти з фіксованою дохідністю і $2,3 млрд — акції.
Контраст із конкурентом очевидний. Наступного дня співпрезидент JPMorgan Даг Петно (Doug Petno) орієнтував ринок на зростання інвестиційно-банківських комісій і виручки Markets приблизно на 15–19%. Якщо галузь виявиться сильнішою за «мінус 10%», слабкість Bank of America перетвориться на питання частки ринку, а не циклічного спаду.
Консенсус і перерахована база порівняння
Financial Modeling Prep наводить консенсус EPS $1,10 за виручки $30,6 млрд, причому оцінка прибутку спирається на 12 аналітиків із розкидом від $1,05 до $1,16. Дані Tiger Brokers від 7 жовтня вказують на $1,12 і $30,76 млрд. Різниця невелика, але вона задає ширину коридору нейтральної реакції.
Історичну базу довелося переписати. Спочатку за третій квартал 2025 року банк показав EPS $1,06 і виручку $28,1 млрд, однак у січні 2026 року змінив подання звітності: переглянутий квартал дає $29,0 млрд виручки та $8,3 млрд прибутку, тобто близько $1,04 на акцію.
| Показник | Q3 2025 (перераховано) | Q2 2026 | Q3 2026 (очікування) |
|---|---|---|---|
| EPS | $1,04 | $1,21 | $1,10 |
| Виручка | $29,0 млрд | $31,6 млрд | $30,6 млрд |
| Комісії інвестбанкінгу | $2,0 млрд | $2,1 млрд | $1,6–1,8 млрд |
| Трейдинг | $5,4 млрд | $7,1 млрд | ≈ рівень минулого року |
| Чистий процентний дохід | — | $16,0 млрд | $16,3–16,6 млрд (орієнтир) |
Відносно перерахованої бази консенсус означає приріст EPS близько 6% і виручки близько 5%. Це різке гальмування після другого кварталу, коли прибуток на акцію додав 34%, а трейдинг — 33%, причому напрям акцій підскочив на 70%, до $3,6 млрд.
Процентні доходи тримають квартал
NII у другому кварталі становив $16,0 млрд, або $16,2 млрд у повністю оподатковуваному еквіваленті, з приростом 9% рік до року. Прогноз на 2026 рік підвищували тричі: 5–7% у січні, 6–8% у квітні, а в липні фінансовий директор Аластер Бортвік (Alastair Borthwick) вказав на верхню межу діапазону 6–8%.
Розрахунок прозорий. NII за 2025 рік дорівнював $60,1 млрд, тож зростання на 7–8% потребує $32,6–33,2 млрд у другому півріччі, тобто $16,3–16,6 млрд щокварталу. Прогноз закладав одне підвищення ставки ФРС на 25 базисних пунктів у вересні — регулятор зробив це 16 вересня, піднявши цільовий діапазон до 3,75–4,00%.
Баланс залишається чутливим до активів: за оцінкою банку, траєкторія ставок на 100 базисних пунктів вище за форвардну криву додала б близько $1 млрд NII за дванадцять місяців. Противагою виступає вартість фондування — середні депозити у другому кварталі сягали $2,02 трлн, і частка підвищення, передана вкладникам, стане ключовою деталлю.
Витрати та операційний важіль під тиском
Непроцентні витрати другого кварталу склали $18,6 млрд із приростом 8%, коефіцієнт ефективності покращився до 59%. Операційний важіль за квартал дорівнював 6,6%, за перше півріччя — понад 450 базисних пунктів, а річну ціль менеджмент підвищив до 300–400 базисних пунктів. Окремого прогнозу щодо витрат банк більше не дає.
Формула Бортвіка проста: витрати тепер ідуть за виручкою, і якщо виручки не буде, витрати знизяться. Третій квартал перевіряє це на практиці. За просідання комісій і рівного трейдингу зростання забезпечують переважно NII та плата за управління активами, тож квартальний важіль звузиться майже автоматично.
Резерви, капітал і повернення акціонерам
Кредитна картина спокійна: відрахування в резерви та чисті списання у другому кварталі становили приблизно по $1,4 млрд, майже як у першому, а списання й прострочення за картками покращилися рік до року. У вересні Мойніген наголосив, що споживачі «все ще витрачають», тож нарощування резервів стало б сюрпризом, а не базовим сценарієм.
Капітал виглядає надійнішою опорою. CET1 на кінець червня дорівнював 11,2% за мінімуму 10%, на який посилається менеджмент. Акціонерам повернули $8,0 млрд за квартал: $6,0 млрд викупом і $2,0 млрд дивідендами. За півріччя викуп сягнув $13,2 млрд, а від програми на $40 млрд станом на 30 червня лишалося близько $17 млрд.
У липні квартальний дивіденд підвищили на 14%, до $0,32 на акцію. За матеріальної балансової вартості $29,37 на акцію папери торгуються приблизно за 1,9 цього показника — премія, яку ринок погоджується платити лише за стабільний буфер капіталу й послідовний викуп.
Чотири рядки звіту та сценарії реакції
На думку аналітика Руслана Аверіна, реакцію визначать чотири пункти: NII на рівні $16,3 млрд або вище з підтвердженням верхньої межі 6–8%; комісії інвестбанкінгу відносно коридору $1,6–1,8 млрд; викуп щонайменше на $6 млрд як доказ, що капітал не накопичують про запас; витрати близько $18,6 млрд за збереження позитивного операційного важеля.
Динаміка котирувань пояснює, чому планка низька. У день звіту за другий квартал, 14 липня, акції додали 1,9% і закрилися на $60,62, пік припав на 12 серпня, а вересневе попередження обвалило папери з $62,69 (11 вересня) до $59,47 (14 вересня) за обсягу приблизно на 86% вище середнього тримісячного. Сумарна втрата — 12,9%, до $54,58.
JPMorgan, Wells Fargo і Citigroup звітують 13 жовтня до відкриття ринку з консенсусом FMP $5,93, $1,85 і $2,65 відповідно. Сильні галузеві комісії зроблять діапазон $1,6–1,8 млрд або підкреслено консервативним, або свідченням втрати частки ринку, а коментарі щодо вартості депозитів після підвищення ставки стануть прямим орієнтиром.
Більшість негативу щодо комісій уже в ціні. Якщо NII і повернення капіталу збігаються з очікуваннями, аналітик Руслан Аверін припускає, що котирування відреагують радше на прогноз NII на 2027 рік, ніж на підсумки третього кварталу. Асиметричний ризик зниження — одночасне послаблення