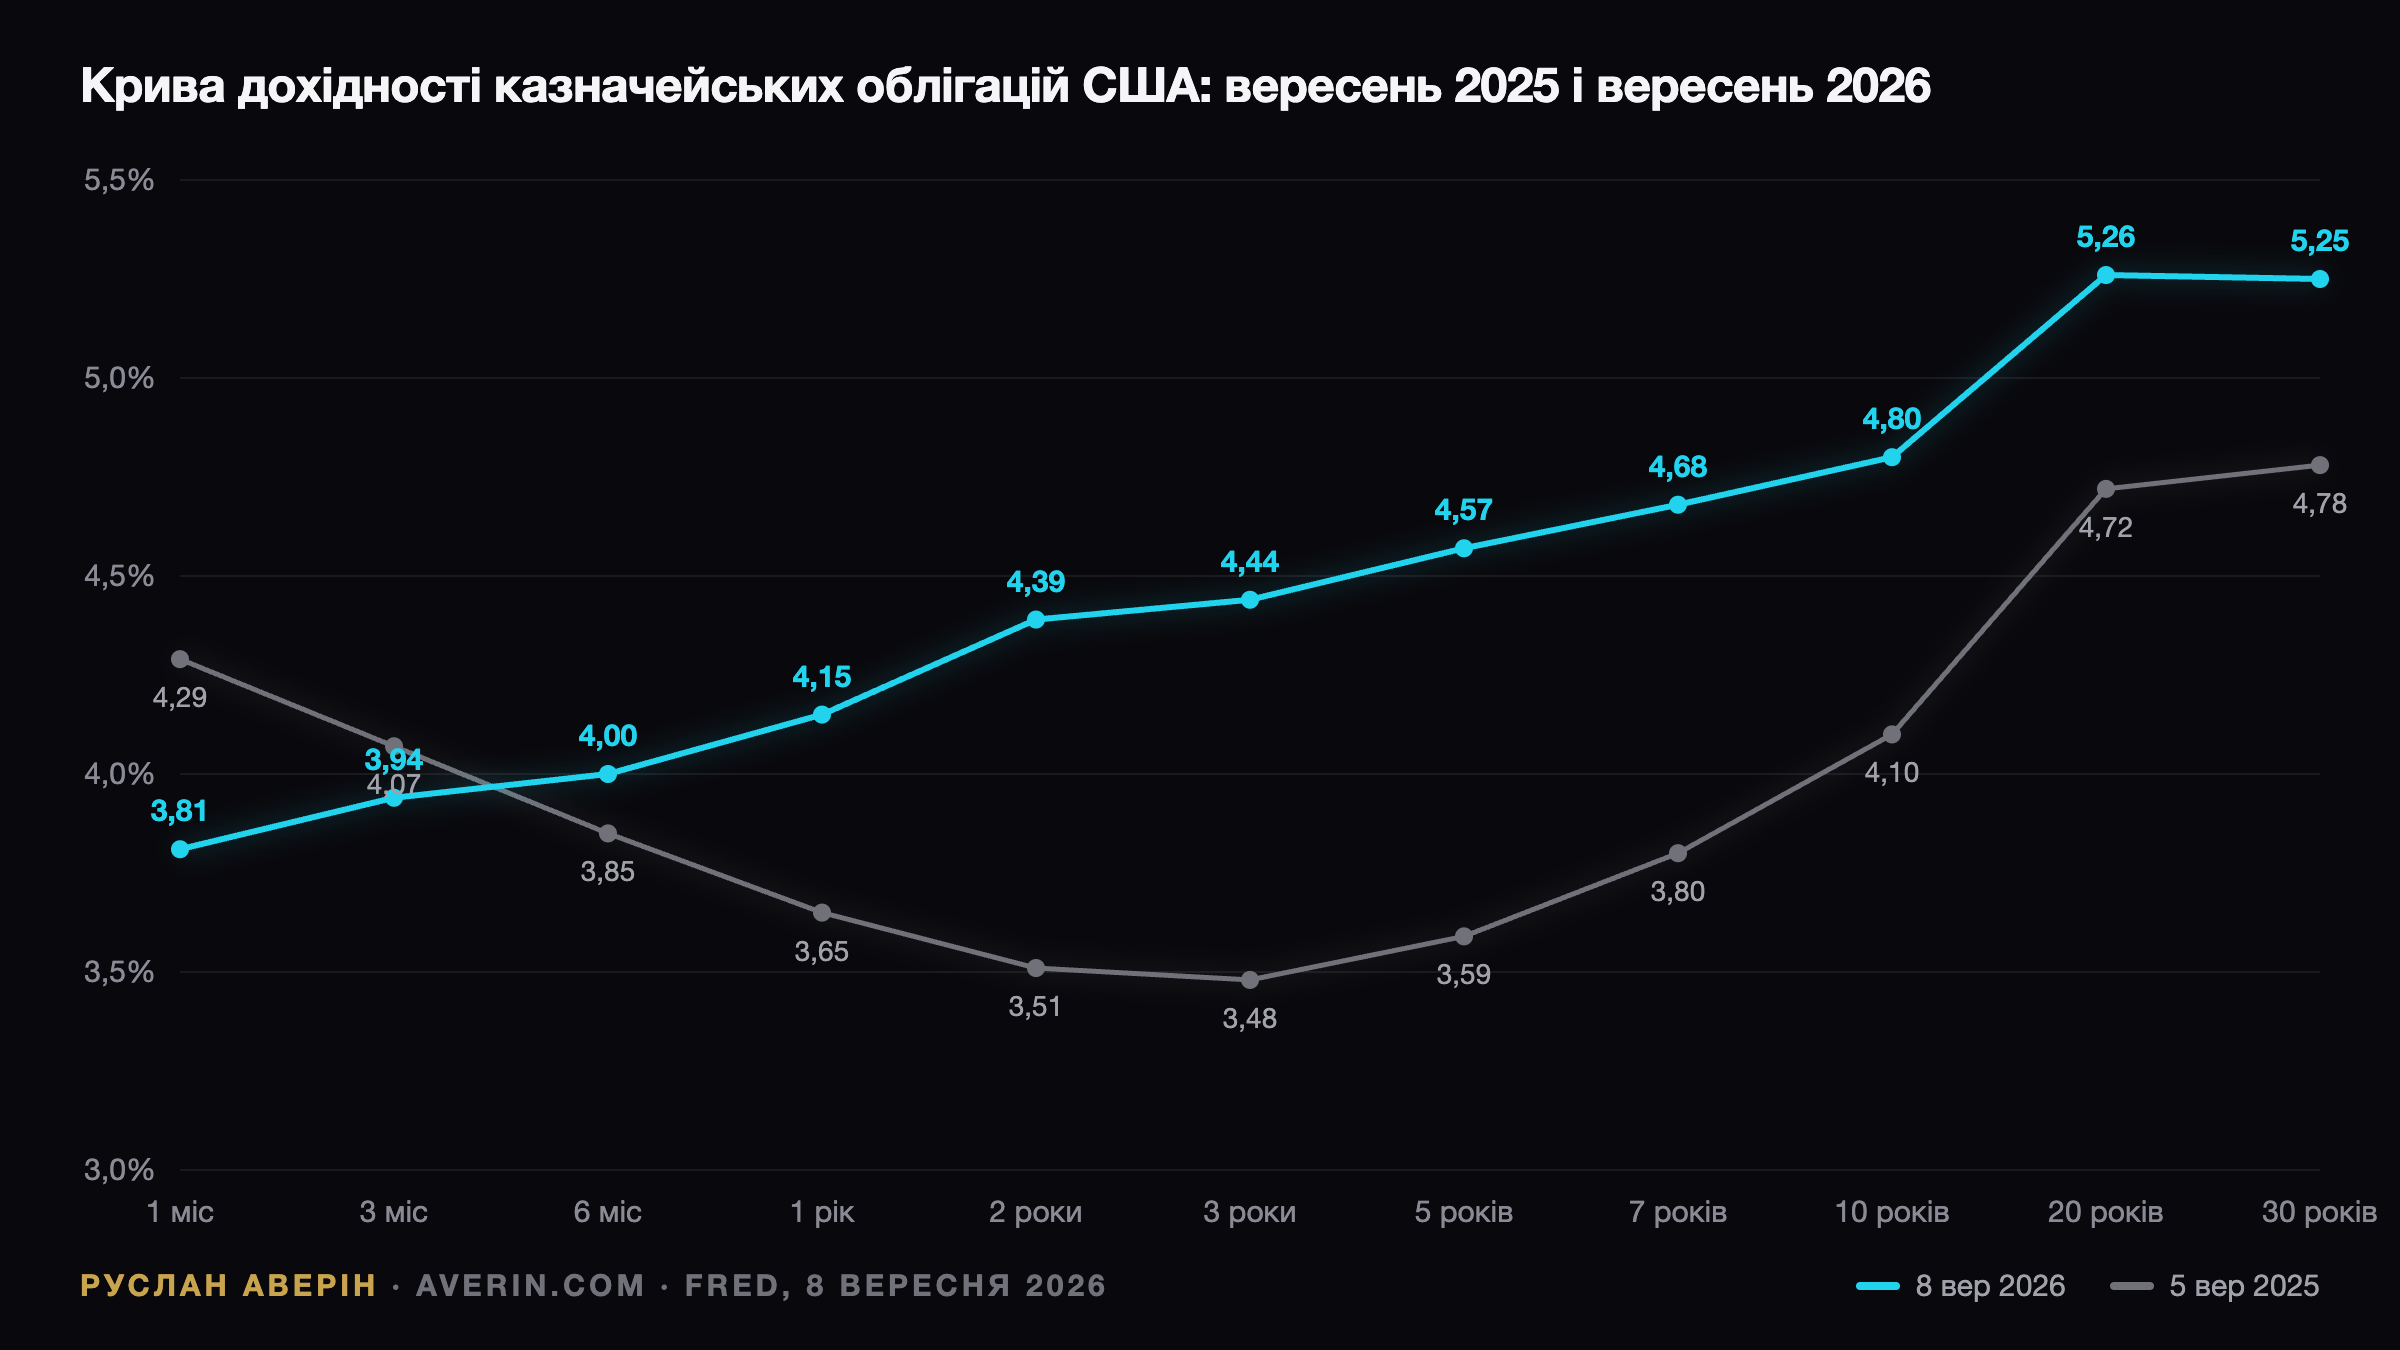
На початку 2026 року дворічна казначейська нота США давала 3,47%. На 8 вересня вона дає 4,39%. Федеральна резервна система за цей час не зробила жодного руху ставкою — і саме в цьому головний сюжет року. Дворічний строк є по суті ставкою на середню політику регулятора на наступні два роки, і ринок переоцінив цю політику самостійно.
Регулятор стояв, умови посилилися
ФРС у 2026 році ставку не підвищувала жодного разу. Восени 2025 року відбулися три зниження, у грудні цільовий діапазон зафіксували на 3,50–3,75%, і з того моменту кожне засідання завершувалося без змін. Паралельно дохідність 10-річних паперів пройшла шлях від 4,19% до 4,80%, а 30-річних — від 4,86% до 5,25%.
Для тих, хто на початку року купував дюрацію з тезою «цикл знижень ще не завершено, дохідності підуть нижче», результат виявився подвійно неприємним. Ціна пішла проти позиції, а купон такого падіння не компенсує. Ринок облігацій виконав роботу центробанку, не питаючи дозволу.
Дохідності за строками: зріз на 8 вересня 2026 року
| Строк | 5 вер 2025 | 8 вер 2026 | Зміна |
|---|---|---|---|
| 1 місяць | 4,29% | 3,81% | −0,48% |
| 3 місяці | 4,07% | 3,94% | −0,13% |
| 6 місяців | 3,85% | 4,00% | +0,15% |
| 1 рік | 3,65% | 4,15% | +0,50% |
| 2 роки | 3,51% | 4,39% | +0,88% |
| 3 роки | 3,48% | 4,44% | +0,96% |
| 5 років | 3,59% | 4,57% | +0,98% |
| 7 років | 3,80% | 4,68% | +0,88% |
| 10 років | 4,10% | 4,80% | +0,70% |
| 20 років | 4,72% | 5,26% | +0,54% |
| 30 років | 4,78% | 5,25% | +0,47% |
Єдиний строк, який платить менше, ніж рік тому, — одномісячний вексель: він механічно слідує за ключовою ставкою, а ставку знижували. Починаючи з одного року вся крива дорожча, причому сектор від двох до п'яти років додав майже цілий відсоток. Рік тому короткий кінець був інвертований — векселі 4,29% проти 3,51% у дворічних. Тепер крива висхідна на всій довжині.
Три причини подорожчання довгих грошей
Перша — інфляція припинила знижуватися. Загальний CPI у липні 2026 року становив 3,4%, а індекс енергоносіїв додав 14,7% рік до року через ціни на нафту, які не відступили з початку війни з Іраном. Базовий показник 2,5% виглядає пристойніше, але торги ведуться за загальним індексом, і «остання миля» дезінфляції очевидно забуксувала.
Друга — комунікація самого регулятора. Виступ голови ФРС Кевіна Ворша в Джексон-Гоул наприкінці серпня ринок прочитав як попередження: наступний крок шворіше вгору. Ф'ючерси перейшли від закладання знижень до приблизно 56% імовірності підвищення на 25 базисних пунктів на засіданні 15–16 вересня.
Третя — пропозиція паперу. Держборг у руках публіки в серпні досяг 100% ВВП, перевищивши $40 трлн, а дефіцит за 12 місяців становить $1,8 трлн. Казначейство виходить на ринок, де Японія була нетто-продавцем для захисту єни, а корпоративні емітенти — передусім позичальники під капітальні витрати на ШІ — розмістили цього року понад $1,5 трлн нових паперів.
Що залишається після інфляції
Якщо прибрати інфляційну складову, картина виглядає нетипово для періоду після 2008 року. Реальна дохідність 10-річних TIPS становить 2,43%, вмінена інфляція на той самий строк — 2,37%. У сумі вони і дають номінальні 4,80%. Протягом більшої частини 2010-х реальна дохідність трималася нижче 1%, а місцями була від'ємною.
Аналітик Руслан Аверін зауважує, що реальні 2,43% на рік понад фактичну інфляцію — це вже повноцінна винагорода, а не символічна плата за збереження капіталу. Саме тому борговий ринок знову став об'єктом інтересу, а не лише джерелом збитків.
Важливе застереження: така ставка фіксується лише для того, хто тримає папір до погашення. Будь-хто, чия позиція переоцінюється за ринком, залишається відкритим до наступного руху номінальних дохідностей, а цей рух дев'ять місяців поспіль спрямований угору.
Аномалія найдовшого кінця
Окремої уваги вартий один рядок таблиці. 20-річні папери платять 5,26%, а 30-річні — 5,25%. Найдовший строк кривої дає на базисний пункт менше за той, що коротший на десять років. Це не прогноз майбутніх ставок, а наслідок структури пропозиції.
20-річний строк повернули на ринок у 2020 році, і природних покупців у нього помітно менше, ніж у 30-річного, тому він більшість часу торгується дешево відносно кривої. Практичний висновок: інвестор, який шукає максимальний купон на одиницю дюрації, має дивитися саме на 20-річний випуск.
Геометрія кривої без рецесійного підтексту
Спред 10-річних до дворічних становить +0,40%, 10-річних до тримісячних — +0,88%. Це класичне крутішання кривої пізнього циклу: короткий кінець заякорений регулятором, який не визначився з напрямком, довгий — піднятий інфляційним ризиком і обсягами розміщень. Рецесійного сигналу тут немає: ним була інвертована крива 2023–2025 років, і рецесія так і не настала.
Форма кривої говорить інше. Ринок більше не вірить, що ФРС зможе знизити ставку, доки інфляція тримається на 3,4% при поточних цінах на нафту. З точки зору боргового ринку цикл знижень 2025 року закрито остаточно.
Дві дати замість прогнозу
Чи стане 16 вересня днем підвищення, чи регулятор обмежиться паузою з яструбиною риторикою — для довгого кінця це вже другорядне питання. Ціни в сегменті від десяти років і далі сформовані під ФРС, яка завершила пом'якшення. Руслан Аверін вважає, що подальша динаміка залежатиме не від рішення як такого, а від того, наскільки жорсткою буде супровідна оцінка інфляційних ризиків.
Ті самі дані ведуть ще до трьох сюжетів: хто досі купує 30-річні під 5,2%, чи достатньо корпоративного спреду 0,81% за ризик емітента, і як вибудувати практичний план під дві дати, що визначать купон до кінця року.