Реальные 2,43% — то, чего не было пятнадцать лет
Самая содержательная цифра американского долгового рынка в сентябре 2026 года прячется не в номинальной доходности. Реальная доходность 10-летних TIPS равна 2,43%, вменённая инфляция на тот же срок — 2,37%. В сумме они дают номинальные 4,80%. Покупателю, который доводит бумагу до погашения, обещано 2,43% годовых сверх любой фактической инфляции.
Для сравнения: большую часть 2010-х реальная доходность десятилетних бумаг держалась ниже 1%, а в отдельные периоды уходила в минус. Именно поэтому рынок облигаций перестал быть просто источником боли и снова стал источником дохода. Оговорка прежняя: реальная ставка зафиксирована только у того, кто не продаёт до погашения.
Девять месяцев, в которые ФРС не двигалась, а условия ужесточались
Осенью 2025 года ФРС снизила ставку трижды, в декабре зафиксировала целевой диапазон 3,50–3,75% и с тех пор не меняла его ни на одном заседании. За те же девять месяцев доходность 10-летних казначейских облигаций поднялась с 4,19% до 4,80%, а 30-летних — с 4,86% до 5,25%. Центральный банк стоял, рынок ужесточал политику за него.
Логика «ФРС закончила снижения — значит, доходности пойдут вниз» стоила покупателям дюрации в январе реальных денег: цена упала, а купон этот убыток не компенсирует. Аналитик Руслан Аверин отмечает, что ошибкой была не оценка ФРС, а допущение, что длинный конец кривой движется вслед за ключевой ставкой.
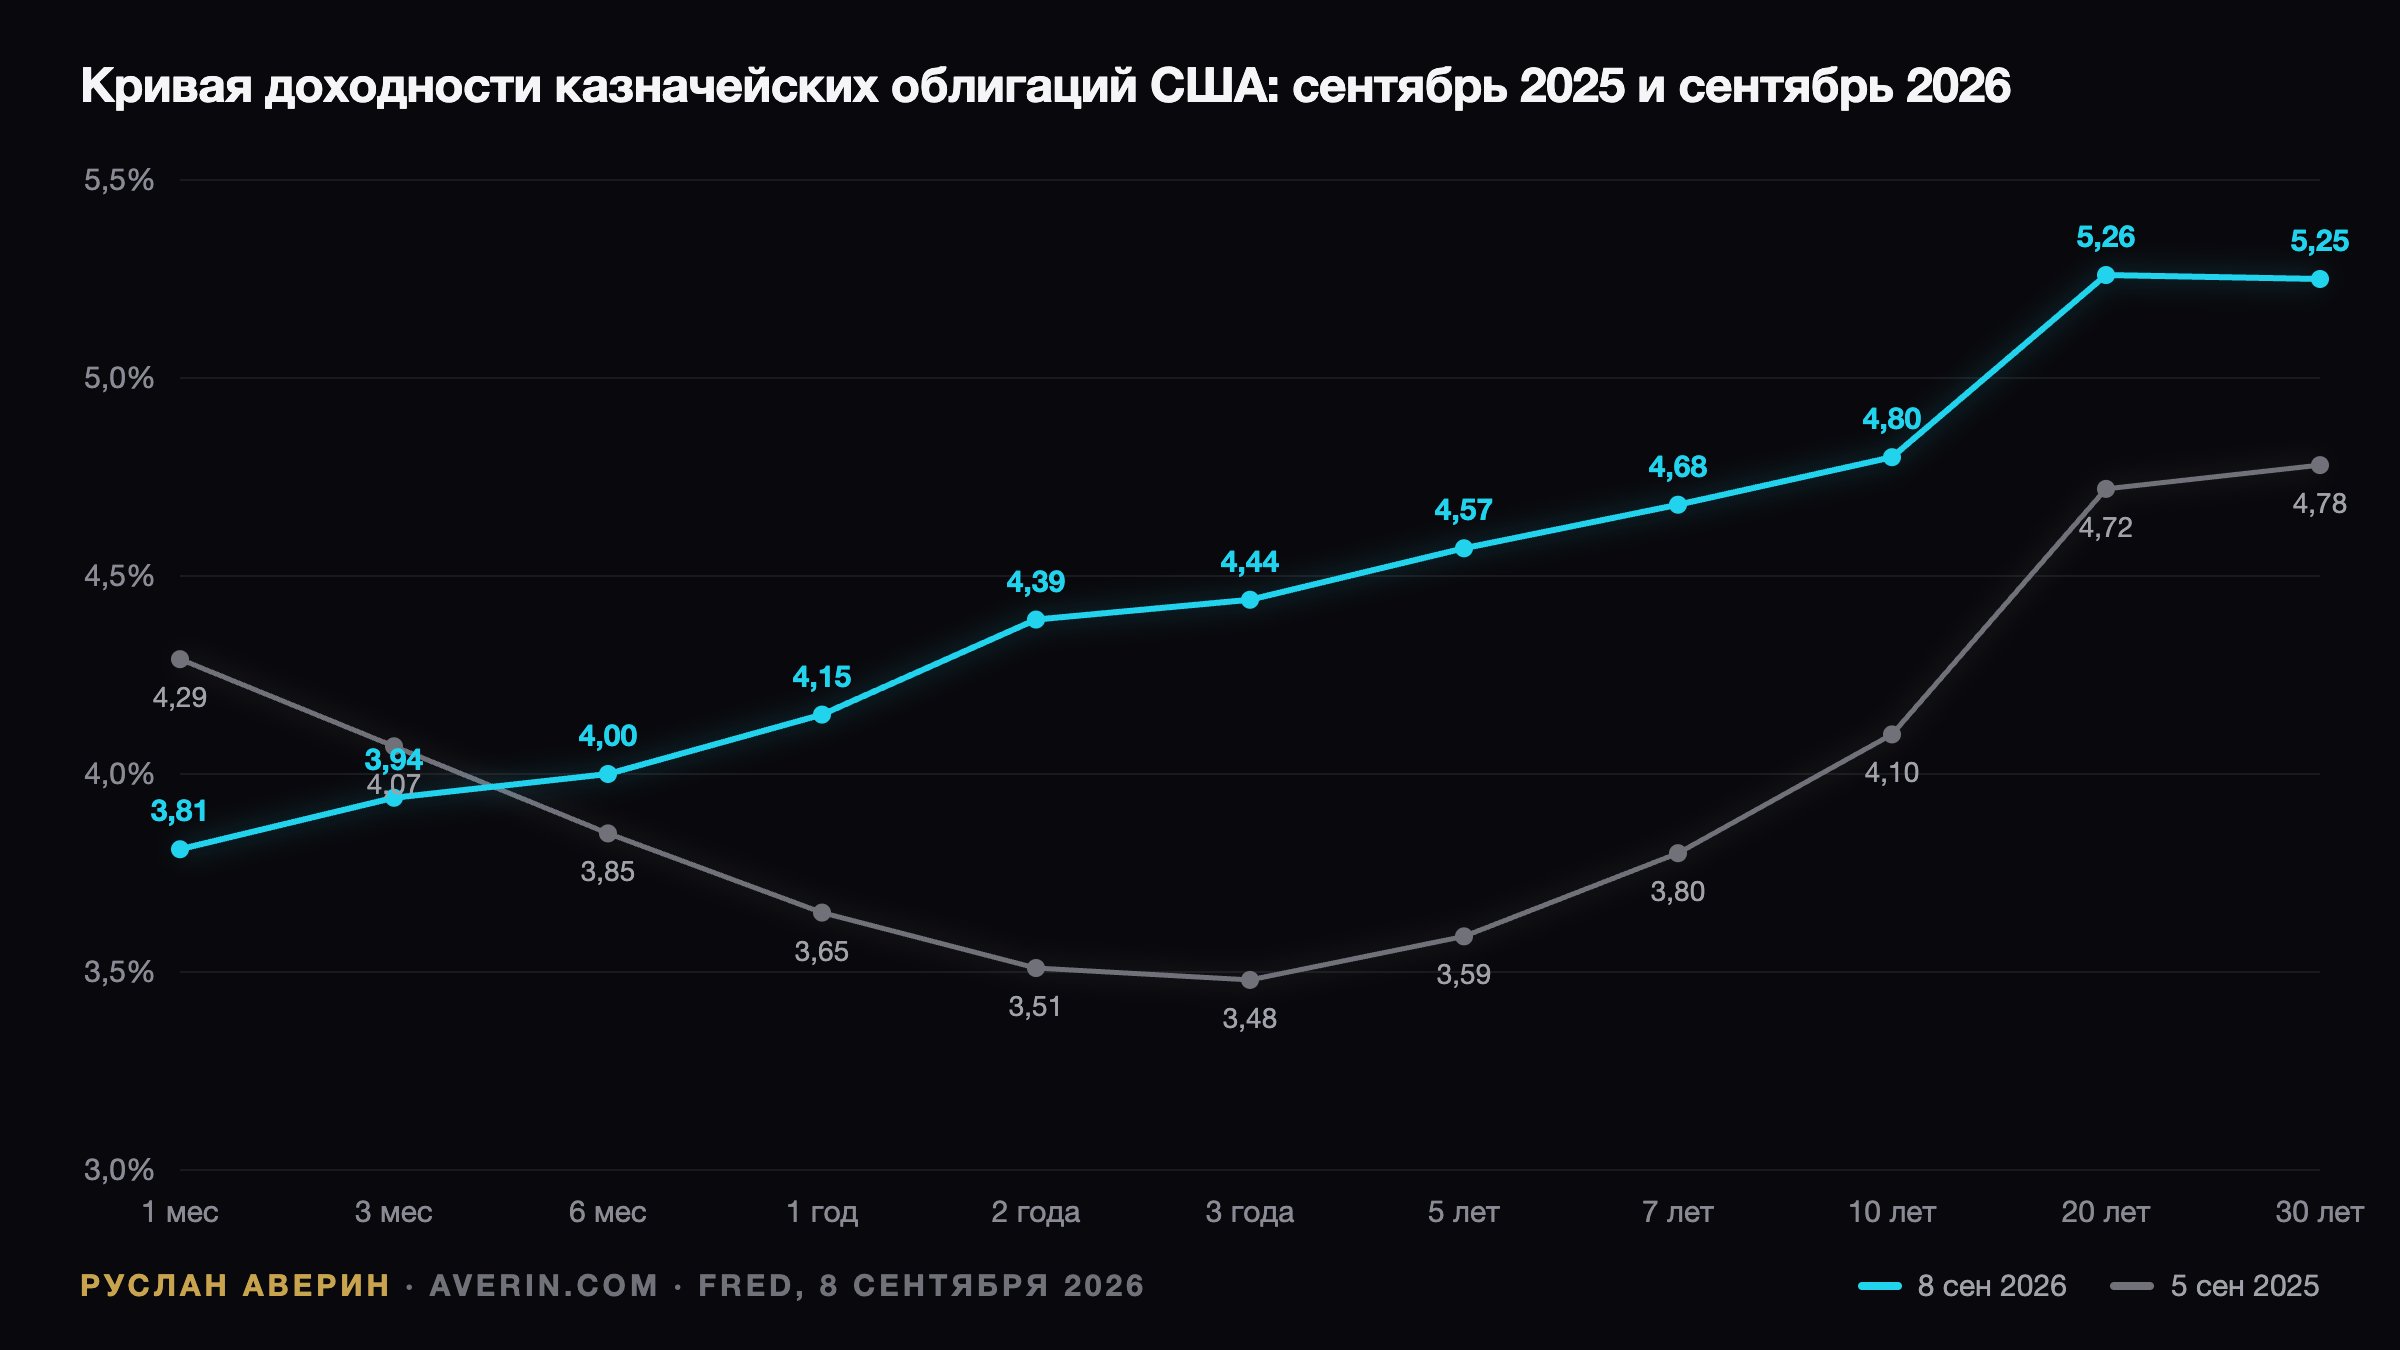
Что платят сроки на 8 сентября 2026
| Срок | 5 сен 2025 | 8 сен 2026 | Изменение |
|---|---|---|---|
| 1 месяц | 4,29% | 3,81% | −0,48% |
| 3 месяца | 4,07% | 3,94% | −0,13% |
| 6 месяцев | 3,85% | 4,00% | +0,15% |
| 1 год | 3,65% | 4,15% | +0,50% |
| 2 года | 3,51% | 4,39% | +0,88% |
| 3 года | 3,48% | 4,44% | +0,96% |
| 5 лет | 3,59% | 4,57% | +0,98% |
| 7 лет | 3,80% | 4,68% | +0,88% |
| 10 лет | 4,10% | 4,80% | +0,70% |
| 20 лет | 4,72% | 5,26% | +0,54% |
| 30 лет | 4,78% | 5,25% | +0,47% |
Месячный вексель — единственный срок, который платит меньше прошлогоднего, потому что он следует за ключевой ставкой, а её опустили. Всё начиная с года платит больше, а участок от двух до пяти лет прибавил почти целый процент. Год назад короткий конец был инвертирован: векселя 4,29% против 3,51% у двухлеток. Сегодня кривая восходящая по всей длине.
Три силы, которые поднимали длинный конец
Первая — инфляция, которая перестала снижаться. Общий CPI в июле 2026 года составил 3,4%, индекс энергоносителей вырос на 14,7% год к году на нефти, не вернувшейся к прежним уровням с начала войны с Ираном. Базовый CPI в 2,5% смотрится приличнее, но рынок весь год наблюдал пробуксовку «последней мили» дезинфляции и переоценил бумаги.
Вторая — риторика самого регулятора. Речь Кевина Уорша в Джексон-Хоуле в конце августа была прочитана как указание ждать движения вверх, а не вниз. Фьючерсы перешли от закладывания снижений к оценке примерно 56% вероятности повышения на 25 базисных пунктов на заседании 15–16 сентября. Двухлетняя доходность — фактически ставка на два года политики — поднялась с 3,47% до 4,39%.
Третья — предложение бумаг. Госдолг в руках публики достиг 100% ВВП в августе, превысив 40 трлн долларов, а дефицит за последние 12 месяцев идёт на уровне 1,8 трлн долларов. Казначейство продаёт этот объём на рынке, где Япония выступала нетто-продавцом ради защиты иены, а корпоративные эмитенты — прежде всего заёмщики под капзатраты на ИИ — разместили за год более 1,5 трлн долларов новых бумаг.
Излом между 20 и 30 годами
Одна строка таблицы требует отдельного комментария. 20-летние казначейские облигации дают 5,26%, 30-летние — 5,25%. Самая длинная бумага кривой платит на базисный пункт меньше, чем бумага на десять лет короче. Это не прогноз ставок и не сигнал о будущей инфляции, а прямой артефакт структуры предложения.
20-летний выпуск вернули в обращение в 2020 году, естественных покупателей у него меньше, чем у 30-летнего эталона, и большую часть времени он торгуется дёшево относительно кривой. Практический вывод простой: инвестору, которому нужен максимальный купон на единицу дюрации, логичнее смотреть на 20-летний участок, а не на 30-летний.
Форма кривой: поздний цикл, а не рецессия
Спред 10 лет/2 года составляет +0,40%, спред 10 лет/3 месяца — +0,88%. Это хрестоматийная конфигурация позднего цикла с растущим наклоном: короткий конец заякорен центробанком, который не определился с направлением, длинный поднят инфляционным риском и объёмом размещений. Рецессионным сигналом была инверсия 2023–2025 годов — и рецессия тогда не наступила.
Что форма сообщает однозначно, так это утрату веры рынка в возможность снижениями выйти из инфляции 3,4% при текущей нефти. Снижения 2025 года, по оценке долгового рынка, завершены. Будет 16 сентября повышение или пауза с ястребиной риторикой, длинный конец уже учитывает ФРС, закончившую смягчение.
Куда ведут эти данные дальше
Те же цифры задают три прикладных вопроса. Первый — кто ещё покупает 30-летние бумаги под 5,2% и с какой мотивацией. Второй — достаточно ли 0,81% компенсации за корпоративный кредитный риск в условиях рекордного объёма размещений. Третий — как распределять покупки вокруг двух дат, которые определят купон до конца года.
Руслан Аверин подчёркивает, что после девяти месяцев роста доходностей ключевым риском для портфеля остаётся не уровень ставки, а готовность держателя не переоценивать позицию по рынку и довести бумагу до погашения. Реальные 2,43% работают только при этом условии.