Календарь публикации и стартовые уровни
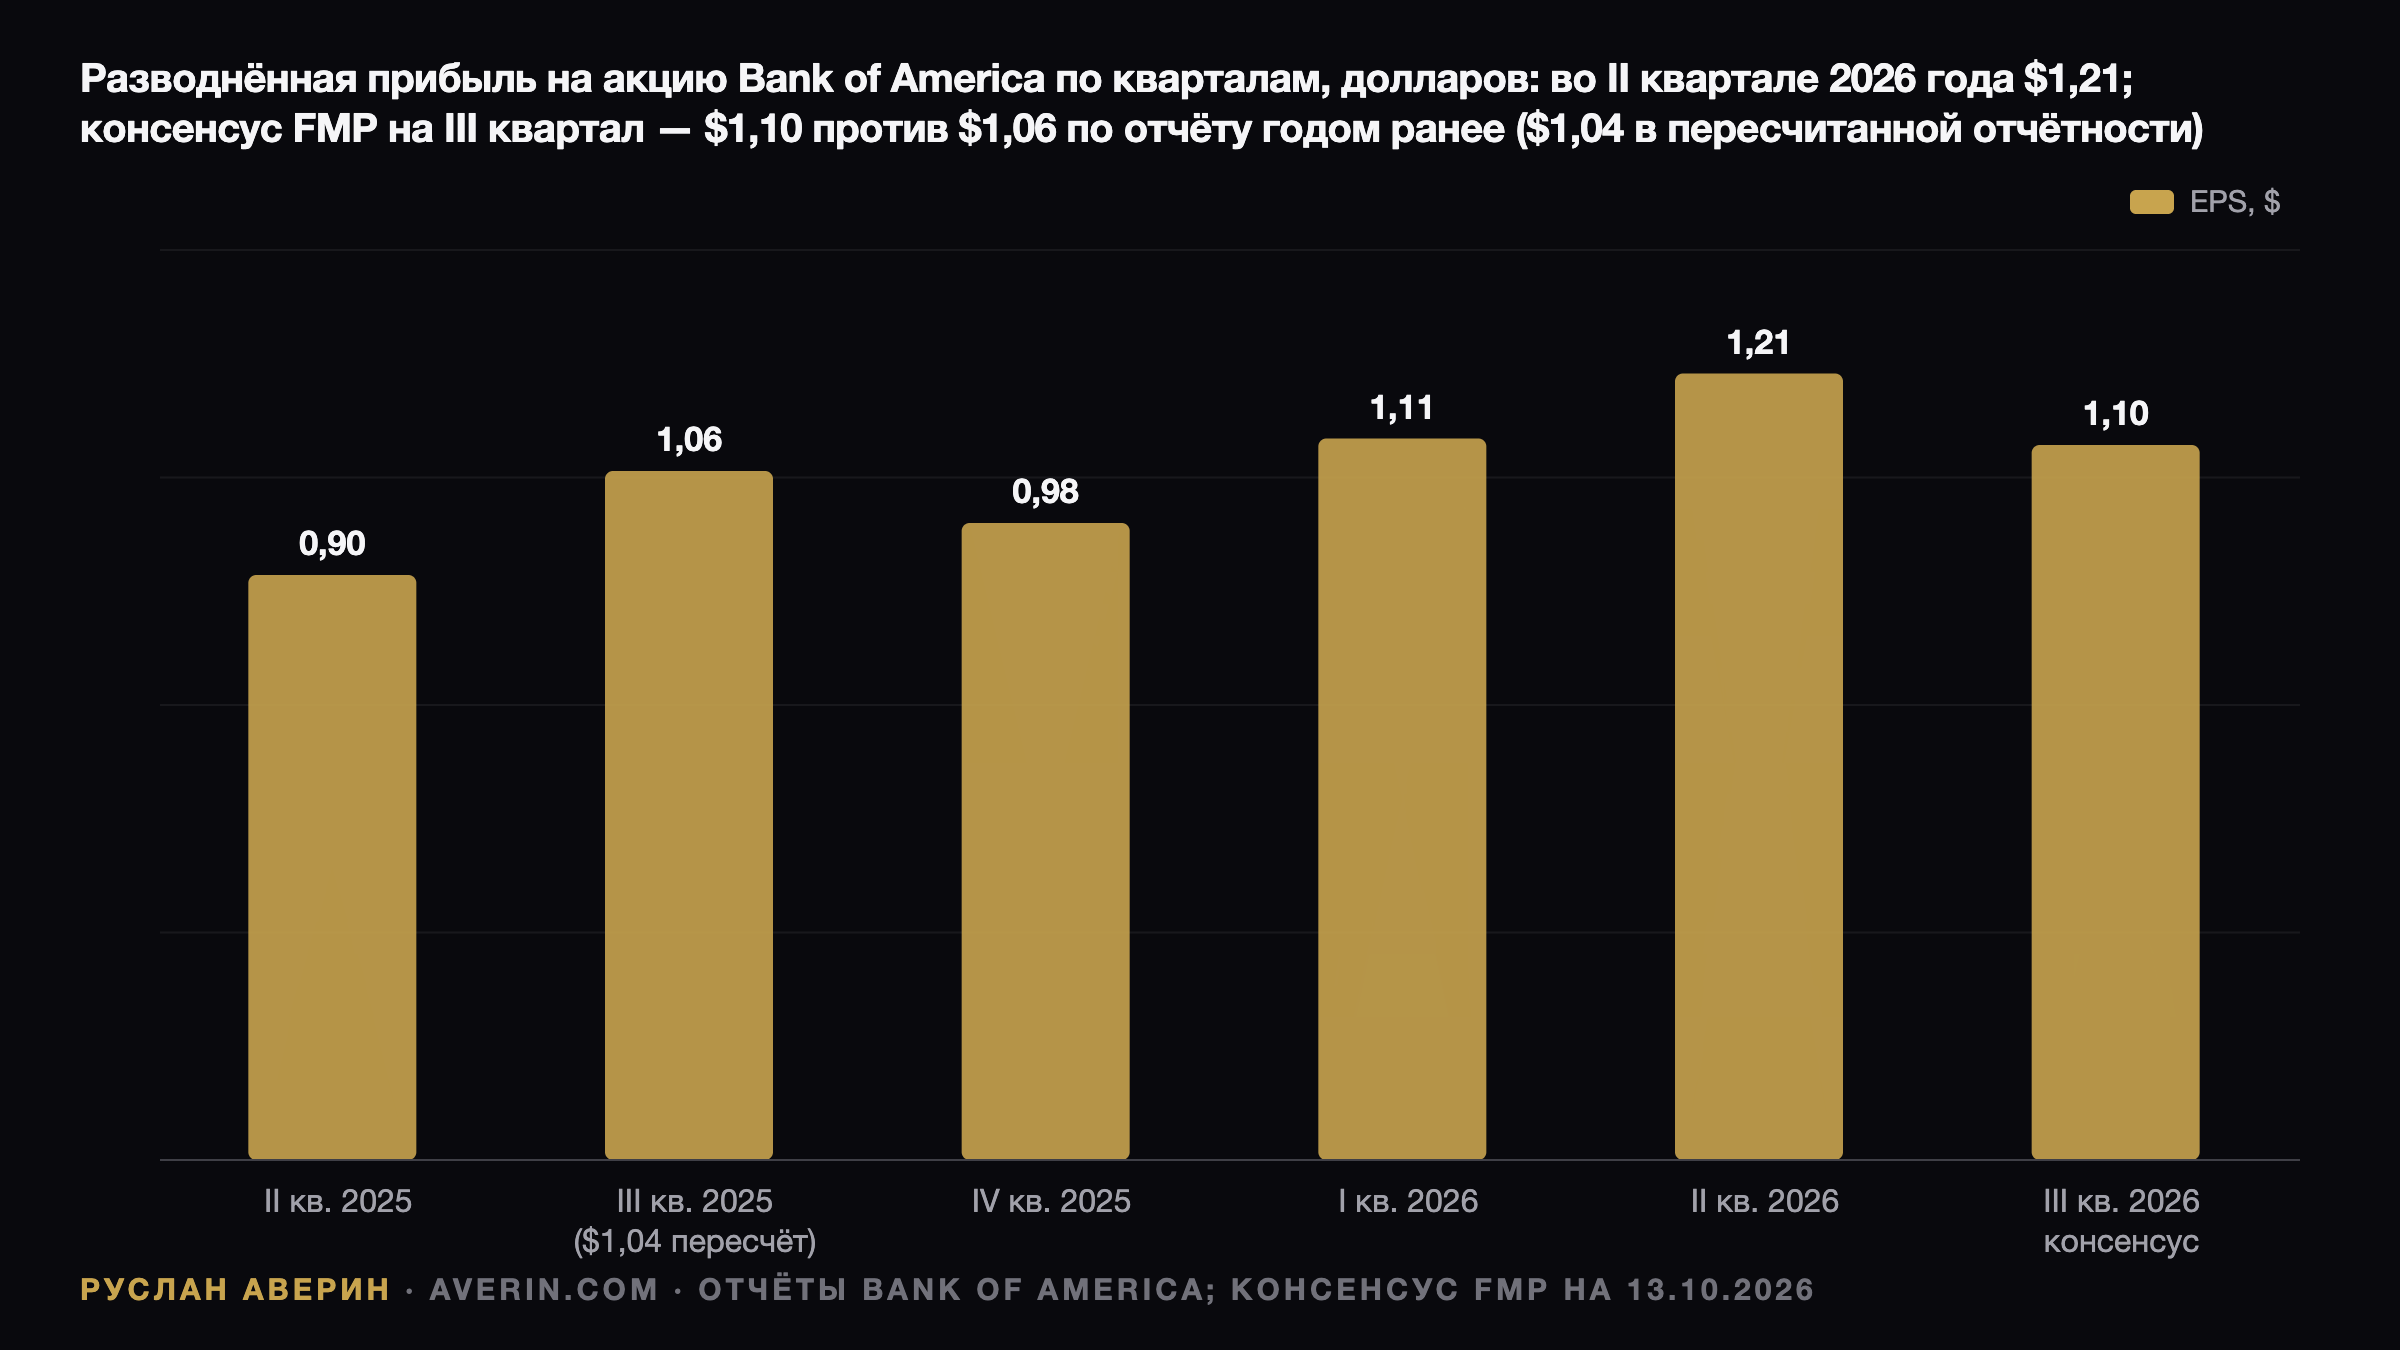
Bank of America раскроет результаты третьего квартала 2026 года в среду, 14 октября, до открытия торгов в США, а телефонная конференция начнётся в 8:30 по нью-йоркскому времени. В то же утро отчитывается Morgan Stanley. В понедельник, 12 октября, бумаги закрылись на отметке $54,58 — на 0,8% ниже закрытия конца 2025 года ($55,00) и на 15,8% ниже максимума закрытия $64,81 от 12 августа.
Особенность ситуации в том, что это единственный крупный банк, заранее предупредивший рынок о слабом квартале. 14 сентября Брайан Мойнихан (Brian Moynihan) заявил о снижении инвестиционно-банковских комиссий, и в тот же день котировки потеряли 5,1%. Поэтому ключевой вопрос среды — не формальное превышение консенсуса, а степень консервативности сентябрьского ориентира.
Ориентиры квартала в цифрах
| Показатель | 3-й квартал 2025 (пересмотр) | 2-й квартал 2026 | 3-й квартал 2026 (ориентир) |
|---|---|---|---|
| EPS | около $1,04 | $1,21 | $1,10 (консенсус FMP) |
| Выручка | $29,0 млрд | $31,6 млрд | $30,6 млрд (консенсус FMP) |
| Чистый процентный доход | — | $16,0 млрд | $16,3–16,6 млрд для верхней границы прогноза |
| Комиссии инвестбанка | $2,0 млрд | $2,1 млрд | $1,6–1,8 млрд (прогноз банка) |
| Продажи и трейдинг | $5,4 млрд | $7,1 млрд | примерно на уровне прошлого года |
База сравнения, которую легко прочитать неверно
В октябре 2025 года банк отчитался за третий квартал о EPS $1,06 при выручке $28,1 млрд. В январе 2026 года формат отчётности изменился, прошлые периоды пересчитали, и пересмотренный квартал показывает выручку $29,0 млрд и чистую прибыль $8,3 млрд, то есть около $1,04 на акцию. От этой базы консенсус $1,10 означает рост прибыли примерно на 6% и выручки около 5%.
Для сравнения: во втором квартале EPS прибавил 34% и достиг $1,21 при выручке $31,6 млрд. Переход от 34% к 6% — это не просто замедление, а смена драйвера: вклад рынков капитала уходит, и результат начинает зависеть от процентной маржи и комиссий за управление активами.
Чистый процентный доход как несущая конструкция
Во втором квартале NII составил $16,0 млрд, прибавив 9% год к году, или $16,2 млрд в полностью налогооблагаемом эквиваленте. Прогноз повышали трижды: рост на 5–7% в январе, 6–8% в апреле, а в июле финансовый директор Аластер Бортвик (Alastair Borthwick) указал на верхнюю границу диапазона 6–8%. Расчёт опирался на одно повышение ставки ФРС на 25 базисных пунктов в сентябре.
Регулятор выполнил это условие 16 сентября, подняв целевой диапазон до 3,75–4,00%. Арифметика проста: NII 2025 года равнялся $60,1 млрд, и рост на 7–8% требует во втором полугодии около $32,6–33,2 млрд. Результат от $16,3 млрд за квартал сохраняет доверие к верхней границе, более низкий — ставит её под вопрос.
Чувствительность баланса и цена депозитов
По оценке банка, траектория ставок на 100 базисных пунктов выше форвардной кривой добавила бы около $1 млрд чистого процентного дохода за 12 месяцев. Это иллюстрирует чувствительность активов к ставкам, но противовесом выступает стоимость фондирования. Средние депозиты во втором квартале достигли $2,02 трлн, и доля повышения, переданная вкладчикам, напрямую определяет итоговую маржу.
Именно комментарий о депозитных ставках, по мнению аналитика Руслана Аверина, способен сдвинуть котировки сильнее, чем фактический EPS за квартал: он задаёт траекторию доходов на 2027 год.
Комиссии инвестбанка и трейдинг
На конференции Barclays Global Financial Services Conference в понедельник, 14 сентября, Мойнихан сказал: «Мы видим, что рынок инвестиционно-банковских услуг в целом снизился примерно на 10%», сославшись на данные Dealogic. Он добавил, что банк «не так хорошо позиционирован в некоторых бизнесах, где активность выше», поэтому падение окажется несколько глубже среднего по отрасли.
По сообщениям об этой сессии, комиссии за квартал составят $1,6–1,8 млрд против $2,0 млрд годом ранее и $2,1 млрд во втором квартале. Выручка от продаж и трейдинга ожидается примерно на уровне прошлого года — база $5,4 млрд, из которых $3,1 млрд дали инструменты с фиксированной доходностью и $2,3 млрд акции. Внутри квартала акции росли, фиксированная доходность снижалась.
Контраст с конкурентами
Днём позже сопрезидент JPMorgan Даг Петно (Doug Petno) спрогнозировал рост инвестиционно-банковских комиссий и выручки подразделения Markets примерно на 15–19%. Разрыв в оценках принципиален: если отрасль окажется сильнее, чем «минус 10%», слабость Bank of America превращается из циклической истории в вопрос доли рынка.
JPMorgan, Wells Fargo и Citigroup отчитываются сегодня, 13 октября, до открытия рынка. Консенсус-прогноз FMP по ним — EPS $5,93, $1,85 и $2,65. Сильные отраслевые комиссии заставят диапазон $1,6–1,8 млрд выглядеть либо подчёркнуто консервативным, либо признаком утраты позиций.
Расходы, операционный рычаг и качество кредитов
Непроцентные расходы во втором квартале составили $18,6 млрд при росте на 8%, а коэффициент эффективности улучшился до 59%. Операционный рычаг за квартал достиг 6,6%, за первое полугодие — более 450 базисных пунктов, а годовая цель была повышена до 300–400 базисных пунктов. Отдельный прогноз по расходам банк больше не публикует: по словам Бортвика, «если выручки не будет, расходы снизятся».
Кредитный блок выглядит спокойно. Во втором квартале отчисления в резервы и чистые списания составили около $1,4 млрд каждые, примерно на уровне первого квартала, а списания и просрочки по