Ціна року, якого бракує
Договір про добровільну участь у системі коштує 1 902,34 грн на місяць — це 22% єдиного внеску з мінімальної зарплати 8 647 грн, або 22 828 грн за повний рік поточних періодів. Минулі періоди, починаючи з 2004 року, закривають за подвійною ставкою: 3 804,68 грн на місяць і 45 656 грн на рік, з оплатою протягом десяти днів після підписання договору.
Арифметика окупності виглядає майже безглуздо вигідною. Рік, куплений за 22 828 грн, відкриває доступ до виплати середнього розміру 7 273 грн на місяць, тобто повертає вкладене трохи більше ніж за три місяці. Навіть найдорожчий варіант за 45 656 грн окупається приблизно за шість. Договір за батьків можуть укласти діти.
Звідки взялися 34 роки
З 1 січня 2027 року українцю, якому виповнюється 60 років, для призначення пенсії за віком знадобиться 34 роки страхового стажу — на рік більше, ніж цього року. Новиною це не є: сходинки прописані у статті 26 Закону 1058-IV ще у 2017 році й відтоді щосічня піднімаються на рік. Змінилося інше — їхнє співвідношення з реальними трудовими біографіями.
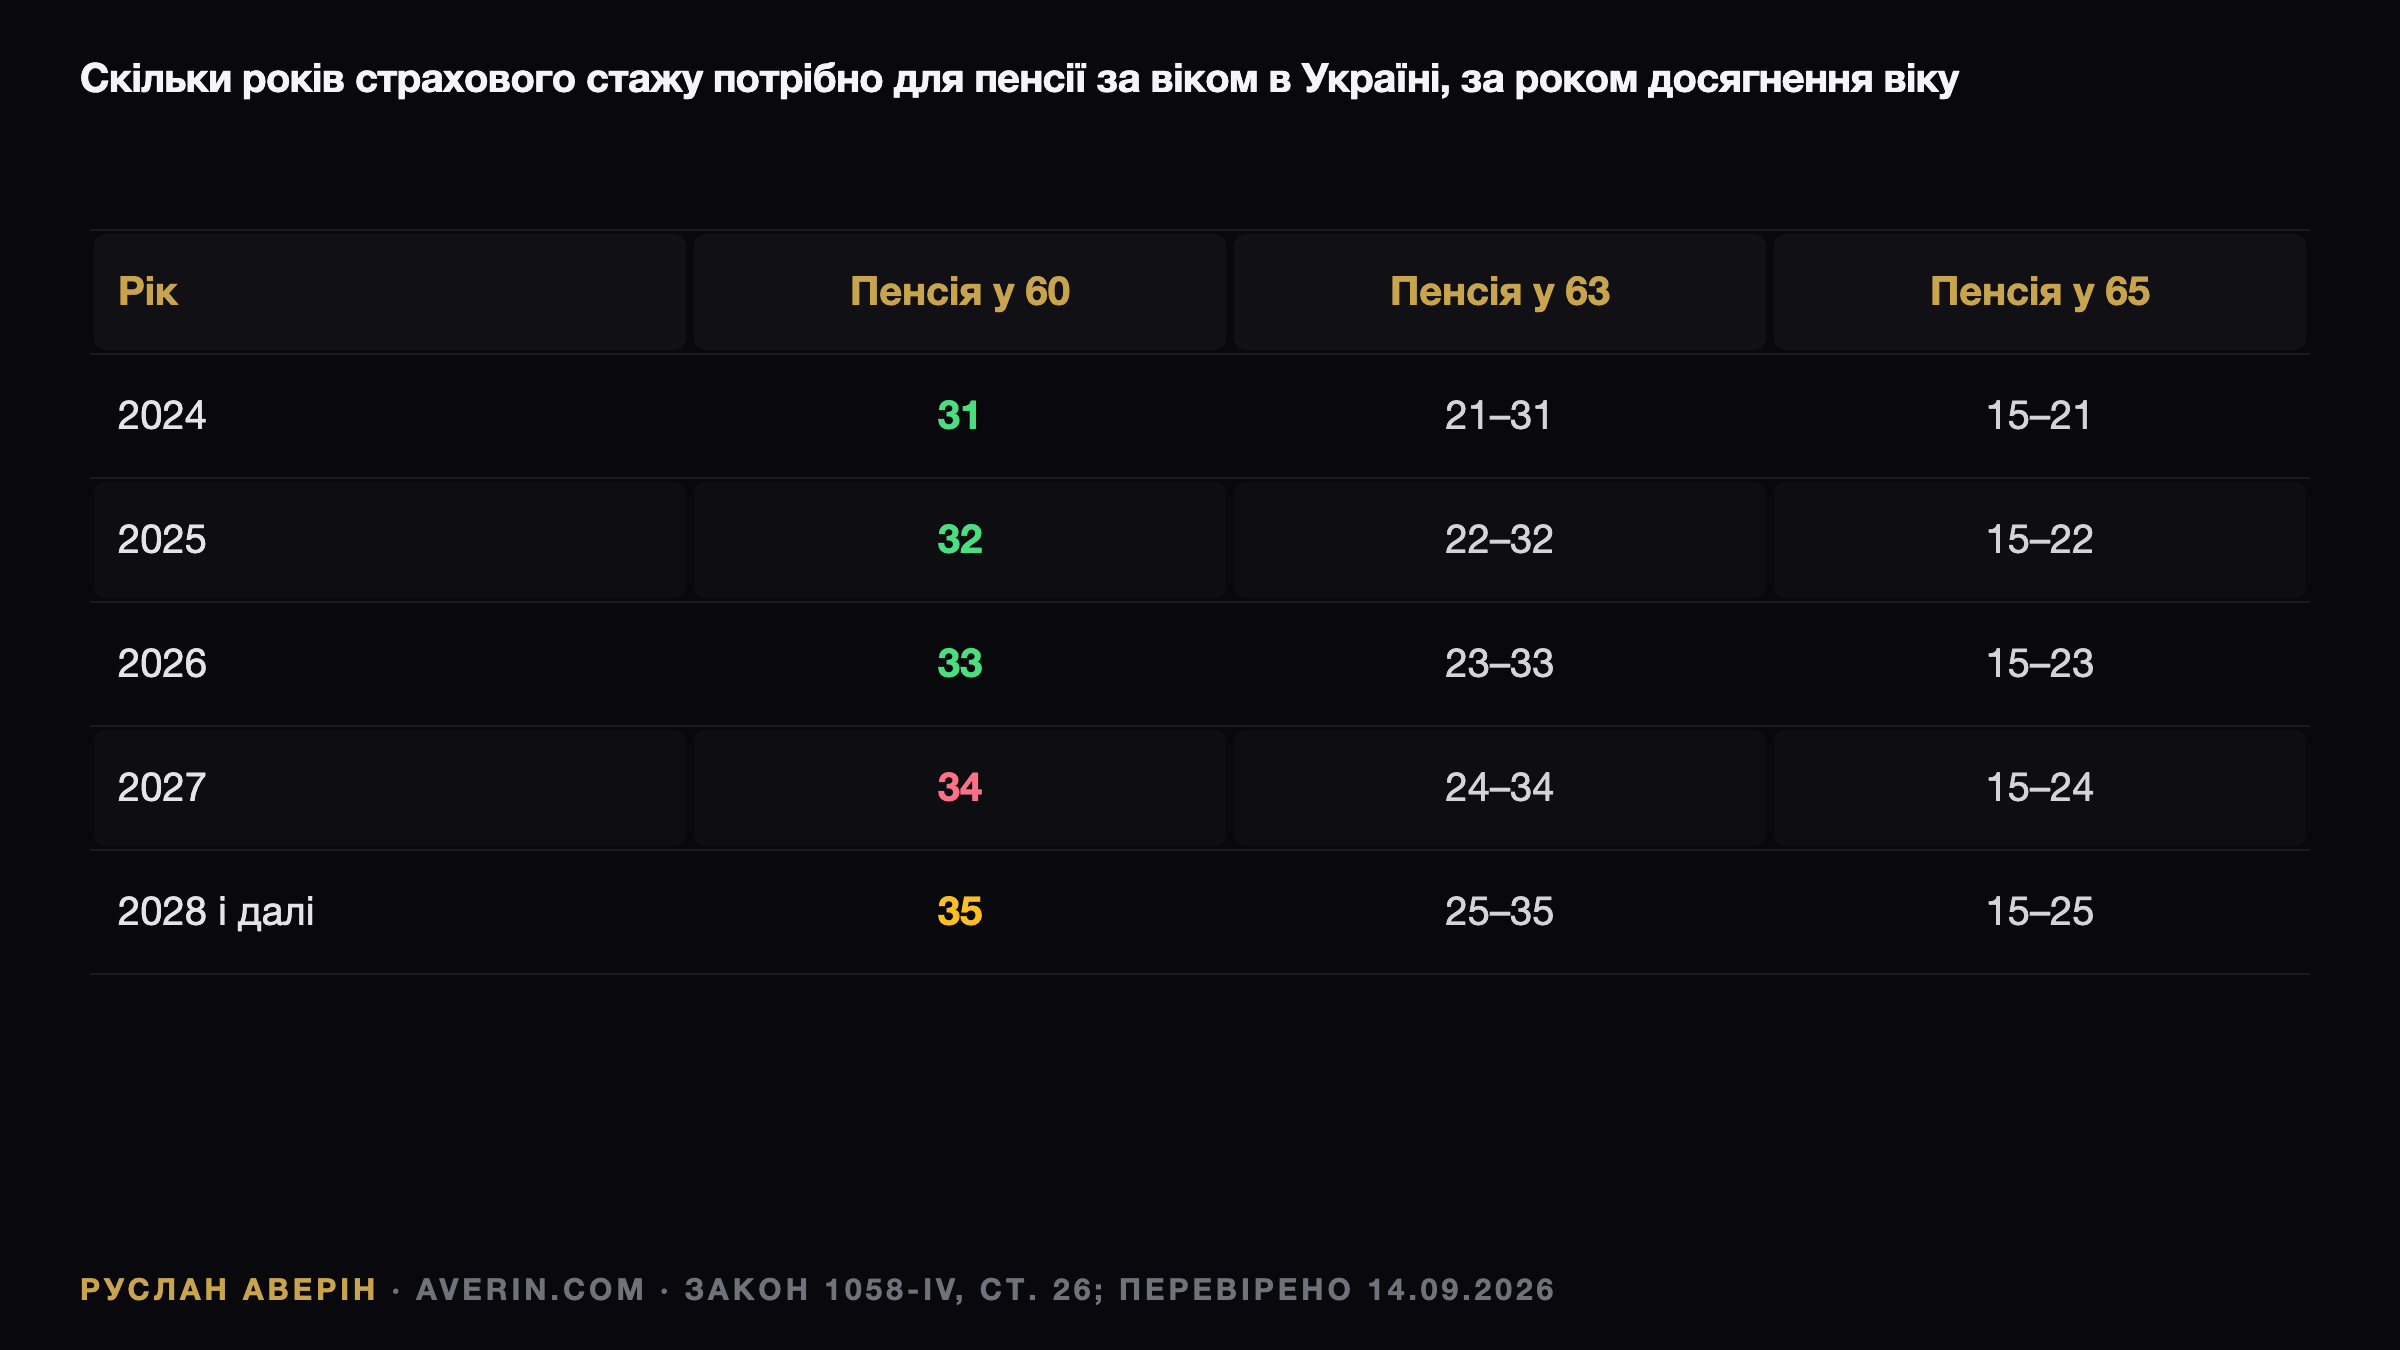
Таблиця порогів до 2028 року
| Рік | Пенсія у 60 | Пенсія у 63 | Пенсія у 65 |
|---|---|---|---|
| 2024 | 31 рік | 21–31 | 15–21 |
| 2025 | 32 роки | 22–32 | 15–22 |
| 2026 | 33 роки | 23–33 | 15–23 |
| 2027 | 34 роки | 24–34 | 15–24 |
| 2028 і далі | 35 років | 25–35 | 15–25 |
Право фіксується в день досягнення віку. Якщо у 2027 році людині виповнюється 60 і в реєстрі 33 роки, пенсії у 60 не буде, а наступна оцінка відбудеться у 63 роки за відповідним вікном. З 2028 року рух сходинок припиняється: 35 років для 60, 25 для 63, 15 для 65. Додається правило: 40 років стажу дають пенсію в будь-якому віці.
Чому «працював усе життя» не дорівнює стажу
Страховий і трудовий стаж — різні поняття. Зараховуються місяці, за які внески реально сплачені щонайменше з мінімальної зарплати. Рік на півставки, рік готівкової зарплати, рік за кордоном без двосторонньої угоди враховуються не повністю. Саме через це люди з відчуттям безперервної кар'єри знаходять у реєстрі 29 років і дізнаються про це вже під дверима Пенсійного фонду.
Демографія за цифрами реєстру
У травні 2026 року в реєстрі Пенсійного фонду було 9,34 млн осіб зі сплаченими внесками, а на 1 липня налічувалося 9,98 млн пенсіонерів — 0,94 працюючого на одного пенсіонера. У 2020 році на 100 пенсіонерів припадало 114 працюючих, у 2025 році — 106. Кількість пенсіонерів упала з 13,5 млн у 2014 році до менш ніж 10 млн, але платники внесків зникали швидше.
Покоління 1967 року під порогом
У стіну 34 років у 2027 році впруться народжені у 1967 році — насамперед ті, чия кар'єра починалася у 1990-х з готівки, включала роки за кордоном або проходила у статусі підприємця з мінімальним внеском. Для жінки 1967 року народження, яка почала працювати у 20 років, 34 роки означають жодної перерви довшої за шість років за всю кар'єру, включно з декретною відпусткою, зарахованою не повністю.
Скільки платить держава тим, хто не дотягнув
Очікування до 63 років супроводжується тимчасовою державною соціальною допомогою з перевіркою доходів — до 100% прожиткового мінімуму для осіб, які втратили працездатність: 2 595 грн на місяць у 2026 році проти 3 328 грн для працездатних, і лише якщо дохід на члена домогосподарства нижчий. Три роки такого режиму замість середньої пенсії — близько 168 000 грн втраченого доходу.
Тим, хто у 65 років має менше 15 років стажу, залишається допомога для осіб без права на пенсію: 30% прожиткового мінімуму, або 778,50 грн на місяць у 2026 році, і теж лише малозабезпеченим. Куплений рік має обмеження — він працює на право, але не на мінімальну пенсію і не на надбавку 1% за кожен рік понад 35.
Реальна картина виплат
Середній розмір призначеної пенсії на 1 липня 2026 року становив 7 272,68 грн, однак розподіл інформативніший: 3,4% отримують менше 3 000 грн, 24,0% — від 3 001 до 4 000, 17,2% — від 4 001 до 5 000. Майже 4,5 млн осіб, або 44,6% усіх пенсіонерів, живуть менш ніж на 5 000 грн. Регіональний розкид — від 9 901 грн у Києві до 5 657 грн у Тернопільській області.
За середньої зарплати за липень у 30 961 грн коефіцієнт заміщення дорівнює 23,4%, тоді як у липні 2020 року він становив 28,8%. Мінімальна пенсія у 2026 році — 2 595 грн, на 2027 рік заплановано 2 878 грн, на 2029 рік — 3 357 грн. Мінімальна зарплата на 2027 рік за листом Мінфіну — 9 546 грн проти 8 647 грн. Проєкт бюджету надходить до парламенту 16 вересня.
Другий рівень, якого досі немає
Накопичувальну систему анонсують роками, але в законі її немає. За концепцією Мінсоцполітики рамковий закон стартує 1 січня 2027 року, внески — з 1 січня 2028 року, базова виплата — 3 000 грн; станом на 14 вересня урядовий законопроєкт не зареєстровано. Зареєстровано законопроєкт 15570 від 28 серпня про добровільні пенсійні фонди, він у фінансовому комітеті, старт запланований на 2028 рік.
Наявні недержавні фонди тримають 7,6 млрд грн на 889 000 учасників — менше 800 грн на особу. Такий масштаб не створює другого джерела доходу, тому центр ваги залишається на балансі домогосподарства, а не на інституційній системі.
Власний баланс замість обіцянок
За сьогоднішніми цифрами гривневі ОВДП дають 15–16% без податку, доларові — близько 4%, однокімнатна квартира в Києві приносить близько 4% орендного доходу після податків. Щомісячні 1 902 грн, вкладені в облігації на 25 років під середні 10%, накопичуються приблизно у 2,5 млн грн у номіналі, тоді як куплений рік стажу не додає до розміру виплати нічого.
Це не взаємозамінні інструменти: один купує право, інший купує дохід. Людині з 30 роками стажу у 55 років потрібні обидва, причому саме в такій послідовності — спершу право, потім капітал. На думку аналітика Руслана Аверіна, поріг 2027 року є не політичним шоком, а актуарною констатацією.
За 0,94 платника на одного пенсіонера і коефіцієнта заміщення 23,4% державна пенсія перетворилася на нижню планку, а сходинки до 35 років — це спосіб, яким держава про це повідомляє. Докупити роки, яких бракує, дешево; покладатися на те, що вони купують, дорого.