Арифметика четвертого кварталу
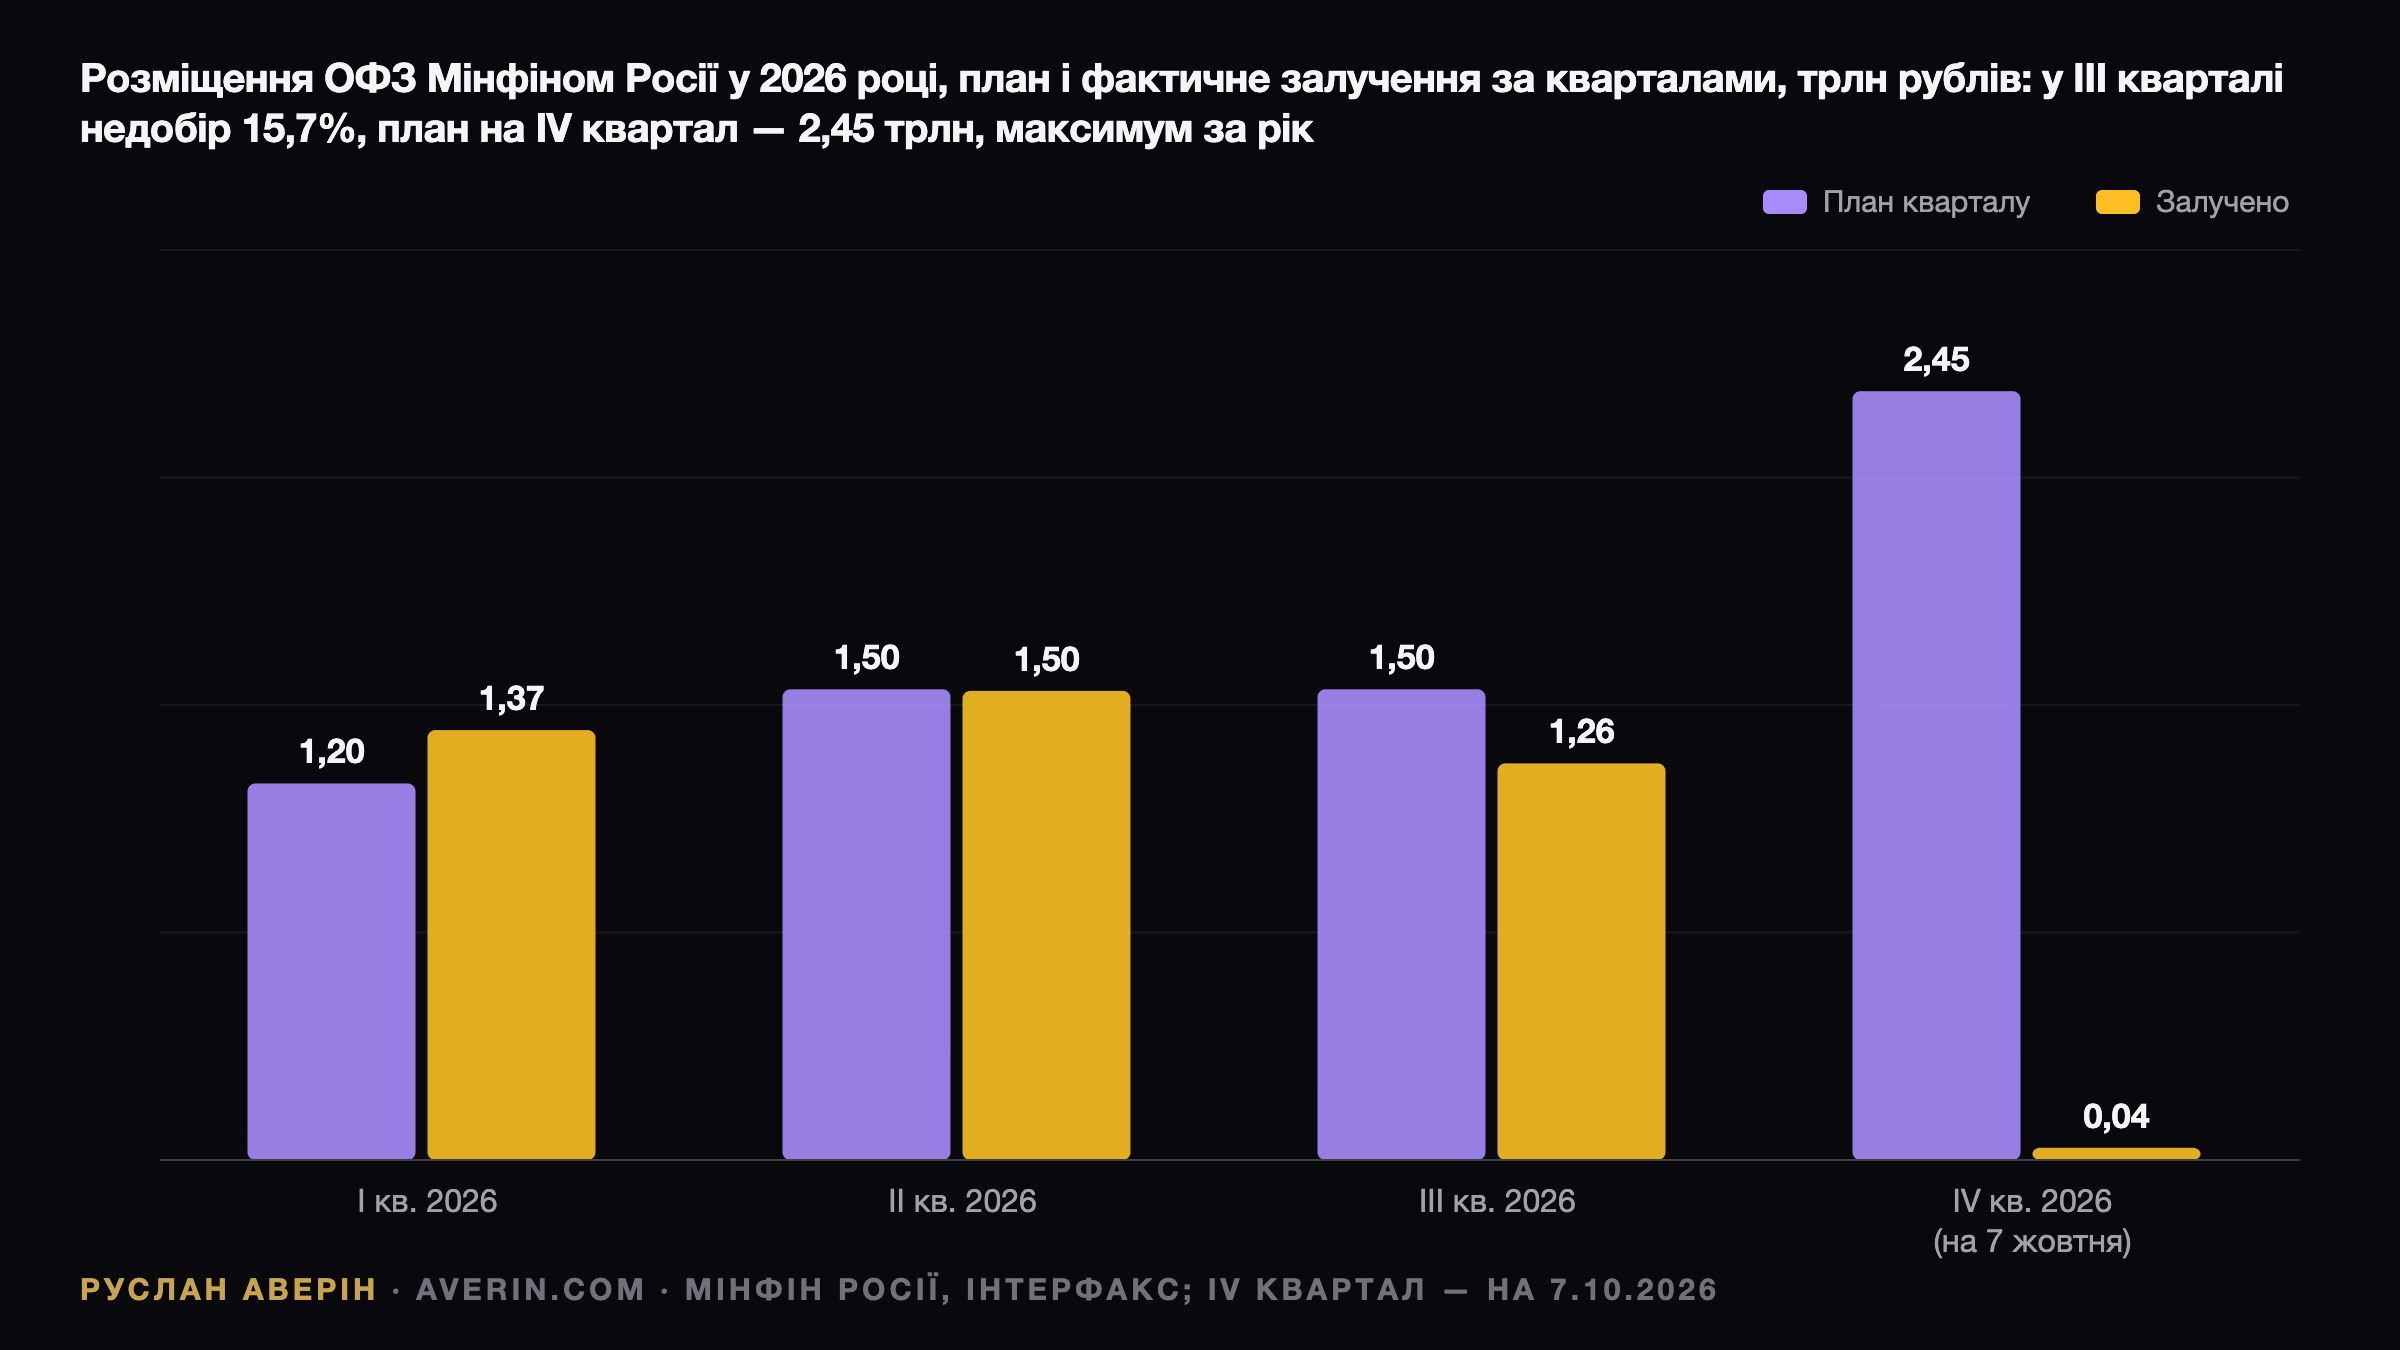
Мінфін Росії заклав на жовтень–грудень найбільший квартальний орієнтир року: 2,45 трлн рублів за 11 аукціонних днів, із яких 1,25 трлн мають дати папери строком понад 10 років. Перший аукціон, 7 жовтня, приніс лише 35,7 млрд рублів: ОФЗ 26252 з погашенням у жовтні 2033 року розмістили з дохідністю 16,63% і середньозваженою ціною 85,56% від номіналу за попиту 134,4 млрд.
Пародія, що влучила в нерв
У неділю, 11 жовтня, блогер на російському інвесторському форумі Smart-Lab опублікував допис «Помоги Родине! Купи ОФЗ!!!». Це була не кампанія відомства, а глузування з неї: автор закликав купувати облігації федеральної позики «бажано в середу, на аукціоні Мінфіну», під 16,5–17,5% річних. Найпопулярніша відповідь радила державі спершу скасувати податок на доходи фізичних осіб із купонів ОФЗ.
Дефіцит, що переріс власний закон
Закон про бюджет на 2026 рік, ухвалений торік, встановив дефіцит федерального бюджету в 3,786 трлн рублів, або 1,6% ВВП. До кінця серпня фактичний розрив уже становив 5,795 трлн. У вересні міністерство підвищило річну оцінку до 7,345 трлн рублів, 3,2% ВВП, — майже вдвічі більше за законодавчий орієнтир.
Попередні дані за січень–вересень, оприлюднені 9 жовтня, показали дефіцит 5,186 трлн рублів, або 2,2% ВВП, проти 3,471 трлн роком раніше. Сам вересень дав профіцит близько 609 млрд рублів. Нафтогазові надходження за дев'ять місяців впали на 17,2%, до 5,471 трлн, тоді як видатки зросли на 14,5%, до 34,825 трлн.
Ключові цифри в одній таблиці
| Показник | Значення |
|---|---|
| Дефіцит 2026 за законом | 3,786 трлн рублів (1,6% ВВП) |
| Оновлена оцінка дефіциту 2026 | 7,345 трлн рублів (3,2% ВВП) |
| Дефіцит січень–вересень 2025 | 5,186 трлн рублів (2,2% ВВП) |
| План розміщень IV кварталу | 2,45 трлн рублів |
| Факт III кварталу | 1,264 трлн рублів, недобір 15,7% |
| Дохідність 10-річних ОФЗ (9 жовтня) | 16,85% |
| Ставка Банку Росії | 14% |
| Річна інфляція у вересні | 6,35% |
Проєкт 2027–2029 розрив не закриває
Внесений до Держдуми 30 вересня трирічний проєкт передбачає дефіцит 2027 року в 5,443 трлн рублів (2,2% ВВП) проти 3,186 трлн у чинному законі, а також 5,12 трлн і 5,245 трлн у 2028 і 2029 роках. Видатки на оборону та безпеку у 2027 році закладено на рівні 17,1 трлн рублів — приблизно третина федерального бюджету, за даними Reuters, які наводить The Moscow Times.
Принципова зміна в тому, що Фонд національного добробуту більше не фігурує як джерело покриття дефіцитів. Натомість на 2027 рік заплановано валові розміщення ОФЗ на 7,722 трлн рублів і чисті запозичення на 6,4 трлн. Витрати на обслуговування боргу того ж року прогнозуються в 4,6 трлн рублів, або 9,4% федеральних видатків.
Чому аукціони зриваються
Програма запозичень на 2026 рік передбачала валові розміщення на 5,510 трлн рублів і чисті на 4,173 трлн, але бюджетні документи згодом підвищили чистий показник до 5,016 трлн. До кінця вересня залучено близько 4,13 трлн. Міністерство скасувало аукціони 24 червня і 8 липня, призупинило їх із 20 липня по 2 вересня, а випуск із плаваючим купоном 15 липня не зібрав прийнятних заявок.
Після відновлення торгів 2 вересня відомство за один день повністю розмістило флоатер серії 29031 обсягом 1 трлн рублів і залучило 938,9 млрд. Того ж дня банки позичили в Банку Росії майже таку саму суму — економіст Владислав Іноземцев назвав це скоординованою операцією. Підсумок кварталу — 1,264 трлн за плану 1,5 трлн, а аукціон 30 вересня з ОФЗ 26228 визнали таким, що не відбувся.
Структура покупців: банки проти населення
Зовнішній ринок для Москви закритий: директива 1A Мінфіну США (OFAC) від 22 лютого 2022 року забороняє американським фінансовим установам операції з облігаціями Мінфіну Росії, випущеними після 1 березня 2022 року, а папери інвесторів із «недружніх» країн з березня 2022 року заблоковані на рахунках типу С.
Отже, кредитори внутрішні. За даними Банку Росії, узагальненими на Smart-Lab, системно важливі банки викупили у вересні 73,6% первинних розміщень, переважно флоатери. На вторинному ринку фізичні особи були нетто-покупцями на 28,4 млрд рублів після 15,7 млрд у серпні, тоді як великі банки продали паперів на 160 млрд. Місячні 28 млрд не рухають квартальний план у 2,45 трлн.
Дохідності, ставка та інфляція
Банк Росії 11 вересня зберіг ставку на рівні 14% після десяти знижень поспіль із піку в 21%, встановленого в жовтні 2024 року; наступне рішення очікується 23 жовтня. Дохідність 10-річних ОФЗ у п'ятницю, 9 жовтня, закрилася на рівні 16,85%, додавши 1,76 процентного пункта за рік, за даними Trading Economics. Різниця зі ставкою — майже три процентних пункти.
Інфляційний фон не допомагає. Річна інфляція у вересні становила 6,35%, місячний приріст цін — 0,35% за консенсусу 0,27%. Тижневі дані за 29 вересня – 5 жовтня показали стрибок на 0,96% після підвищення комунальних і залізничних тарифів, що підняло річну оцінку до 7,08%. Регулятор визнав прискорення стійкого зростання цін до 5–6% у перерахунку на рік.
Урок «народних» облігацій
ОФЗ-н запустили 26 квітня 2017 року дебютним випуском на 30 млрд рублів через Сбербанк і ВТБ, далі йшли транші по 15 млрд. У березні 2022 року програму призупинили через погіршення умов запозичень, а в листопаді 2023 року директор департаменту державного боргу Денис Мамонов заявив, що повертати її не планують: у масштабі загальних програм це було менше 1%.
Чотири ризики для власника ОФЗ
Інфляція: дохідність 16,63% за папером 2033 року виглядає привабливо лише за повернення інф