Індекс, що подвоїв результат Уолл-стріт
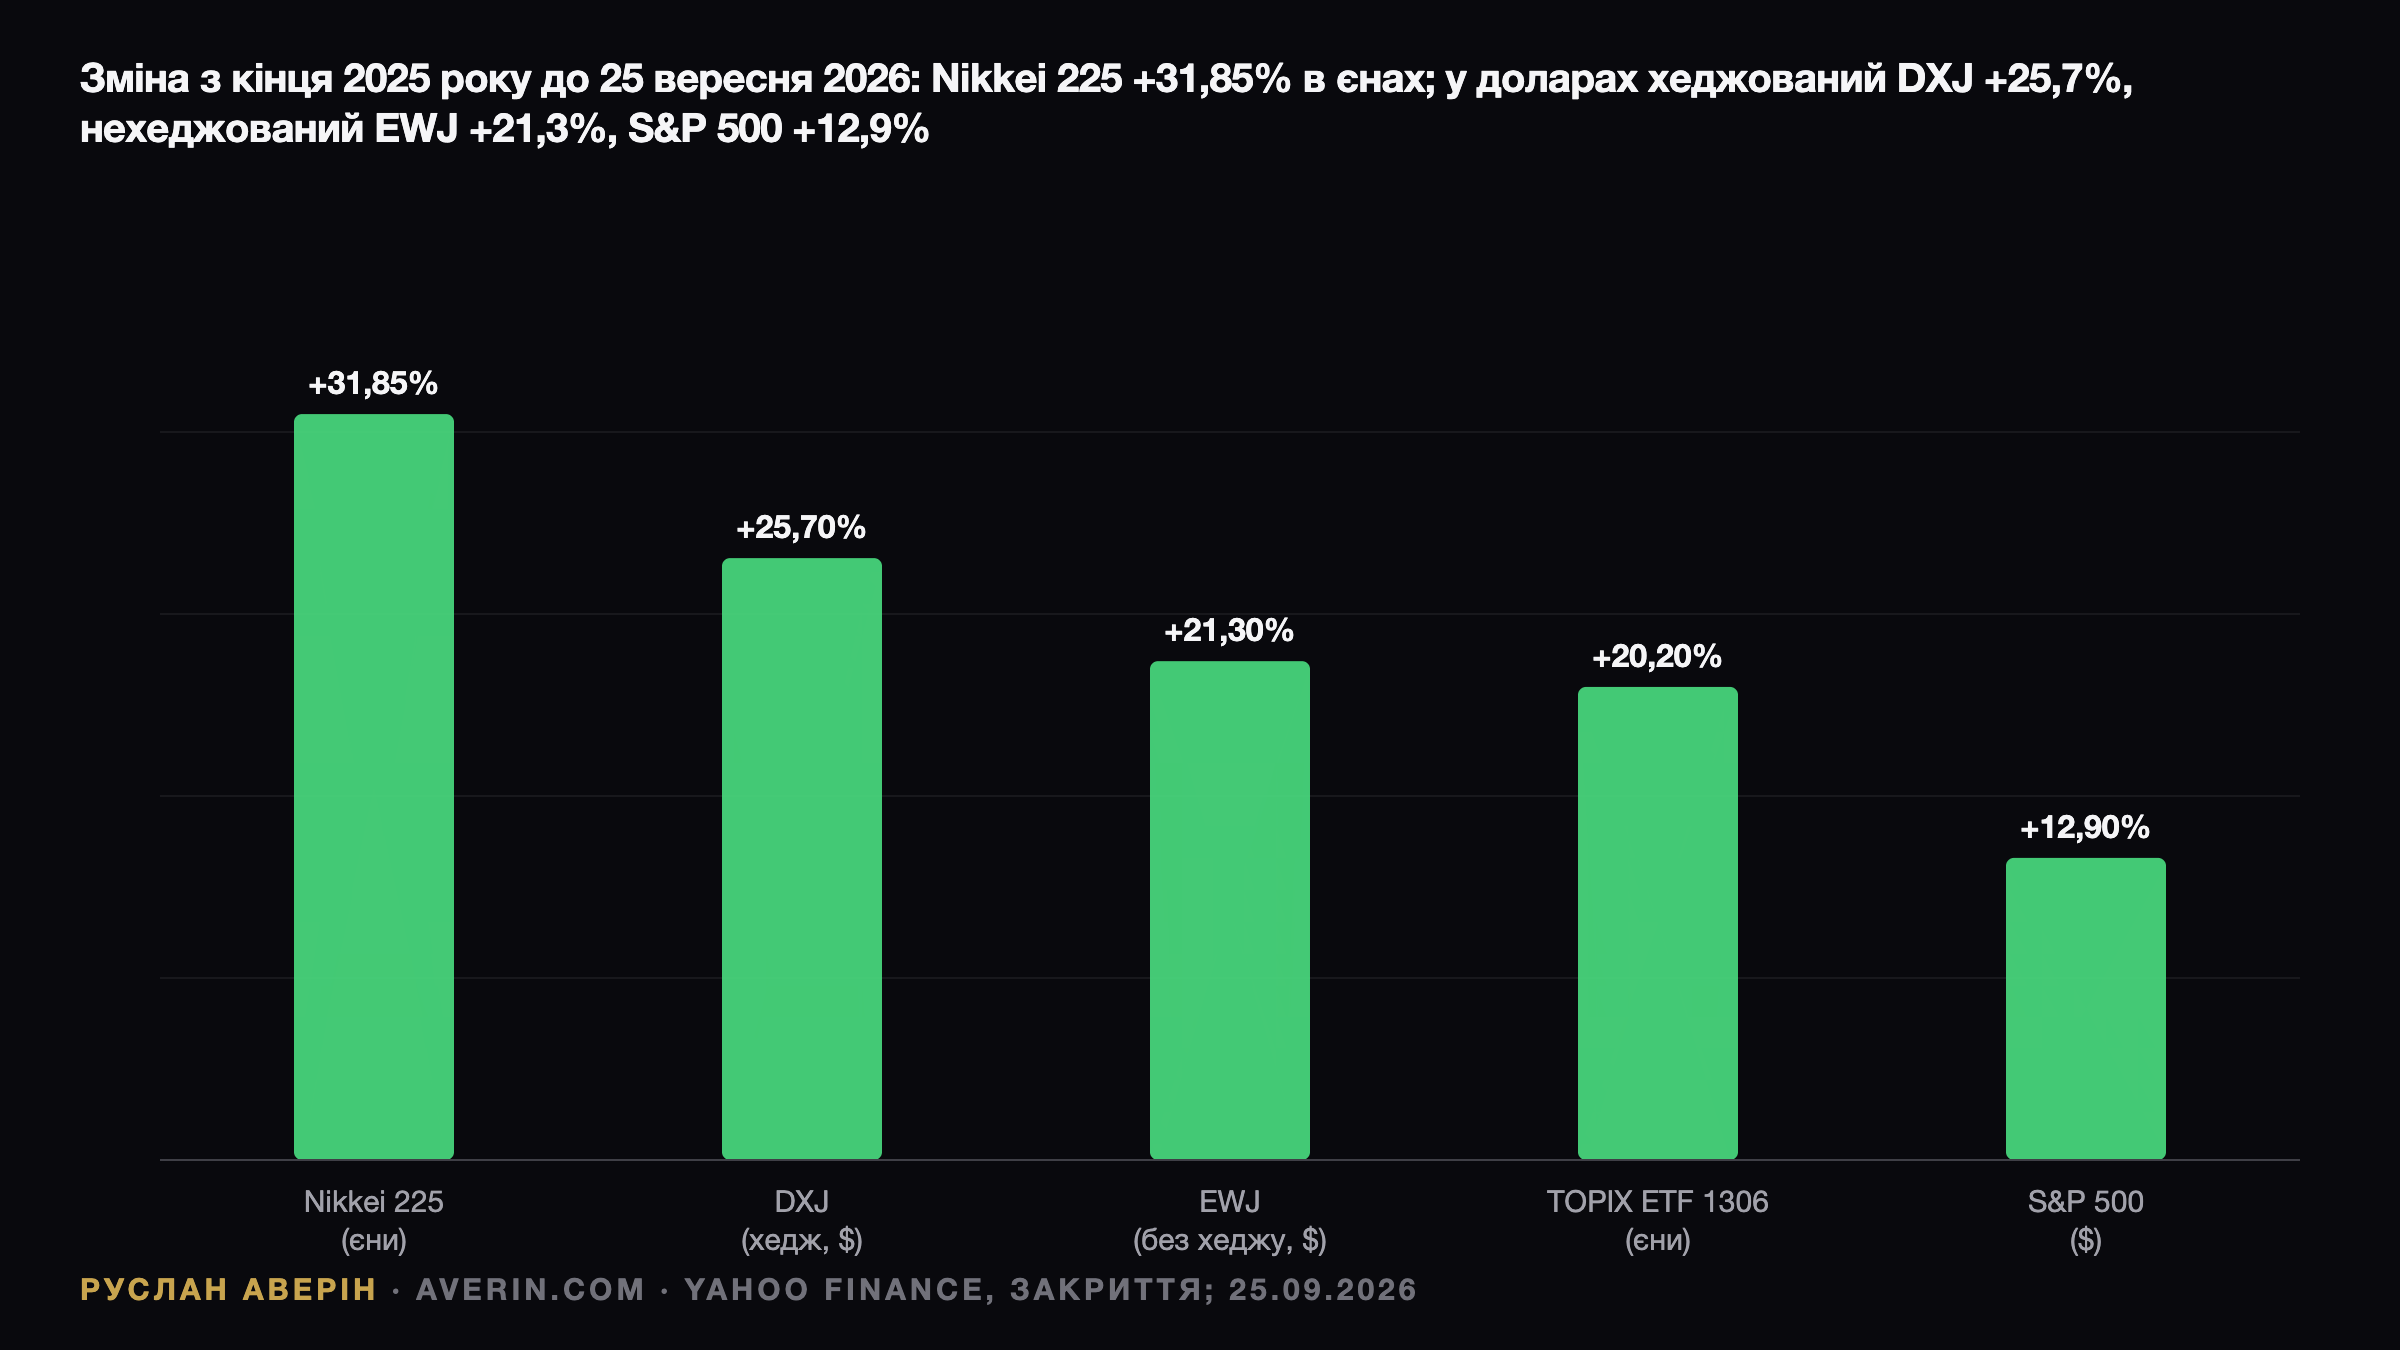
У п'ятницю, 25 вересня, Nikkei 225 завершив торги на позначці 66 364,20 пункту: плюс 1,30% за сесію і плюс 31,85% від кінця 2025 року. Для порівняння, S&P 500 за той самий відрізок додав 12,9%. Японський ринок обігнав американський більш ніж удвічі — і зробив це в місяці, коли вартість грошей в Японії зросла, а не впала.
Валюта вирішує, кому дістануться ці відсотки
Цифра 31,85% виміряна в єнах. Інвестор, який рахує результат у доларах, побачив інші числа. Нехеджований iShares MSCI Japan ETF (EWJ) додав близько 21,3%, фонд WisdomTree з валютним хеджуванням (DXJ) — близько 25,7%. Токійський ETF на TOPIX (1306) виріс приблизно на 20,2%. Комісія EWJ становить 0,49% на рік.
| Фонд або індекс | Валюта | Зміна з кінця 2025 року |
|---|---|---|
| Nikkei 225 | єни | +31,85% |
| DXJ (з хеджуванням) | долари | +25,7% |
| EWJ (без хеджування) | долари | +21,3% |
| ETF на TOPIX 1306 | єни | +20,2% |
| S&P 500 | долари | +12,9% |
Розрив приблизно в чотири процентних пункти між DXJ і EWJ — це плата за володіння єною в рік, коли вона слабшала. Хеджування тут не безкоштовний обід, а ставка на напрям курсу: якщо Банк Японії продовжить підвищення, а ФРС зупиниться, єна може відновитися, і нехеджований власник заробить двічі — на акціях і на валюті. Експортери ж втратять частину курсового прибутку.
Для європейського чи українського інвестора юрисдикція фонду важить не менше за хеджування — ірландські структури UCITS зазвичай є зручнішою обгорткою з погляду оподаткування дивідендів.
Ставка 1,25% як частина тієї самої нормалізації
18 вересня Банк Японії підняв ставку до 1,25% з 1,00% сімома голосами проти двох. Це друге підвищення у 2026 році, лише через три місяці після червневого, — найкоротший інтервал між кроками від моменту виходу з від'ємних ставок у березні 2024 року. Єна на це не зміцнилася: 24 вересня долар коштував 158,81 єни, наприкінці тижня — близько 157,2.
Дохідність 10-річних державних облігацій 24 вересня піднялася до 3,073% з 2,987% на початку місяця. Зазвичай подорожчання грошей тисне на акції, але в японському випадку воно логічно доповнює реформу: компанії, які три десятиліття фактично нічого не платили за капітал, нарешті отримали видиму планку дохідності, яку потрібно перевершувати.
Календар найближчих подій щільний: протокол липневого засідання оприлюднюють 28 вересня, зведення думок за підсумками вересневого — 1 жовтня, наступне засідання з монетарної політики відбудеться 29–30 жовтня.
Лист, який біржа надіслала 31 березня 2023 року
Токійська фондова біржа тоді розіслала компаніям ринків Prime і Standard документ під назвою «Заходи із запровадження управління з урахуванням вартості капіталу та ціни акцій». Мотив був арифметичний: близько половини компаній Prime мали рентабельність капіталу нижче 8% і торгувалися нижче балансової вартості. Коефіцієнт P/B менший за одиницю означає, що ринок оцінює бізнес дешевше за чисті активи на його ж балансі.
Обов'язкових правил лист не містив. Він пропонував порахувати вартість капіталу, опублікувати план її перевищення та регулярно звітувати про прогрес. За словами голови JPX Group Хіромі Ямаджі (Hiromi Yamaji), через три роки плани розкрили понад 94% компаній Prime і 54% компаній Standard.
Паралельно змінився склад рад директорів. У 2014 році лише 6,4% компаній Першої секції мали щонайменше третину незалежних директорів; до 2025 року на ринку Prime ця частка досягла 99%. У квітні 2026 року біржа випустила оновлення про те, як компанії розподіляють капітал і чого інвестори очікують від програм зворотного викупу.
Куди пішов вивільнений капітал
Відповіддю стали байбеки, дивіденди та угоди. Ямаджі зазначає, що «рекордна кількість злиттів і поглинань, тендерних пропозицій, викупів акцій і підвищень дивідендів підкреслює зросле усвідомлення компаніями важливості ефективності капіталу». Чистий прибуток японських компаній оновив рекорд п'ятий рік поспіль, а обсяги схвалених програм викупу щороку встановлюють нові максимуми, пише Nikkei Asia.
Найгучніший приклад — березнева домовленість групи Toyota викупити Toyota Industries з біржі по 20 600 єн за акцію. Під тиском фонду-активіста Elliott пропозицію підвищили на 9,6%, а сума угоди склала близько 6,7 трлн єн, або $43 млрд: це найбільше поглинання японської компанії в історії.
Seven & i, яка відхилила пропозицію Alimentation Couche-Tard на $47 млрд (відкликану в липні 2025 року), відтоді продала супермаркетний бізнес Bain Capital приблизно за $5,4 млрд і готує вихід на біржу мережі магазинів біля дому в Північній Америці в другій половині 2026 року. Розпродаж перехресних пакетів акцій, що колись захищали менеджмент від акціонерів, став нормою у великих банках і страхових компаніях.
Чужі гроші голосують ногами
За даними біржі, іноземні інвестори у 2025 році нетто-купили японських акцій на 5,4 трлн єн — найбільший обсяг за десять років. З січня до середини липня 2026 року вони додали ще 10,5 трлн єн.
Berkshire Hathaway володіє понад 10% у кожному з п'яти найбільших торгових домів після того, як цього місяця збільшила частку в Sumitomo до 10,05%, а в Marubeni — до 10,1%. Голова Японської ради із зовнішньої торгівлі після зустрічі з Грегом Абелем заявив, що Berkshire «має намір утримувати частки в торгових домах у довгостроковій перспективі і навіть розглядає їх збільшення».
Ризики, які нікуди не зникли
Траєкторія ралі нерівна: максимум закриття цього року — 72 366,34 пункту 25 червня, тож п'ятничне закриття приблизно на 8% нижче за пік. Різке зміцнення єни скоротить звітний прибуток експортерів, Банк Японії може продовжити цикл підвищень, а торговельна політика США залишається змінною величиною.
На думку аналітика Руслана Аверіна, реформа досягла стадії, коли для подальшої переоцінки японських активів слабка єна вже не потрібна. Головний аргумент — не рівень індексу, а структурний факт: найбільший ринок акцій за межами США після тридцяти років простою капіталу тепер складається з компаній, які публікують вартість капіталу й оцінюються за нею.
Логічнішим виглядає підхід до Японії як до базової портфельної позиції, а не спекуляції, з фокусом на емітентах, що досі торгуються поблизу балансової вартості, мають оприлюднений план і чисту грошову позицію. Рішення про валютне хеджування при цьому варто ухвалювати окремо від вибору самих акцій.