Сентябрьский парадокс: ставка выросла, индекс тоже
Банк Японии 18 сентября повысил ключевую ставку до 1,25% с 1,00% голосами семь против двух — это максимум с 1995 года. В учебниках такое движение бьёт по акциям. Вместо этого Nikkei 225 закрылся в пятницу, 25 сентября, на отметке 66 364,20 пункта: плюс 1,30% за день и плюс 31,85% с конца 2025 года, более чем вдвое больше американского рынка.
Стандартное объяснение — слабая иена. Оно объясняет часть картины, но не её устойчивость. Куда важнее то, что происходит внутри балансов японских компаний с марта 2023 года, когда Токийская фондовая биржа начала перестраивать корпоративное управление. Это была не реформа ради заголовков, а адресное давление на компании, десятилетиями удерживавшие избыточный капитал.
Письмо биржи, которое сработало без штрафов
31 марта 2023 года биржа направила всем эмитентам рынков Prime и Standard документ «Меры по внедрению управления с учётом стоимости капитала и цены акций». Поводом стала арифметика: примерно половина компаний Prime показывала рентабельность капитала ниже 8% и торговалась ниже балансовой стоимости. Коэффициент P/B ниже единицы означает, что рынок оценивает бизнес дешевле чистых активов на его же балансе.
Обязательных правил требование не вводило. Компаниям предложили посчитать собственную стоимость капитала, опубликовать план по её превышению и регулярно отчитываться. По словам главы JPX Group Хироми Ямадзи, спустя три года планы раскрыли более 94% компаний Prime и 54% компаний Standard. В апреле 2026 года биржа выпустила обновление о том, как эмитенты реально распределяют капитал, включая ожидания инвесторов по обратному выкупу акций.
Состав советов директоров менялся столь же быстро. В 2014 году независимые директора составляли не менее трети совета лишь у 6,4% компаний Первой секции. К 2025 году на рынке Prime эта доля достигла 99%. Формальный признак, но именно он сделал возможными разговоры о продаже непрофильных активов и о возврате денег акционерам.
Сделки как доказательство: Toyota, Seven & i и конец перекрёстных пакетов
Деньги ушли в байбэки, дивиденды и сделки. Ямадзи отмечает, что «рекордное число слияний и поглощений, тендерных предложений, выкупов акций и повышений дивидендов подчёркивает возросшее внимание компаний к эффективности капитала»; чистая прибыль японских компаний пятый год подряд обновила рекорд. Объёмы одобренных программ выкупа ставят новые рекорды из года в год, пишет Nikkei Asia.
В марте группа Toyota договорилась выкупить с биржи Toyota Industries по 20 600 иен за акцию, повысив предложение на 9,6% под давлением фонда-активиста Elliott. Сумма — около 6,7 трлн иен, или 43 млрд долларов: крупнейшее поглощение японской компании в истории. Ни один из этих элементов — активист, повышение цены, вывод с биржи — не был нормой десять лет назад.
Seven & i отклонила предложение Alimentation Couche-Tard на 47 млрд долларов, отозванное в июле 2025 года, после чего продала супермаркетный бизнес Bain Capital примерно за 5,4 млрд долларов и готовит листинг сети магазинов у дома в Северной Америке во второй половине 2026 года. Параллельно крупные банки и страховщики распродают перекрёстные пакеты — сеть взаимных долей, десятилетиями защищавшую менеджмент от акционеров.
Иностранный спрос и позиция Berkshire
Зарубежные инвесторы нетто-купили японских акций на 5,4 трлн иен в 2025 году — максимум за десять лет — и ещё на 10,5 трлн иен с января по середину июля 2026 года. Berkshire Hathaway владеет более чем 10% в каждом из пяти крупнейших торговых домов: в этом месяце доля в Sumitomo выросла до 10,05%, в Marubeni — до 10,1%.
Глава Японского совета по внешней торговле после встречи с Грегом Абелем сообщил, что Berkshire «намерена держать доли в торговых домах в долгосрочной перспективе и даже рассматривает их увеличение». Для рынка, где иностранный капитал традиционно приходил и уходил волнами, заявление о бессрочном горизонте владения — самостоятельный фактор поддержки котировок.
Что делает иена с вашей доходностью
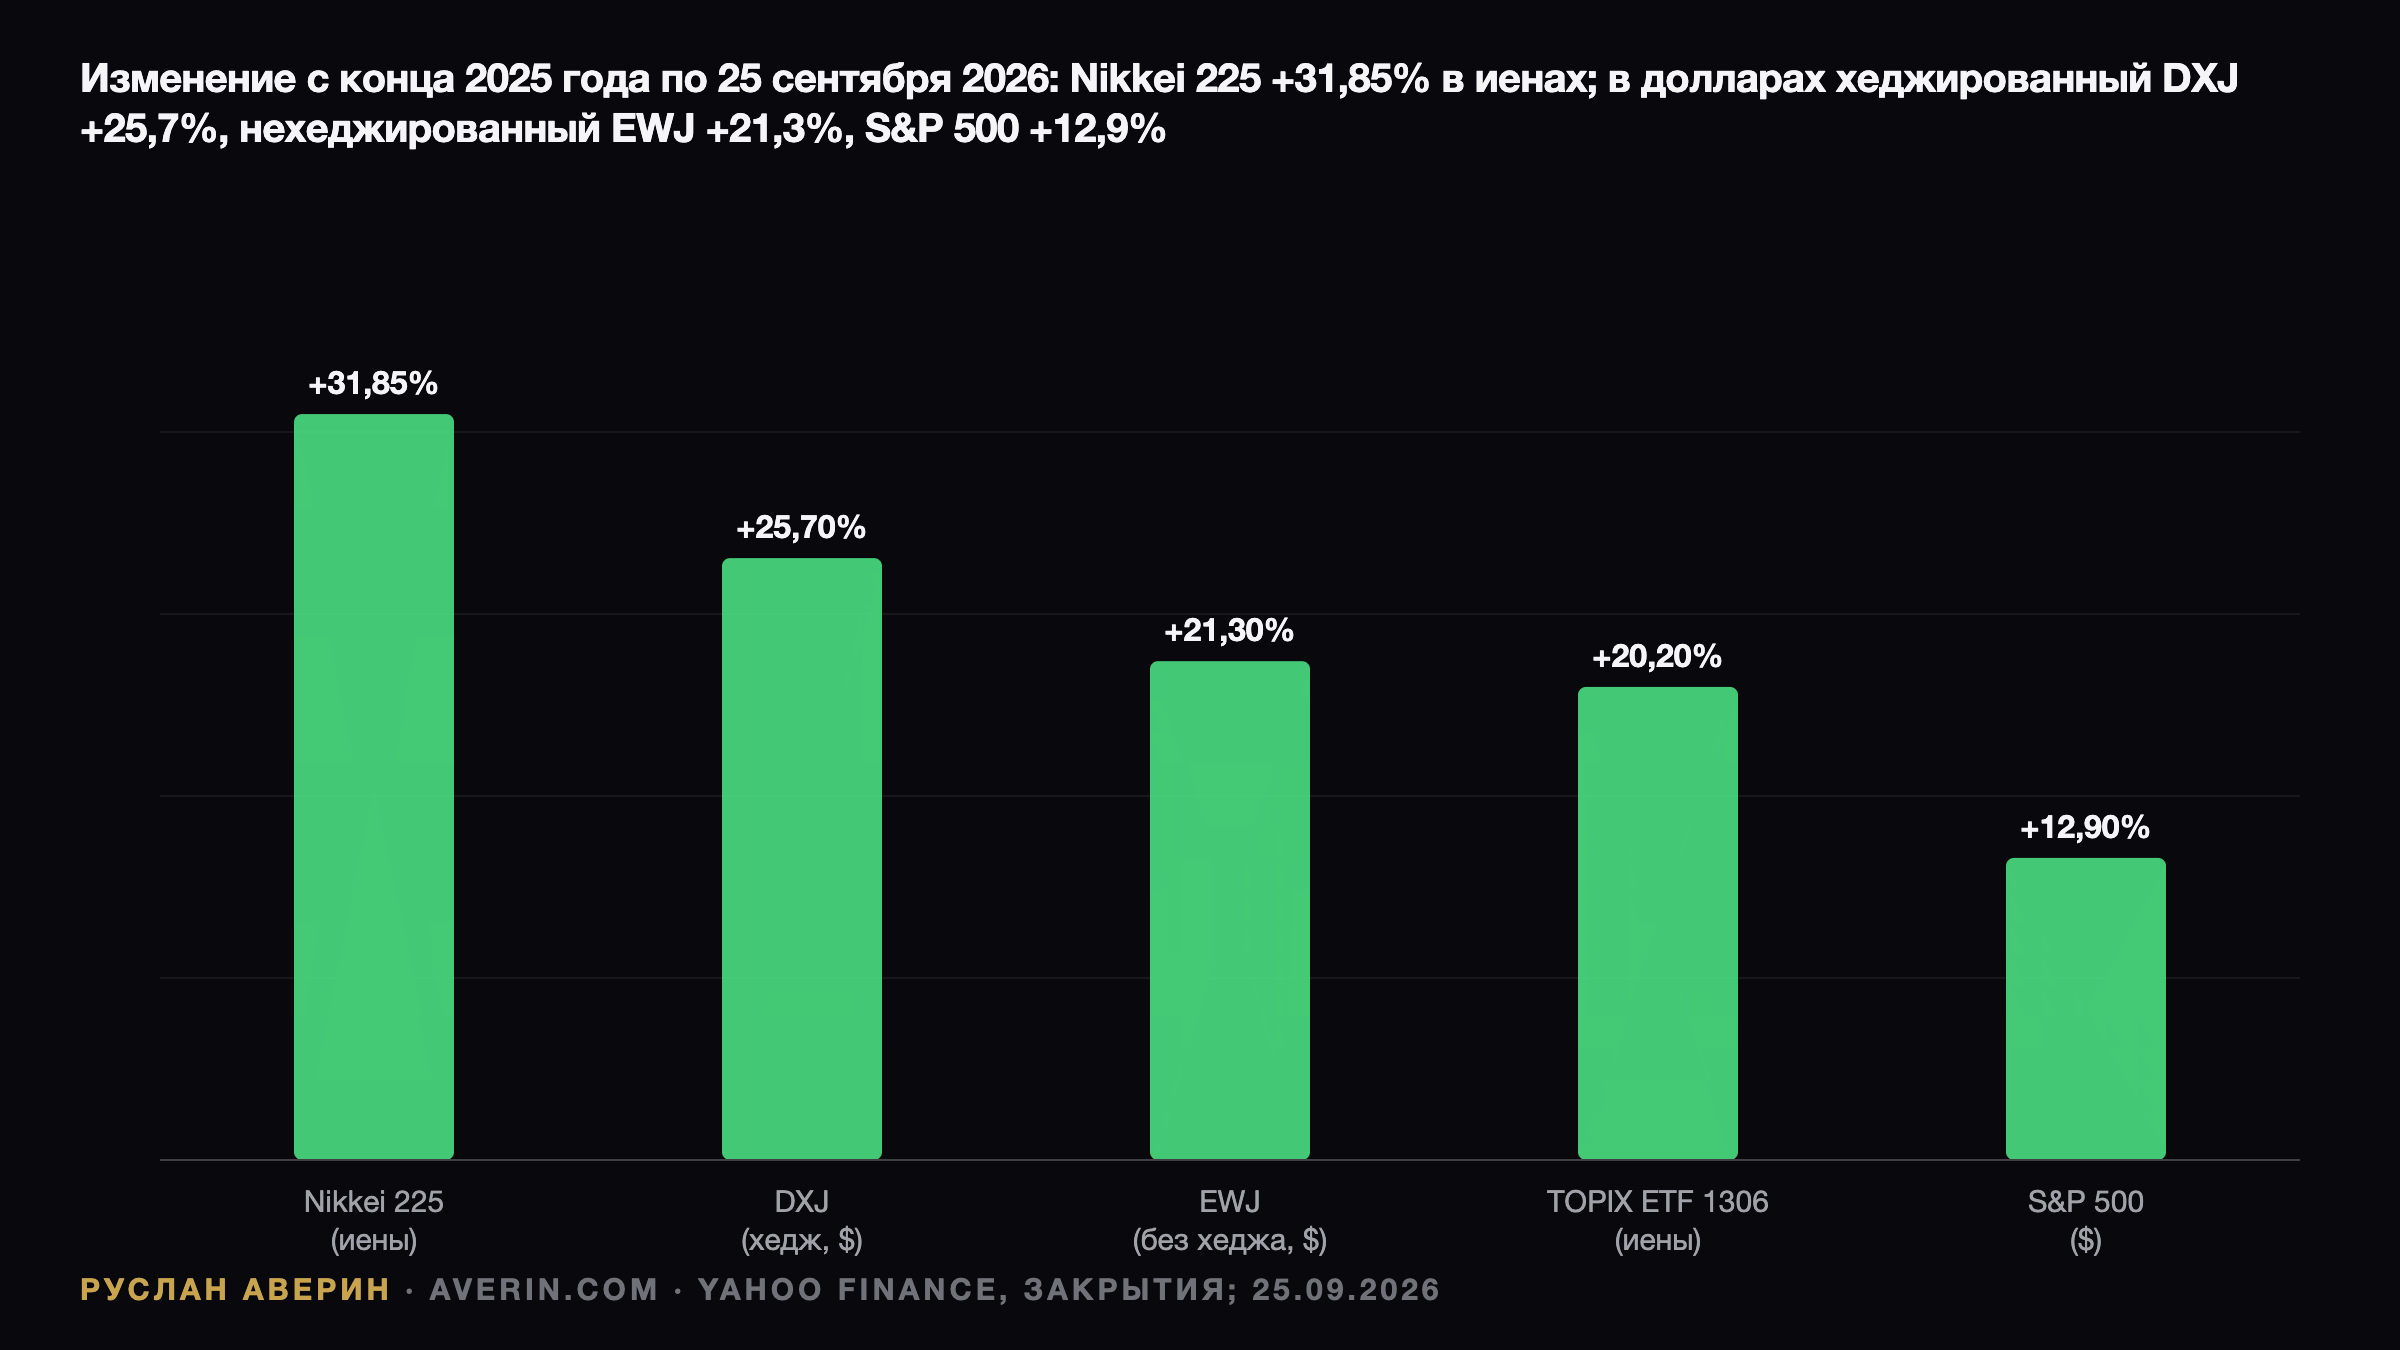
Валюта решает, сколько из японского ралли доходит до иностранного инвестора. В иенах Nikkei прибавил 31,85%, а биржевой фонд на TOPIX (тикер 1306) — около 20,2%. В долларах нехеджированный iShares MSCI Japan ETF (EWJ) вырос примерно на 21,3%, фонд WisdomTree с хеджированием валюты (DXJ) — около 25,7%. Комиссия EWJ составляет 0,49% в год.
| Фонд или индекс | Валюта | Изменение с конца 2025 года |
|---|---|---|
| Nikkei 225 | иены | +31,85% |
| DXJ (с хеджированием) | доллары | +25,7% |
| EWJ (без хеджирования) | доллары | +21,3% |
| ETF на TOPIX 1306 | иены | +20,2% |
| S&P 500 | доллары | +12,9% |
Разрыв между DXJ и EWJ в четыре процентных пункта — это цена владения иеной в год, когда она слабела. 24 сентября доллар стоил 158,81 иены, к концу недели — около 157,2. Хеджирование остаётся пари, а не бесплатным обедом: если Банк Японии продолжит повышать ставки, а ФРС остановится, иена может восстановиться, и нехеджированная позиция заработает дважды — на акциях и на валюте. Экспортёры при этом потеряют часть курсовой прибыли, приукрашивавшей отчётность. Для европейского или украинского инвестора юрисдикция фонда значит не меньше хеджирования: ирландские структуры UCITS обычно оказываются более эффективной оболочкой.
Календарь и уровни, за которыми стоит следить
Сентябрьское повышение стало вторым в 2026 году, через три месяца после июньского, — самый короткий интервал между решениями с момента выхода из отрицательных ставок в марте 2024 года. Доходность десятилетних гособлигаций 24 сентября выросла до 3,073% с 2,987% в начале месяца. Ближайшие даты: протокол июльского заседания 28 сентября, сводка мнений по сентябрьскому заседанию 1 октября и следующее заседание 29–30 октября.
Ралли не идёт по прямой. Максимум закрытия Nikkei в этом году — 72 366,34 пункта 25 июня, и пятничное закрытие примерно на 8% ниже. Но аргумент в пользу Японии строится не на уровне индекса, а на том, что крупнейший рынок акций за пределами США после тридцати лет простаивавшего капитала состоит теперь из компаний, публикующих стоимость капитала и оцениваемых по ней.
Оценка рисков
По оценке аналитика Руслана Аверина, реформа достигла стадии, когда ей больше не требуется слабая иена: биржа, активисты и рекордный иностранный спрос толкают компании в одном направлении. Риски при этом не исчезли. Резкое укрепление иены сократит отчётную прибыль экспортёров, Банк Японии может продолжить цикл повышений, а торговая политика США остаётся переменной величиной.
Разумной конструкцией выглядит базовая, а не спекулятивная позиция: компании, всё ещё торгующиеся вблизи балансовой стоимости, с опубликованным планом по стоимости капитала и чистой денежной позицией. Решение о валютном хеджировании при этом логично принимать отдельно от выбора акций — это два независимых пари с разными драйверами и разным горизонтом.