Акции подошли к отчёту с просадкой в 16,9%
В июле рынок спорил о том, насколько сильно Morgan Stanley превзойдёт ожидания. Сейчас постановка вопроса обратная: бумаги уже подешевели в расчёте на более слабый торговый квартал, и интрига в том, достаточно ли опустилась планка. В понедельник, 12 октября, акции закрылись на $190,02 — на 7,0% выше закрытия конца 2025 года ($177,53), но на 16,9% ниже максимума закрытия 2026 года в $228,55, установленного 15 июля в день рекордной отчётности за второй квартал.
Отчёт за третий квартал 2026 года выйдет в среду, 14 октября, около 7:30 по нью-йоркскому времени, до открытия рынка США. Телефонная конференция запланирована на 9:30. Первый ориентир по сезону даст JPMorgan, который отчитывается утром того же дня.
Два консенсуса и разрыв в 29 центов
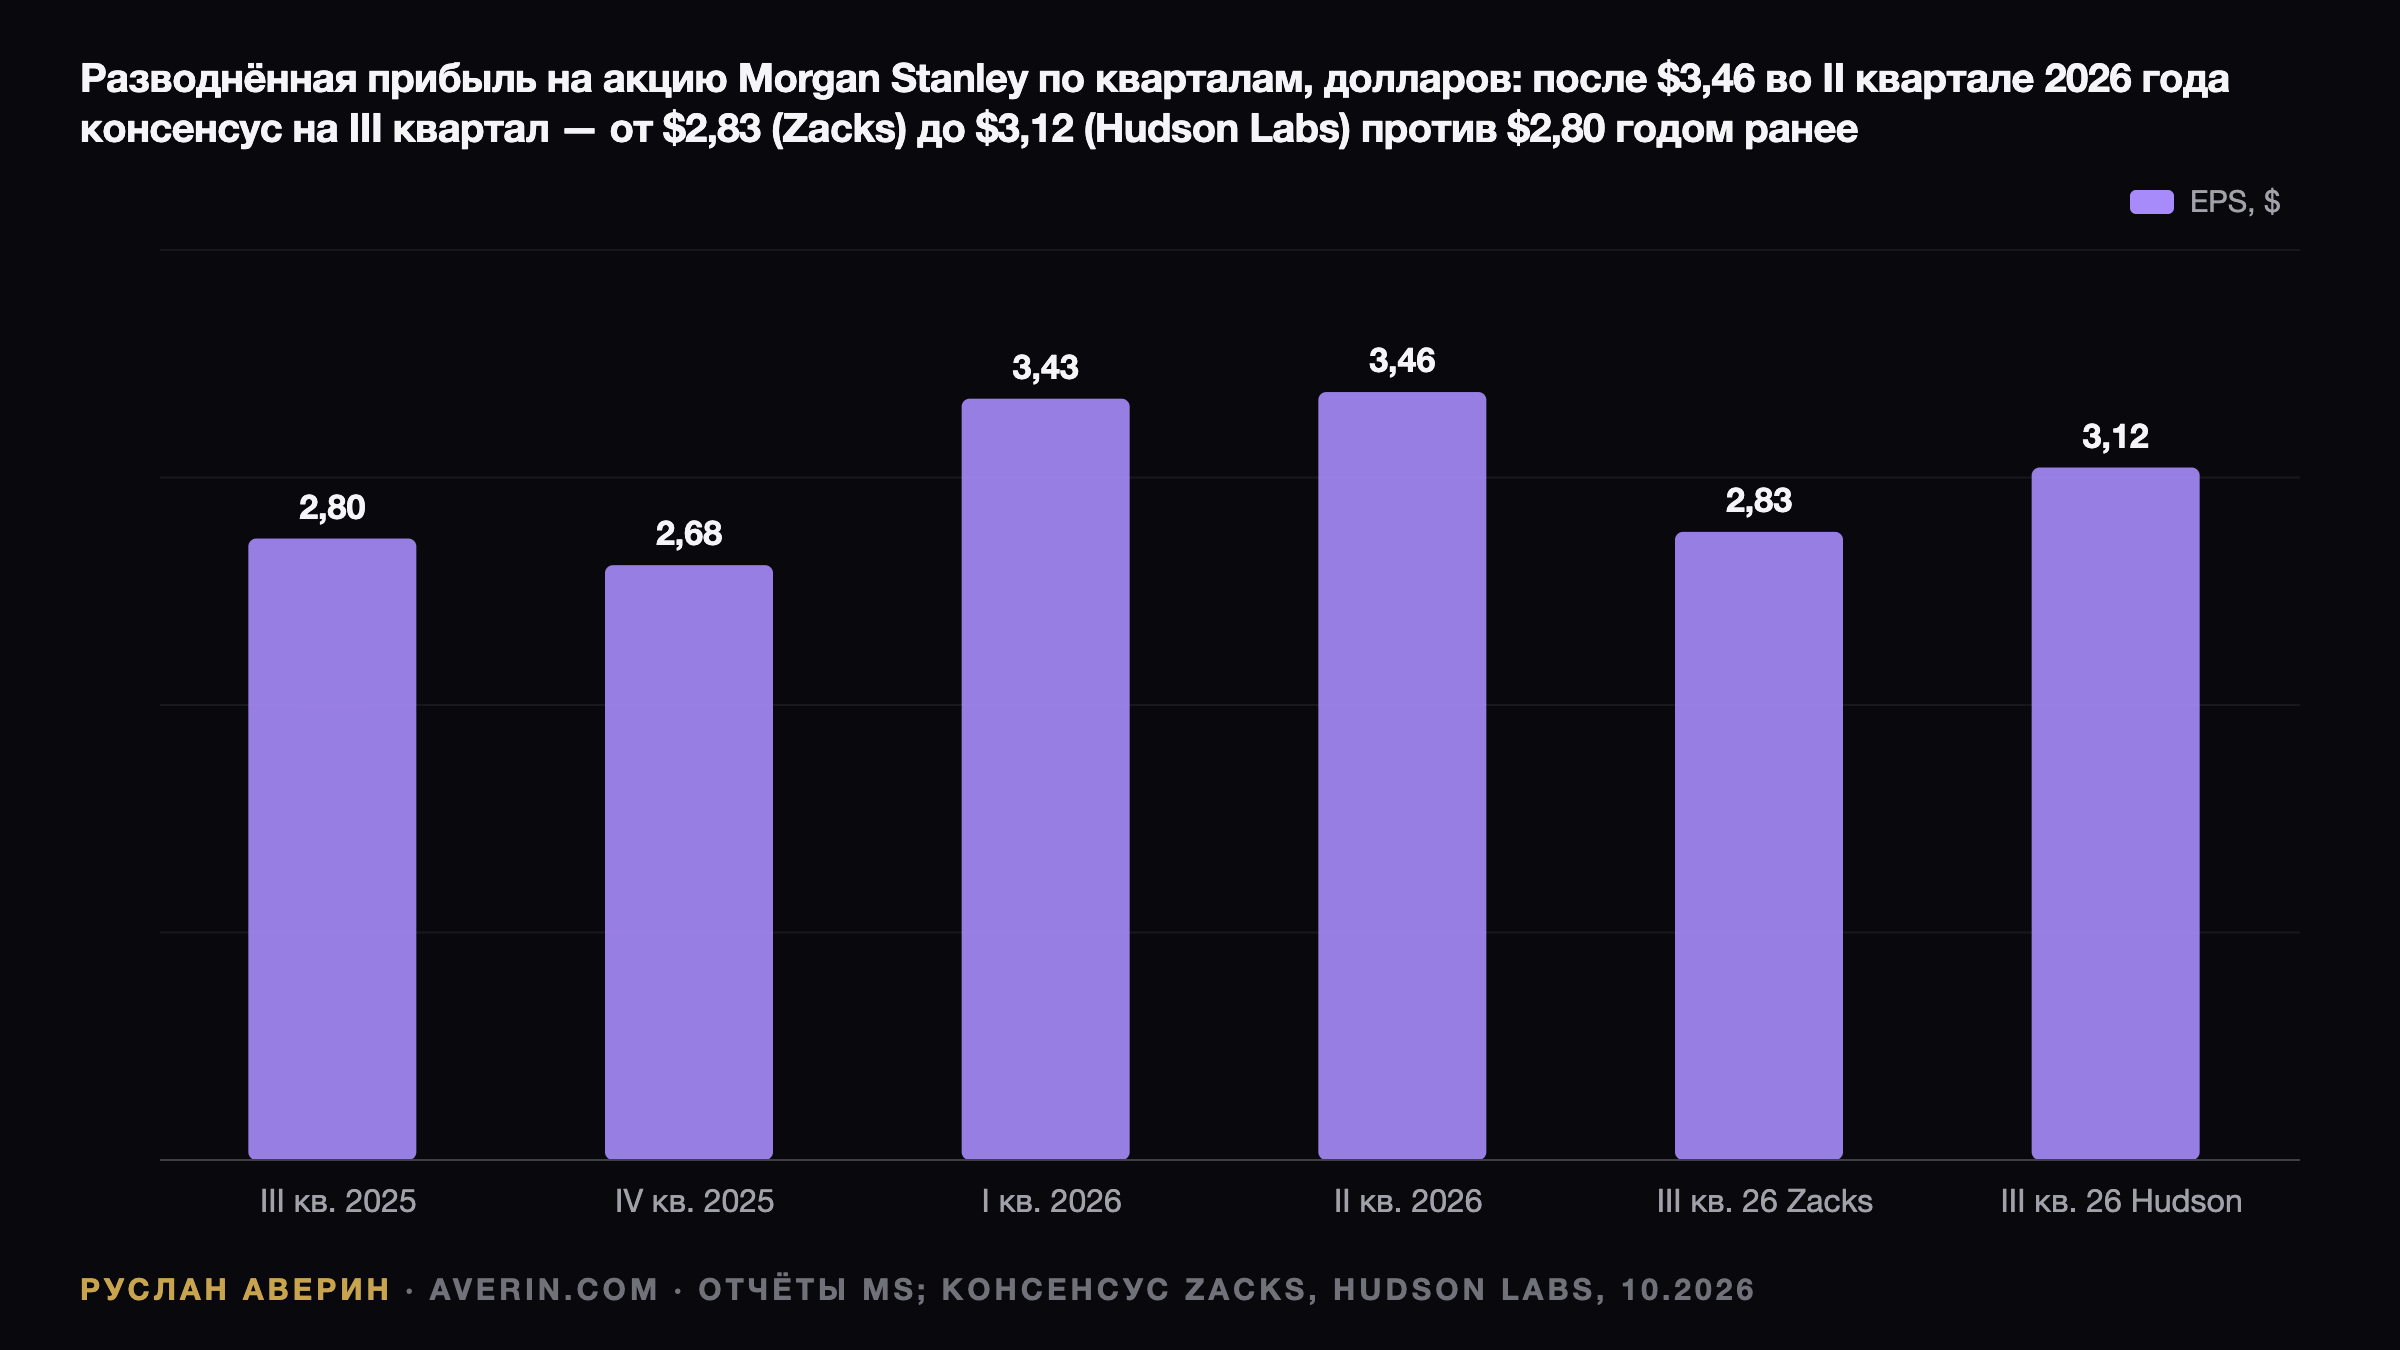
Оценки разошлись необычно широко. Консенсус Zacks предполагает EPS $2,83 при выручке $19,63 млрд — рост на 1,1% и 7,7% год к году. При этом все пять учтённых оценок прибыли были понижены за последние четыре недели. Консенсус Hudson Labs, собранный в конце сентября, заметно выше: $3,12 при выручке $20,66 млрд.
| Период / источник | EPS | Выручка |
|---|---|---|
| Q3 2025 (факт) | $2,80 | $18,2 млрд |
| Q1 2026 (факт) | $3,43 | $20,6 млрд |
| Q2 2026 (факт) | $3,46 | $21,3 млрд |
| Q3 2026, консенсус Zacks | $2,83 | $19,63 млрд |
| Q3 2026, консенсус Hudson Labs | $3,12 | $20,66 млрд |
Разница в 29 центов означает, что формулировка «превзошёл» или «не дотянул» зависит от выбора базы сравнения. Относительно второго квартала даже оптимистичная цифра Hudson Labs подразумевает снижение прибыли примерно на 10%, а оценка Zacks — на 18%. Рентабельность материального обыкновенного капитала (ROTCE) годом ранее составляла 23,5%.
Управление капиталом как якорь результата
Wealth management остаётся самой предсказуемой частью бизнеса. Во втором квартале сегмент показал рекордную выручку $8,86 млрд, доналоговую маржу 30,5% и рекордный чистый приток новых активов (NNA) в $148 млрд. Чуть больше половины этих средств пришло от IPO отдельных клиентов канала Workplace, то есть цифра была усилена разовыми размещениями. Годом ранее NNA равнялся $81 млрд при марже 30,3%.
Zacks закладывает выручку сегмента $9,01 млрд, на 9,4% больше год к году, выручку от управления активами $5,40 млрд и чистый процентный доход $2,30 млрд, на 15,4% больше. Последняя строка росла во втором квартале за счёт увеличения sweep-депозитов и объёмов кредитования. Целевая доналоговая маржа сегмента — 30%, и удержание этого уровня важнее разовых рекордов по притоку.
Операции с акциями после рекорда в $6,3 млрд
Institutional Securities во втором квартале заработал рекордные $11,0 млрд. Операции с акциями принесли $6,3 млрд, на 69% больше год к году, при заметной силе в Азии. FICC добавил $2,46 млрд (+13%), инвестиционный банкинг — $2,44 млрд (+58%).
Менеджмент сам предостерёг от экстраполяции: 15 сентября сопрезидент Дэн Симкович (Dan Simkowitz) отметил, что на рынках третий квартал не дотягивает до второго. Консенсус Zacks это учитывает: выручка от операций с акциями $4,51 млрд против $4,12 млрд годом ранее (+9,6%), но примерно на 28% ниже второго квартала. Совокупная выручка сегмента ожидается на уровне $9,21 млрд против $8,52 млрд.
Отдельный сюжет — процентный блок. 16 сентября ФРС подняла целевой диапазон до 3,75–4,00%, а доходность 10-летних казначейских облигаций превысила 5%. Это даёт десками больше клиентской активности, но увеличивает риск переоценки по рынку. Во втором квартале убытки по корпоративным кредитам за вычетом хеджей уже увели строку «Прочее» в сегменте в минус $152 млн. Ключевая проверка — удержится ли FICC выше прошлогодних $2,17 млрд.
Портфель сделок против отчётных цифр
Zacks ожидает от инвестиционного банкинга $2,16 млрд — лишь на 2,6% выше $2,11 млрд годом ранее и ниже $2,44 млрд второго квартала. Симкович называл портфель сделок «очень сильным» и говорил о более чем 100 мандатах на продажу активов от фондов прямых инвестиций — это рекорд для фирмы.
Sell-side с тех пор стал осторожнее. 2 октября аналитики Oppenheimer Крис Котовски (Chris Kotowski) и Джон Коффи (John Coffey) понизили прогнозы EPS за третий квартал для Goldman Sachs и Morgan Stanley и заявили, что ждут от обоих результатов ниже консенсуса. По всему покрытию они срезали прогнозы выручки от инвестбанкинга на 9,5% и подняли прогнозы по трейдингу на 6%.
Контраст с конкурентом показателен. 15 сентября Даг Петно (Doug Petno) сообщил, что JPMorgan ожидает роста собственных комиссий инвестбанкинга и выручки от рынков в пределах второго десятка процентов год к году, ближе к середине или верхней границе этого диапазона. Если банковская строка Morgan Stanley прибавит низкие однозначные проценты, менеджменту придётся объяснить, перенос это сделок на четвёртый квартал или потеря доли рынка.
Капитал, ROTCE и программа выкупа
Целевые ориентиры фирмы, подтверждённые в январском стратегическом обновлении: ROTCE 20%, маржа управления капиталом 30%, коэффициент эффективности 70% и клиентские активы более $10 трлн. Последняя цель была достигнута во втором квартале. За первое полугодие 2026 года ROTCE составил 26,8%, коэффициент эффективности — 65%. Консенсус Zacks по рентабельности капитала 16,8% против 20,7% во втором квартале, по расчётам аналитика Руслана Аверина, соответствует ROTCE около 21–22% — ниже предыдущего квартала, но выше целевого уровня.
Запас капитала комфортный: CET1 на конец июня — 14,8%. Во втором квартале выкуплено акций на $1,5 млрд по средней цене $197,64, в первом — на $1,75 млрд. В июле совет директоров заново одобрил многолетнюю программу выкупа до $20 млрд начиная с третьего квартала и повысил квартальный дивиденд до $1,15. При $190,02 бумаги стоят примерно в 3,6 раза больше материальной балансовой стоимости $53,18 на акцию.
Фон: отставание от индекса и слухи вокруг UBS
С 15 сентября, накануне решения ФРС о повышении ставки, Morgan Stanley подешевел на 7,9% при снижении KBW Bank Index на 6,8% и Goldman Sachs на 8,5%; S&P 500 за тот же период вырос на 2,9%. С начала года акции прибавили 7,0% против 14,0% у индекса.
24 сентября Semafor сообщил, что руководство UBS возобновило обсуждение выхода из-под швейцарского надзора, возможно через слияние с иностранным банком; имя Morgan Stanley звучало в редакционном анализе, а газета Blick позже включила его в список возможных партнёров. Комментариев от банков не последовало. В тот день бумаги подешевели на