Рынок перестал платить за обещания
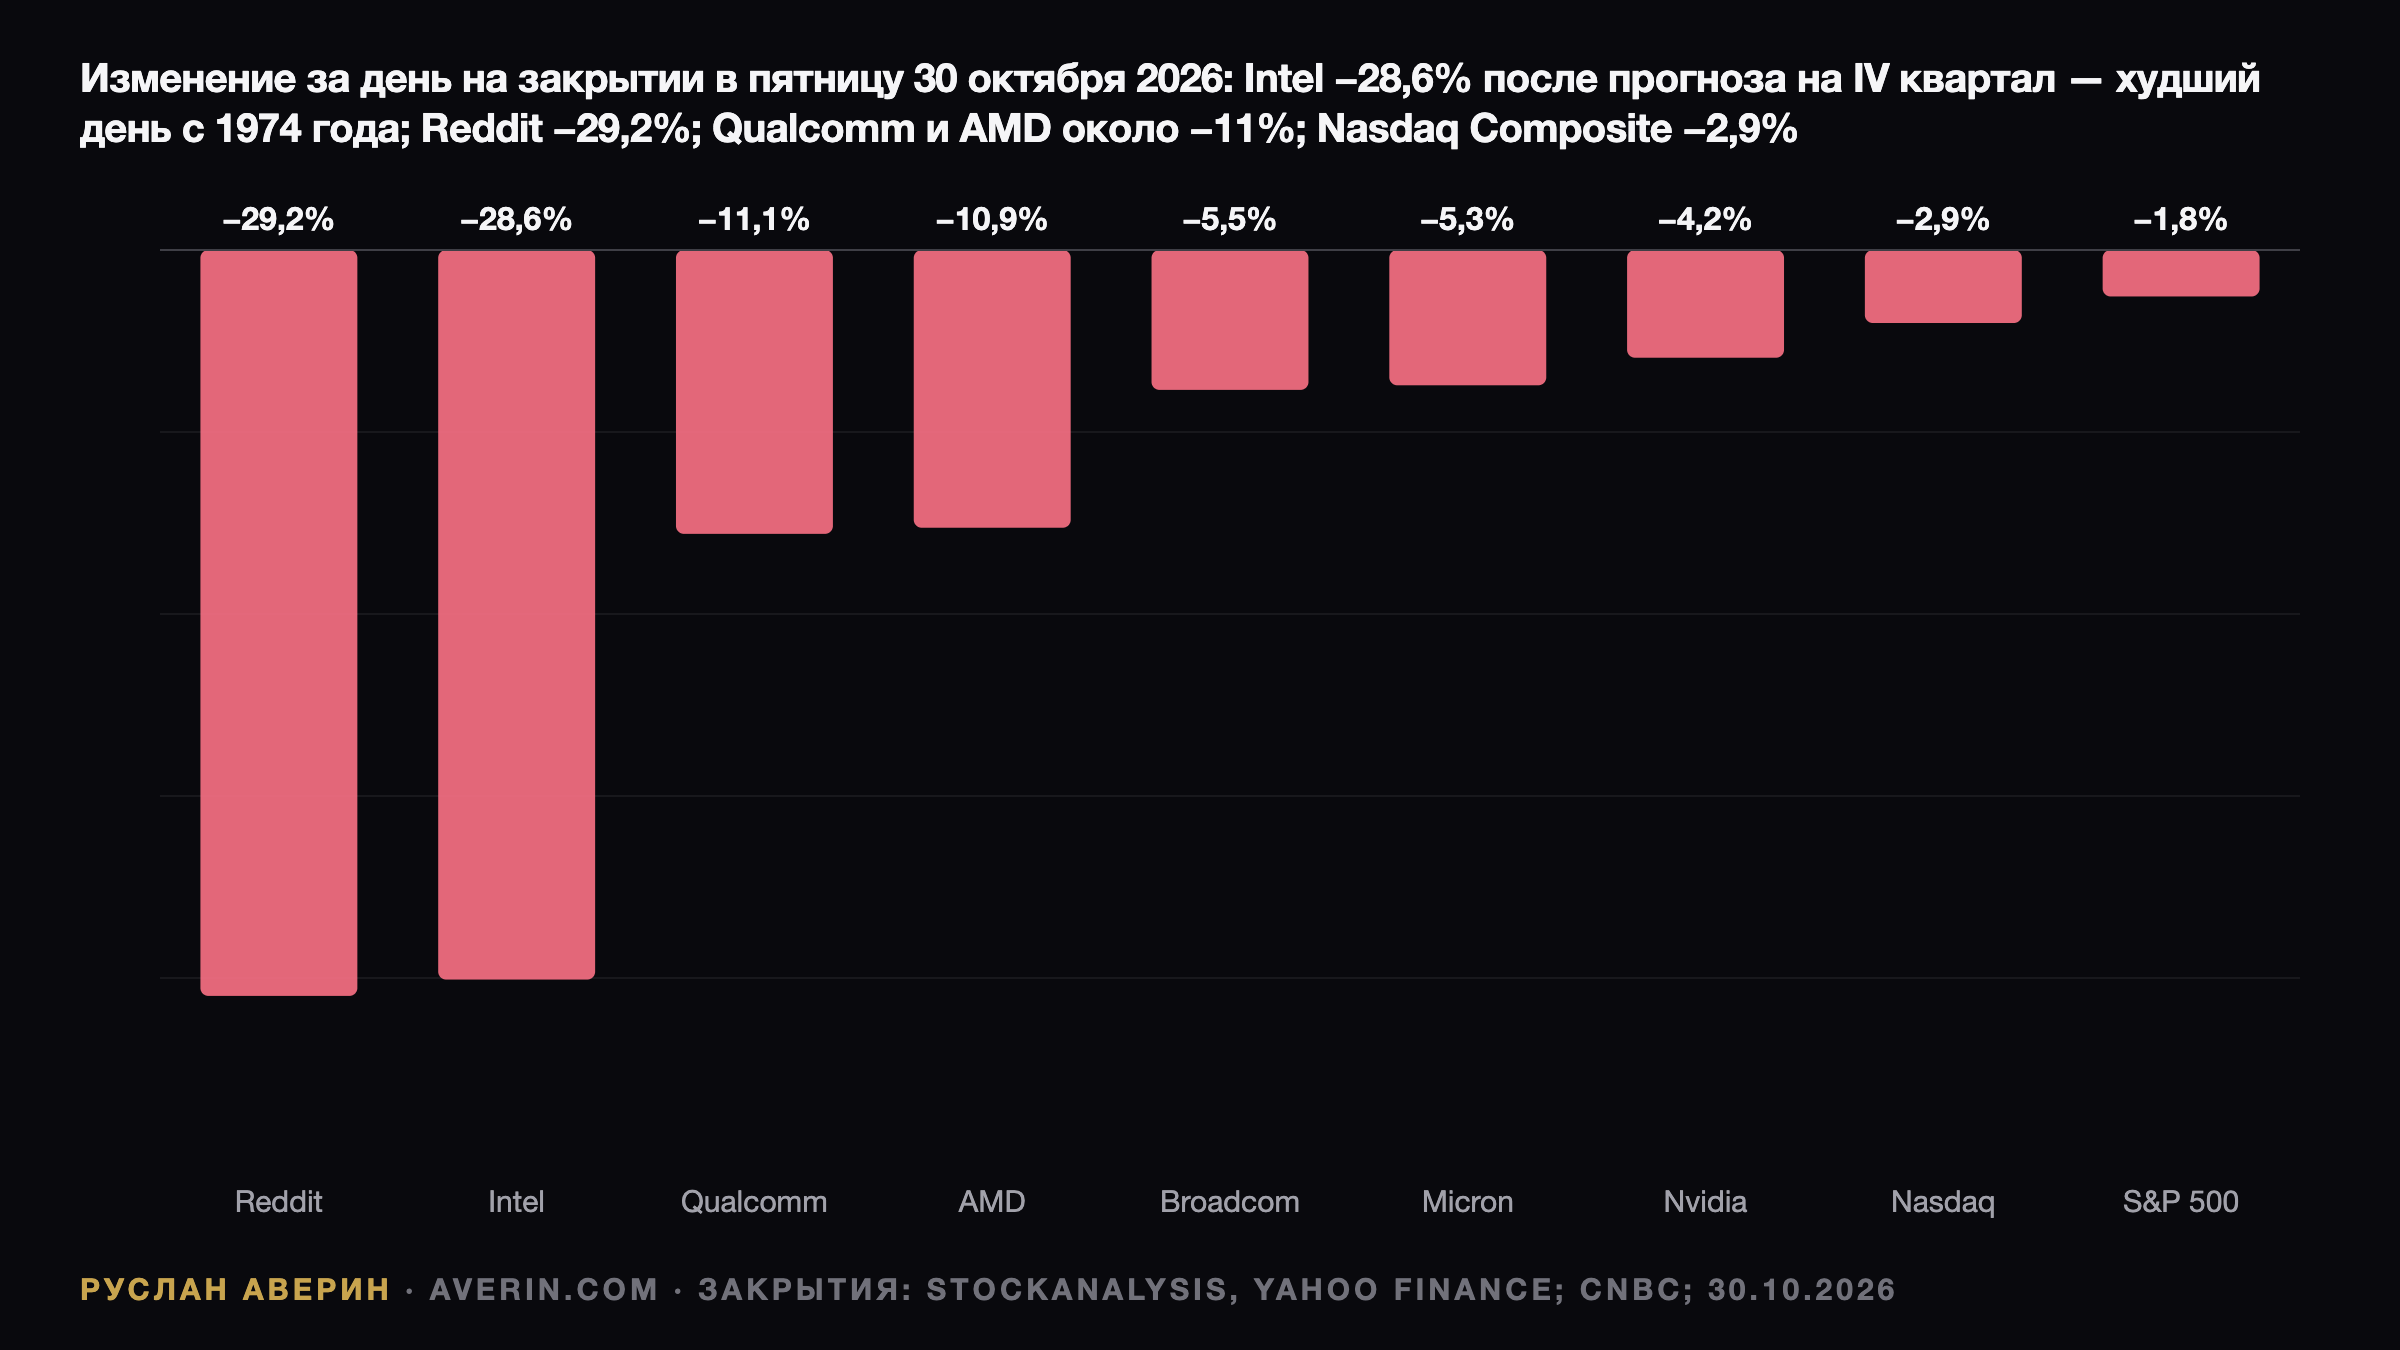
Последняя неделя октября показала: после долгого ралли в ИИ сильный квартал больше не защищает акцию, если ориентир на следующие три месяца слабый. В пятницу, 30 октября, Intel подешевела на 28,58%, Reddit — на 29,22%, и обе бумаги рухнули именно из-за прогнозов на четвёртый квартал.
В пятницу Nasdaq Composite потерял 2,86%, до 25 437,00 пункта, — худший день с июня, сообщил CNBC. За неделю 26–30 октября индекс снизился на 2,0% с 25 955,34 пункта, а по итогам октября потерял 5,3%, по данным CNBC и Yahoo Finance.
Сильнее всего пострадали полупроводники. Филадельфийский полупроводниковый индекс, по расчёту на основе цен закрытия Yahoo Finance, упал в пятницу на 7,2%, до 10 688,80 пункта. Qualcomm подешевел на 11,1%, AMD — на 10,9%, Broadcom — на 5,5%, Micron — на 5,3%, Nvidia — на 4,2%.
В четверг Alphabet пережил худший день в истории после отчёта за третий квартал, отметил CNBC, а Amazon в пятницу снизился на 1,4% после собственных результатов. Инвесторы теперь платят за денежную отдачу от ИИ, а не за расходы на него. Первыми падают компании с большим долгом, такие как CoreWeave, и бумаги, в цену которых заложен идеальный сценарий.
Intel: от лидера года к худшей сессии с 1974 года
Ещё в четверг, 29 октября, акции Intel закрылись на $92,07, потеряв за день 3,62%, по данным StockAnalysis. В пятницу торги завершились на $65,76 при объёме 455,6 млн акций. Такого однодневного падения компания не знала с 1974 года.
До отчёта бумага с начала года прибавила примерно 150%, отметил CNBC: 2025 год она закончила на $36,90, по данным Yahoo Finance. После пятницы годовой прирост сжался примерно до 78%, а от максимума закрытия $140,94, установленного в понедельник, 22 июня, котировка отстоит на 53%.
Правительство США держит 433 млн акций Intel со средней ценой покупки $20,47, и за пятницу пакет подешевел примерно на $11 млрд, подсчитал CNBC. Bank of America, Roth Capital, Seaport Research и D.A. Davidson понизили рейтинг до «нейтрально», тогда как New Street повысил его до «покупать».
Отчётность Intel: факт против ожиданий
Intel раскрыла результаты за третий квартал 2026 года в четверг, 29 октября, в 16:01 по восточному летнему времени (EDT), после закрытия американских бирж. Фактические данные и прогнозы взяты из пресс-релиза Intel, ожидания LSEG — в изложении CNBC.
| Метрика | Intel | Ожидания LSEG |
|---|---|---|
| Выручка, III квартал | $16,51 млрд | $16,5 млрд |
| Скорректированная EPS, III квартал | $0,52 | $0,40 |
| Валовая маржа non-GAAP, III квартал | 44,1% | — |
| Выручка, прогноз на IV квартал | $15,0–16,0 млрд | $17,1 млрд |
| Скорректированная EPS, прогноз на IV квартал | $0,25 | $0,43 |
| Валовая маржа non-GAAP, прогноз на IV квартал | 38,0% | — |
Выручка за третий квартал выросла на 21% год к году с $13,7 млрд. Направление Data Center and AI увеличило продажи на 78%, до $7,3 млрд, Intel Foundry — на 58%, до $6,7 млрд. Лишь PC-бизнес, переименованный в Client Computing and Physical AI Group, сократился на 5%, до $8,1 млрд.
Середина диапазона, $15,5 млрд, на 9,4% ниже консенсус-прогноза LSEG и на 6,1% ниже выручки только что завершённого квартала. Ориентир по EPS в 25 центов на 42% уступает ожидаемым 43 центам. Валовая маржа non-GAAP должна опуститься с 44,1% до 38,0%, то есть на 6,1 процентного пункта.
Откуда взялся разрыв в $1,6 млрд
Первый фактор — рынок ПК. Финансовый директор Дэвид Цинснер (David Zinsner) предупредил: «Мы ожидаем, что спад на рынке ПК продолжится как минимум до конца первого полугодия следующего года». По данным Counterpoint Research, которые приводит CNBC, мировые поставки ПК во втором квартале сократились на 4%.
Второй фактор — трагедия в Израиле. В начале октября взрыв на местной фабрике Intel унёс жизни двух рабочих. Генеральный директор Лип-Бу Тан (Lip-Bu Tan) сообщил, что авария обернулась длительной остановкой, затрагивающей выпуск 10-нанометровых чипов, а потери выручки за два квартала компания оценивает примерно в $600 млн.
Третий фактор — нехватка мощностей. На телеконференции Тан признал, что в квартале Intel не смогла удовлетворить сильный спрос клиентов, сообщил CNBC. В пресс-релизе он назвал наращивание поставок серверных процессоров Xeon первоочередной задачей компании. Если $600 млн разделить поровну между двумя кварталами, на четвёртый придётся около $300 млн — меньше пятой части разрыва в $1,6 млрд между серединой прогноза и консенсусом. Остальное — ПК и ограничения поставок.
ИИ-направление и фабрики держатся
Подразделение Data Center and AI заработало в квартале $3,04 млрд операционной прибыли при выручке $7,3 млрд, а убыток Intel Foundry сократился до $1,85 млрд с $2,32 млрд годом ранее, следует из пресс-релиза.
По данным CNBC, техпроцесс 18A вышел на массовый выпуск на новой фабрике в Аризоне, следующая аризонская площадка заработает к концу 2028 года. В октябре Intel выпустила набор средств проектирования (PDK) версии 0.9 для техпроцесса 14A и вместе с ASML готовит внедрение High-NA EUV.
Intel по-прежнему не хватает крупного внешнего клиента контрактного производства для новейших техпроцессов, отметил CNBC. Тан обозначил срок: «В ближайшие два квартала у нас будет пара клиентов, о которых мы будем готовы объявить». Время подождать даёт размещение акций на $23 млрд, завершённое в августе.
Reddit: пользователи и поиск важнее выручки
У Reddit выручка за третий квартал выросла на 53%, до $895 млн, против консенсус-прогноза LSEG в $878 млн, а EPS составила $1,40 при ожиданиях $1,35, сообщил CNBC. Однако число ежедневных уникальных активных пользователей в США сократилось на 2%, до 50,7 млн, тогда как аналитики ждали 53,5 млн.
Прогноз выручки на четвёртый квартал, $1,00–1,03 млрд, не дотянул до консенсус-прогноза в $1,05 млрд. Генеральный директор Стив Хаффман (Steve Huffman) признал, что переходы из поиска заметно сократились и продолжат снижаться, а компания протестирует обязательный вход в аккаунт за пределами США.
Реакция была жёсткой: акции упали с $129,60 до $91,73, по данным StockAnalysis о ценах закрытия, — худший день с IPO в 2024 году. Теперь бумага на 60% ниже закрытия 2025 года на уровне $229,87, по данным Yahoo Finance.
Четыре условия для разворота Intel
Аналитик Руслан Аверин считает, что июньский аргумент в пользу Intel — клиенты контрактного производства и ИИ-серверы — на этой неделе не опровергнут: подвела ближайшая траектория прибыли. Для восстановления акции, по его оценке, нужны четыре условия.
- IV квартал у верхней границы прогноза: выручка около $16,0 млрд при валовой марже не ниже 38%.
- Перезапуск израильской фабрики: потери в $600 млн останутся временными, если завод заработает к началу 2027 года.
- Объявленные клиенты 14A: один крупный внешний заказчик в двухквартальный срок Тана значил бы больше любой квартальной цифры.
- Дно рынка ПК: любая стабилизация до второго полугодия 2027 года поддержит крупнейший сегмент компании.
Негативный сценарий — второй слабый прогноз в январе и ни одного клиента контрактного производства к середине 2027 года. Тогда Intel снова будет торговаться по циклу ПК, а вероятным исходом станут «мёртвые деньги» (dead money), как выразился Джей Голдберг (Jay Goldberg) из Seaport.
Календарь ближайших проверок
- Вторник, 3 ноября: промежуточные выборы в Конгресс США; политика в отношении чипов и пошлин остаётся фоном.
- Вторая половина ноября: квартальный отчёт Nvidia станет следующей проверкой спроса на ИИ-чипы.
- Конец января 2027 года: отчёт Intel за четвёртый квартал и прогноз на первый — проверка перезапуска фабрики и спроса на ПК.
- К середине 2027 года: истекает двухквартальное окно Тана для объявления клиентов 14A.