Стартова точка: акції вже віддали 16,9% від піку
Morgan Stanley оприлюднить результати третього кварталу 2026 року в середу, 14 жовтня, приблизно о 7:30 за нью-йоркським часом, до відкриття американських торгів; телефонна конференція стартує о 9:30. У понеділок, 12 жовтня, папери закрилися на $190,02 — на 7,0% вище за закриття 2025 року ($177,53), але на 16,9% нижче за рекорд 2026-го $228,55, зафіксований 15 липня.
Той липневий максимум збігся з публікацією рекордного другого кварталу. Тоді ринок сперечався про масштаб перевищення прогнозів. Тепер котирування вже врахували слабший торговельний квартал, і дискусія змістилася: чи достатньо глибоко просіли очікування, щоб фактичні цифри виглядали прийнятними.
Два консенсуси, між якими 29 центів
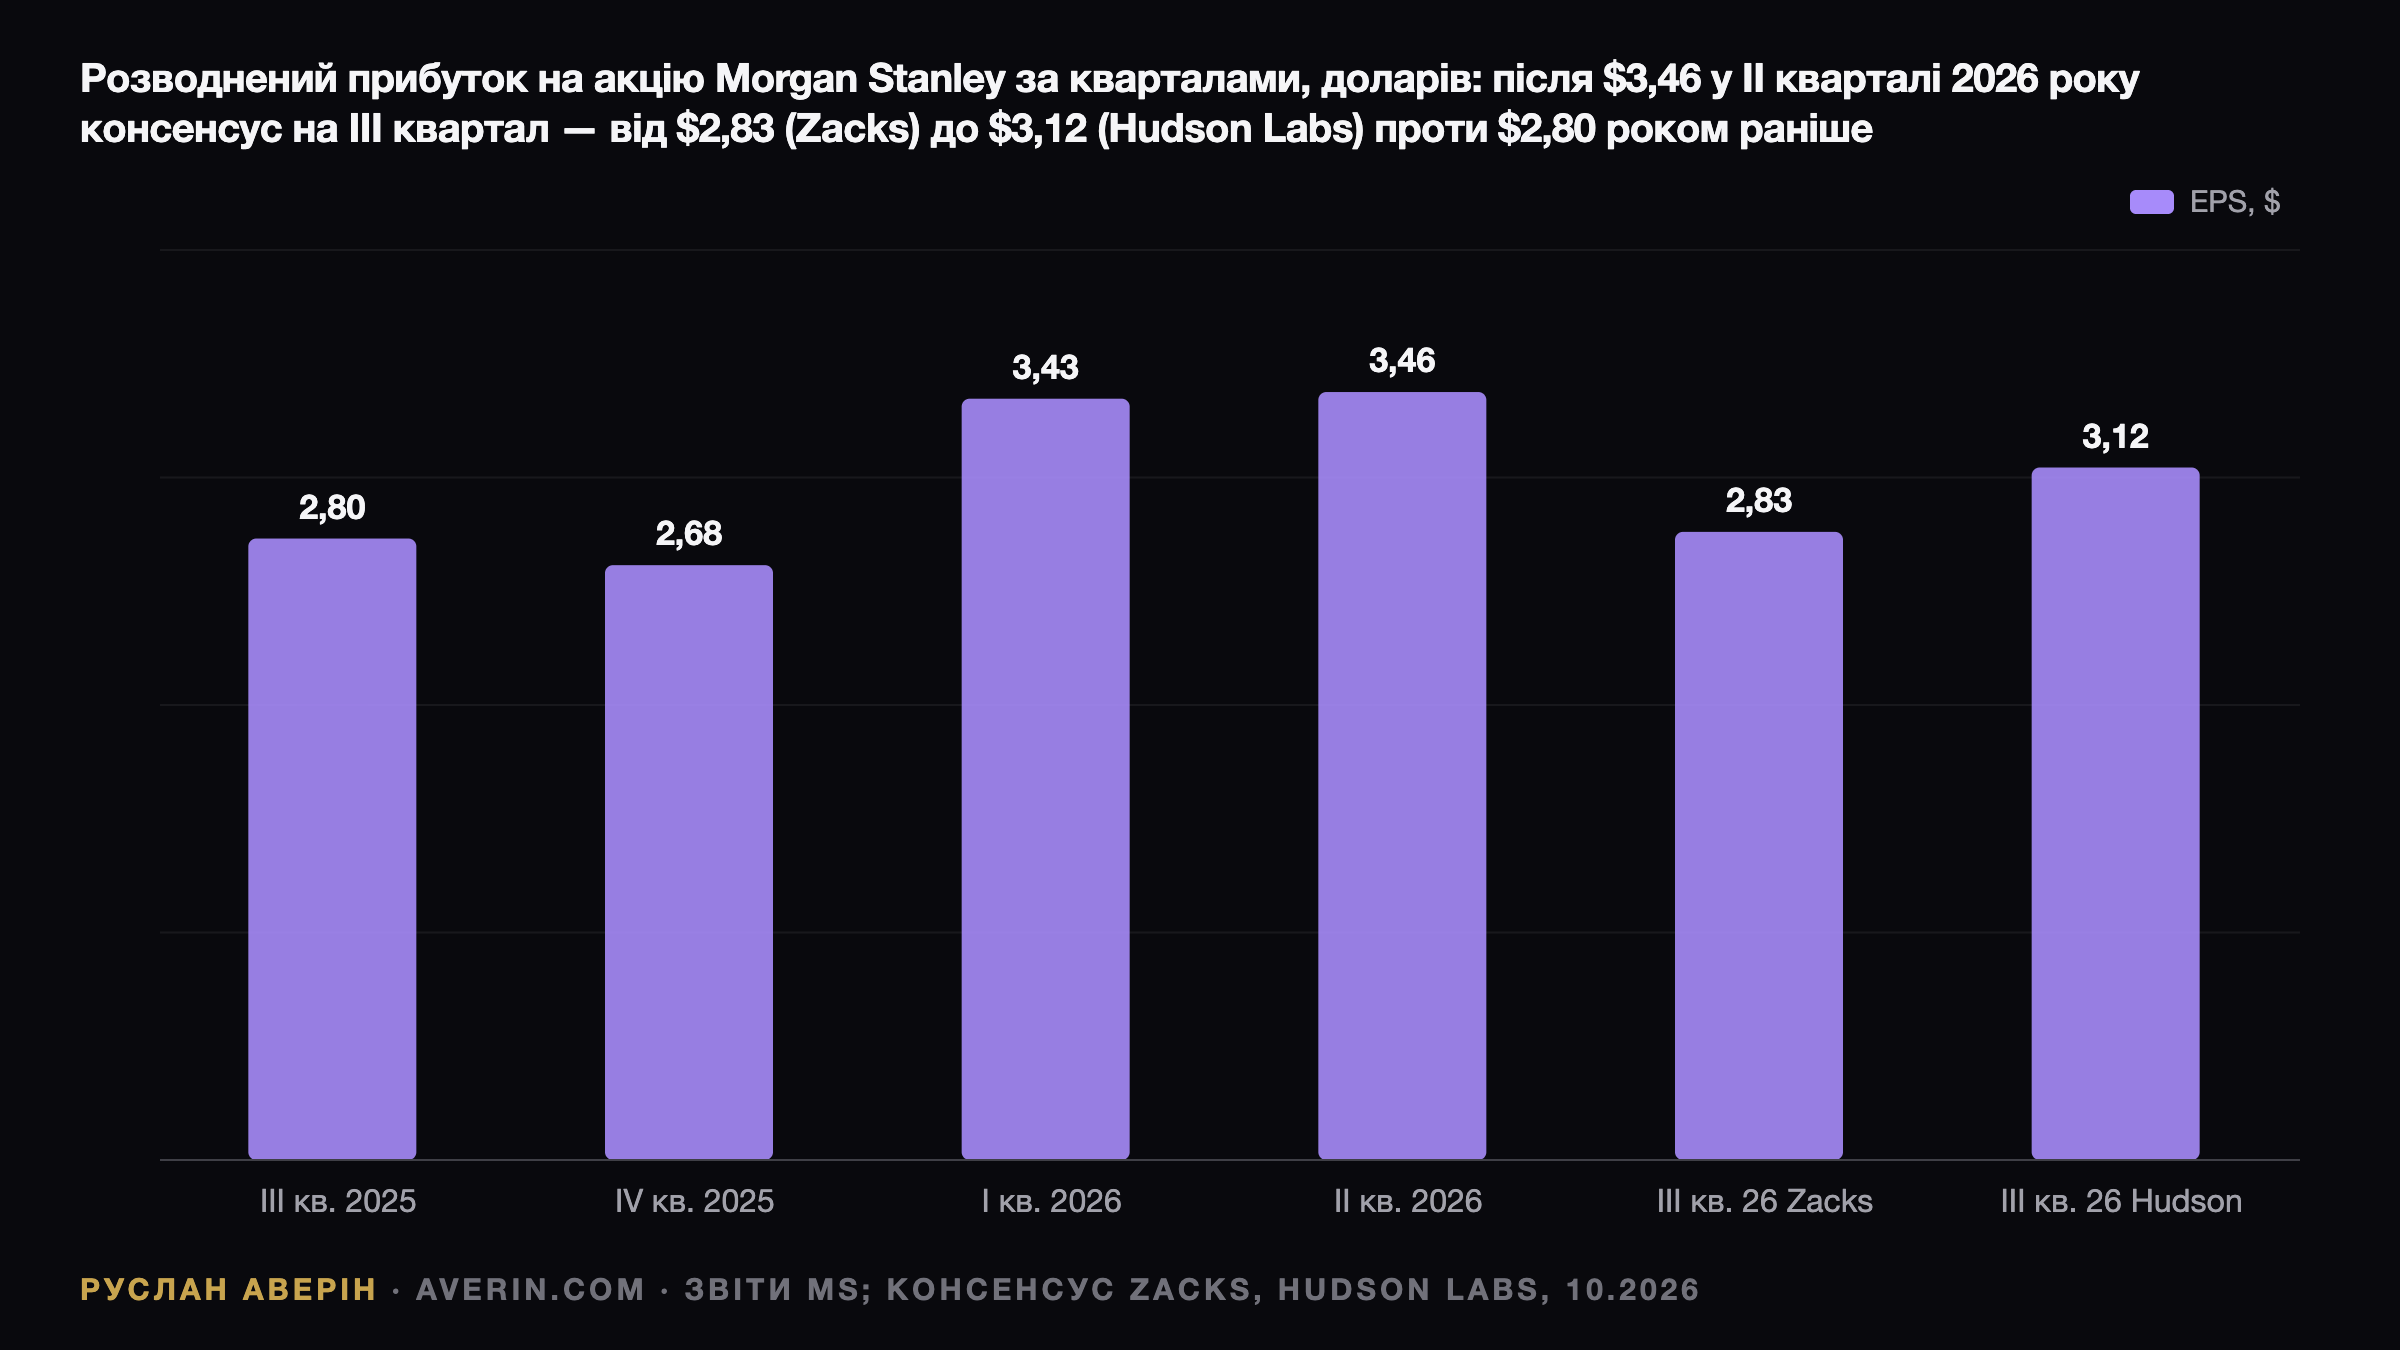
Оцінки аналітиків цього разу розійшлися незвично широко. Zacks закладає EPS $2,83 при виручці $19,63 млрд — на 1,1% і 7,7% більше рік до року. У базі Zacks п'ять оцінок прибутку, і всі п'ять за останні чотири тижні були переглянуті вниз. Консенсус Hudson Labs, зібраний наприкінці вересня, помітно вищий: EPS $3,12 при виручці $20,66 млрд.
Послідовна динаміка виглядає суворіше за річну. Навіть верхня оцінка передбачає падіння приблизно на 10% до другого кварталу, а нижня — на 18%. Базою минулого року є $2,80 на акцію при чистій виручці $18,2 млрд і ROTCE 23,5%; у першому кварталі 2026 року банк заробив $3,43 при $20,6 млрд.
Орієнтири кварталу в цифрах
| Показник | Q3 2025 (факт) | Q2 2026 (факт) | Консенсус Zacks на Q3 2026 |
|---|---|---|---|
| EPS | $2,80 | $3,46 | $2,83 |
| Чиста виручка | $18,2 млрд | $21,3 млрд | $19,63 млрд |
| Institutional Securities | $8,52 млрд | $11,0 млрд | $9,21 млрд |
| Операції з акціями | $4,12 млрд | $6,3 млрд | $4,51 млрд |
| FICC | $2,17 млрд | $2,46 млрд | — |
| Інвестиційний банкінг | $2,11 млрд | $2,44 млрд | $2,16 млрд |
| Wealth Management | — | $8,86 млрд | $9,01 млрд |
Управління капіталом як противага волатильності
Сегмент Wealth Management залишається найстабільнішою частиною бізнесу. У другому кварталі він дав рекордну виручку $8,86 млрд, доподаткову маржу 30,5% і рекордний чистий приплив нових активів $148 млрд. Трохи більше половини цього припливу забезпечили IPO окремих клієнтів каналу Workplace, тож показник прикрасили разові розміщення. Роком раніше приплив становив $81 млрд при маржі 30,3%.
Zacks прогнозує виручку сегмента $9,01 млрд, що на 9,4% більше рік до року, виручку від управління активами $5,40 млрд і чистий процентний дохід $2,30 млрд — плюс 15,4%. Останній рядок у другому кварталі підтримали зростання sweep-депозитів і кредитування клієнтів.
Цільова доподаткова маржа сегмента — 30%. Приплив нових активів близько $81 млрд виглядатиме нормальним кварталом, а результат істотно вище $100 млрд без великого IPO свідчитиме, що воронка Workplace справді конвертує працівників компаній-клієнтів у споживачів консультаційних послуг.
Трейдинг: ефект рекордної бази
Виручка Institutional Securities у другому кварталі сягнула рекордних $11,0 млрд. Операції з акціями дали $6,3 млрд — на 69% більше рік до року, з вираженою силою в Азії. FICC приніс $2,46 млрд (плюс 13%), інвестиційний банкінг — $2,44 млрд (плюс 58%).
Менеджмент сам охолодив очікування. На інвестиційній конференції 15 вересня співпрезидент Ден Сімкович (Dan Simkowitz) зазначив, що на ринках третій квартал не дотягує до другого, — так його слова передає огляд MarketBeat. Zacks закладає виручку від операцій з акціями $4,51 млрд: плюс 9,6% до $4,12 млрд роком раніше, але приблизно на 28% нижче другого кварталу.
16 вересня ФРС підвищила цільовий діапазон до 3,75–4,00%, а дохідність десятирічних казначейських облігацій перевищила 5%. Для процентних і кредитних десків це означає більше клієнтської активності, але й вищий ризик переоцінки за ринком. У другому кварталі збитки за корпоративними кредитами за вирахуванням хеджів уже завели рядок «Інше» в сегменті в мінус $152 млн. Утримання FICC вище $2,17 млрд стане важливим тестом.
Інвестбанкінг: мандати є, комісії запізнюються
Zacks очікує від інвестиційного банкінгу $2,16 млрд — лише на 2,6% більше за $2,11 млрд роком раніше і менше за $2,44 млрд другого кварталу. Сімкович називав портфель угод «дуже потужним» і повідомляв про понад 100 мандатів на продаж активів від фондів прямих інвестицій, що є рекордом для фірми.
Втім, sell-side став обережнішим. 2 жовтня аналітики Oppenheimer Кріс Котовскі (Chris Kotowski) і Джон Коффі (John Coffey) знизили прогнози EPS на третій квартал для Goldman Sachs і Morgan Stanley, очікуючи від обох результатів нижче консенсусу. По всьому покриттю вони зрізали прогнози виручки інвестбанкінгу на 9,5% і підняли прогнози з трейдингу на 6%.
Корисним є зіставлення з JPMorgan. 15 вересня Даг Петно (Doug Petno) заявив, що банк очікує зростання власних комісій інвестбанкінгу та виручки від ринків у межах другого десятка відсотків рік до року, ближче до середини чи верхньої межі діапазону. Якщо банківський рядок Morgan Stanley додасть лише низькі однозначні відсотки, менеджменту доведеться пояснювати, чи це зсув угод на четвертий квартал, чи втрата частки ринку.
Капітал, рентабельність і програма на $20 млрд
Цільові орієнтири, підтверджені в січневому стратегічному оновленні: ROTCE 20%, маржа управління капіталом 30%, коефіцієнт ефективності 70% і клієнтські активи понад $10 трлн. Останню мету досягнуто вже в другому кварталі. У першому півріччі 2026 року ROTCE склав 26,8%, а коефіцієнт ефективності — 65%.
Консенсус Zacks щодо рентабельності капіталу — 16,8% проти 20,7% у другому кварталі, що відповідає ROTCE приблизно 21–22%: нижче за попередній квартал, але все ще вище за ціль. Коефіцієнт CET1 на кінець червня дорівнював 14,8%. У другому кварталі банк викупив акції на $1,5 млрд за середньою ціною $197,64, у першому — на $1,75 млрд.
У липні рада директорів схвалила багаторічну програму викупу до $20 млрд із початком у третьому кварталі та підвищила квартальний дивіденд до $1,15. Оскільки котирування нижчі за торішню середню ціну викупу, темп операцій покаже ставлення менеджменту до оцінки. За $190,02 папери торгуються приблизно в 3,6 раза дорожче за матеріальну балансову вартість $53,18 на акцію.
Контекст: відставання від ринку і сюжет навколо UBS
З 15 вересня, напередодні рішення ФРС, Morgan Stanley подешевшав на 7,9% проти зниження KBW Bank Index на 6,8% і Goldman Sachs на 8,5%, тоді як S&P 500 додав 2,9%. З початку року акції зросли на 7,0% проти 14,0% у індексу.
24 вересня Semafor повідомив, що керівництво UBS відновило обговорення виходу з-під швейцарського нагляду, можливо через злиття з іноземним банком; у редакційному аналізі згадувався Morgan Stanley, а газета Blick пізніше внесла його до переліку ймовірних партнерів. Коментарів банки не надали. Того дня папери впали на 1,04%, до $196,32, попри зростання кількох конкурентів. Великі поглинання конкурують за капітал із викупом.
Чотири рядки і три сценарії
На думку аналітика Руслана Аверіна, реакцію визначать чотири показники: виручка від операцій з акціями проти $4,51 млрд; інвестбанкінг проти $2,16 млрд разом із коментарями Теда Піка (Ted Pick) щодо портфеля угод фондів прямих інвестицій та IPO на четвертий квартал; маржа управління капіталом не нижче 30% при припливі нових активів відносно $81 млрд; темп викупу в межах програми на $20 млрд.
Базовий сценарій — EPS між $2,83 і $3,12 при маржі сегмента 30% або вище; тоді рух котирувань, ймовірно, буде стриманим, адже акції вже віддали 16,9% від липневого максимуму. Позитивний варіант передбачає EPS вище $3,12, виручку від операцій з акціями близько $5 млрд і прискорений викуп — такий квартал ринок трактуватиме як паузу.
Негативний сценарій, зазначає аналітик Руслан Аверін, виглядає так: інвестиційний банкінг нижче рівня річної давності в поєднанні з маржею управління капіталом нижче 30%. Це підтвердить обережність щодо паперів, прив'язаних до ринків капіталу, за оцінки, яка все ще залишає простір для зниження.