Интрига сузилась до верхней палаты
Накануне голосования 3 ноября рынки прогнозов фактически сняли вопрос о нижней палате Конгресса: Polymarket оценивал вероятность контроля Демократической партии над Палатой представителей в 93%, Kalshi — в 92%, по данным трекера Action Network на понедельник, 2 ноября. Американцы избирают все 435 членов Палаты представителей и 35 сенаторов, но ценообразование уже учло смену большинства в нижней палате.
Логика проста: если исход известен заранее, он перестаёт быть событием для котировок. Поэтому единственным настоящим источником сюрприза для акций, доллара и казначейских облигаций в среду, 4 ноября, становится результат по Сенату. По оценке аналитика Руслана Аверина, расхождение между почти стопроцентной уверенностью по Палате представителей и неопределённостью по верхней палате и формирует структуру риска недели.
Цифры на закрытие пятницы, 30 октября
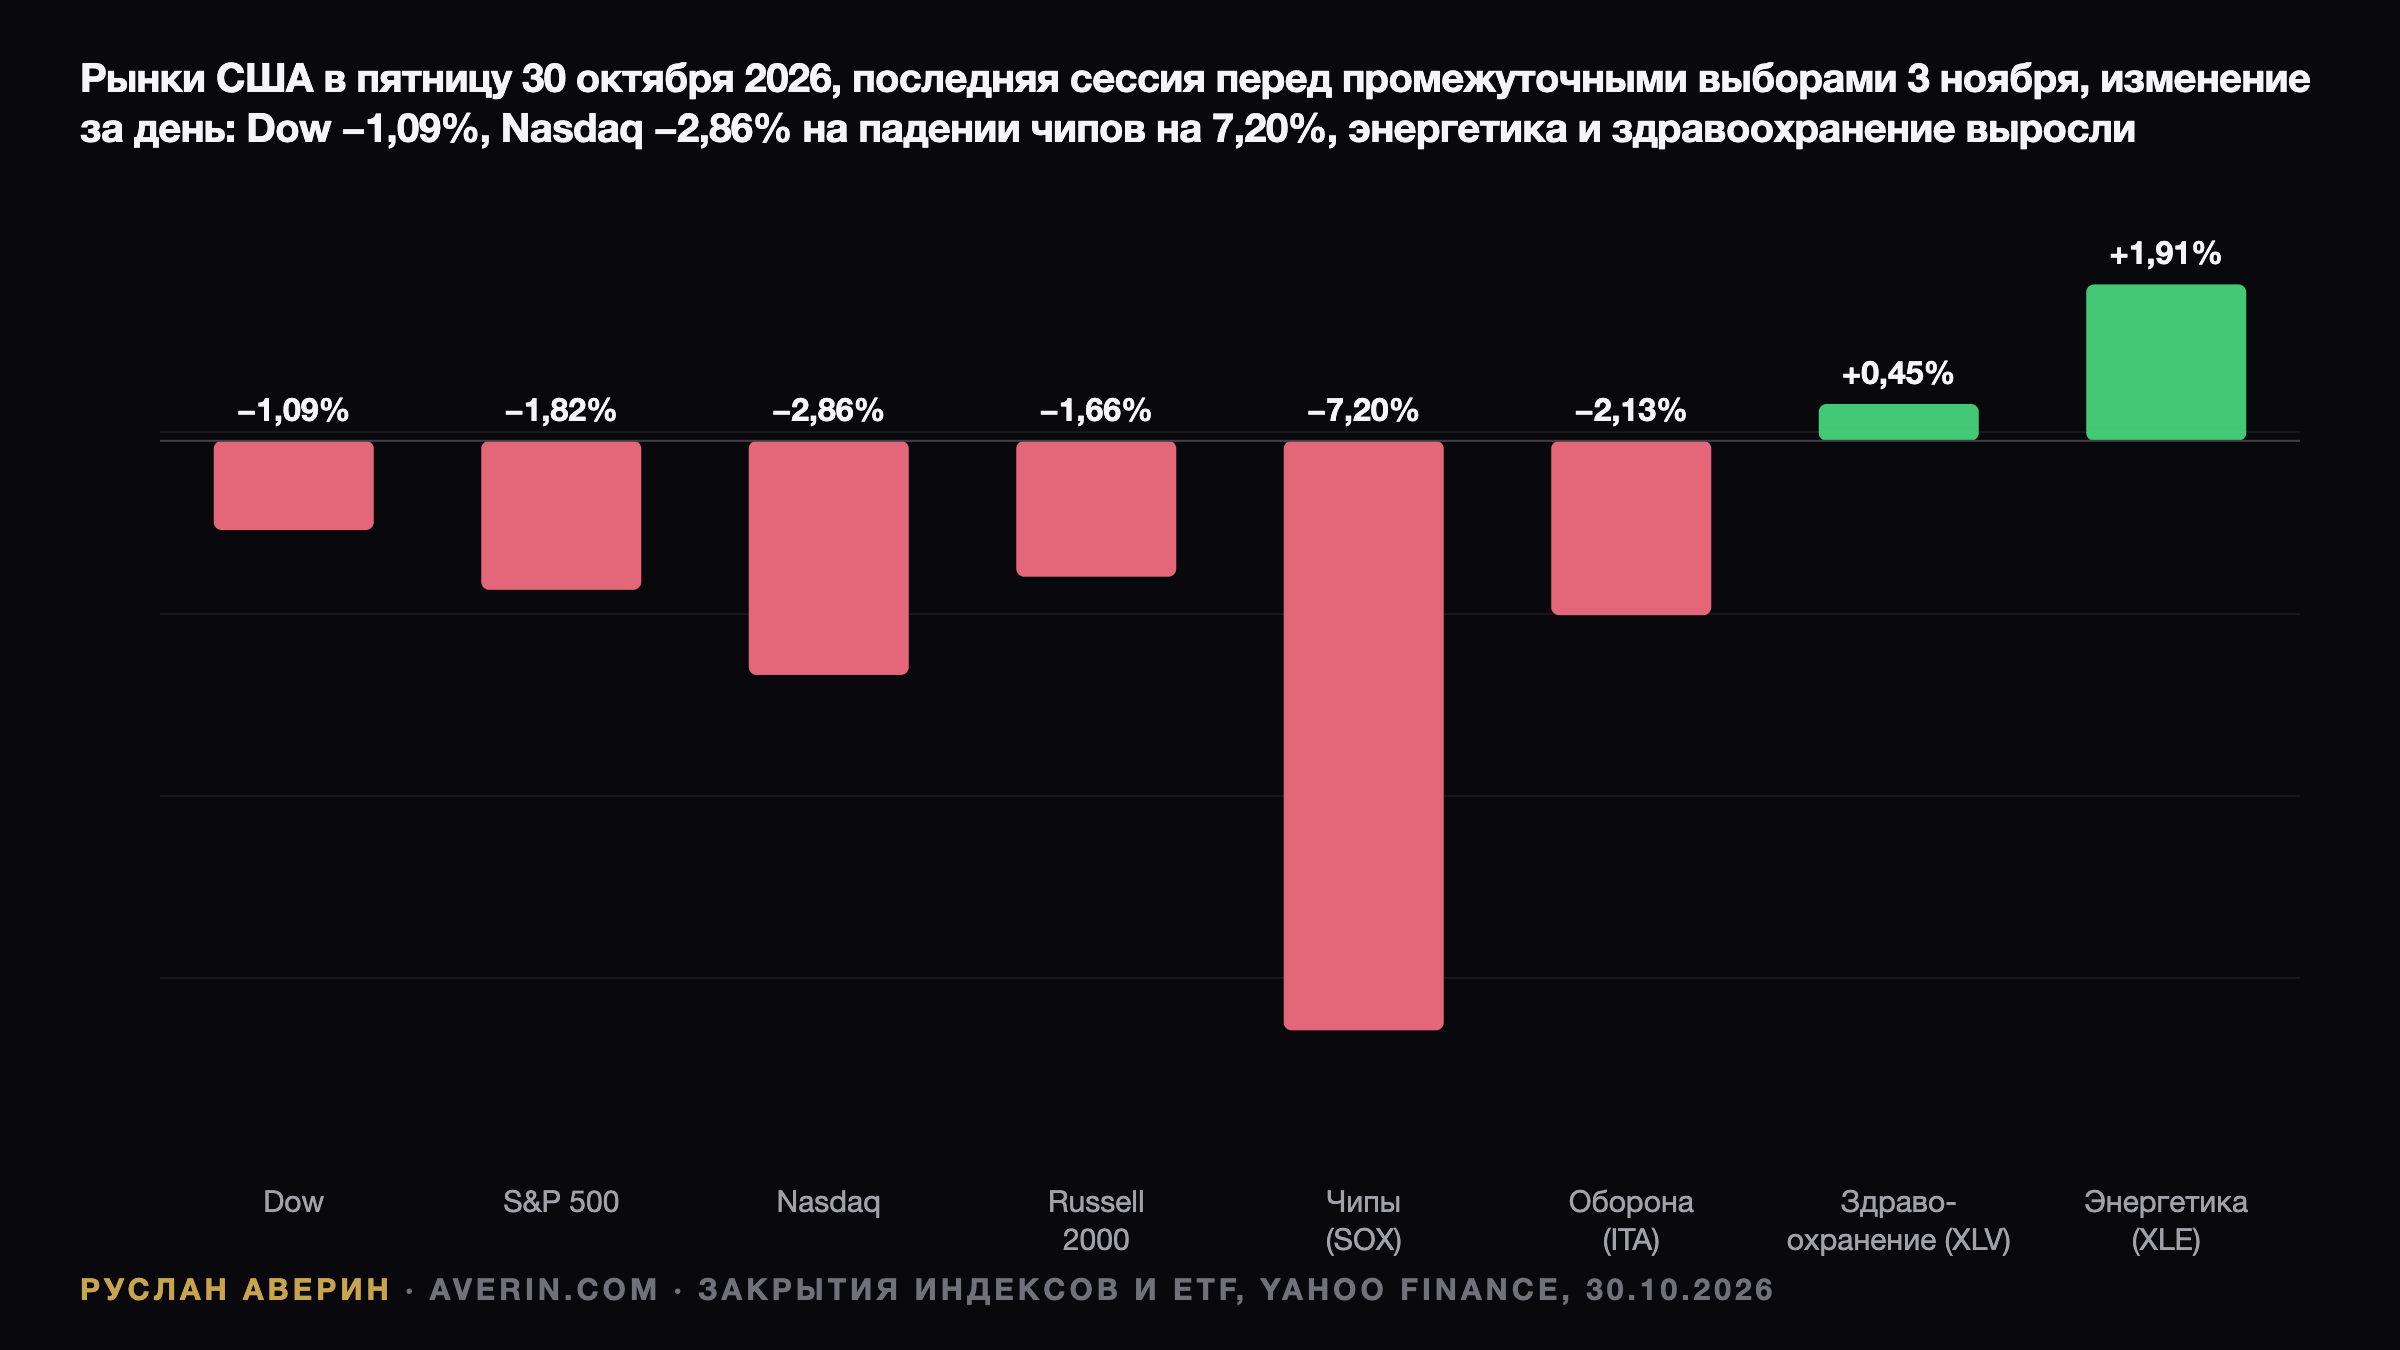
Последняя сессия перед выборами завершилась снижением широкого рынка. S&P 500 потерял 1,82% и закрылся на 7 580,07 пункта, Dow Jones Industrial Average опустился на 572,25 пункта, или 1,09%, до 51 770,31, по данным Yahoo Finance. Картина по ключевым индикаторам выглядела так:
| Индикатор | Значение | Динамика |
|---|---|---|
| S&P 500 | 7 580,07 | минус 0,6% за неделю, минус 0,9% за октябрь, плюс 10,7% с конца 2025 года |
| Dow Jones | 51 770,31 | минус 572,25 пункта, или 1,09%, за день |
| Nasdaq Composite | 25 437,00 | минус 2,86% за день, минус 5,3% за октябрь |
| Доходность 10-летних казначейских облигаций | 4,94% | против 5,24% на 1 октября |
| Индекс доллара (DXY) | 101,88 | плюс 0,4% за октябрь |
| VIX | 19,42 | против 17,20 в четверг, 29 октября |
Данные по доходностям приведены по кривой Казначейства США (par yield curve), по DXY — ICE через Yahoo Finance, по VIX — Cboe через Yahoo Finance.
Пятничную просадку двигала не политика
Распродажа имела отраслевую природу. Intel подешевела на 28,58% до 65,76 доллара после прогноза на четвёртый квартал, AMD потеряла 10,88%, Nvidia — 4,22%, а Philadelphia Semiconductor Index упал на 7,20%, по данным Yahoo Finance. При этом энергетика (XLE) прибавила 1,91%, здравоохранение (XLV) — 0,45%, что типично для ротации, а не для предвыборного бегства от риска.
Два сигнала важны для чтения результатов голосования. Казначейские облигации подорожали: доходность 2-летних бумаг снизилась до 4,56%, 10-летних — до 4,94%. Долговой рынок не закладывает бюджетного шока от нового Конгресса. VIX на уровне 19,42 повышен, но далёк от паники — рынок хеджирует событие, а не готовится к удару.
Доллар остался практически там же, где начинал месяц. Индекс DXY на уровне 101,88 отражает паузу в ожиданиях по ставке: 28 октября ФРС сохранила целевой диапазон 3,75–4,00%, а председатель ФРС Кевин Уорш (Kevin Warsh) не дал ориентиров на декабрь.
Арифметика мандатов и расхождения прогнозистов
Республиканская партия контролирует Сенат с перевесом 53–47, поэтому демократам для большинства нужен чистый прирост в четыре места, по данным трекера рынков прогнозов Covers. В Палате представителей, как отмечал Council on Foreign Relations 13 октября, достаточно чистого прироста всего в три места. Из 35 разыгрываемых сенатских мест республиканцы защищают 22 — структурно неудобная позиция.
Оценки по нижней палате совпадают, по верхней — расходятся. Cook Political Report в обновлении от 23 октября, которое приводило News 9, называл Демократическую партию «безусловным фаворитом» в Палате представителей с прогнозом 227–237 мест. Семь сенатских гонок Cook относит к категории равных шансов: Аляска, Айова, Канзас, Мэн, Огайо и Техас, где места сейчас у республиканцев, плюс Мичиган за демократами.
Decision Desk HQ в обновлении от 29 октября давала 80% вероятности большинства демократов в Палате представителей с 238 местами и 60% — в Сенате с 52 местами. Рынки прогнозов осторожнее по верхней палате: 68% за Демократическую партию и на Polymarket, и на Kalshi. История поддерживает тот же вектор — на последних 23 промежуточных выборах партия президента теряла в среднем 27 мест в Палате представителей и три в Сенате, по данным Capital Group.
Три конфигурации Конгресса и их цена для активов
Самый вероятный отдельный исход по ценам рынков прогнозов — победа Демократической партии в обеих палатах, с оценкой Сената в 68%. Президент сохраняет право вето, поэтому такой Конгресс меняет прежде всего то, что не будет принято, а также надзор и бюджетный процесс. В фокусе — здравоохранение и цены на лекарства, оборонный бюджет, энергетический надзор. Для доллара и облигаций — минимум изменений и чуть ниже бюджетная премия.
Главная альтернатива — разделённый Конгресс: нижняя палата за демократами, верхняя за республиканцами. Это законодательный тупик, тарифы остаются прерогативой Белого дома, Сенат продолжает утверждать кандидатуры. Для рынка это статус-кво, где движение задают ФРС и нефть, а не Капитолий.
Хвостовой риск — сохранение республиканского контроля над обеими палатами, что по Палате представителей оценивается в 7–8%. Это открывает пространство для нового налогового или бюджетного закона и выгодно обороне, энергетике, банкам. Именно здесь возможен главный сюрприз: выше срочная премия, крепче доллар. Сильнейшую реакцию рынка обычно вызывает наименее ожидаемый сценарий.
Что статистика говорит о годе после выборов
Анализ Capital Group за 1930–2025 годы описывает устойчивую асимметрию. Средняя совокупная доходность S&P 500 в годы промежуточных выборов составляла 4,7% против 9,5% в остальные годы. С 1970 года медианное стандартное отклонение доходности в такие годы достигало почти 16% против 13% во все прочие периоды — то есть больше волатильности при меньшей отдаче.
Зеркальная часть статистики сильнее: с 1950 года средняя доходность за год после промежуточных выборов составляла 15,4%, почти вдвое больше, чем в другие годы за сопоставимый период. При этом с 1933 года рынки в среднем давали двузначную доходность при любой конфигурации — однопартийном контроле, разделённом Конгрессе и Конгрессе под контролем оппозиции, что предостерегает от торговли по партийному признаку.
Текущий год выбивается из шаблона слабого «выборного» года: S&P 500 прибавил 10,7% с начала года, а не топтался на месте. По мнению Руслана Аверина, это означает, что часть обычного послевыборного облегчения, возможно, уже учтена в котировках.
Украинский контур вопроса
Новый Конгресс контролирует голосования по любой дальнейшей помощи США в сфере безопасности, санкционному законодательству и бюджетным статьям для Украины, поэтому его состав определяет предсказуемость поддержки. Прогноз Национального банка Украины от 29 октября предполагает около 50 млрд долларов прямой бюджетной поддержки и более 32 млрд долларов по оборонному компоненту кредита Ukraine Support Loan в 2026 году, в основном от ЕС и МВФ.
Для гривны канал влияния идёт через доллар. НБУ установил официальный курс на 2 ноября на уровне 45,3526 грн за доллар и держит учётную ставку на уровне 16,5%. Укрепление доллара после неожиданного исхода ослабит евро, а вместе с ним снизит цену евро в гривне — эффект косвенный, но ощутимый для импортных расчётов.
Календарь ближайших событий
Вечером вторника, 3 ноября, по восточному времени США появятся первые результаты, однако итоги напряжённых сенатских гонок могут объявить лишь через несколько дней. Среда, 4 ноября, — первая полная торговая сессия после голосования; наиболее чистый сигнал дадут доходности казначейских облигаций и динамика DXY.
Далее макроданные перехватывают повестку: 5 ноября — Инфляционный отчёт НБУ, 6 ноября — отчёт о рынке труда США за октябрь, 10 ноября — индекс потребительских цен за октябрь по данным Бюро статистики труда США. Следующее решение ФРС намечено на 9 декабря, присяга нового Конгресса — 3 января 2027 года.