Рідко коли проміжні вибори заходили на ринок із настільки нерівномірним ціноутворенням: одна палата Конгресу фактично вже розподілена в котируваннях, друга залишається відкритою. Станом на понеділок, 2 листопада, ринки прогнозів Polymarket і Kalshi оцінювали ймовірність контролю Демократичної партії над Палатою представників у 93% і 92% відповідно — за даними трекера Action Network. Шанси на Сенат ті самі майданчики оцінювали лише у 68%.
Чому верхня палата важить більше за нижню
Саме цей розрив між 93% і 68% визначає, де сховано потенціал для руху котирувань. Якщо результат у Палаті представників збігається з консенсусом, він не несе нової інформації для акцій, долара чи казначейських облігацій. Натомість будь-яке відхилення в Сенаті — у будь-який бік — змінює передумови щодо бюджету, тарифів і кадрових призначень.
Фінансовий аналітик Руслан Аверін вважає, що ринок уже заклав у ціни зміну більшості в Палаті представників, а головним джерелом несподіванки у середу, 4 листопада, стане саме сенатський підсумок. Логіка проста: подію, яку оцінюють у понад 90%, важко «переграти», а подію з імовірністю трохи більше двох третин — цілком.
Арифметика мандатів
У вівторок, 3 листопада, американці обирають усіх 435 членів Палати представників і 35 сенаторів. Республіканська партія контролює Сенат із перевагою 53–47, тож Демократичній партії потрібен чистий приріст у чотири місця, за даними трекера ринків прогнозів Covers. У Палаті представників, як зазначала Рада з міжнародних відносин 13 жовтня, достатньо чистого приросту лише у три місця.
Структура захисту теж грає проти чинної більшості: з 35 сенатських місць, за які йде боротьба, Республіканська партія захищає 22. Історія додає того ж нахилу — на останніх 23 проміжних виборах партія президента втрачала в середньому 27 місць у Палаті представників і три місця в Сенаті, за даними Capital Group.
Де прогнозисти сходяться, а де розходяться
Cook Political Report називає Демократичну партію «беззаперечним фаворитом» у Палаті представників із прогнозом 227–237 місць — про це повідомляв News 9 з посиланням на оновлення від 23 жовтня. Водночас Cook відносить сім сенатських перегонів до категорії рівних шансів: шість місць Республіканської партії (Аляска, Айова, Канзас, Мен, Огайо і Техас) та Мічиган, де місце належить Демократичній партії.
Decision Desk HQ в оновленні від 29 жовтня, яке наводить Action Network, дає 80% імовірності більшості Демократичної партії в Палаті представників із 238 місцями і 60% — у Сенаті з 52 місцями. Різниця між 60% у моделі та 68% на ринках прогнозів показує, наскільки тонкою є ця межа.
Яким ринок підійшов до голосування
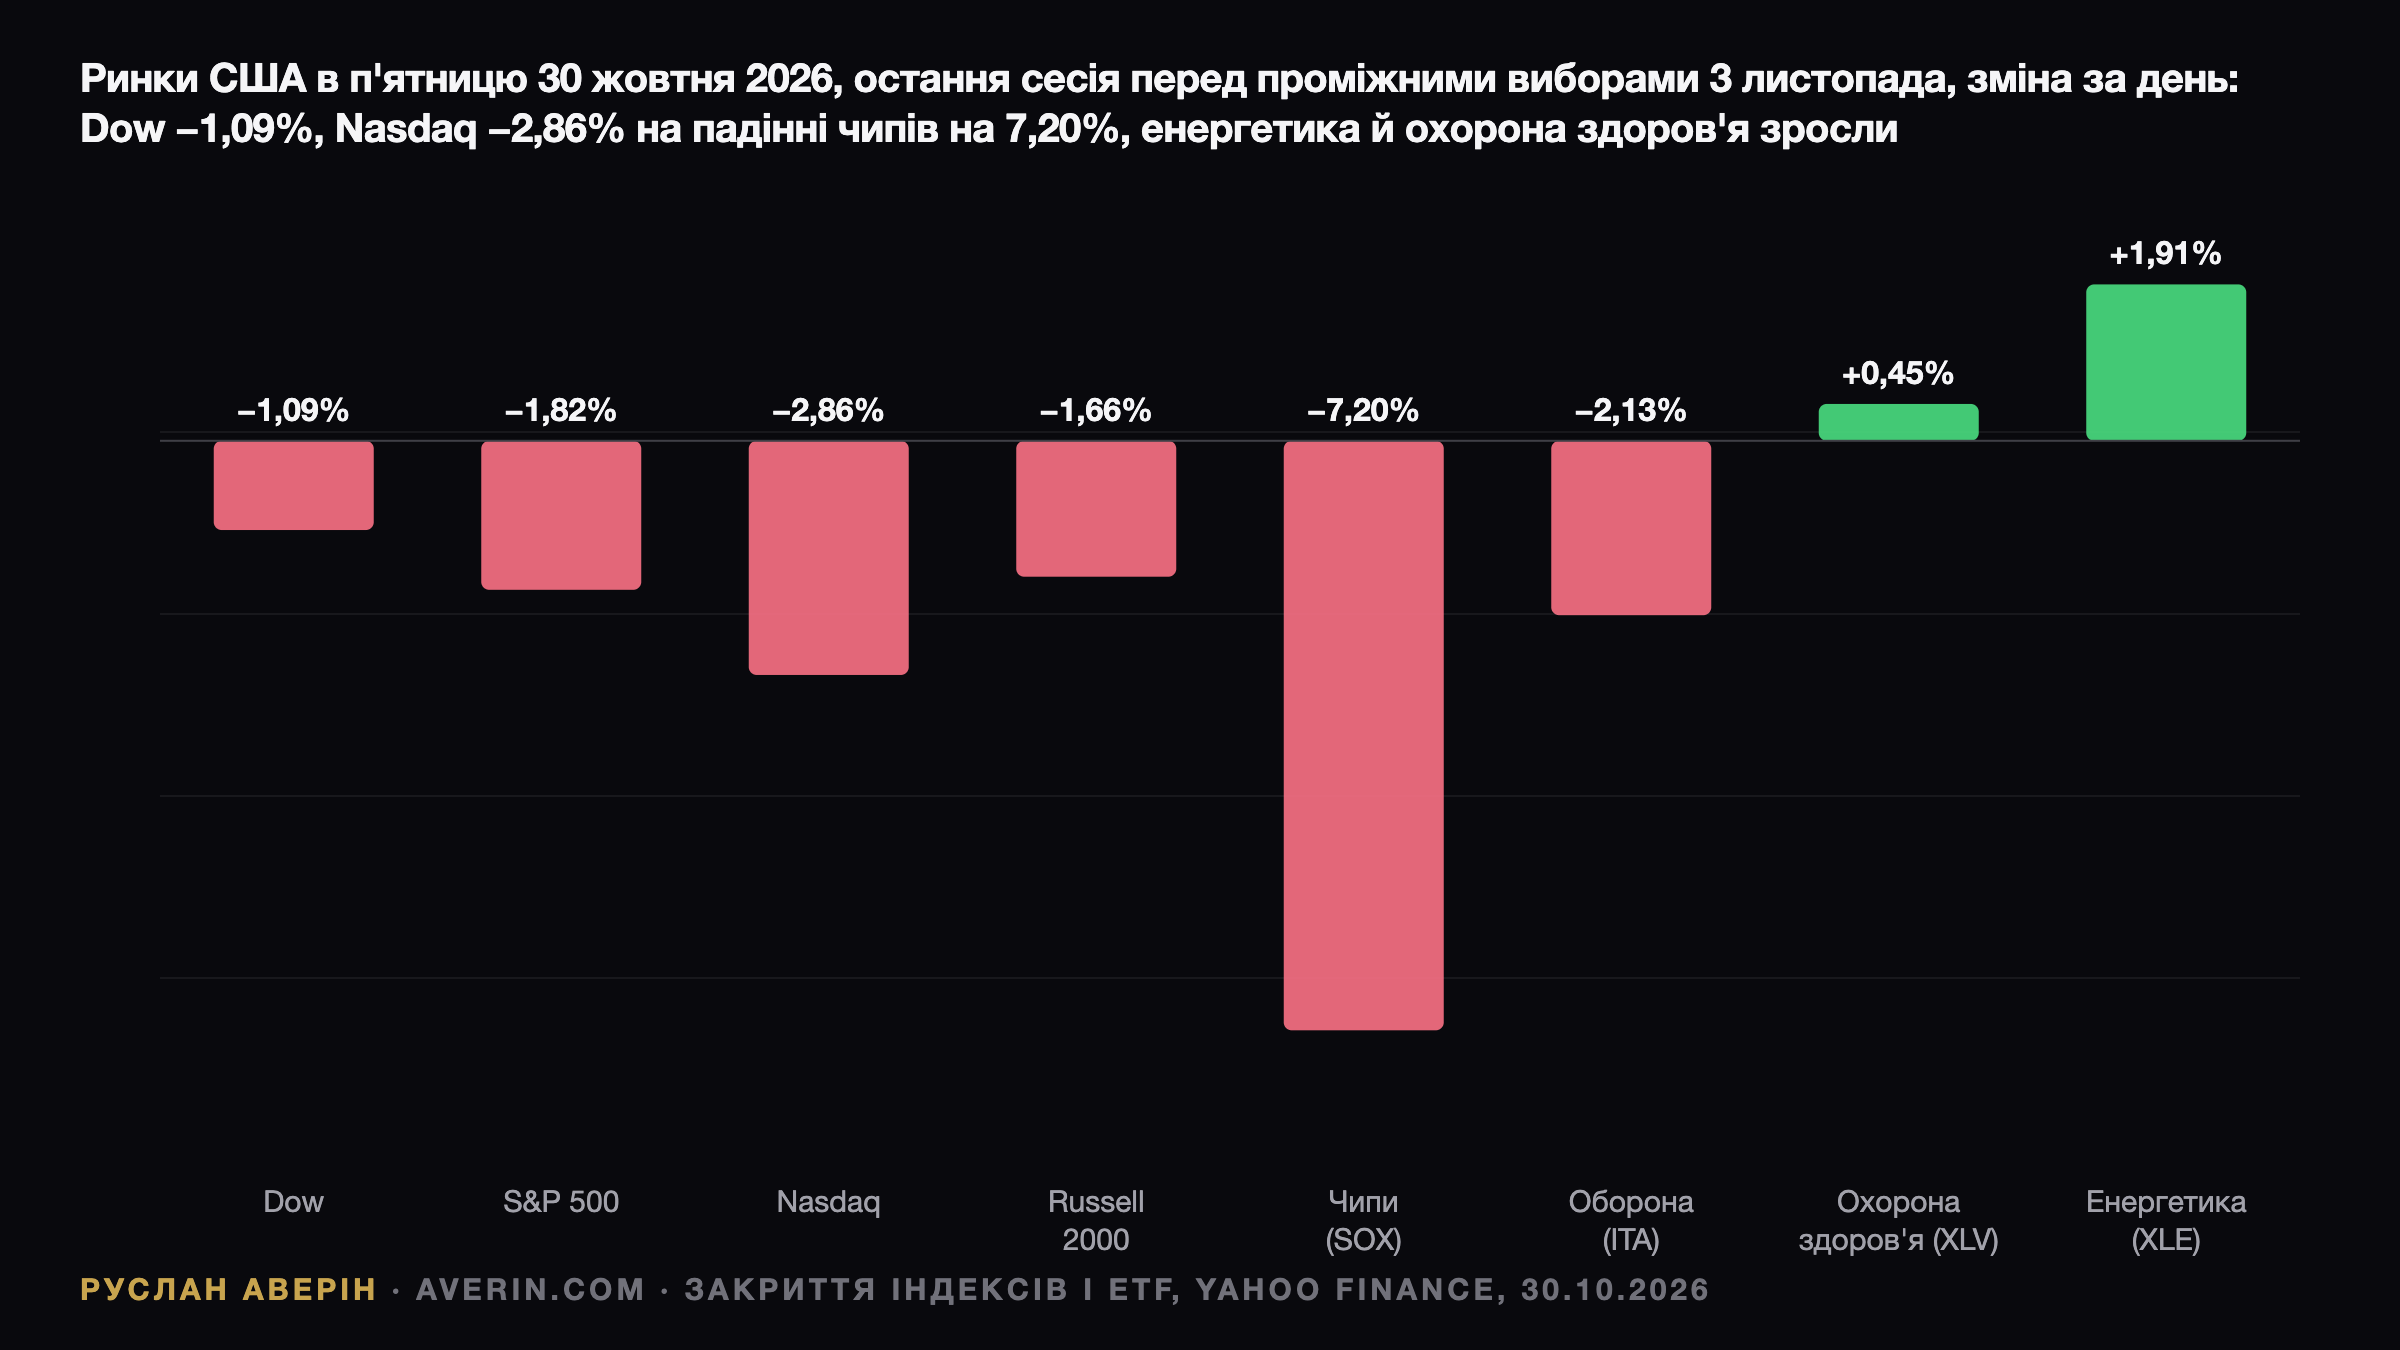
Остання сесія перед виборами пройшла не під знаком політики, а під знаком напівпровідників. У п'ятницю, 30 жовтня, S&P 500 впав на 1,82% до 7 580,07 пункту, а Dow Jones Industrial Average втратив 572,25 пункту, або 1,09%, до 51 770,31, за даними Yahoo Finance.
Основні показники закриття:
- S&P 500: 7 580,07 — мінус 0,6% за тиждень і 0,9% за жовтень, але плюс 10,7% від кінця 2025 року.
- Nasdaq Composite: 25 437,00 — мінус 2,86% за день і 5,3% за жовтень.
- Дохідність 10-річних казначейських облігацій: 4,94% проти 5,24% на 1 жовтня.
- Індекс долара (DXY): 101,88 — плюс 0,4% за жовтень, за даними ICE через Yahoo Finance.
- VIX: 19,42 проти 17,20 у четвер, 29 жовтня, за даними Cboe через Yahoo Finance.
Драйвером розпродажу стали окремі історії: Intel подешевшала на 28,58% до $65,76 після прогнозу на четвертий квартал, AMD втратила 10,88%, Nvidia — 4,22%, а Philadelphia Semiconductor Index впав на 7,20%. Зростали енергетика (XLE, +1,91%) і охорона здоров'я (XLV, +0,45%).
Три індикатори, що не показують страху
Казначейські облігації подорожчали, а не подешевшали: дохідність 2-річних паперів знизилася до 4,56%, 10-річних — до 4,94%. Це означає, що борговий ринок не закладає бюджетного шоку від нового складу Конгресу. Зниження десятирічної дохідності з 5,24% на початку жовтня до 4,94% — рух, який важко поєднати з очікуванням фіскального розширення.
VIX на рівні 19,42 підвищений, але далекий від паніки: ринок купує захист під конкретну подію, а не готується до удару. Долар майже не рухається — DXY на рівні 101,88 близький до стартової точки жовтня. 28 жовтня ФРС зберегла цільовий діапазон 3,75–4,00%, а голова ФРС Кевін Уорш не дав орієнтирів на грудень.
Карта сценаріїв
| Сценарій | Оцінка ринку | Політичний курс | Сектори у фокусі | Долар і казначейські облігації |
|---|---|---|---|---|
| Палата представників і Сенат за Демократичною партією | Найімовірніший (Сенат 68%) | Вето обмежує нові закони; Конгрес отримує важелі щодо видатків, тарифів і затвердження кандидатур | Охорона здоров'я (ціни на ліки), оборонний бюджет, нагляд за енергетикою | Мало змін; трохи нижча бюджетна премія |
| Розділений Конгрес | Головна альтернатива | Законодавчий глухий кут; тарифи залишаються за Білим домом; Сенат і далі затверджує кандидатури | Імпортери, залежні від тарифів, оборона | Статус-кво; рух визначають ФРС і нафта |
| Палата представників і Сенат за Республіканською партією | Хвостовий ризик (Палата представників 7–8%) | Простір для нового податкового чи бюджетного закону | Оборона, енергетика, банки | Найбільша несподіванка: вища строкова премія, міцніший долар |
Три застереження лишаються в силі. Президент зберігає право вето за будь-якого розкладу, тож Конгрес під контролем опозиції радше змінює перелік того, що не буде ухвалено, ніж ухвалює власне. Контроль над Сенатом визначає затвердження кандидатур, зокрема до Ради керуючих ФРС. А найсильнішу реакцію дає найменш очікуваний підсумок.
Що показує статистика 1930–2025 років
Аналіз Capital Group свідчить: рік проміжних виборів зазвичай слабкий, наступний — сильний. Середня сукупна дохідність S&P 500 у роки проміжних виборів становила 4,7% проти 9,5% в інші роки. З 1970 року медіанне стандартне відхилення дохідності в такі роки сягало майже 16% проти 13% в усі інші.
З 1950 року середня дохідність за рік після проміжних виборів становила 15,4% — майже вдвічі більше, ніж в інші роки за порівнянний період. Водночас з 1933 року ринки давали двозначну дохідність і за однопартійного контролю, і за розділеного Конгресу, і за Конгресу під контролем опозиції, що застерігає від торгівлі за партійною ознакою.
Руслан Аверін звертає увагу на нюанс 2026 року: S&P 500 зріс на 10,7% з початку року, а не стоїть на місці, тож частина звичного післявиборчого полегшення, імовірно, вже в ціні.
Український вимір і календар
Новий Конгрес голосуватиме щодо подальшої безпекової допомоги США, санкційного законодавства і бюджетних статей для України. Прогноз Національного банку України від 29 жовтня передбачає близько $50 млрд прямої бюджетної підтримки і понад $32 млрд за оборонним компонентом кредиту Ukraine Support Loan у 2026 році, переважно від ЄС і МВФ.
Для гривні канал впливу — передусім долар. НБУ встановив офіційний курс на 2 листопада на рівні 45,3526 грн за долар і тримає облікову ставку на рівні 16,5%. Зміцнення долара після несподіванки послабить євро, а разом із ним знизить ціну євро в гривні.
Далі в календарі: ввечері 3 листопада за східним часом США — перші результати, причому підсумки напружених сенатських перегонів можуть оголосити лише за кілька днів; 4 листопада — перша повна сесія після