Ціна акцій як готова оцінка реструктуризації
Станом на закриття п'ятниці, 9 жовтня, папери Citigroup коштували $129,64 — приблизно в 1,28 раза дорожче за матеріальну балансову вартість на акцію, яка на кінець червня становила $100,89 після зростання на 7%. Саме цей мультиплікатор, а не окремий рядок прибутку, є головним предметом перевірки у вівторок, 13 жовтня, коли банк відзвітує за третій квартал 2026 року до відкриття американського ринку.
Мультиплікатор вище одиниці означає, що ринок уже платить премію за припущення: рентабельність матеріального власного капіталу (RoTCE) на рівні 11–13% не є тимчасовим явищем. Звіт за третій квартал — перший за тривалий час, який доведеться складати без того ринкового попутного вітру, що підтримував результат попереднього періоду.
Лідерство в секторі, якого поменшало
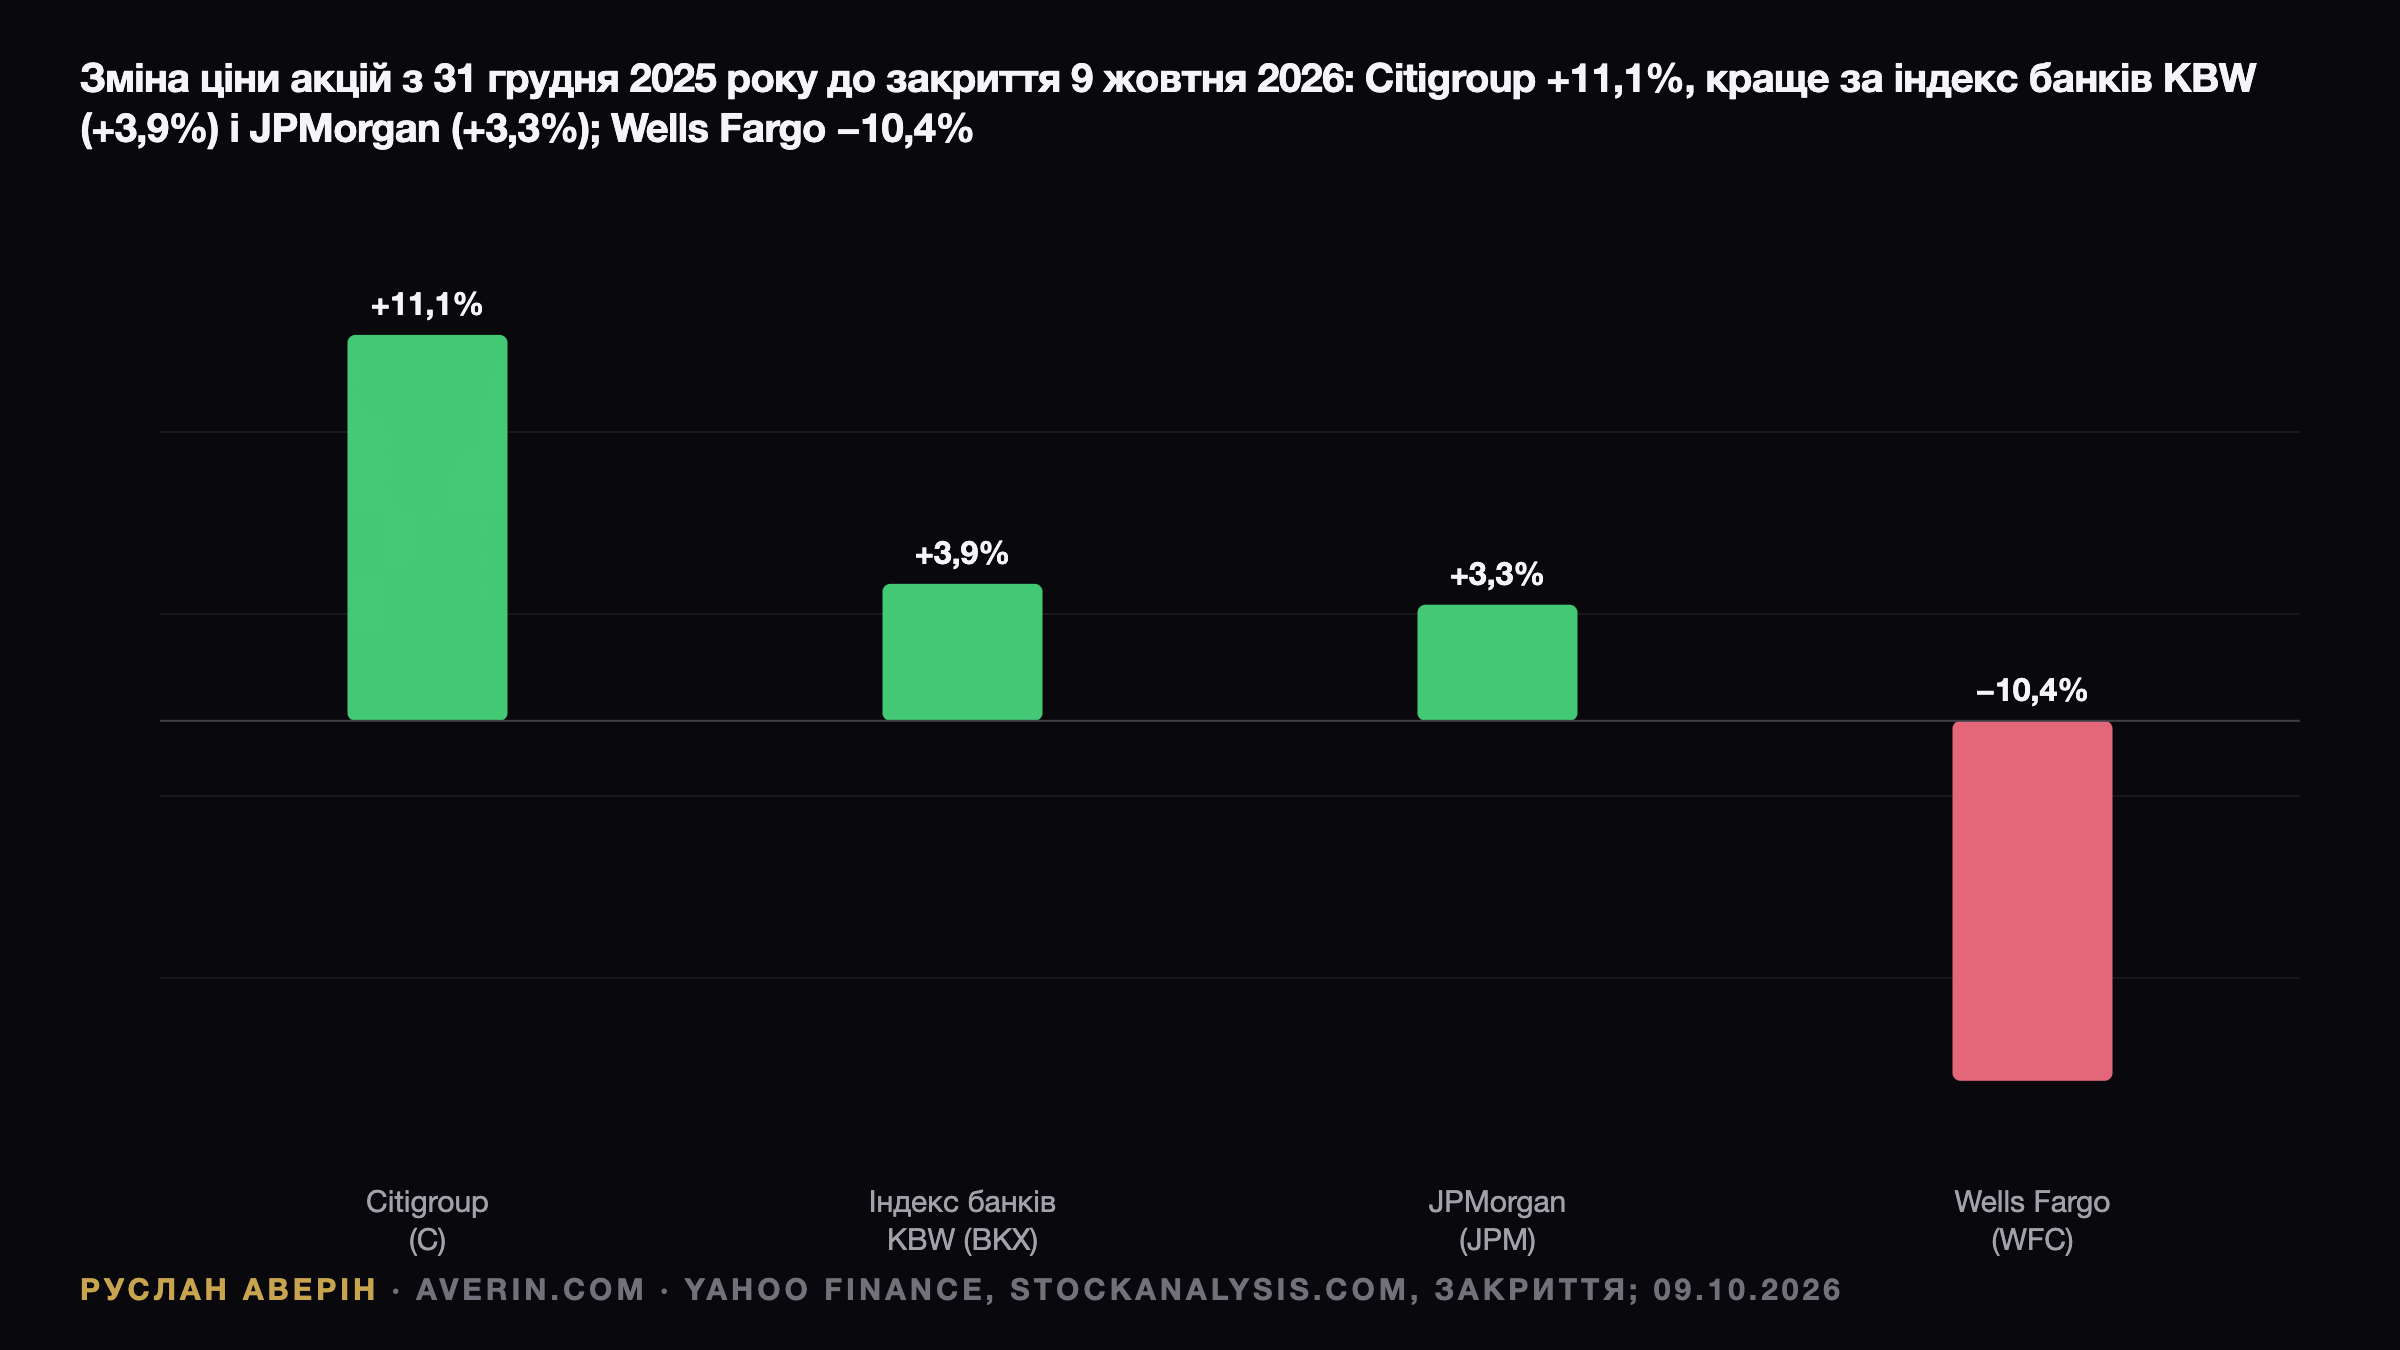
З трьох банків, що звітують одного ранку, Citi має найкращу річну динаміку. Від $116,69 на кінець 2025 року папери додали 11,1%, тоді як індекс KBW Bank зріс на 3,9%, JPMorgan — на 3,3%, а Wells Fargo втратив 10,4%. Проте відрив помітно звузився: 22 червня акції закрилися на максимумі $145,67, і зараз вони на 11,0% нижче від цієї позначки.
Нагадуванням про чутливість паперів став липень. У день публікації результатів за другий квартал котирування впали на 5,3%, з $140,71 до $133,27, попри те що прибуток на акцію перевищив оцінки аналітиків. Ринок тоді купував не факт перевиконання, а стійкість дохідності.
Що закладено в консенсус
Financial Modeling Prep за оцінками семи аналітиків формує прогноз у $2,65 на акцію за виручки $23,7 млрд. Hudson Labs закладає трохи більше — $2,68 і $23,8 млрд. Сума $23,7 млрд була б приблизно на 7% більшою за $22,1 млрд роком раніше, але поступалася б $24,6 млрд першого кварталу та $24,8 млрд другого.
Контраст із першим півріччям різкий. У другому кварталі банк заробив $5,8 млрд, або $3,15 на акцію, проти $1,96 роком раніше, за виручки $24,8 млрд і її зростання на 14%. Чистий прибуток додав 45%, а Джейн Фрейзер (Jane Fraser) назвала результат найкращою квартальною виручкою Citi за десятиліття. У першому кварталі EPS дорівнювала $3,06. Отже, консенсус передбачає спад приблизно на 16% до попереднього кварталу.
Арифметика цілі з дохідності
| Показник | II квартал 2026 | Рік тому / орієнтир |
|---|---|---|
| RoTCE | 13,0% | 8,7% рік тому |
| RoTCE, I квартал | 13,1% | ціль 10–11% на рік |
| Коефіцієнт ефективності | 57,4% | 62,7% рік тому |
| Витрати | $14,2 млрд | зростання на 5% |
| CET1 | 12,8% | ціль 12,6% |
На вересневій конференції Barclays менеджмент повідомив, що розраховує завершити рік «трохи вище за наші 11%» за коефіцієнта ефективності близько 60% або трохи кращого. Якщо перші шість місяців дали близько 13%, то річний результат ледь вище 11% арифметично вимагає суттєво слабшого другого півріччя. Частина пояснення запланована: близько $500 млн багаторічної інвестиційної програми, включно з вихідною допомогою та маркетингом, зміщено на друге півріччя. Решта — сезонність.
Саме тому значення RoTCE за квартал важливіше за EPS. Результат близько 12% за незмінного річного орієнтиру виглядатиме як ознака консервативного прогнозу. Показник близько 10% поверне старе запитання: чи долає Citi планку дохідності лише на сильному ринку.
Services тримає всю конструкцію
Транзакційний бізнес залишається економічним виправданням реструктуризації. У другому кварталі виручка Services становила $6,4 млрд із приростом 18%, зокрема Treasury and Trade Solutions (казначейські та торговельні рішення) — $4,7 млрд, теж плюс 18%, а Securities Services (депозитарні та кастодіальні послуги) — $1,6 млрд зі зростанням на 16%. Фрейзер відзначила рекордну квартальну виручку сегмента та його дохідність понад 30%, обсяг транскордонних транзакцій зріс на 13%.
Цільовий діапазон ФРС 3,75–4,00%, що діє з 16 вересня, підтримує спреди за депозитами й чистий процентний дохід цього напряму. Ризик протилежний: клієнти дедалі активніше торгуються за ціну розміщення коштів.
Де прогноз менеджменту поступається конкуренту
Markets у другому кварталі принесли $7,0 млрд, або плюс 17%: інструменти з фіксованою дохідністю — $4,7 млрд зі зростанням 7%, акції — $2,3 млрд із приростом 45%. На третій квартал керівництво закладає зростання в межах середніх однозначних значень рік до року. Banking дав $1,9 млрд, або плюс 34%, у тому числі інвестиційний банкінг — $1,5 млрд із приростом 44%, однак вересневий орієнтир тут значно скромніший: приблизно низьке однозначне зростання.
Обидва орієнтири м'якші за прогноз JPMorgan, який чекає зростання від середини до верхньої частини другого десятка відсотків за тими самими напрямами. Ця різниця й пояснює, чому консенсус щодо виручки Citi опустився нижче рівня першого півріччя. Wealth, своєю чергою, показав $3,2 млрд із приростом 13% — дев'яте поспіль квартальне зростання. Чистий процентний дохід без урахування Markets, за прогнозом банку, додасть 5–6% у 2026 році, причому менеджмент орієнтується на верхню межу діапазону або краще.
Мексика перетворилася на календар
Вихід із Banamex більше не є стратегічною дискусією. 29 квітня Citi завершила продаж 22,6% у Grupo Financiero Banamex групі інституційних інвесторів і сімейних офісів з обіцяних 24%, решту 1,4% планували закрити протягом наступних місяців. Разом із пакетом 25%, який придбав Фернандо Чико Пардо (Fernando Chico Pardo), банк зрештою продасть 49%. Подальших угод у 2026 році не очікується, деконсолідація запланована на початок 2027 року, а терміни IPO залежать від кон'юнктури та регуляторів. У вівторок це переважно бухгалтерський рядок: закриття залишку, дата деконсолідації та відображення збитку від продажу.
Капітал, викуп і чотири тригери
Програма зворотного викупу розрахована на $30 млрд. За перше півріччя банк викупив акцій на $10,3 млрд, з них $4 млрд у другому кварталі, а загальне повернення акціонерам за квартал склало близько $5,0 млрд із підвищенням дивіденду на 12%. Коефіцієнт CET1 на кінець червня становив 12,8% за цільового рівня 12,6% за чинними правилами.
Аналітик Руслан Аверін виокремлює чотири рядки, що визначать реакцію: квартальний RoTCE разом із можливим підвищенням річного орієнтиру; зростання виручки Services щонайменше від середини другого десятка відсотків; фактичні Markets та інвестбанкінг проти стриманих прогнозів; темп викупу й CET1 відносно позначки 12,6%.
Перевищення очікувань щодо дохідності з одночасним підвищенням річного орієнтиру здатне розширити відрив Citi від сектору, тим паче що папери вже віддали 11% від червневого піка. Квартал біля консенсусу без змін у прогнозі залишить котирування заручником загальної динаміки сектору та ставок. Найгірший варіант, на оцінку Руслана Аверіна, — промах у Markets у поєднанні зі зростанням витрат: саме таку комбінацію ринок покарав у липні.