Один вторник на троих
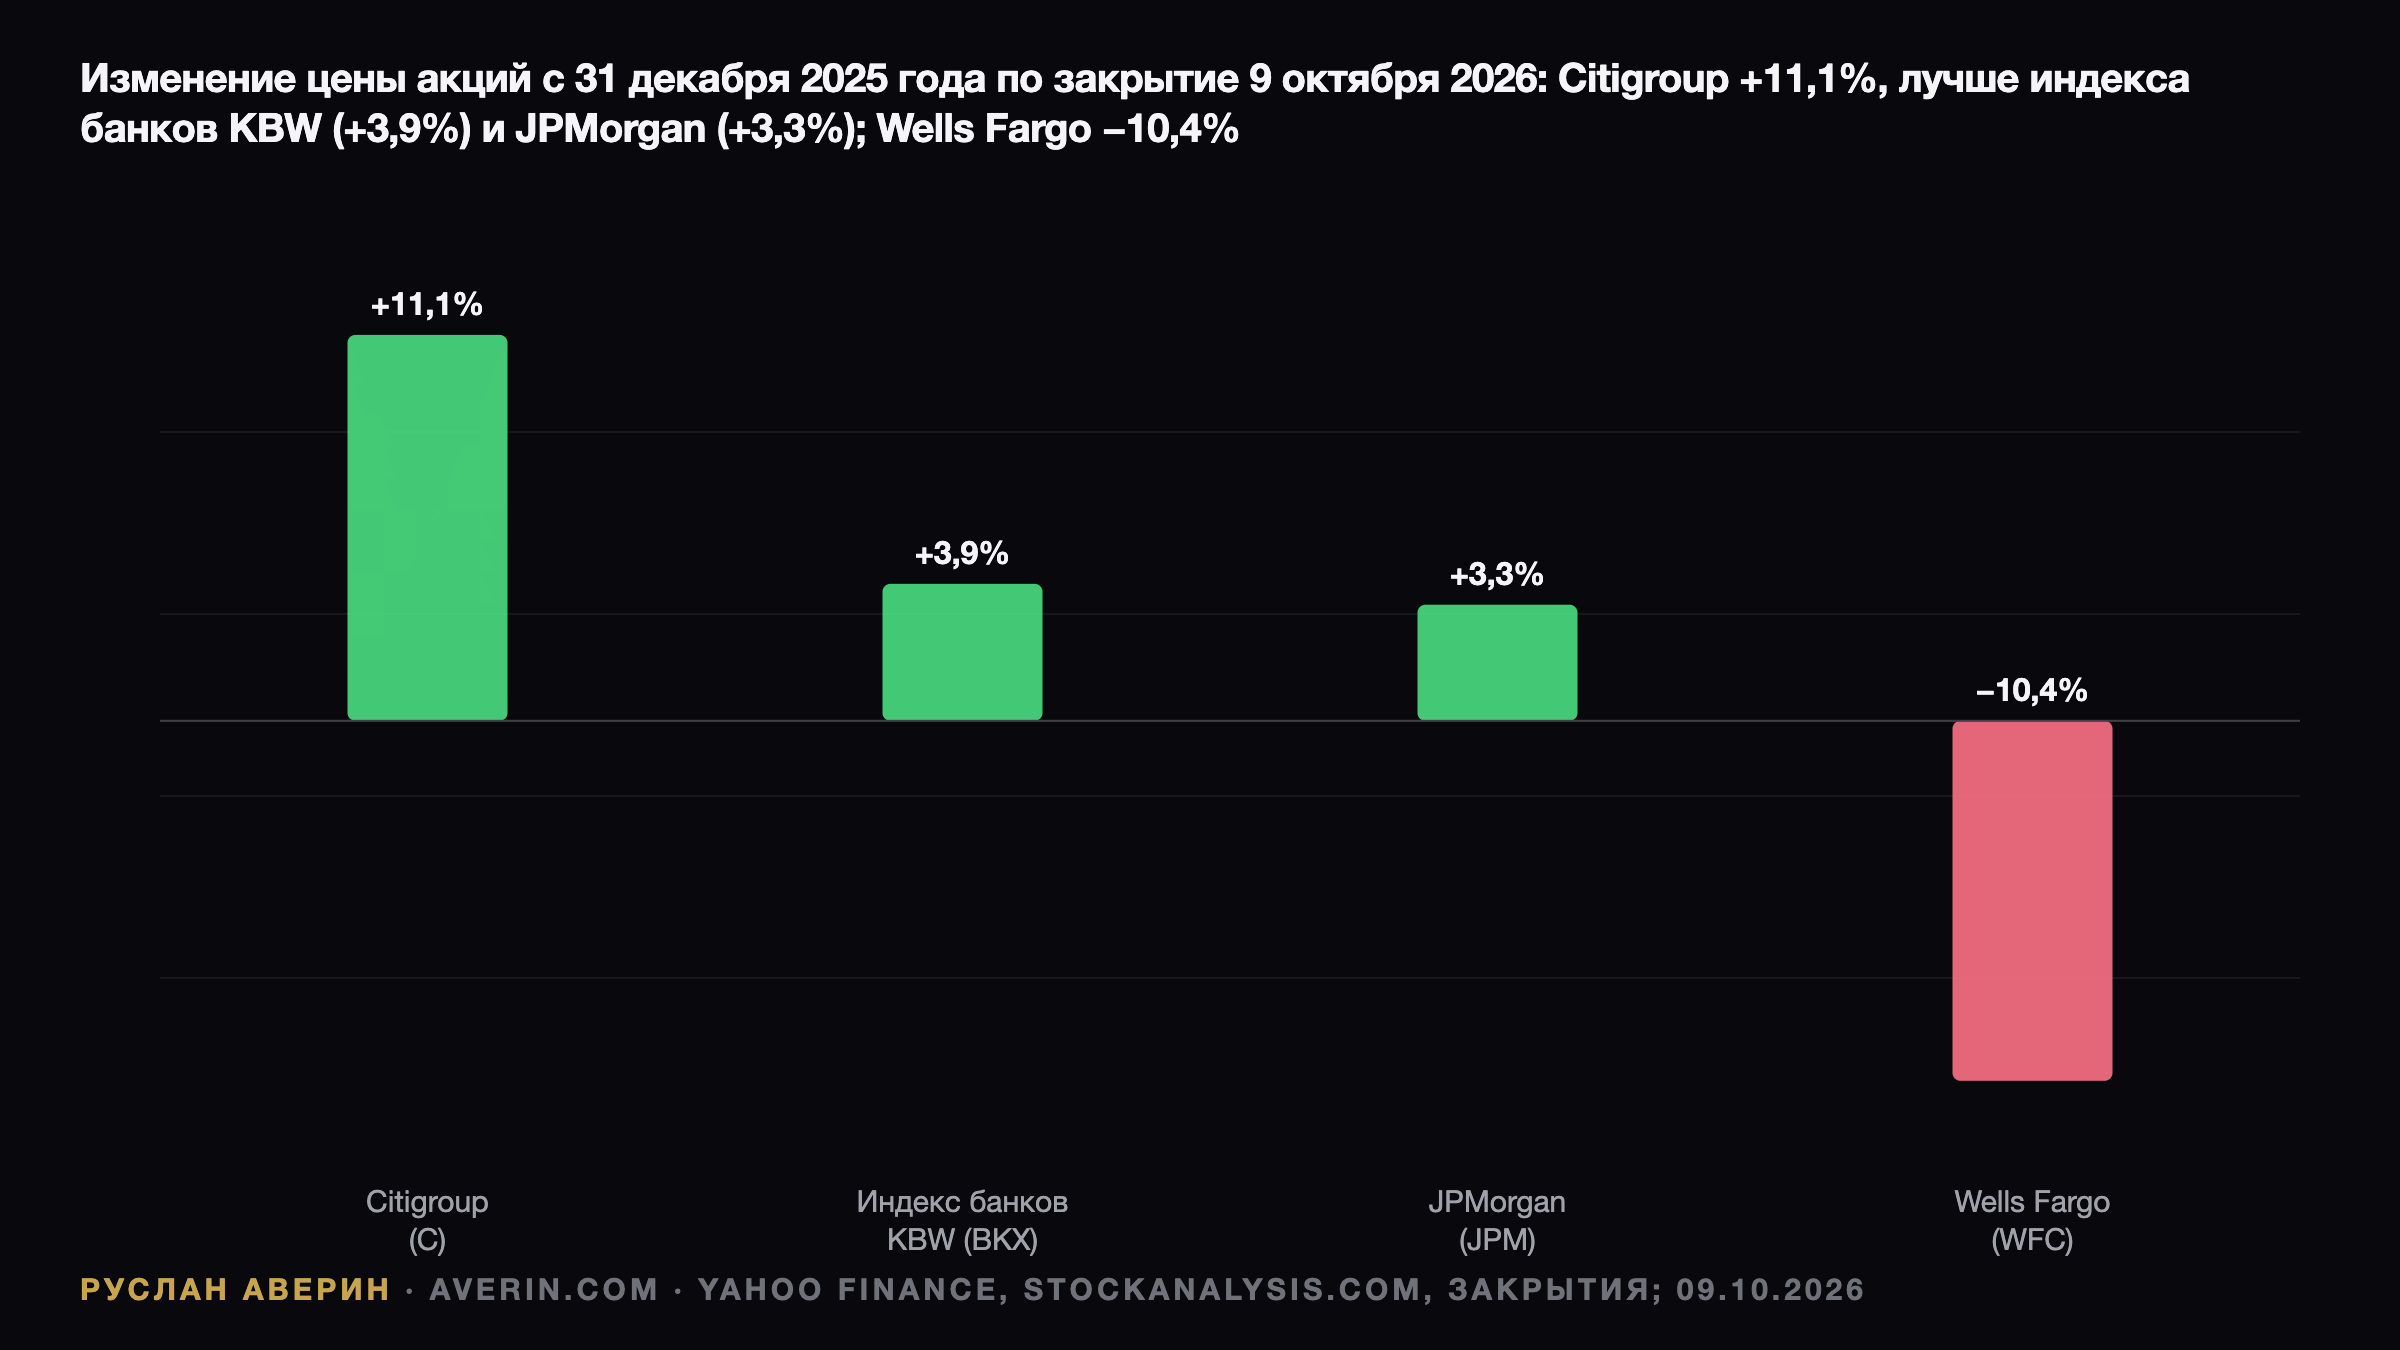
Во вторник, 13 октября, до открытия американской сессии отчитываются сразу три крупных банка: Citigroup, JPMorgan Chase и Wells Fargo. По динамике акций с начала года Citi впереди коллег. В пятницу, 9 октября, бумага закрылась на $129,64 — на 11,1% выше уровня $116,69 на конец 2025 года. Индекс KBW Bank за тот же период прибавил 3,9%, JPMorgan — 3,3%, а Wells Fargo потерял 10,4%.
Почему рынок помнит июль
Преимущество уже не выглядит таким внушительным, как летом. 22 июня акции закрылись на максимуме $145,67, и сейчас котировка на 11,0% ниже этой отметки. В день публикации отчёта за второй квартал бумага упала на 5,3%, со $140,71 до $133,27, несмотря на то что прибыль на акцию превзошла оценки аналитиков.
Эта реакция и определяет настроение перед вторником. Реструктуризацию Джейн Фрейзер (Jane Fraser) рынок теперь оценивает не по заголовочным цифрам, а по устойчивости доходности: удержится ли она в квартале, где не было того рыночного попутного ветра, который поддержал результаты апреля–июня.
Капитал, выкуп и цена к балансовой стоимости
Банк реализует программу обратного выкупа на $30 млрд. В первом полугодии выкуплено акций на $10,3 млрд, из них $4 млрд пришлось на второй квартал. Всего акционерам за квартал возвращено около $5,0 млрд, а дивиденд запланировано повысить на 12%. Коэффициент CET1 на конец июня составил 12,8% при целевом уровне 12,6% по действующим правилам.
Материальная балансовая стоимость на акцию достигла $100,89, прибавив 7%. При цене $129,64 бумага торгуется примерно в 1,28 раза дороже июньской материальной балансовой стоимости. Такой мультипликатор означает, что рынок частично, но не полностью поверил в устойчивость доходности на уровне 11–13%: премия к капиталу есть, запаса прочности мало.
Сегменты: откуда берётся выручка
Ниже — базовые цифры второго квартала, относительно которых будут читать результаты третьего.
| Сегмент (II квартал 2026) | Выручка | Рост год к году |
|---|---|---|
| Services | $6,4 млрд | 18% |
| — Treasury and Trade Solutions | $4,7 млрд | 18% |
| — Securities Services | $1,6 млрд | 16% |
| Markets | $7,0 млрд | 17% |
| — Инструменты с фиксированной доходностью | $4,7 млрд | 7% |
| — Акции | $2,3 млрд | 45% |
| Banking | $1,9 млрд | 34% |
| — Инвестиционный банкинг | $1,5 млрд | 44% |
| Wealth | $3,2 млрд | 13% |
Services — витрина реструктуризации. Фрейзер отмечала рекордную квартальную выручку сегмента и доходность выше 30%. Рост депозитов поддержал чистый процентный доход, объём трансграничных транзакций увеличился на 13%. Целевой диапазон ФРС 3,75–4,00%, действующий с 16 сентября, помогает спредам по депозитам, но ценовое давление со стороны клиентов остаётся главным риском сегмента.
По Markets менеджмент ориентирует на рост год к году в пределах средних однозначных значений, по инвестиционному банкингу — лишь на «примерно низкий однозначный рост». Оба ориентира мягче, чем прогноз JPMorgan о росте от середины до верхней части второго десятка процентов по тем же направлениям. Wealth показал девятый квартальный рост подряд, а чистый процентный доход без учёта Markets компания ждёт выше на 5–6% в 2026 году, ближе к верхней границе.
Арифметика цели по RoTCE
Ядро плана Фрейзер — рентабельность материального собственного капитала (RoTCE) на уровне 10–11% в 2026 году. Фактически получилось больше: 13,1% в первом квартале и 13,0% во втором против 8,7% годом ранее. На сентябрьской конференции Barclays менеджмент говорил о завершении года «немного выше наших 11%» при коэффициенте эффективности «около 60%» или чуть лучше.
Простой расчёт показывает скрытое послание прогноза: если первое полугодие дало около 13%, то год «немного выше» 11% подразумевает заметно более слабое второе полугодие. Частично это плановое решение — около $500 млн многолетней инвестиционной программы, включая выходные пособия и маркетинг, перенесены на вторую половину года. Частично работает сезонность.
Коэффициент эффективности во втором квартале составил 57,4% против 62,7% годом ранее при расходах $14,2 млрд, выросших на 5%. Ориентир около 60% за год оставляет банку пространство для увеличения затрат. RoTCE около 12% при неизменном прогнозе рынок прочитает как сигнал консервативности менеджмента, около 10% — как подтверждение старого сомнения в качестве доходности.
Что уже заложено в консенсус
Financial Modeling Prep (FMP) собрала оценки семи аналитиков: EPS $2,65 при выручке $23,7 млрд. Превью Hudson Labs немного выше — $2,68 и $23,8 млрд. Выручка $23,7 млрд была бы примерно на 7% больше $22,1 млрд годом ранее, но ниже $24,6 млрд первого квартала и $24,8 млрд второго.
Планка задана первым полугодием. Во втором квартале Citi заработала $5,8 млрд, или $3,15 на акцию, против $1,96 годом ранее; чистая прибыль выросла на 45%, выручка — на 14%. Фрейзер назвала это «лучшей квартальной выручкой Citi за десятилетие». EPS первого квартала — $3,06. Консенсус $2,65 означает снижение примерно на 16% к апрелю–июню.
Banamex: календарь вместо стратегического спора
Мексиканская история перешла из плоскости дискуссий в плоскость дат. 29 апреля Citi закрыла продажу 22,6% в Grupo Financiero Banamex институциональным инвесторам и семейным офисам из обещанных 24%; оставшиеся 1,4% планировалось оформить в последующие месяцы. Вместе с пакетом 25%, который приобрёл Фернандо Чико Пардо (Fernando Chico Pardo), общий объём продажи составит 49%.
Дальнейших сделок в 2026 году банк не ожидает. Деконсолидация намечена на начало 2027 года, сроки IPO зависят от рыночной конъюнктуры и одобрения регуляторов. Для вторника это в основном бухгалтерская строка: закрыта ли доля 1,4%, не сдвинулась ли дата деконсолидации, отражён ли убыток от продажи.
Четыре строки, определяющие реакцию
По оценке аналитика Руслана Аверина, вес в день отчёта будет распределён так:
- RoTCE за квартал и возможный пересмотр годового ориентира «немного выше 11%».
- Выручка Services — ожидается рост не ниже середины второго десятка процентов год к году.
- Markets и инвестиционный банкинг против ориентиров среднего и низкого однозначного роста.
- Темп выкупа в рамках программы на $30 млрд и CET1 относительно целевых 12,6%.
Превышение ожиданий по RoTCE вместе с повышением годового ориентира, как считает Руслан Аверин, способно расширить отрыв Citi от сектора: бумага уже отдала 11% от июньского максимума, и позитивный сюрприз падает на остывшую цену. Результат около консенсуса при неизменном прогнозе оставит акции следовать за сектором и ставками.
Негативный сценарий описывается сочетанием промаха по Markets и ускорения расходов. Именно такую комбинацию рынок наказал в июле, когда формально сильный отчёт обернулся падением на 5,3% за одну сессию. Именно поэтому структура прибыли во вторник будет важнее самой цифры EPS.