Apple отчитается за четвёртый квартал 2026 финансового года в понедельник, 2 ноября, после закрытия американских бирж, и подходит к этой дате самой дорогой публичной компанией мира. Это первый отчёт при Джоне Тернусе (John Ternus), который 1 сентября сменил Тима Кука (Tim Cook) на посту генерального директора, поэтому прогноз рынок прочтёт как его первое обращение к акционерам.
Запаса прочности в оценке почти нет. В пятницу, 30 октября, бумага закрылась на $344,63, подешевев за день на 1,23%, а капитализация составила около $5,03 трлн против $4,94 трлн у Nvidia, по данным stockanalysis.com. В тот же день, 30 октября, Bloomberg сообщил, что Apple обошла Nvidia и вернула себе первое место. Скользящий коэффициент цена/прибыль, по данным того же сайта, равен 39,5.
Планка консенсус-прогноза
Аналитики, опрошенные LSEG, ждут роста выручки почти на 11%, до $113,39 млрд, и чистой прибыли в $29,04 млрд, по данным LSEG, на которые ссылается Reuters. Цифры за прошлый год взяты из отчётности Apple, поданной в SEC.
| Показатель | Ожидания, IV кв. 2026 ф. г. | Факт, IV кв. 2025 ф. г. | Источник |
|---|---|---|---|
| Выручка | $113,39 млрд | $102,47 млрд | LSEG через Reuters |
| Прогноз выручки Apple | от +9% до +11% | — | Apple через CNBC |
| Чистая прибыль | $29,04 млрд | $27,47 млрд | LSEG через Reuters |
| Выручка от iPhone | $56,54 млрд | $49,03 млрд | LSEG через Reuters |
| Выручка от сервисов | $31,56 млрд | $28,75 млрд | LSEG через Reuters |
| Прогноз валовой маржи | от 47% до 48% | 47,2% | Apple через CNBC |
Если наложить прогноз Apple в 9–11% на прошлогодние $102,47 млрд, выйдет коридор от $111,7 млрд до $113,7 млрд, и консенсус-прогноз прижат к его верхней границе. Ожидаемая прибыль даёт около $1,97 на акцию при 14,71 млрд акций с учётом размытия в июньском квартале против $1,85 годом ранее. Обратный выкуп каждый квартал сокращает число бумаг, так что реальная планка на акцию чуть выше.
Тень июля
Сам прогноз в июле разочаровал. Диапазон в 9–11% оказался ниже роста в 12,1%, который закладывал консенсус-прогноз FactSet, и уже учитывал негативный валютный эффект примерно в 2,5 процентного пункта, сообщал CNBC. В диапазон валовой маржи вошёл около одного процентного пункта возврата пошлин. В пятницу, 31 июля, акции упали почти на 8%, и тот день остаётся образцом негативного сценария.
Память: расходы, способные испортить отчёт
В июле Тим Кук назвал происходящее «наводнением раз в 100 лет в ценах на память» и предупредил, что Apple ждёт «значительного усиления ограничений поставок по сравнению с предыдущим кварталом» по iPhone, Mac и iPad, сообщал CNBC. По оценке TechInsights, память и накопитель в iPhone 18 Pro могут обходиться примерно в $196 против около $52 в iPhone 17 Pro, писал Euronews.
В июне Apple подняла цены на MacBook и iPad на 17–25%, и бумага пережила худший день более чем за год, по данным CNBC. По расчётам Руслана Аверина на основе отчётности Apple, валовая маржа год назад составляла 47,2%, а в декабрьском квартале 2025 года — 48,2%.
Показатель июньского квартала в 50,1% включал около двух процентных пунктов возврата пошлин, то есть базовый уровень был близок к 48%. Прогноз в 47–48% с одним пунктом возвратов внутри означает базовые 46–47%. Проще говоря, память уже съедает рентабельность ещё до того, как самые дорогие смартфоны пошли в продажу.
iPhone: квартал между двумя запусками
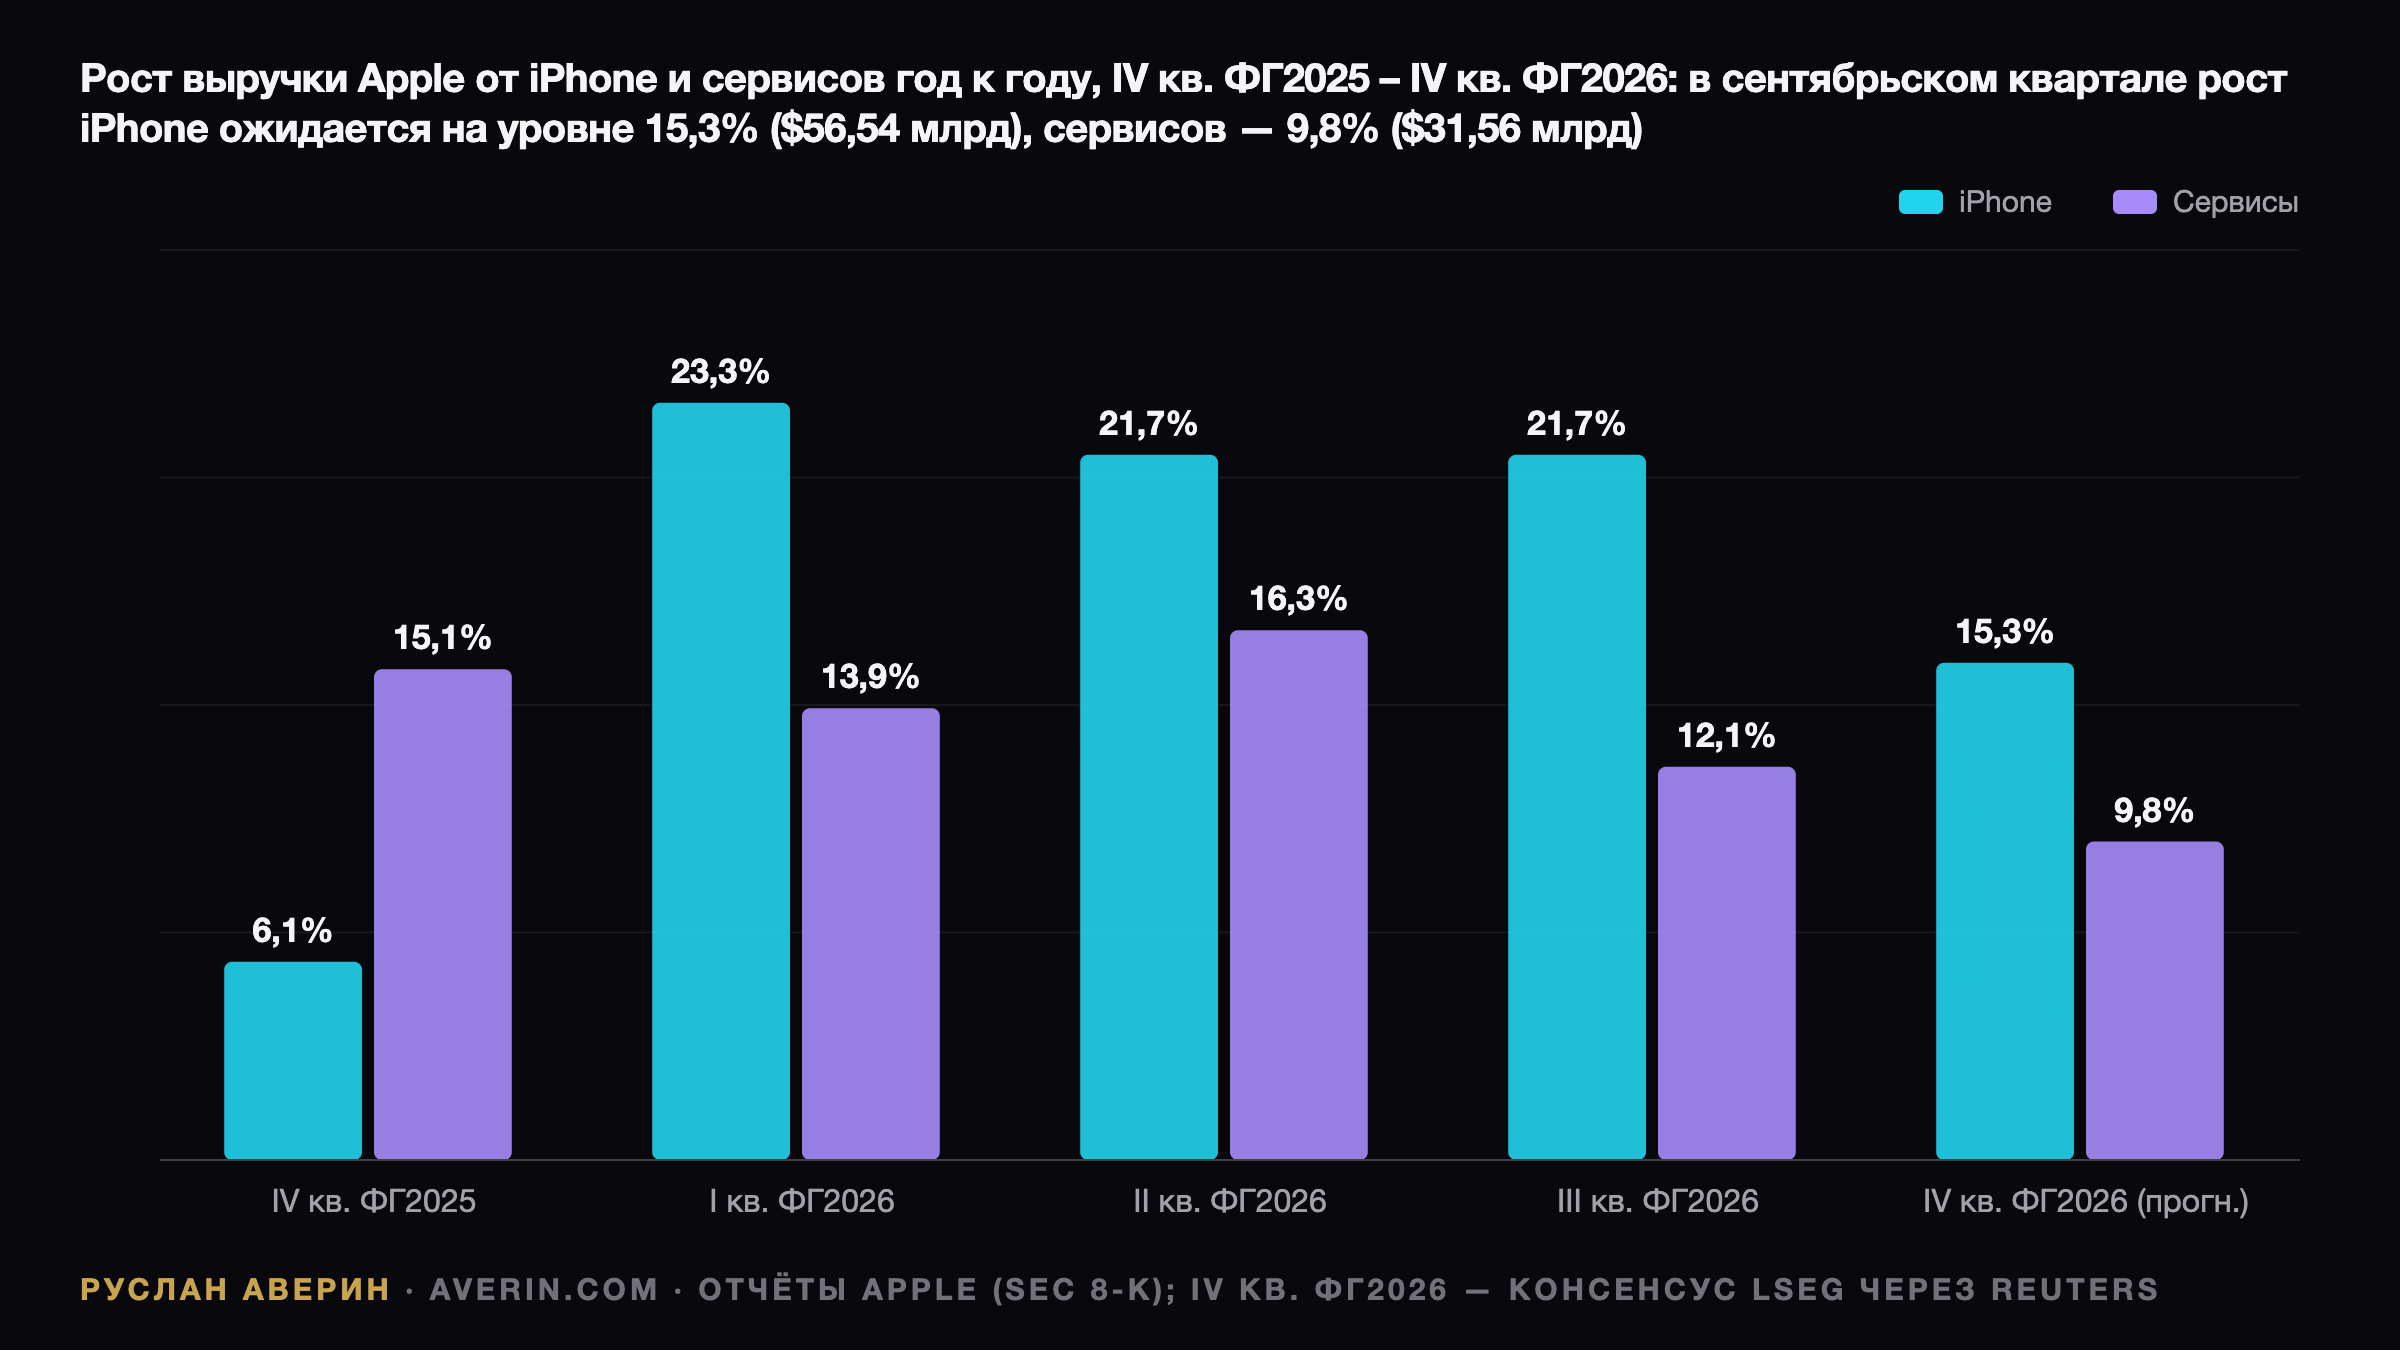
LSEG ждёт роста выручки от iPhone примерно на 15% — медленнее, чем в июньском квартале, когда она прибавила 21,7%, до $54,25 млрд. В июле Apple ориентировала на рост в районе середины второго десятка процентов (mid-teens), что было ниже тогдашнего консенсус-прогноза FactSet в 18,1%, по данным CNBC. База щадящая: год назад iPhone в сентябрьском квартале прибавил лишь 6,1%.
Календарь играет против квартала. iPhone 18 Pro успел принести лишь девять дней продаж, а складной iPhone Duo в цифры не попал вовсе, отметили аналитики AJ Bell, которых цитирует Euronews. Duo поступил в продажу в США в пятницу, 23 октября, по цене $1 999, а предзаказы ограничили двумя устройствами в одни руки.
Сроки доставки за считаные минуты уехали на конец января, сообщало Reuters, а 26 октября Apple пообещала заменить экземпляры Duo с проблемами экрана. IDC ожидает, что в 2026 году Apple займёт 44% рынка складных смартфонов в деньгах при 31% в штуках. Этот спрос придётся уже на декабрьский квартал.
Сервисы и Китай
Сервисы растут в консенсус-прогнозе медленнее остальных крупных направлений: примерно на 10%, до $31,56 млрд, — самый слабый темп более чем за три года, говорится в обзоре Reuters, на который ссылается Euronews. Год назад рост составлял 15,1%, а в июньском квартале — 12,1%, когда сервисы принесли $30,74 млрд и не дотянули до ожиданий.
По данным CNBC, в июле Apple обещала рост сервисов темпом, близким к 12% июньского квартала. Если компания его выдержит, сервисы превзойдут цифру LSEG примерно на $0,6 млрд. Если же рост окажется около 10%, значит, Уолл-стрит знала то, о чём прогноз умолчал.
Большой Китай (Greater China) — регион, от которого зависит исход. В июньском квартале продажи там выросли на 22,4%, до $18,82 млрд, но не дотянули до консенсус-прогноза в $19,58 млрд, сообщал CNBC. База сентябрьского квартала лёгкая: $14,49 млрд год назад при снижении на 3,6%. В октябре Reuters сообщило, что доля Apple на китайском рынке смартфонов восстановилась после шести кварталов подряд падения поставок.
ИИ без гигантских капзатрат
На WWDC26 Apple показала новую Siri, которую Кук в июльском релизе назвал «совершенно новым Siri AI»; по данным CNBC, разговорная Siri работает на Gemini от Google наряду с собственными моделями Apple. Компания финансирует ИИ в основном через расходы на исследования и разработки, выросшие в июньском квартале на 32%, до $11,73 млрд, а не через капзатраты на дата-центры.
Amazon в отчёте за III квартал сохранила план капзатрат на 2026 год на уровне около $220 млрд, а у Meta расходы стали главной темой отчёта за III квартал 2026 года. В июле аналитик Melius Research Бен Райтцес (Ben Reitzes) назвал свободный денежный поток Apple, которому помогают низкие капзатраты на ИИ, доводом в пользу покупки акции, сообщал CNBC.
Пять цифр, которые решат реакцию
За октябрь Apple подорожала на 3,5% — с $333,02 на закрытии в среду, 30 сентября, до $344,63, — пока акции, связанные с ИИ, на Nasdaq распродавались. Внутридневной рекорд в $351,73 пришёлся на 23 октября, день старта продаж Duo, по данным stockanalysis.com.
В июле целевые цены аналитиков, опрошенных CNBC, были разбросаны от $245 у Barclays («ниже рынка») до $380 у Bank of America («покупать»). Компании, которая стоит 39 годовых прибылей, обычного превышения ожиданий мало.
Аналитик Руслан Аверин выделяет пять цифр:
- Прогноз выручки на декабрьский квартал. Год назад он принёс $143,76 млрд, каждый процентный пункт роста стоит около $1,44 млрд. Двузначный рост с учётом Duo поддержал бы оценку.
- Валовая маржа на декабрьский квартал. Диапазон ниже 47–48% покажет, что память дорожает быстрее, чем растут цены.
- Рост сервисов. Около 12% — планка LSEG превышена; около 10% — замедление подтверждено.
- Выручка от iPhone против $56,54 млрд и любые комментарии о поставках Duo.
- Рост в Большом Китае против базы в $14,49 млрд.
Позитивный сценарий — выручка за сентябрьский квартал на уровне $113,7 млрд или выше, двузначный прогноз на декабрь и маржа около 47%. Негативный повторяет июль: крепкий квартал, а затем прогноз, в котором ограничения поставок и дорогая память съедают цикл iPhone.
Календарь
- Понедельник, 2 ноября, после закрытия американских бирж: результаты и телефонная конференция; в июле она началась в 14:00 по тихоокеанскому времени.
- Вторник, 3 ноября: промежуточные выборы в Конгресс США.
- Начало ноября: годовой отчёт 10-K; в прошлом году Apple подала его 31 октября, через день после результатов.
- Конец января 2027 года: отчёт за декабрьский квартал — первый с продажами iPhone Duo, когда должны отгрузить отложенные предзаказы.