Календарь и формат публикации
Tesla отчитается за третий квартал 2026 года в среду, 21 октября, после закрытия американских торгов. Форма 8-K от 2 октября уточняет: материалы появятся на инвесторском сайте компании, а вебкаст с сессией вопросов и ответов в прямом эфире стартует в 17:30 по восточному времени. Материал подготовлен до релиза, поэтому ни одна цифра ниже не является отчётной прибылью за квартал.
Исходная точка в котировках
Во вторник, 20 октября, бумаги закрылись на уровне $373,71, прибавив 1,5% за сессию. Это на 16,9% ниже закрытия 31 декабря 2025 года ($449,72) и на 23,7% ниже рекордного закрытия $489,88, установленного 16 декабря 2025 года. Минимум закрытия 2026 года — $298,32 от 29 июля, через неделю после отчёта за Q2; от этого уровня акции восстановились на 25,3%.
Операционная часть уже раскрыта
Октябрьский релиз снял интригу по объёмам. Поставки составили 486 532 машины, из них 478 237 пришлось на Model 3/Y: на 1,3% больше, чем 480 126 в Q2, но на 2,1% меньше 497 099 в Q3 2025 — квартале, который подогрели покупатели, спешившие до отмены федерального налогового кредита США на электромобили.
Производство достигло 464 391 единицы против 447 450 годом ранее, прирост 3,8%. Компания отгрузила примерно на 22 100 автомобилей больше, чем выпустила, то есть распродавала склад. Установленные накопители энергии — 13,7 ГВт·ч против 13,5 ГВт·ч в Q2 и 12,5 ГВт·ч годом ранее, но ниже рекорда 14,2 ГВт·ч в Q4 2025.
Что заложено в консенсус
| Показатель | Ожидание на Q3 2026 | База сравнения |
|---|---|---|
| Скорректированный EPS | 45 центов (MarketBeat) | 50 центов в Q3 2025 |
| EPS по GAAP | 22 цента (Nasdaq/Zacks), 26 центов (Hudson Labs) | 39 центов в Q3 2025 |
| Выручка | $27,57 млрд (Hudson Labs) | $28,10 млрд в Q3 2025 |
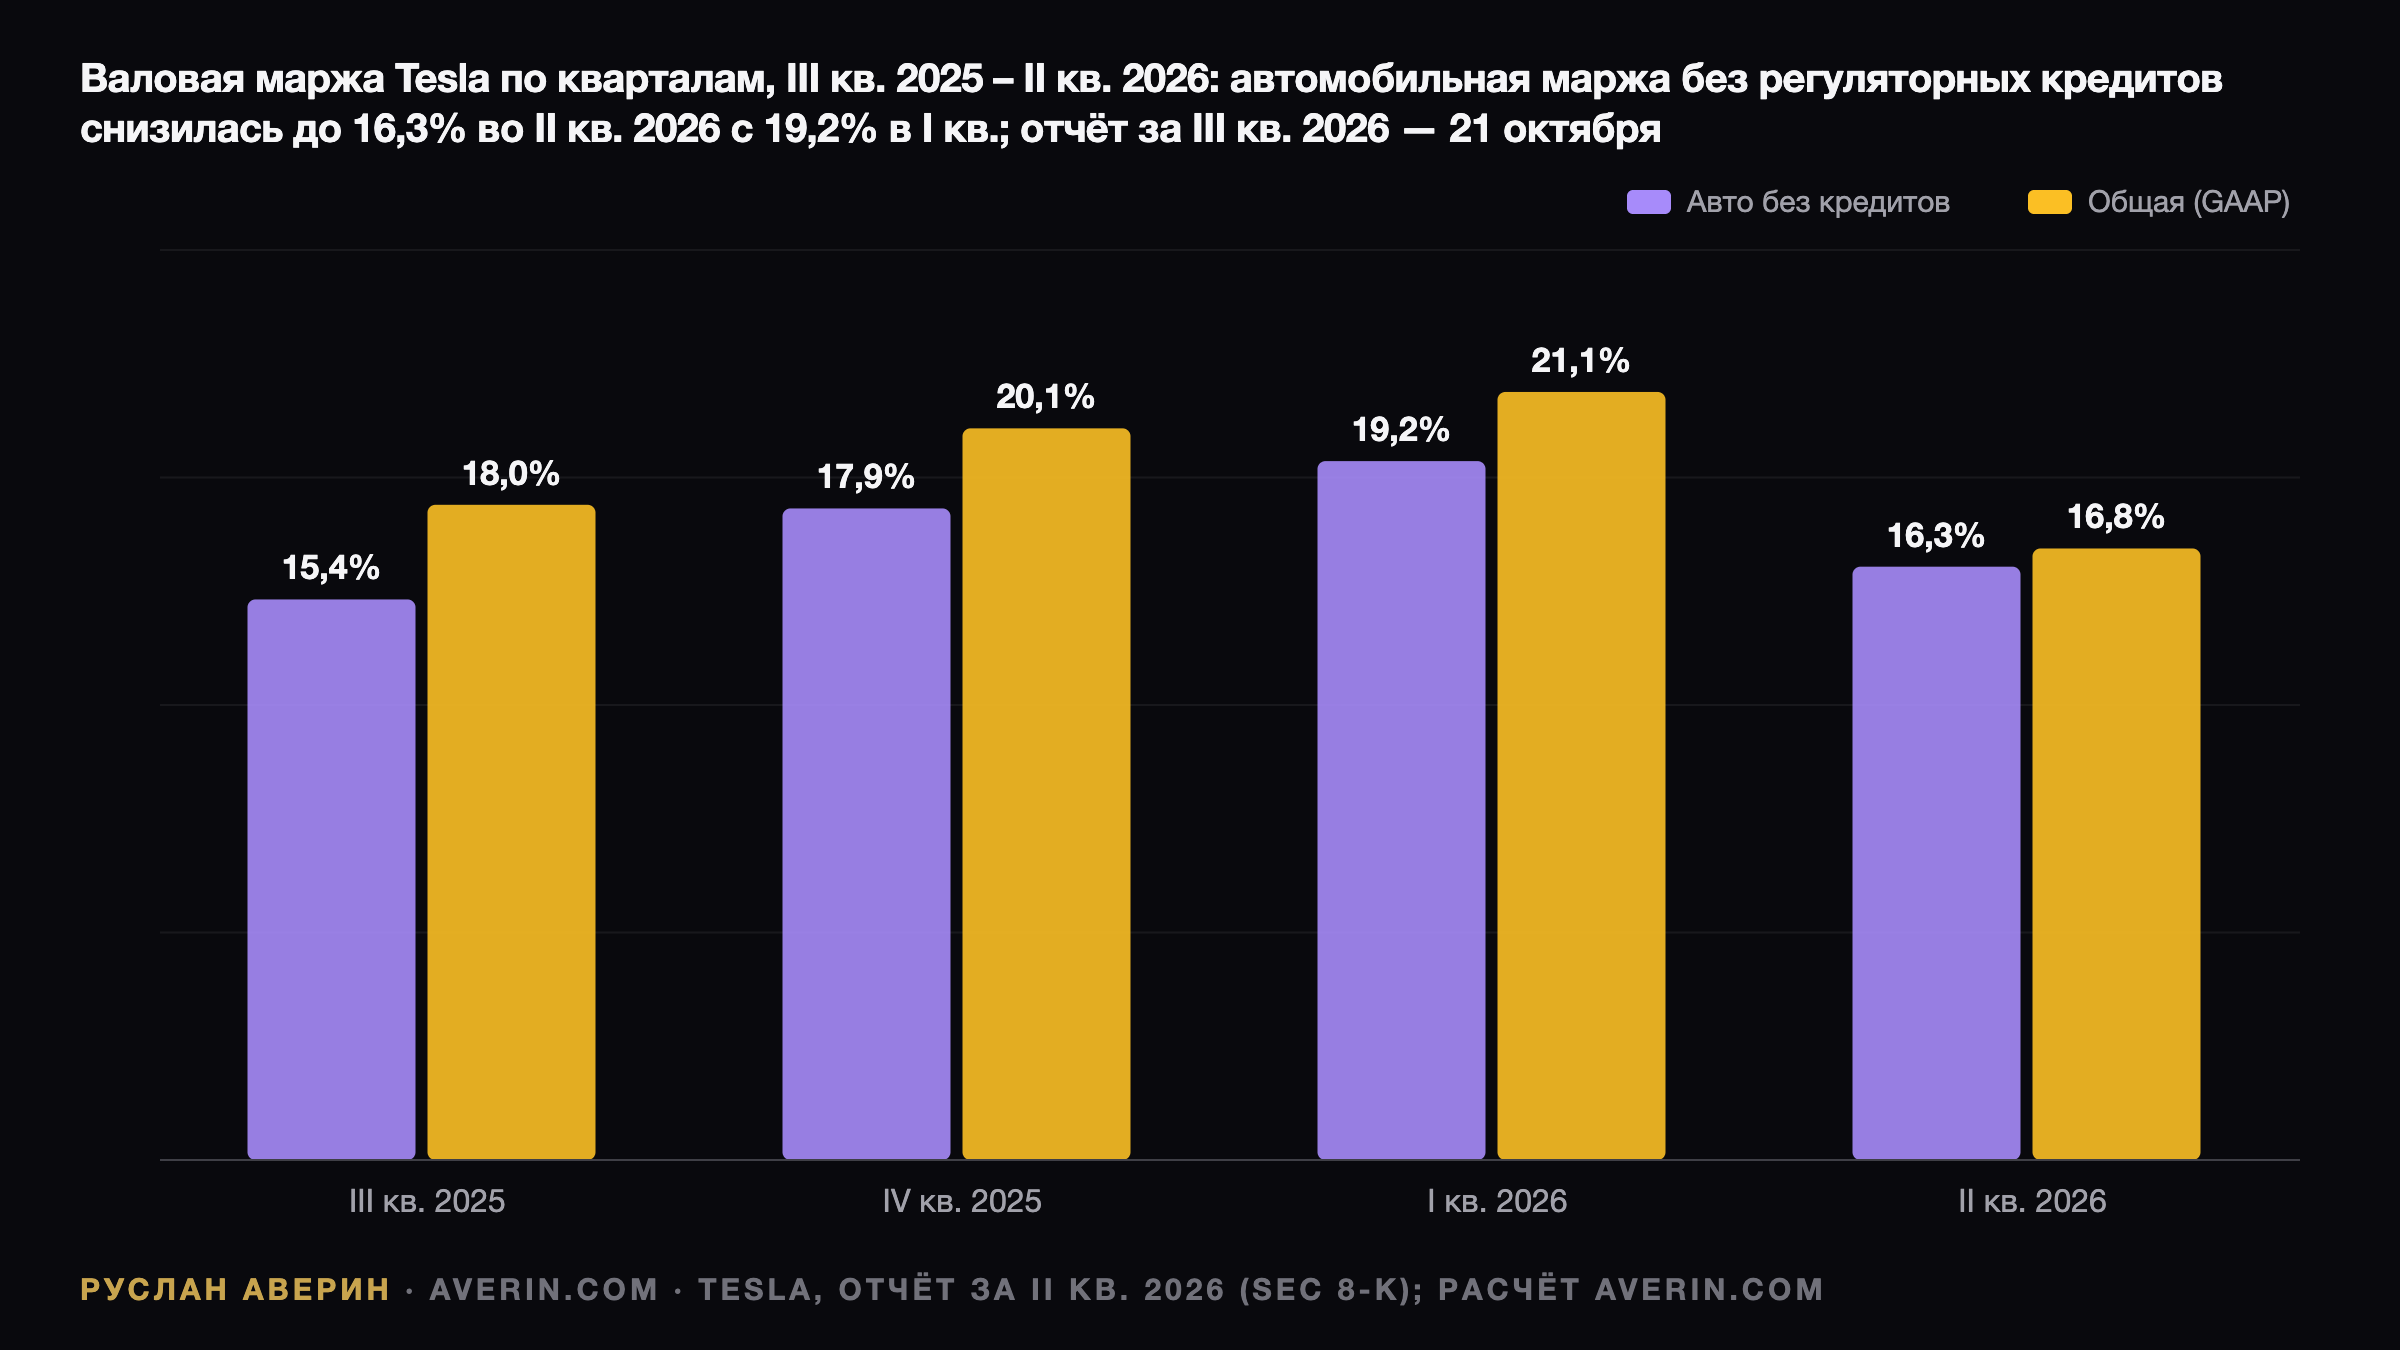
| Валовая маржа | 17,7% (Hudson Labs) | 16,8% в Q2, 18,0% годом ранее |
Оценка по GAAP опирается на десять прогнозов в диапазоне от 9 до 52 центов — разброс сам по себе говорит о неопределённости. Расхождение между скорректированным и бухгалтерским результатом в этом квартале велико по двум причинам: компенсация на основе акций, достигшая $1,15 млрд в Q2, и переоценка по рынку пакета SpaceX.
Память о июльской реакции
Предыдущий отчёт задал настроение. В июле скорректированный EPS составил 33 цента при консенсусе MarketBeat в 50 центов, хотя выручка $28,24 млрд превзошла прогноз $26,42 млрд. На следующий день акции потеряли 14,5%, опустившись с $374,01 до $319,69. Рынок наказал не за выручку, а за прибыльность — и это задаёт приоритет чтения нынешнего релиза.
Маржа без кредитов как главный индикатор
Регуляторные кредиты приносят почти чистую прибыль, поэтому аналитики вычитают их, чтобы увидеть реальную экономику автомобильного бизнеса. По отчётам о прибылях и убытках в обновлении за Q2 2026 валовая маржа автосегмента без кредитов составляла 15,4% в Q3 2025, 17,9% в Q4 2025, 19,2% в Q1 2026 и 16,3% в Q2 2026.
Падение от Q1 к Q2 — почти 3 процентных пункта, причём на фоне роста поставок на 34%. Компания объясняла это снижением средней цены продажи, в том числе из-за структуры продаж, частично компенсированным снижением ввозных пошлин. Значение 17% и выше укажет, что дно пройдено; около 15% будет означать, что объём покупается ценой.
Сам поток кредитов сжимается: $146 млн в Q2 2026 против $439 млн годом ранее и $417 млн в Q3 2025. Ещё один квартал около $150 млн рынок, скорее всего, примет за новый устойчивый уровень, а не временный провал.
Энергетика: выручка растёт, маржа просела
Сегмент генерации и хранения энергии дал $3,14 млрд выручки в Q2, на 13% больше, чем годом ранее. Но валовая маржа сегмента, рассчитанная по тем же отчётам, упала до 20,4% с 39,5% в Q1 и 31,4% в Q3 2025. Причина — рост гарантийных расходов из-за проблемы с ячейками поставщика. Производство Megapack 3 и Megablock на Megafactory Texas остаётся обещанным на 2026 год.
Капзатраты и заимствования на $30 млрд
CapEx подскочил до $5,79 млрд в Q2 с $2,49 млрд в Q1, из-за чего свободный денежный поток ушёл в минус $1,09 млрд. За первое полугодие вложения составили $8,28 млрд — более чем вдвое выше $3,89 млрд годом ранее. Деньги идут на вычислительные мощности для обучения ИИ (кластер Cortex 2 в Техасе), заводы батарей и лития, фабрику полупроводников в Остине.
29 сентября компания подписала необеспеченные банковские линии на $30 млрд: трёхлетний срочный кредит с отложенной выборкой на $20 млрд, пятилетнюю револьверную линию на $8 млрд и 364-дневную на $2 млрд. На конец июня на балансе оставалось $43,5 млрд денежных средств и инвестиций. Заимствования при такой подушке означают, что расходы ещё долго будут опережать операционный поток.
Пакет SpaceX и тема слияния
В Q1 2026 Tesla купила акции SpaceX на $2,0 млрд и отразила по ним нереализованную прибыль $1,0 млрд в Q2 после выхода SpaceX на биржу. Electrek со ссылкой на форму S-1 оценивает пакет в 18 990 195 акций. SpaceX закрылась 30 июня на $170,86, а 30 сентября — на $150,86, снизившись на 11,7%, поэтому отчётность по GAAP, вероятно, покажет неденежный убыток в несколько сотен миллионов долларов.
На отчётном звонке SpaceX 20 октября Илон Маск (Elon Musk) сообщил, что советы директоров обеих компаний сформировали специальные комитеты независимых директоров для изучения объединения; об этом писали CNBC и Axios, а Reuters назвало заявление первым официальным подтверждением формальных переговоров. Условия не согласованы, Маск назвал себя «конфликтной стороной». Годовое собрание акционеров Tesla — 3 декабря.
Автономность и новые продукты
Обновление за Q2 зафиксировало ориентиры: роботакси работает в семи крупных агломерациях — поездки без надзора в Остине, Далласе, Хьюстоне, Майами, Орландо и Тампе, с водителем-испытателем в районе залива Сан-Франциско; Финикс и Лас-Вегас значились как «идёт подготовка». Производство Cybercab стартовало на Gigafactory Texas, поездки сотрудников по территории завода идут с июля.
Первые линии Optimus монтировались во Фримонте на месте выведенных из эксплуатации линий Model S и X в ожидании производства в 2026 году, Tesla Semi шла по графику к началу выпуска в Неваде. Активных подписок на FSD — 1,48 млн, на 56% больше год к году, более 55% новых поставок в Северной Америке включали FSD. При мультипликаторе около 192 прогнозных прибылей по данным stockanalysis.com сроки важнее центов EPS.
Пять строк, задающих реакцию
Расчёт стрэддла Saxo по котировкам от 15 октября закладывал движение примерно на 7,5% к экспирации 23 октября при медианной реакции около 4,5% на последние восемь отчётов. Решать будут: автомобильная маржа без кредитов, объём регуляторных кредитов, маржа энергетики, прогноз по CapEx и свободному потоку, а также сроки роботакси и Cybercab.
По оценке аналитика Руслана Аверина, набор сценариев асимметричен: сильная маржа вместе с твёрдыми сроками автономности способна подтянуть котировки к верхней границе опционного диапазона около $390, тогда как промах по марже смягчит интерес к теме слияния. Опасна именно комбинация слабой маржи и расплывчатого ответа по капзатратам — она уже дала падение на 14,5% в июле.