Що ринок уже оцінив у ціні
Опціонний ринок закладає рух близько 7,5% до експірації 23 жовтня — такий результат дає розрахунок стредла Saxo за котируваннями від 15 жовтня. Для порівняння, медіанна реакція на останні вісім звітів становила приблизно 4,5%. Торгівці готуються до амплітуди, помітно більшої за звичну, і причини цього лежать не в заголовному прибутку.
Коли і де шукати цифри
Результати за третій квартал 2026 року Tesla оприлюднює після закриття ринку США в середу, 21 жовтня. Форма 8-K від 2 жовтня підтвердила: звіт з'явиться на сайті компанії для інвесторів, а вебкаст із живими запитаннями й відповідями розпочнеться о 5:30 вечора за східним часом. Усі наведені нижче показники — попередні оцінки, а не звітні дані.
Стартова позиція акцій
У вівторок, 20 жовтня, папір закрився на $373,71, додавши 1,5% за сесію. Від закриття 31 грудня 2025 року ($449,72) це мінус 16,9%, а від рекордного закриття $489,88 від 16 грудня 2025 року — мінус 23,7%. Найнижче закриття 2026 року зафіксоване 29 липня на $298,32, через тиждень після звіту за Q2; від того дна відновлення склало 25,3%.
Операційна частина вже відома
Реліз від 2 жовтня зняв інтригу з обсягів. Поставки — 486 532 автомобілі, з яких 478 237 припало на Model 3/Y. Це на 1,3% більше за 480 126 у Q2, але на 2,1% менше за 497 099 у Q3 2025, коли попит підігрівали покупці, що поспішали встигнути до скасування федерального податкового кредиту США.
Виробництво склало 464 391 машину — на 3,8% більше за 447 450 роком раніше. Tesla відвантажила приблизно на 22 100 автомобілів більше, ніж випустила, тобто частину кварталу закрили складськими запасами. Встановлені накопичувачі енергії — 13,7 ГВт·год проти 13,5 ГВт·год у Q2 і 12,5 ГВт·год роком раніше, але нижче за рекорд Q4 2025 у 14,2 ГВт·год.
Консенсус: дві бази обліку, дві різні картини
| Показник | Q3 2026 (консенсус) | Q3 2025 (факт) |
|---|---|---|
| Скоригований EPS | 45 центів (MarketBeat) | 50 центів |
| EPS за GAAP | 22 центи (Zacks) / 26 центів (Hudson Labs) | 39 центів |
| Виручка | $27,57 млрд (Hudson Labs) | $28,10 млрд |
| Валова маржа | 17,7% (Hudson Labs) | 18,0% |
Діапазон оцінок GAAP у таблиці Nasdaq надзвичайно широкий — від 9 до 52 центів за десятьма прогнозами. Розрив між скоригованим показником і GAAP формують дві статті: компенсація на основі акцій, яка в Q2 сягнула $1,15 млрд, і переоцінка частки в SpaceX. Нагадування про ризик дала липнева публікація: скоригований EPS 33 центи при очікуваних 50, виручка $28,24 млрд проти прогнозу $26,42 млрд, і падіння акцій наступного дня на 14,5% — з $374,01 до $319,69.
Маржа без кредитів як головний тест
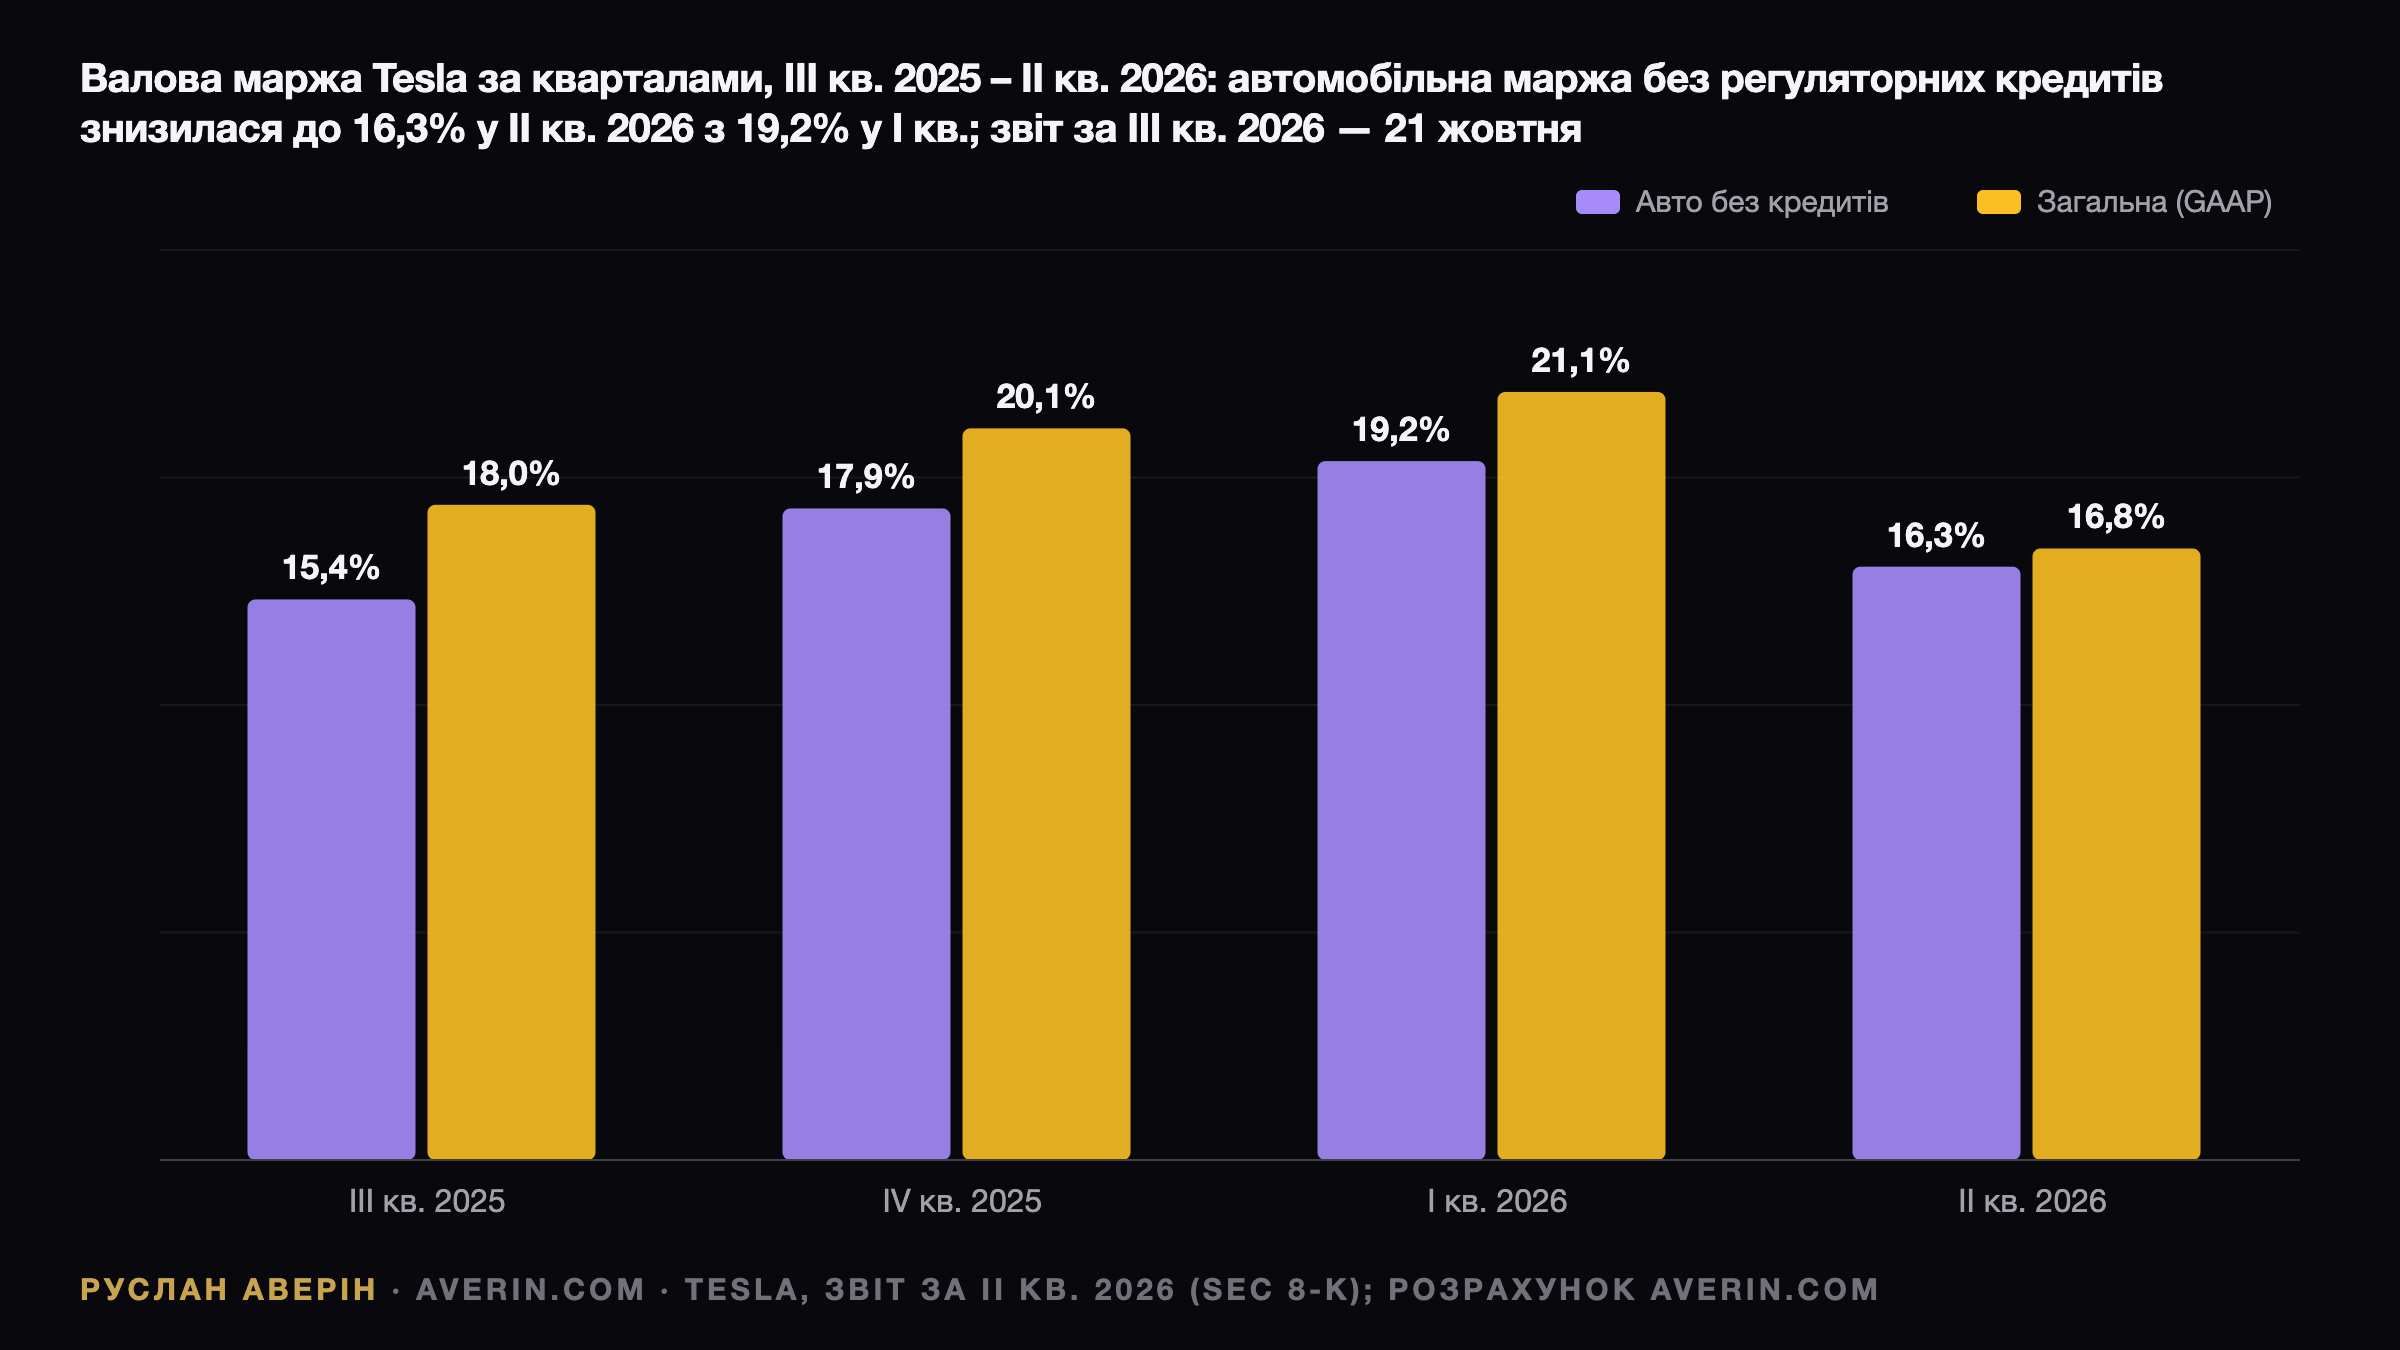
Регуляторні кредити надходять майже як чистий прибуток, тож для оцінки автомобільного бізнесу їх виключають. За звітами про прибутки та збитки в оновленні за Q2 2026 динаміка виглядала так: 15,4% у Q3 2025, 17,9% у Q4 2025, 19,2% у Q1 2026 і 16,3% у Q2 2026.
Падіння між першим і другим кварталами — майже три процентні пункти, і це при зростанні поставок на 34%. Сама компанія пояснила це нижчою середньою ціною продажу та структурою збуту, частково компенсованими зниженням ввізних мит. Результат від 17% і вище означатиме, що дно пройдено, а близько 15% — що обсяги тримаються на ціновій поступці.
Кредити скорочуються, енергетика загоює шрам
Виручка від регуляторних кредитів у Q2 2026 склала $146 млн — проти $439 млн роком раніше та $417 млн у Q3 2025. Повторення рівня близько $150 млн закріпить сприйняття цього джерела як структурно меншого, а не тимчасово просілого.
Сегмент генерації та зберігання енергії приніс $3,14 млрд у Q2, на 13% більше за рік. Проте валова маржа сегмента, розрахована за тими самими звітами, впала до 20,4% з 39,5% у Q1 і 31,4% у Q3 2025 через гарантійні витрати, пов'язані з проблемою елементів постачальника. Виробництво Megapack 3 і Megablock на Megafactory Texas досі заявлене на 2026 рік.
Витрати випереджають грошовий потік
Капітальні витрати підскочили до $5,79 млрд у Q2 з $2,49 млрд у Q1, через що вільний грошовий потік пішов у мінус $1,09 млрд. За перше півріччя CapEx сягнув $8,28 млрд проти $3,89 млрд роком раніше. Гроші йдуть на обчислювальний кластер Cortex 2 у Техасі, батарейні й літієві потужності та фабрику напівпровідників в Остіні.
29 вересня компанія підписала незабезпечені банківські лінії на $30 млрд: трирічний строковий кредит з відкладеною вибіркою на $20 млрд, п'ятирічну відновлювальну лінію на $8 млрд і 364-денну на $2 млрд. На кінець червня на балансі залишалося $43,5 млрд грошових коштів та інвестицій, тож позики за такої подушки сигналізують про тривалий період випереджальних витрат.
Фактор SpaceX
У Q1 2026 Tesla придбала акції SpaceX на $2,0 млрд, а в Q2 після виходу SpaceX на біржу відобразила нереалізований прибуток $1,0 млрд. Electrek із посиланням на форму S-1 оцінює пакет у 18 990 195 акцій. SpaceX закрилася 30 червня на $170,86, а 30 вересня — на $150,86, тобто на 11,7% нижче, тож GAAP-звіт за Q3 найімовірніше покаже негрошовий збиток у кілька сотень мільйонів доларів.
На звітному дзвінку SpaceX 20 жовтня Ілон Маск (Elon Musk) повідомив, що ради директорів обох компаній створили спеціальні комітети з незалежних директорів для вивчення об'єднання — про це написали CNBC і Axios, а Reuters назвало заяву першим офіційним підтвердженням формальних переговорів. Умови не узгоджені, а сам Маск назвав себе «конфліктною стороною». Річні збори акціонерів Tesla призначено на 3 грудня.
Автономність як виправдання мультиплікатора
За даними stockanalysis.com, акції торгуються приблизно в 192 рази дорожче за прогнозний прибуток. Оновлення за Q2 фіксувало роботаксі в семи великих агломераціях: поїздки без нагляду в Остіні, Далласі, Х'юстоні, Маямі, Орландо й Тампі, з водієм