Три сюжети в одному звіті
Квартальний звіт Johnson & Johnson за третій квартал 2026 року, який вийде у вівторок, 13 жовтня, до відкриття американського ринку, складається щонайменше з трьох окремих історій. Перша — бухгалтерська й разова. Друга — юридична, з конкретним графіком виплат. Третя — структурна, про вихід із ортопедії. Жодна з них не зводиться до заголовного рядка прибутку на акцію.
Дата має значення й сама собою: того ж ранку звітують UnitedHealth Group та JPMorgan разом з іншими великими банками, згідно з календарем Zacks на Nasdaq. Для сектору охорони здоров'я цифри J&J стануть першим великим орієнтиром щодо фармацевтики та медичних виробів у новому сезоні звітності.
Тальк: ризик перетворився на розклад платежів
Найсуттєвіша зміна з часу попереднього звіту сталася не в продажах. 27 липня J&J запропонувала врегулювати решту позовів щодо тальку, пов'язаних із раком яєчників, — близько 76 000 позовів — із зобов'язанням на 5,5 млрд доларів, яке виплачується за кожним позовом окремо. Умова — участь щонайменше 95% решти заявників.
Графік виплат пом'якшує навантаження: перший платіж обмежено 3 млрд доларів у 2027 році, і до 2028 року більше нічого сплачувати не потрібно. Пропозиція з'явилася після постанови федерального суду в Нью-Джерсі від 22 липня, яка зобов'язала позивачів пояснити, чому їхні позови не слід відхилити через відсутність доказів конкретного причинно-наслідкового зв'язку.
Наприкінці другого кварталу, ще до угоди, резерв щодо тальку мав приведену вартість близько 3,7 млрд доларів. Його поповнення до рівня врегулювання відобразиться за GAAP, а не в скоригованій EPS. Інвесторам у вівторок варто шукати дві речі: наскільки компанія наблизилася до порогу 95% і на скільки збільшено резерв.
Ортопедія, Apollo і тиск мит
У жовтні 2025 року J&J оголосила про виділення ортопедичного бізнесу DePuy Synthes. У формі 10-Q досі зазначено мету завершити процес протягом 18–24 місяців після оголошення, причому як один із «кількох шляхів». 11 вересня Bloomberg повідомив, що Apollo веде переговори про купівлю підрозділу майже за 20 млрд доларів, за даними TIKR; станом на 9 жовтня угоди не оголошено.
Продажі напряму ортопедія у другому кварталі становили 2,42 млрд доларів із зростанням на 4,9%. Вибір між прямим продажем і спін-офом визначить, як ринок оцінюватиме решту MedTech, де основна вага припадає на серцево-судинний напрям і хірургію. Окремо 10-Q називає мита чинником тиску на витрати в MedTech, що частково нівелює інші покращення валової маржі.
Чому заголовна EPS буде оманливою
Консенсус виглядає слабким через одну статтю. За даними Zacks на Nasdaq, п'ятеро аналітиків очікують скориговану EPS у 2,53 долара в діапазоні від 2,42 до 2,62 проти 2,80 роком раніше, причому двоє з п'яти знизили оцінки за останні чотири тижні. Формально це падіння на 10% у рік зростання продажів.
Причина — Firefly Bio. Угоду на 1 млрд доларів готівкою закрито 29 липня, і компанія попередила про списання на незавершені НДДКР приблизно на 1 млрд доларів у третьому кварталі. J&J не виключає такі списання зі скоригованого прибутку. За приблизно 2,44 млрд розводнених акцій — цифра випливає зі скоригованого чистого прибутку другого кварталу в 7,08 млрд доларів і 2,90 долара на акцію — це близько 0,41 долара на акцію. Базовий показник тоді становить приблизно 2,94 долара, тобто на 5% вище за торішній.
Прогноз, який змінювали двічі за два тижні
15 липня компанія підвищила прогноз скоригованої EPS на 2026 рік до 11,60–11,75 долара, а продажів — до 100,8–101,4 млрд доларів. Уже 29 липня, після закриття угоди щодо Firefly та підписання співпраці з Sail Biomedicines, прогноз прибутку знизили приблизно на 0,64 долара — до 10,96–11,11 долара із серединою 11,04. Прогноз продажів залишився без змін.
На Firefly припадає близько 0,46 долара зниження, на Sail — близько 0,18. Ефект на 2027 рік більший: сукупно приблизно 1,36 долара, з яких 1,28 пов'язані з Sail і залежать від етапів розробки та виконання опціону. Водночас консенсус Zacks на весь рік — 11,18 долара — вищий за верхню межу власного діапазону J&J, тож частина моделей просто не оновлена.
Портфель зростання проти патентної стіни
| Показник (II квартал 2026) | Значення | Зміна |
|---|---|---|
| Innovative Medicine | 16,38 млрд дол. | +7,8% |
| MedTech | 8,93 млрд дол. | +4,5% |
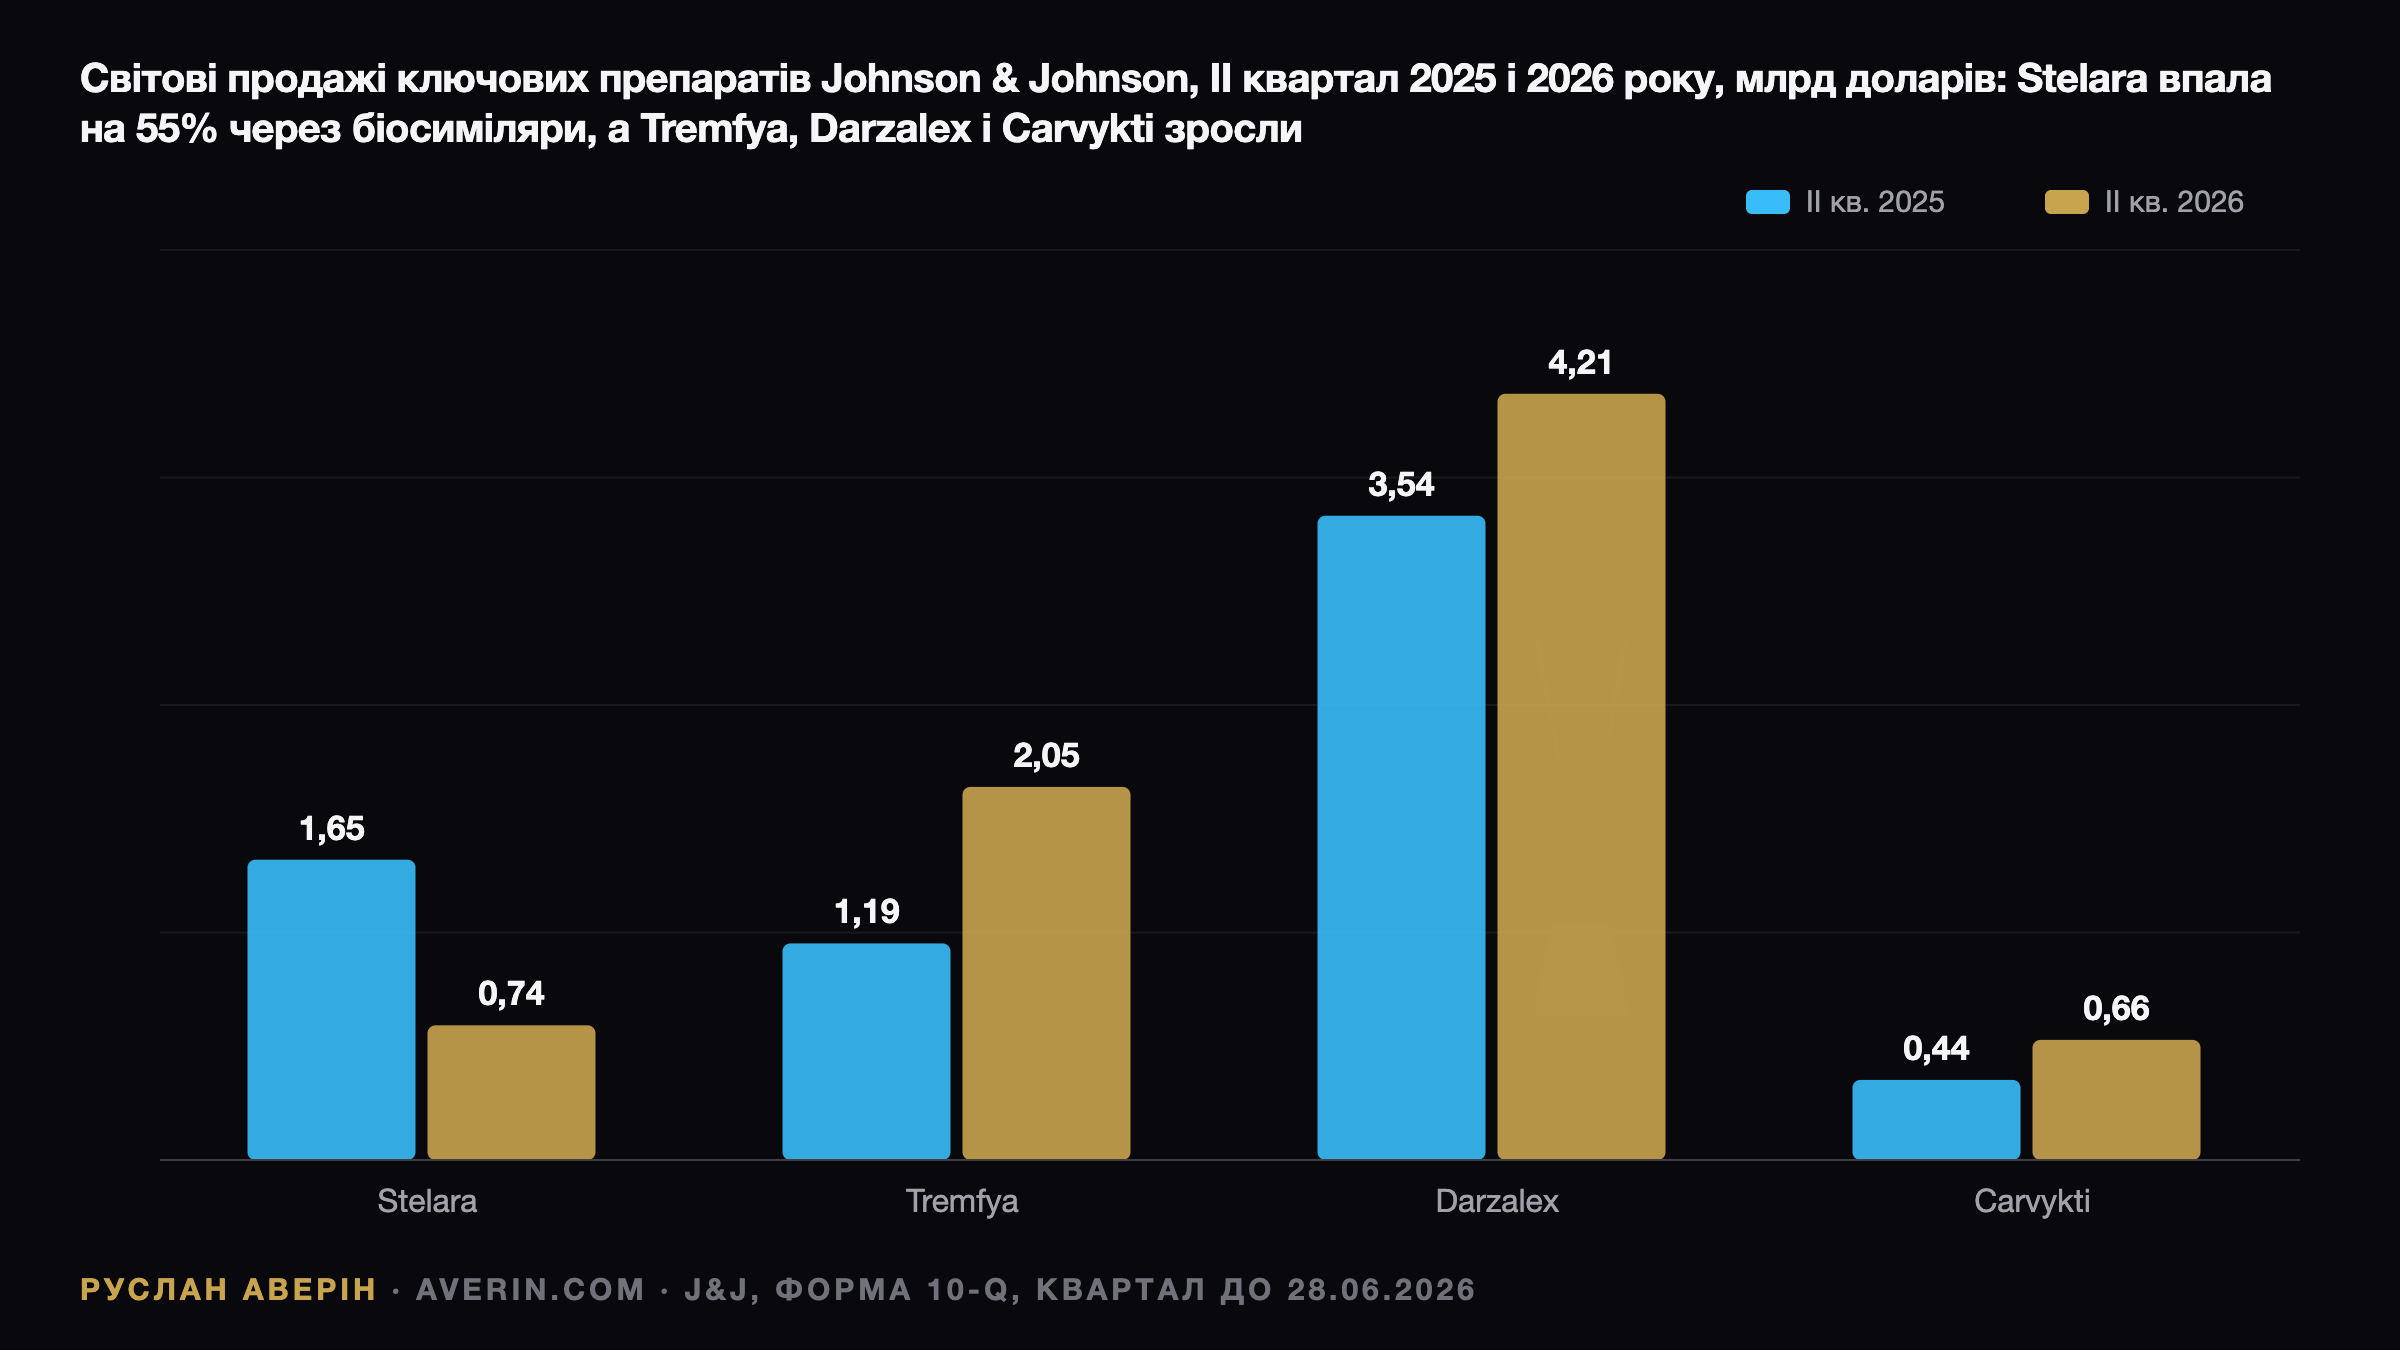
| Stelara | 740 млн дол. | −55,2% |
| Tremfya | 2,05 млрд дол. | +72,5% |
| Darzalex | 4,21 млрд дол. | +18,9% |
| Carvykti | 657 млн дол. | +49,4% |
Падіння Stelara з 1,65 млрд доларів забрало, за оцінкою компанії, близько 7,6 процентних пунктів зростання Innovative Medicine, проте заміна росте швидше. Наступна хвиля вже видима: біосиміляри Simponi вийшли в Європі у другому кварталі, а конкурент у США можливий пізніше у 2026 році.
На конференції Deutsche Bank 17 вересня фінансовий директор Джозеф Волк оцінив втрати продажів через закінчення ексклюзивності у 2027 році в «приблизно від 4 млрд до 4,5 млрд доларів»: близько 2 млрд за Xarelto, близько 1,5 млрд за франшизою препаратів від легеневої гіпертензії та близько 1 млрд за Simponi і Stelara. Він і далі очікує «співставного звітного зростання» у 2027 році.
Виручка і ціна акцій
Оцінка виручки від FMP — 25,4 млрд доларів, приблизно на 5,9% більше за 23,99 млрд третього кварталу 2025 року. За даними TIKR, компанія перевищувала очікування щодо продажів у кожному з останніх п'яти кварталів, тож саме цей рядок дає чистіший сигнал, ніж прибуток.
Акції закрилися в п'ятницю, 9 жовтня, на рівні 261,44 долара: на 26,3% вище за закриття 31 грудня 2025 року на рівні 206,95 і на 6,1% нижче за максимум закриття 2026 року — 278,43 долара 3 вересня. Основна частина відкату вмістилася у п'ять сесій: з 271,95 долара 28 вересня до 252,93 долара 5 жовтня, тобто мінус 7,0% без жодних оголошень компанії. 29 вересня BofA підвищив цільову ціну до 278 доларів, попередивши про можливу слабшу EPS, за даними TIKR.
Три варіанти реакції ринку
Чисте перевищення означає продажі вище 25,4 млрд доларів, збереження темпів Tremfya і Darzalex, прибуток без урахування списання близько 2,95 долара та підтверджений прогноз на 2026 рік — такий набір повернув би котирування до вересневого максимуму. Шум — це заголовна EPS нижче 2,53 долара через строки чи розмір списання щодо Firefly за нормальних продажів.
Справжній промах виглядав би інакше: продажі нижче консенсусу, прискорене падіння Stelara або слабкий MedTech у поєднанні з обережнішими формулюваннями щодо 2027 року. За оцінкою аналітика Руслана Аверіна, корисні сигнали цього разу дадуть рядок виручки, динаміка Tremfya і Darzalex, частка участі у врегулюванні щодо тальку та будь-яка ясність щодо DePuy Synthes, тоді як деталі щодо 2027 року компанія цілком може приберегти до дня інвестора 8 грудня.