Резерви оплачують стабільність курсу
Головна цифра жовтня — не котирування табло, а обсяг валюти, яку Національний банк витрачає щотижня, щоб це табло виглядало спокійним. За тиждень 5–9 жовтня регулятор продав на міжбанку $1 248,8 млн і купив символічні $0,07 млн. Це на $63,9 млн, або на 4,9%, менше за попередній тиждень, але все одно тринадцятий поспіль тиждень із продажами понад $1 млрд.
Серія стартувала 13 липня. Сукупно ці тринадцять тижнів коштували близько $15,3 млрд. З 5 січня чисті продажі НБУ сягнули $40,02 млрд — більше, ніж за весь 2025 рік, коли показник становив $36,06 млрд. До кінця року залишається майже три місяці, а 2026-й уже став роком найбільших інтервенцій від початку повномасштабного вторгнення.
Рахунок видно в резервах. На 1 жовтня міжнародні резерви становили $47,1 млрд після скорочення на 3,2% за вересень, коли НБУ продав $5,45 млрд. Партнери спрямували на урядові рахунки $890,4 млн через Світовий банк, а окремі $3,81 млрд від ЄС у межах Ukraine Support Loan пішли на оборону й у резервах не враховуються. За оцінкою регулятора, наявна сума покриває чотири місяці майбутнього імпорту та є достатньою для підтримання стабільності валютного ринку.
Офіційний курс: рекорд, відкат і повернення
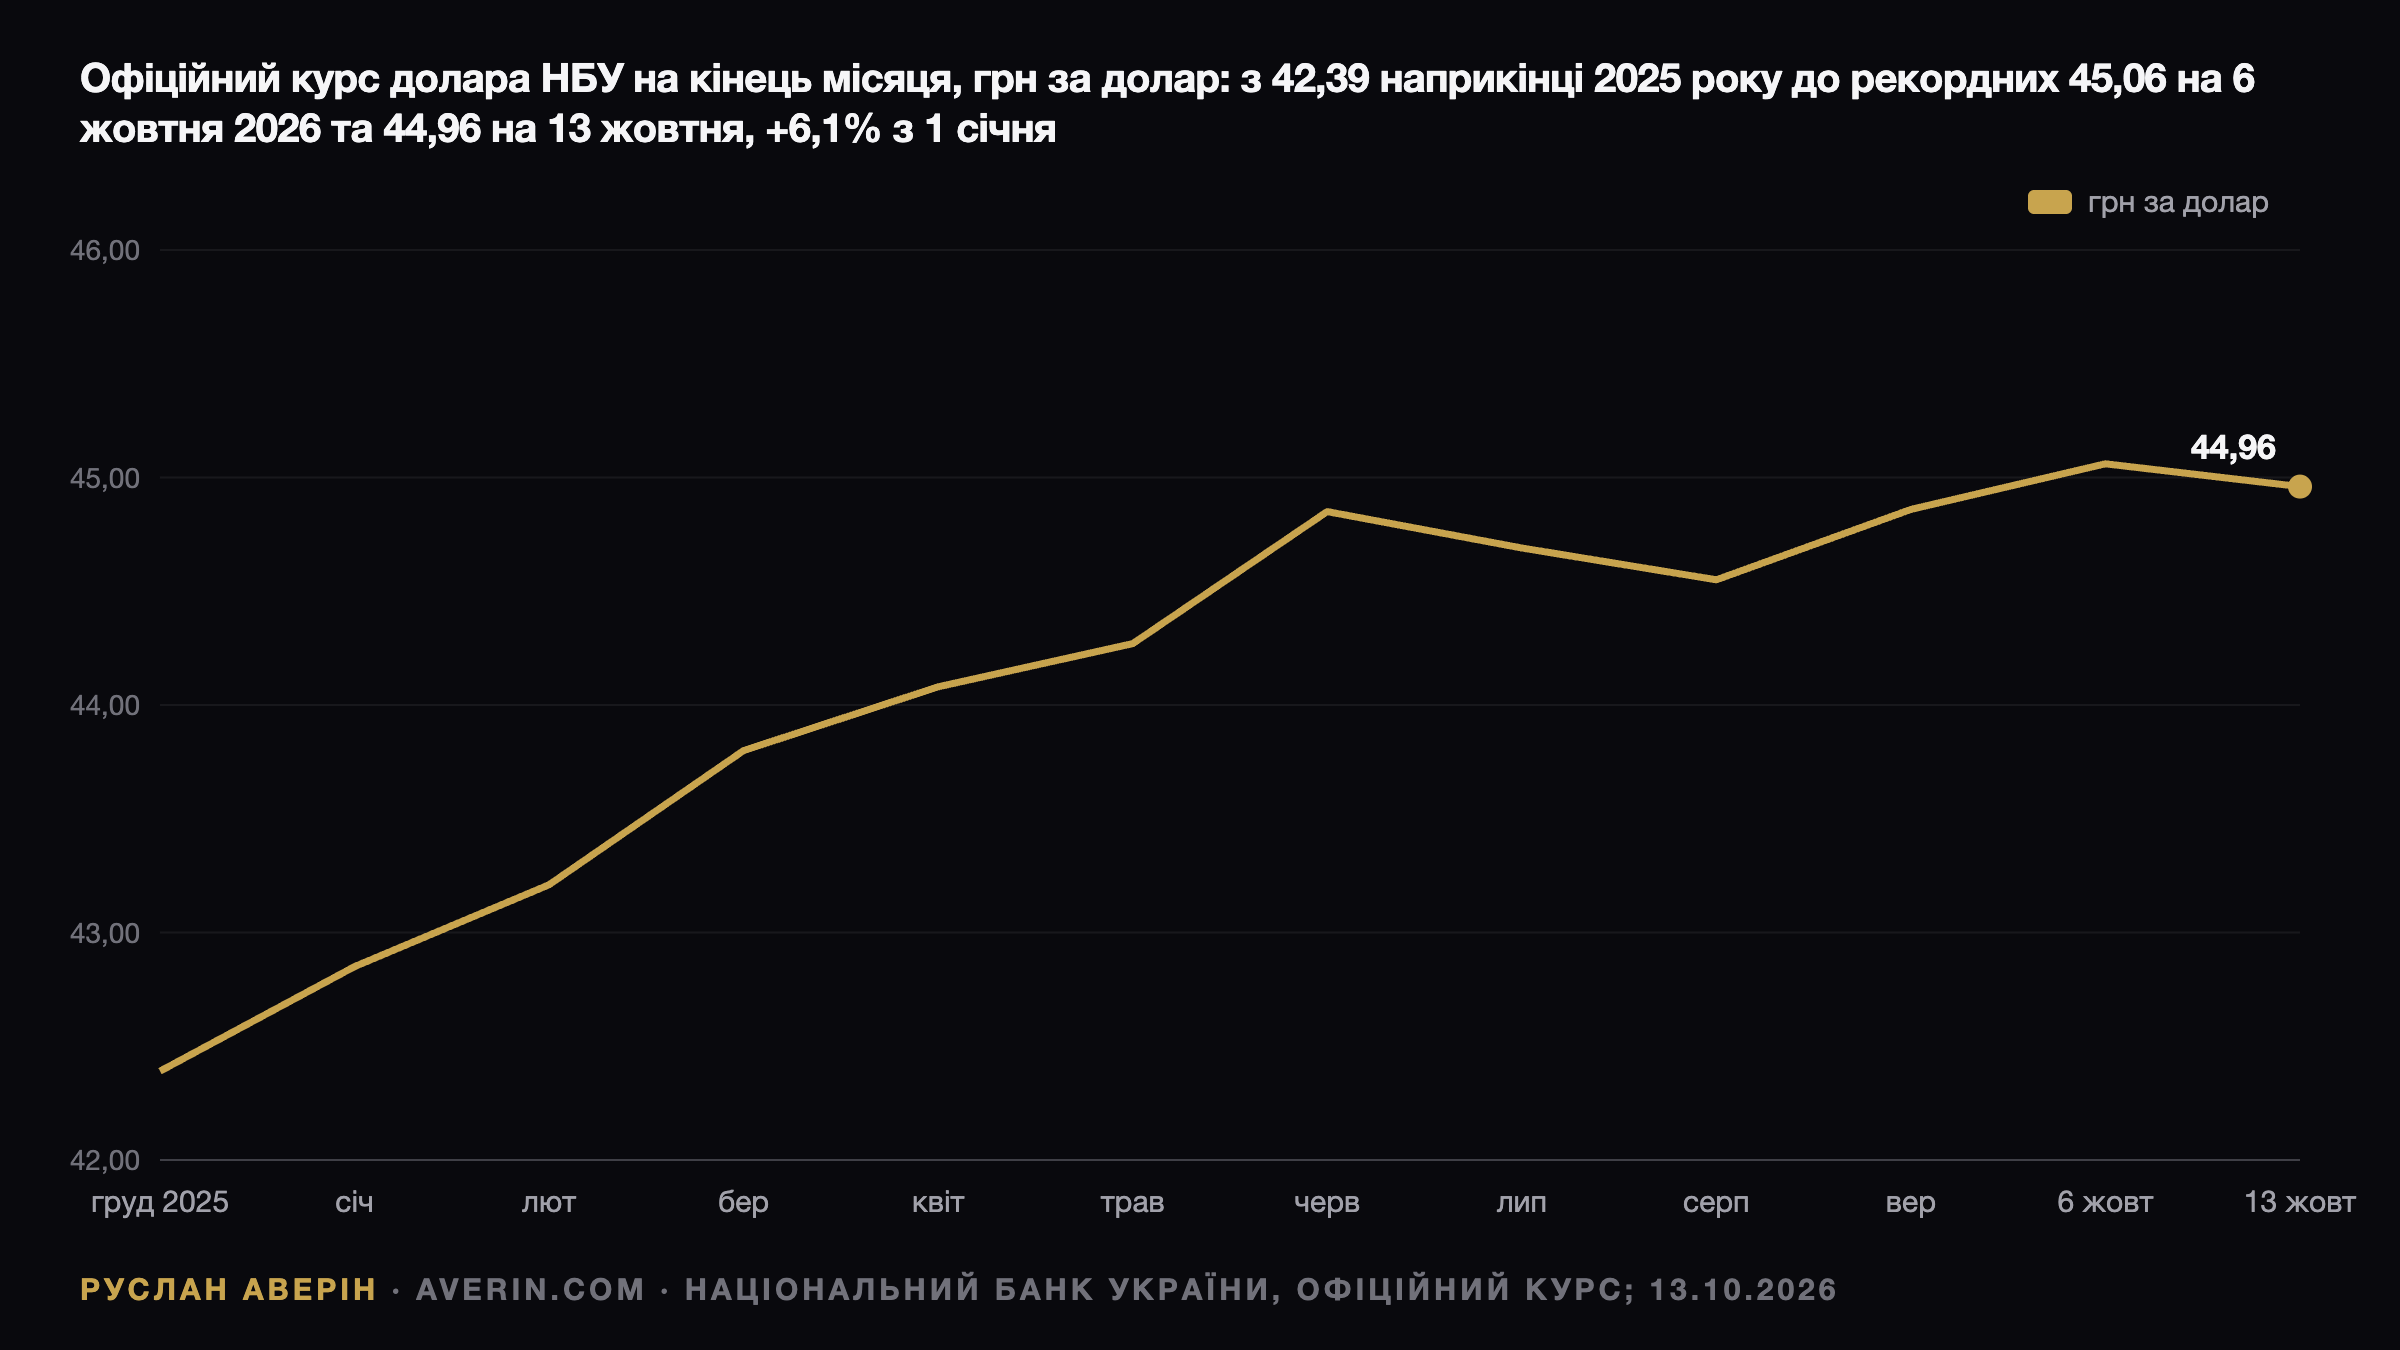
На вівторок, 13 жовтня, офіційний курс встановлено на рівні 44,9567 грн за долар — на 7 копійок вище попереднього дня. Тижнем раніше, 6 жовтня, котирування сягнуло 45,0564 грн: це найслабший рівень гривні за всю її історію. До п'ятниці курс відкотився до 44,85, після чого гривня знову почала здавати позиції.
Динаміка року виглядає помірною. З 1 січня офіційний курс зріс на 6,1% — з 42,35 грн. За дванадцять місяців приріст становить 8,1%, бо 13 жовтня 2025 року долар коштував 41,60 грн. Наприкінці червня курс перевищив 44,8, до кінця серпня опустився до 44,55, а у вересні піднявся до 44,86.
Готівковий сегмент традиційно ширший. За тиждень до 9 жовтня середній курс готівкового ринку становив 44,66 грн на купівлю і 45,09 грн на продаж за даними Інтерфакс-Україна. Купівля $1 000 готівкою обходиться приблизно в 45 090 грн. Євро, навпаки, подешевшало: 50,24 грн проти рекордних 52,25 грн 24 серпня — долар зміцнився на зовнішніх ринках.
Три джерела корпоративного попиту
Основний покупець валюти — бізнес, а не населення. З понеділка по четвер минулого тижня юридичні особи купували чистими в середньому $156,6 млн на день проти $217,2 млн у ті самі дні попереднього тижня. Громадяни купували $46,9 млн на день проти $50,5 млн.
Перший чинник — енергетичний імпорт. У вересні пальне було на 46,2% дорожчим, ніж рік тому, за даними інфляційного коментаря НБУ, а більшість пального, частина газу й електроенергії на зиму оплачуються валютою. Тарас Лесовий із Globus Bank називає ключовим тиском жовтня саме енергетичні ризики та поступове зростання імпортного попиту.
Другий — зовнішній баланс. Дефіцит платіжного балансу за січень–серпень досяг $9,66 млрд, із них $3,1 млрд лише в серпні за даними Minfin.com.ua. Це найгірший результат за цей період щонайменше з 2010 року.
Третій — бюджет. Міністр фінансів Сергій Марченко 12 жовтня повідомив у Верховній Раді, що до кінця року Україні потрібно майже $27 млрд від партнерів, і частина цих коштів залежить від ще не ухвалених законів. Щоб зберегти ресурс на оборону, пенсії та соціальні виплати, уряд призупинив відшкодування ПДВ на 18 млрд грн, переніс на кінець року видатки приблизно на 39 млрд грн і залишив необробленими платежі на 46 млрд грн на казначейському рахунку.
Заморожування ПДВ працює у два боки. Експортерам бракує гривні, тож вони продають більше валютної виручки, і це тимчасово підтримує курс. Глибший сигнал негативний: доки зовнішнє фінансування не надійде, щотижневі продажі на $1,2 млрд фінансуються з резервів.
Орієнтири на грудень
НБУ прогнозу курсу не публікує й діє в режимі керованої гнучкості, згладжуючи коливання в обидва боки. Облікова ставка — 16% після підвищення 17 вересня. Наступне рішення та оновлений макропрогноз заплановані на 29 жовтня, повний Інфляційний звіт — на 5 листопада. Вересневі 10,0% інфляції суттєво перевищують липневу траєкторію регулятора, тож ще одне підвищення залишається реальним сценарієм.
Globus Bank очікує міжбанк у межах 44,7–45,3 грн, готівку 44,8–45,4 грн до 18 жовтня та євро на міжбанку 50–51,5 грн. Держбюджет-2026 закладав середній курс 45,7 грн, тоді як фактичний середній офіційний курс з 1 січня по 13 жовтня становить близько 44,10 грн. Проєкт бюджету-2027 передбачає середні 47,1 грн і 48,3 грн на кінець 2027 року.
На думку аналітика Руслана Аверіна, базовий сценарій грудня — діапазон 45–46 грн без стрибків: резерви дозволяють утримувати нинішній темп продажів і в новому році. Ризик — зсув $27 млрд на 2027 рік одночасно з піком зимового енергоімпорту.
Беззбитковість: де гривня перестає вигравати
Ставки, доступні 12–13 жовтня, дають просту арифметику. Індекс UIRD для річних гривневих депозитів — 14,03%, після податку 23% (18% ПДФО плюс 5% військового збору) залишається близько 10,80%. На аукціоні 6 жовтня Мінфін продав ОВДП з погашенням у вересні 2027 року під середньозважені 15,14%, а з погашенням у березні 2029 року — під 16,49%; відсотки за ОВДП не оподатковуються. На 1 жовтня населення тримало в таких паперах рекордні 167,5 млрд грн. Річні доларові депозити за UIRD дають 1,13%, або близько 0,87% після податків. У вересні та жовтні Мінфін розміщував лише гривневі папери; на аукціонах 30 червня та 7 липня євровий борг продавали під 3,18% і 3,08%.
| Інструмент | Ставка | Після податків | Курс беззбитковості |
|---|---|---|---|
| Гривневий депозит, 12 міс. | 14,03% | 10,80% | ≈ 49,4 грн |
| ОВДП до вересня 2027 | 15,14% | 15,14% | ≈ 51,3 грн |
| Доларовий депозит, 12 міс. | 1,13% | 0,87% | — |
Обидві точки беззбитковості вищі за будь-який наведений прогноз, включно з 48,3 грн на кінець 2027 року з бюджетного проєкту, до якого ще чотирнадцять місяців. Тест інфляцією дає схожу картину: за зростання цін на 10,0% депозит із чистими 10,80% приносить реальний приріст менше 1%, тоді як ОВДП під 15,14% — близько 4,7%. Долар за дванадцять місяців додав 8,1% і понад це не заробив майже нічого.
Висновок зводиться до горизонту витрат. Для грошей, які будуть витрачені в гривні протягом року, цифри на боці гривневих інструментів; долар лишається страховкою від різкої девальвації та інструментом для валютних витрат — подорожей чи навчання за кордоном. «Арифметика беззбитковості — за розподіл заощаджень, а не за ставку на один курс», — зазначає аналітик Аверін Руслан. Змінити розрахунок здатні два фактори: рішення 29 жовтня, яке відстане від інфляції, або нова затримка зовнішнього фінансування.