Ринок облігацій виставив рахунок першим
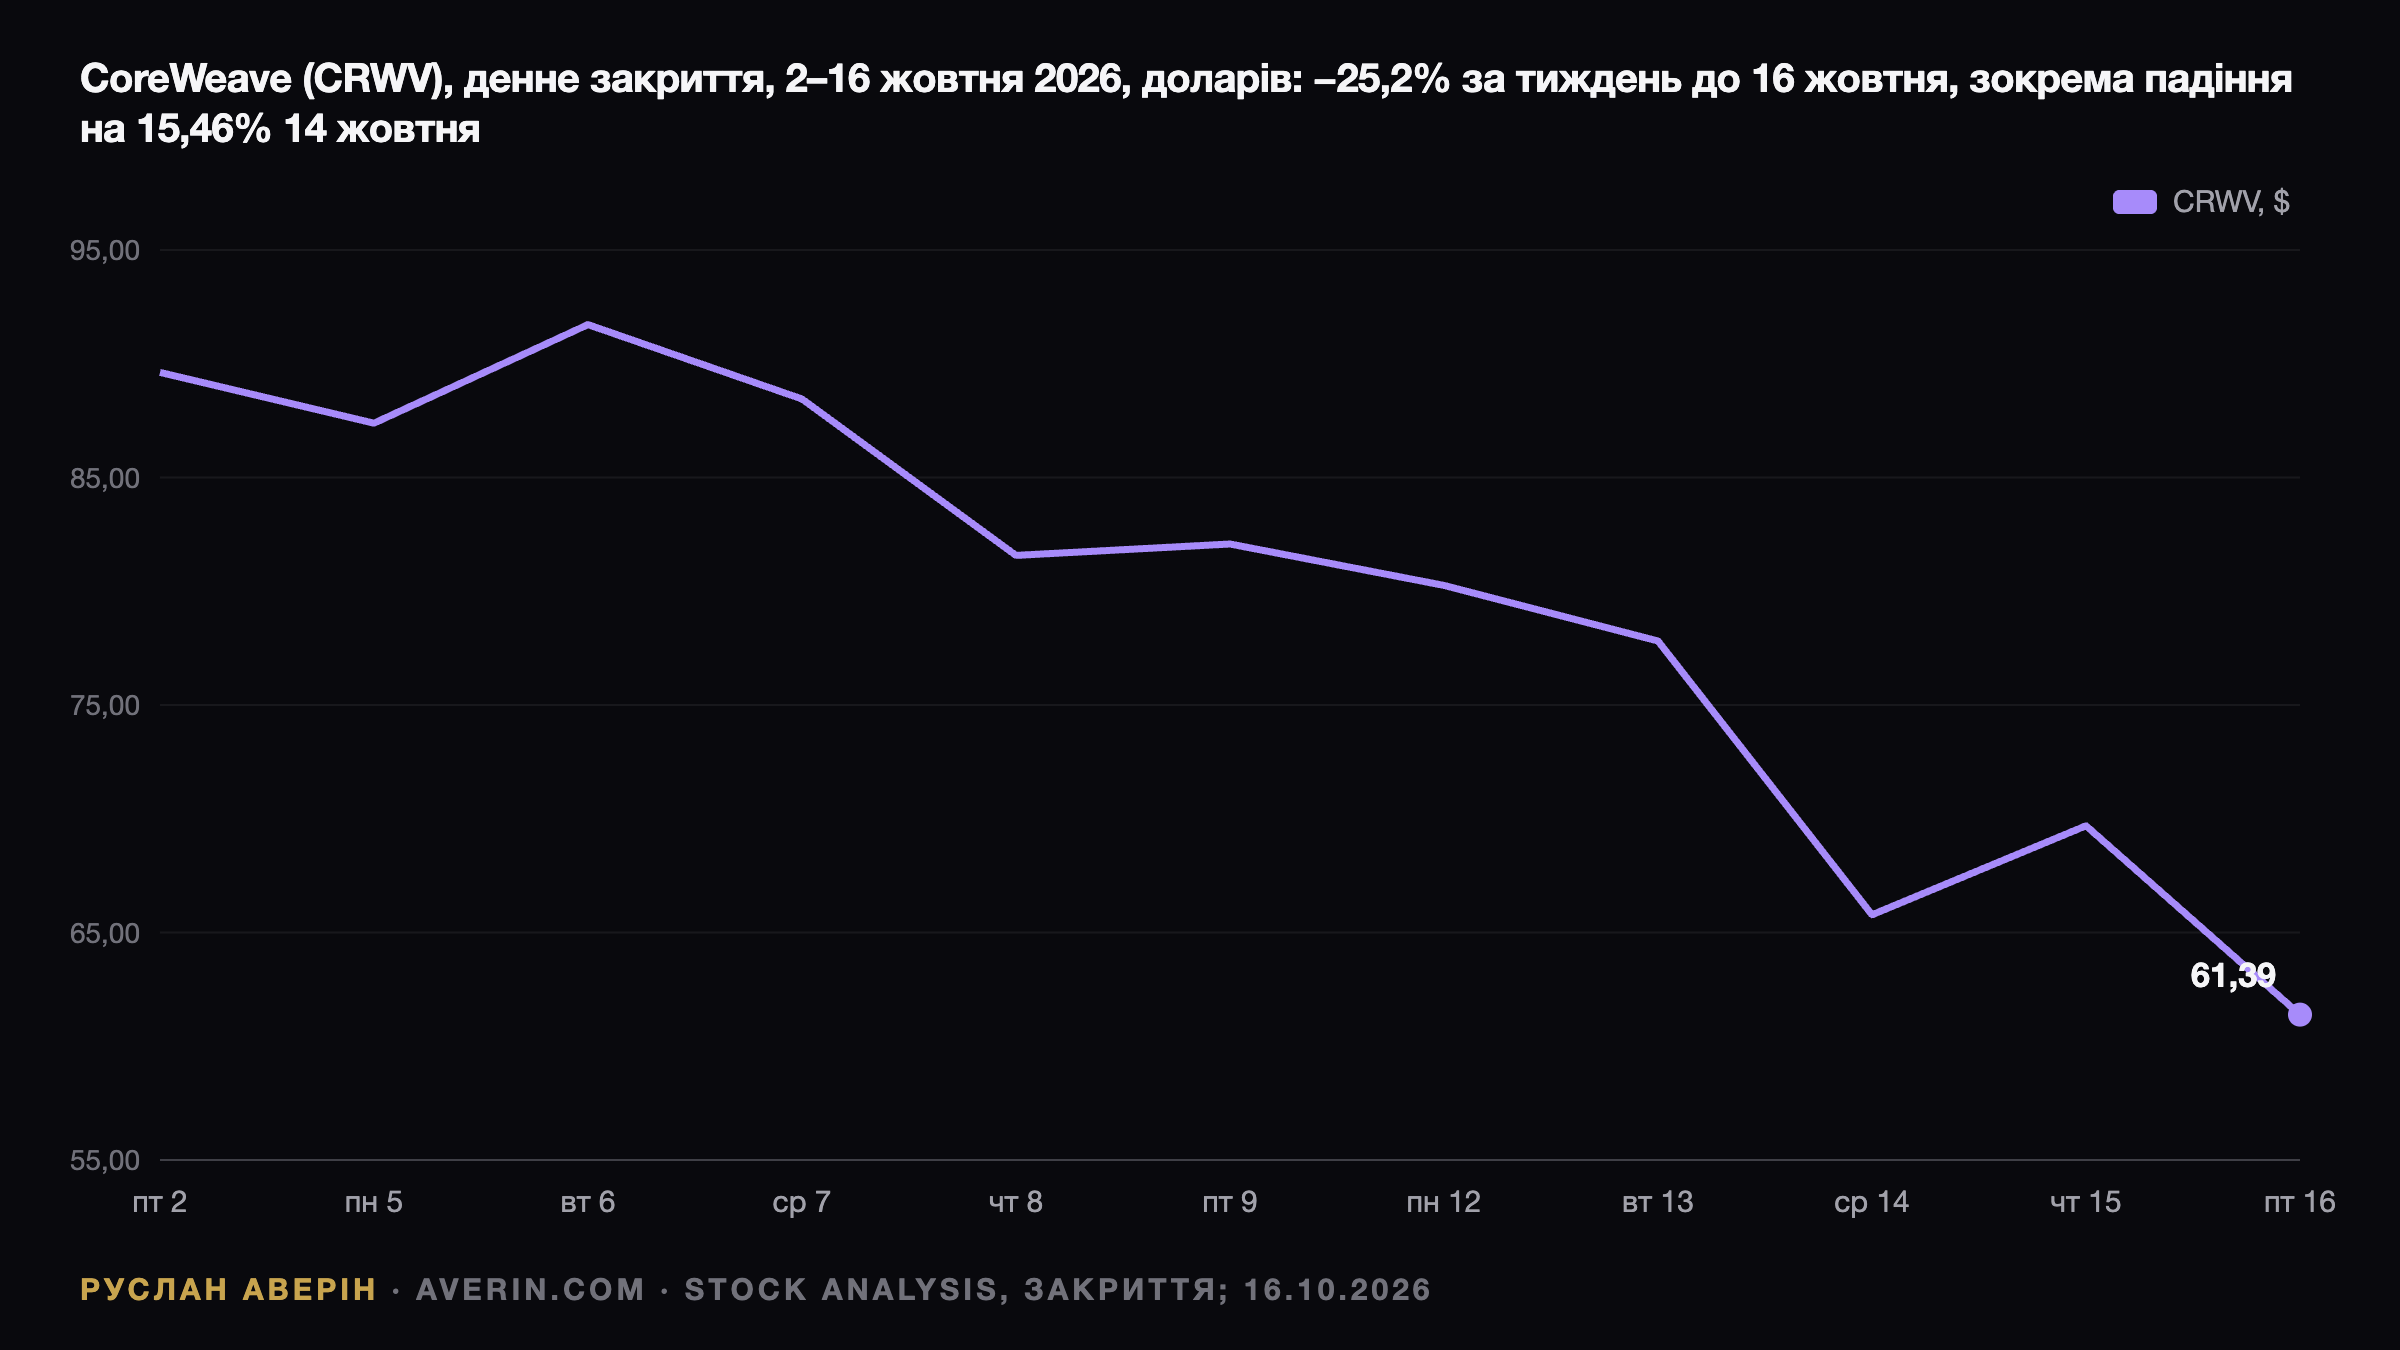
Розпродаж у паперах CoreWeave почався не з прогнозу прибутку й не з новини про клієнта. Його запустив борговий ринок: дохідність незабезпечених облігацій компанії піднялася майже до 15% — рівня, що традиційно маркує проблемний борг, — а вартість страхування цього боргу від дефолту перевищила 1 000 базисних пунктів. Акція закрилася в п'ятницю 16 жовтня 2026 року на $61,39, втративши 11,91% за день і 25,2% за тиждень.
Тижнем раніше, у п'ятницю 9 жовтня, папір коштував $82,08. За п'ятничною ціною капіталізація становить близько $33,9 млрд, за даними stockanalysis.com, — приблизно на $11,4 млрд менше, ніж сім днів тому. Заголовки звели всю історію до однієї цифри: «понад $51 млрд боргу та зобов'язань». Саме її варто розкласти на частини.
Хроніка п'яти сесій
| Дата | Закриття | Зміна за день | Контекст |
|---|---|---|---|
| Пн, 12 жовтня | $80,26 | −2,22% | Спокійний старт тижня |
| Вт, 13 жовтня | $77,81 | −3,05% | Чамат Паліхапітія опублікував графік дохідності облігацій 2032 року, що «торкнулася 15%»; Ілон Маск відповів «yikes» (CNBC) |
| Ср, 14 жовтня | $65,78 | −15,46% | Індекс споживчих цін США за вересень — 3,7% |
| Чт, 15 жовтня | $69,69 | +5,94% | Відскок після просідання зранку |
| Пт, 16 жовтня | $61,39 | −11,91% | Широкий ризик-офф на ринку |
П'ятничний обвал був не ідіосинкратичним. Nasdaq Composite втратив 2,1%, до 26 140,03, і 4,5% за тиждень за закриттями Yahoo Finance, а конкурент Nebius упав на 12,2% за день і на 25,2% за тиждень — практично синхронно з CoreWeave.
На довшому горизонті картина жорсткіша: закриття $61,39 на 55,5% нижче за максимум 2026 року $137,98 від 6 травня, на 66,6% нижче за рекордні $183,58 від 20 червня 2025 року і на 14,3% нижче за закриття кінця 2025 року $71,61.
Що ховається за цифрою $51,61 млрд
Оцінка stockanalysis.com збігається з балансом у 10-Q за квартал до 30 червня 2026 року — але тільки якщо враховувати оренду. Структура така: запозичення на балансі $35,07 млрд (основний борг $35,55 млрд), з яких $31,41 млрд — борг із правом регресу до самої CoreWeave і $3,66 млрд — борг проєктних дочірніх структур без права регресу. Далі — зобов'язання з операційної оренди $16,32 млрд, переважно довгострокова оренда дата-центрів, і фінансова оренда $0,22 млрд.
Тобто позичених грошей близько $35,6 млрд, а $16,3 млрд — це будівлі. Обидві статті фіксовані, але поведінка різна: орендні договори не рефінансують на ринку облігацій, і дохідність 15% їх безпосередньо не торкається.
Після звітної дати сума зросла. 22 вересня CoreWeave розмістила конвертовані облігації на $4,2 млрд під 2,875% із погашенням у квітні 2033 року; ціна конвертації близько $97,85 — на 59% вище за п'ятничне закриття. У серпні компанія вибрала $1,2 млрд із нового строкового кредиту на $2,6 млрд за ставкою SOFR плюс 5,5% і ще $1,2 млрд за відновлюваною лінією. Разом це щонайменше $6,6 млрд нових запозичень після кварталу, без урахування подальших траншів. У вересні стартувала й програма продажу на ринку до 35 млн нових акцій.
Календар платежів: тиск у 2027-му, а не зараз
На решту 2026 року припадає $4,4 млрд основного боргу — цифра, зіставна з $5,52 млрд грошових коштів на кінець червня. Значна частина цих платежів — амортизація кредитів із відкладеною вибіркою (DDTL), які, згідно зі звітом, забезпечені конкретними клієнтськими контрактами й гасяться «в міру надходження контрактних грошових потоків».
Справжня стіна — 2027 рік із $6,2 млрд. Незабезпечені облігації, що саме й торгуються під 15%, здебільшого погашаються у 2030–2032 роках. Тобто ринок переоцінює не ліквідність найближчих кварталів, а ймовірність того, що модель спрацює на дистанції.
Відсотки проти EBITDA
У другому кварталі виручка зросла більш ніж удвічі, до $2,575 млрд, операційний збиток становив $49 млн. Чисті процентні витрати підскочили до $640 млн проти $267 млн роком раніше, чистий збиток — $626 млн. Лише договірні відсотки дали $592 млн за квартал, або близько 23% виручки.
Скоригована EBITDA $1,51 млрд за маржі 59% покриває чисті процентні витрати приблизно в 2,4 раза. Для компанії в фазі агресивних інвестицій це вузько: у першому півріччі чистий відплив на інвестиційну діяльність становив $14,9 млрд за операційного грошового потоку $3,7 млрд.
Ціна грошей і є суттю конфлікту. Ефективна ставка — близько 10% за старшими облігаціями, 11% за фінансуванням обладнання та 15% за найстарішим DDTL. У середу CNBC фіксував дохідність паперів із купоном 9,625% і погашенням у 2032 році на рівні 14,8%, а облігацій 9,75% із погашенням у 2031 році — близько 14,9%; до четверга другий випуск дав 15,78%. Спред п'ятирічних CDS доходив до 1 140 базисних пунктів, потім стабілізувався біля 1 038, додавши 16% за тиждень. Рейтинг S&P — B+.
Беклог як контраргумент і як ризик
Генеральний директор Майк Інтратор у службовій записці, яку отримав CNBC, заявив: «Ми впевнені в нашому беклозі, який більш ніж покриває всі наші боргові зобов'язання», додавши, що ринок «не розуміє і поводиться ірраціонально».
Портфель контрактів на 30 червня — близько $104 млрд, на початку третього кварталу додалося понад $25 млрд нових зобов'язань клієнтів. Із $103,7 млрд зобов'язань до виконання 41% планується визнати протягом 24 місяців і 39% — у період із 25-го по 48-й місяць. Deutsche Bank зберіг рекомендацію «купувати» й оцінює, що близько двох третин беклогу припадає на контрагентів інвестиційного рівня, серед них Microsoft, Meta, IBM і Caterpillar.
Зворотний бік — концентрація. Три найбільші клієнти дали в другому кварталі 36%, 26% і 10% виручки. Meta в березні 2026 року взяла зобов'язання на суму до $21,0 млрд, Jane Street у квітні — близько $6,0 млрд, замовлення OpenAI від вересня 2025 року оцінюється до $6,5 млрд. Nvidia, чиї чипи формують увесь парк GPU компанії, у січні купила акції на $2,0 млрд по $87,20 — п'ятничне закриття на 29,6% нижче.
Чому це історія про вартість капіталу
Ґевін Нолан із S&P Global Market Intelligence сформулював суть прямо: попит ніхто не ставить під сумнів, питання в тому, «чи надійдуть зрештою грошові потоки». Трейдинг-деск Evercore ISI висловився різкіше: ринок «по суті каже „no mas“ боргу ШІ-компаній без підтримки операційним грошовим потоком».
На думку аналітика Руслана Аверіна, йдеться не про попит, а про арифметику фондування: скоригована операційна маржа 5% проти вартості запозичень близько 10%, а нові незабезпечені гроші коштують 15%. Кожен дата-центр, профінансований за такою ставкою, мусить заробляти більше просто для збереження статус-кво. Гарячий CPI і дохідність десятирічних трежерис понад 5% розширюють розрив, тому той самий тиждень ударив по Oracle, N