Кредитный рынок выставил счёт раньше рынка акций
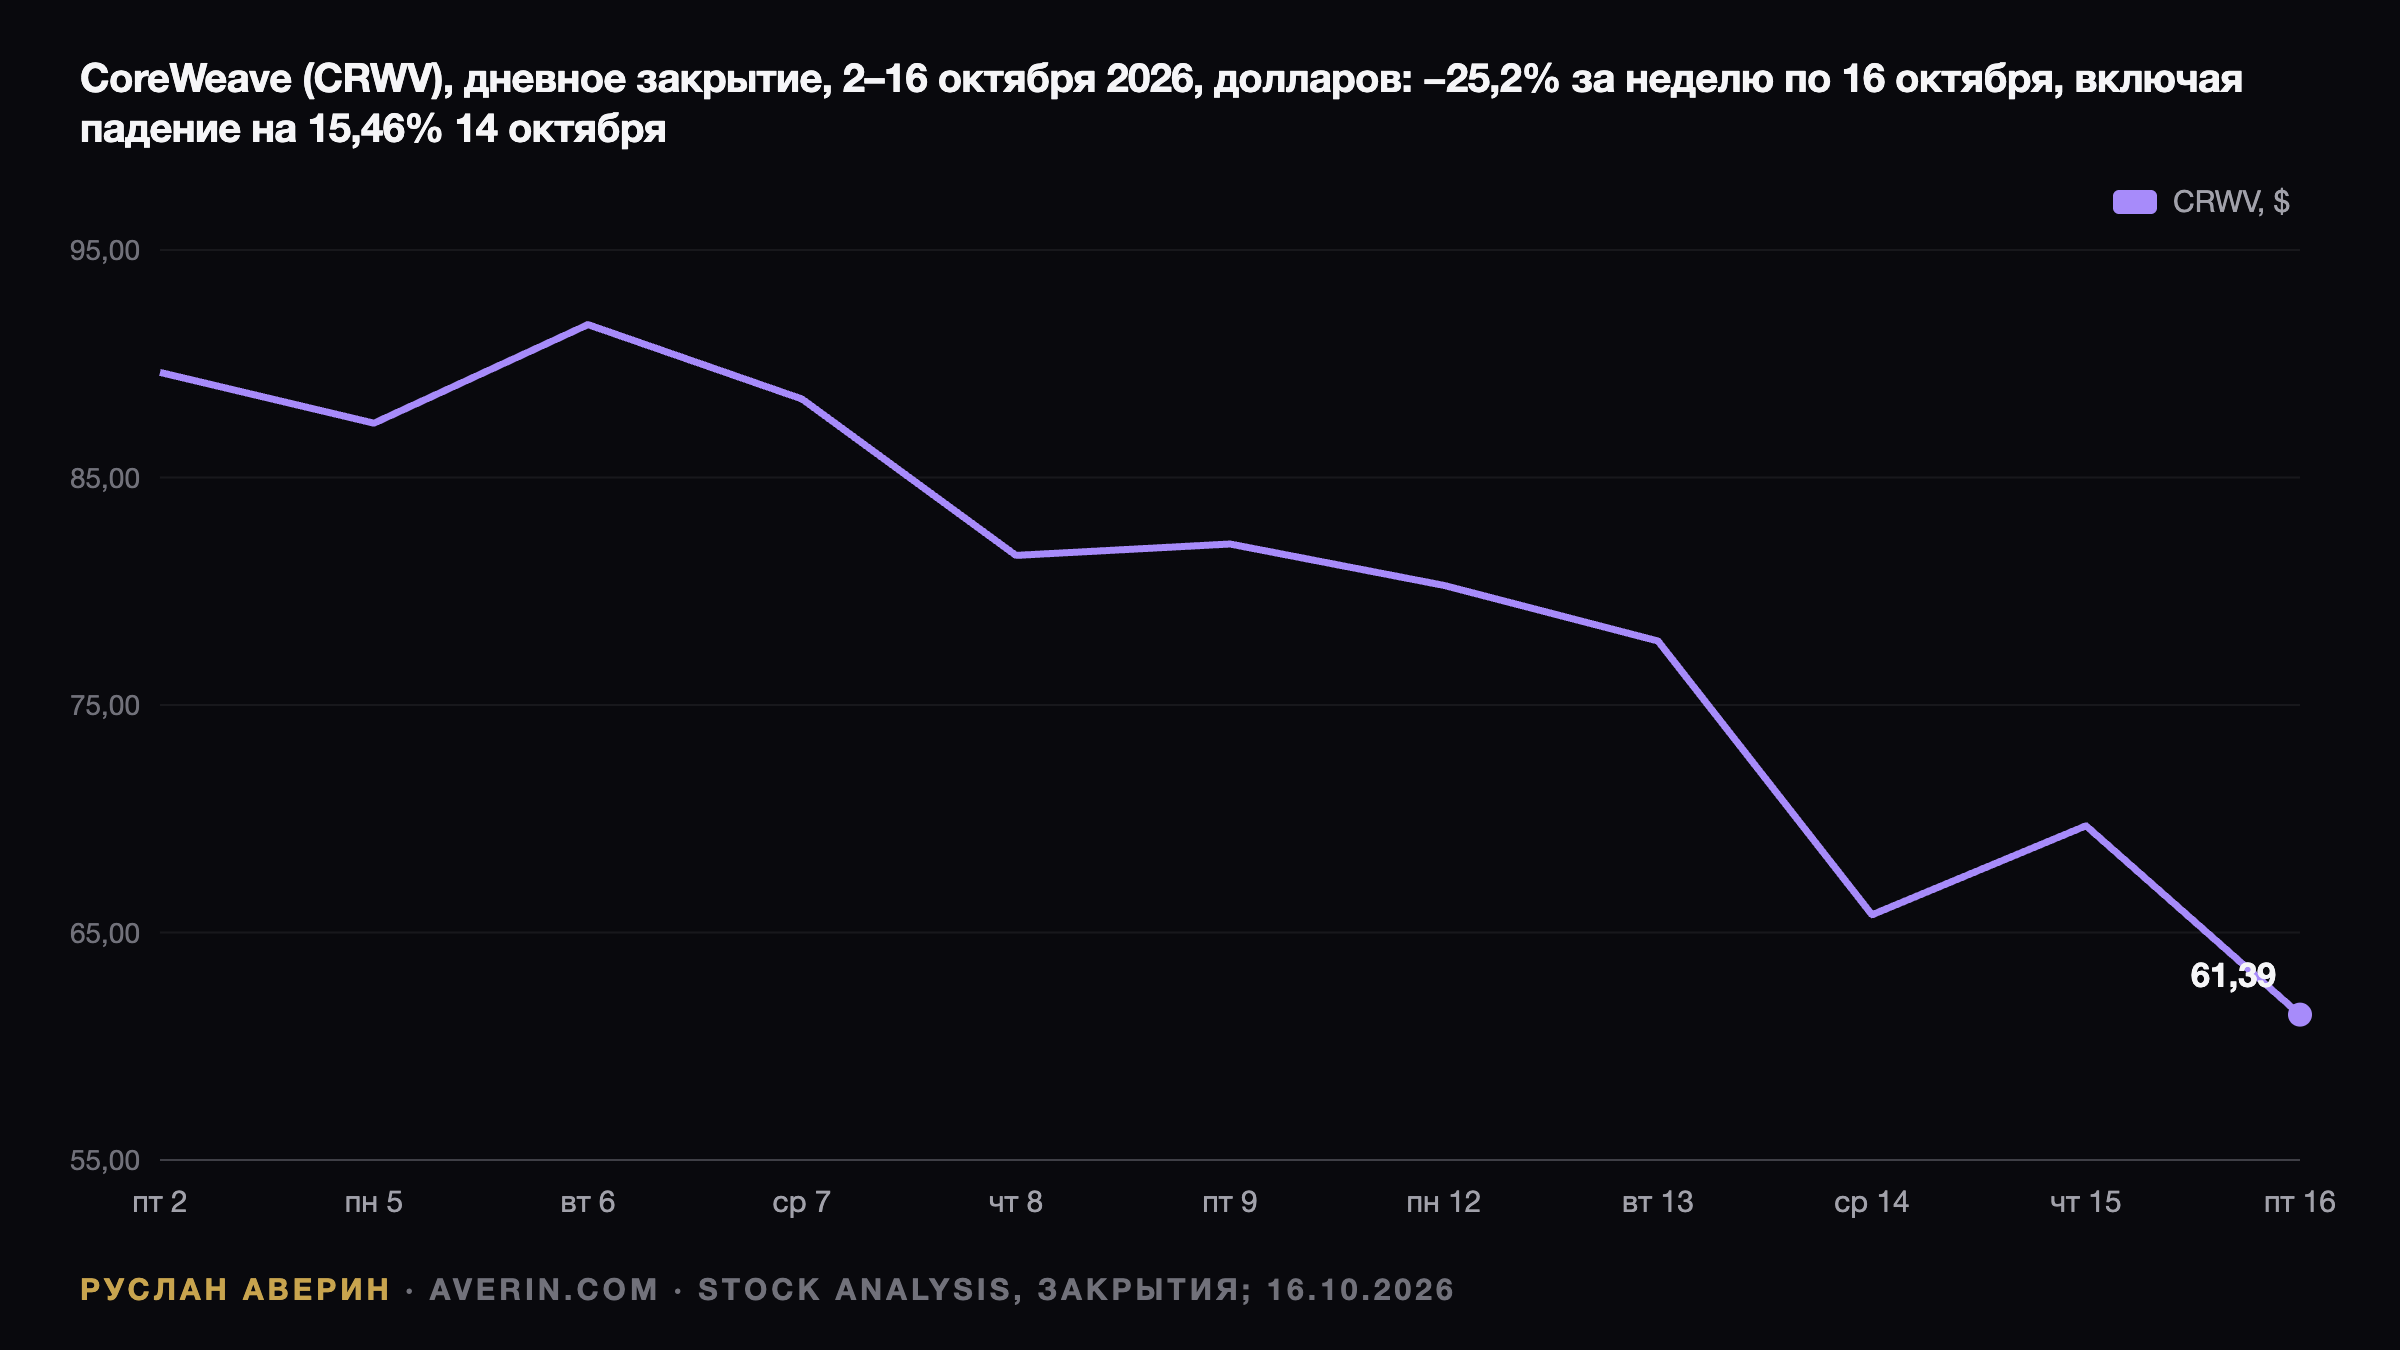
Неделя до 16 октября 2026 года началась для CoreWeave не с корпоративных новостей, а с котировок облигаций. Доходность необеспеченных выпусков подошла к 15% — уровню, который обычно присваивают проблемному долгу, а стоимость страховки от дефолта перевалила за 1 000 базисных пунктов. Акция закрылась на $61,39, потеряв 11,91% за день и 25,2% за неделю.
Неделей ранее, в пятницу 9 октября, бумага стоила $82,08. По пятничной цене капитализация компании составляет около $33,9 млрд, по данным stockanalysis.com, — примерно на $11,4 млрд меньше, чем семь дней назад. Ни предупреждения о прибыли, ни ухода клиента в основе этого движения не было.
Анатомия цифры в $51 млрд
Заголовки свели всю конструкцию к «более $51 млрд долга и обязательств». Stockanalysis.com оценивает общий долг в $51,61 млрд, и это совпадает с балансом в отчёте 10-Q за квартал по 30 июня 2026 года — но только при учёте аренды. Природа этих статей принципиально разная.
| Статья обязательств | Сумма |
|---|---|
| Заимствования на балансе | $35,07 млрд |
| в том числе с правом регресса | $31,41 млрд |
| в том числе без права регресса (проектные «дочки») | $3,66 млрд |
| Обязательства по операционной аренде | $16,32 млрд |
| Финансовая аренда | $0,22 млрд |
| Итого | $51,61 млрд |
Основной долг по заимствованиям — $35,55 млрд. Аренда зданий дата-центров на $16,32 млрд тоже фиксированное обязательство, но её не рефинансируют на рынке облигаций, и доходность бондов на неё не влияет. Смешивать эти два блока в одной цифре — значит преувеличивать чувствительность компании к ставкам.
С конца июня сумма выросла. 22 сентября размещены конвертируемые облигации на $4,2 млрд по ставке 2,875% с погашением в апреле 2033 года; цена конвертации около $97,85 — на 59% выше пятничного закрытия. В августе компания выбрала $1,2 млрд из нового срочного кредита на $2,6 млрд по ставке SOFR плюс 5,5% и ещё $1,2 млрд по револьверу.
Это минимум $6,6 млрд новых заимствований уже после отчётной даты, без учёта дальнейших траншей. В сентябре добавилась программа продажи на рынке до 35 млн новых акций — инструмент, который разбавляет акционеров, зато не добавляет процентных расходов.
Хроника недели в ценах закрытия
- Понедельник, 12 октября: $80,26, минус 2,22%.
- Вторник, 13 октября: $77,81, минус 3,05%. Вечером инвестор Чамат Палихапития опубликовал график, где доходность бумаг 2032 года «коснулась 15%»; Илон Маск ответил «yikes», сообщил CNBC.
- Среда, 14 октября: $65,78, минус 15,46%, в день выхода сентябрьского CPI США на уровне 3,7%.
- Четверг, 15 октября: $69,69, плюс 5,94%.
- Пятница, 16 октября: $61,39, минус 11,91%.
Пятничная свеча была не про саму компанию. Nasdaq Composite потерял 2,1%, до 26 140,03, и 4,5% за неделю по закрытиям Yahoo Finance, а неооблачный конкурент Nebius упал на 12,2% за день и на 25,2% за неделю — практически зеркально CoreWeave.
Длинная дистанция жёстче. Закрытие пятницы на 55,5% ниже максимума 2026 года — $137,98 от 6 мая, на 66,6% ниже рекордного закрытия $183,58 от 20 июня 2025 года и на 14,3% ниже отметки конца 2025 года в $71,61.
Проценты съедают почти четверть выручки
Выручка второго квартала выросла более чем вдвое, до $2,575 млрд, при операционном убытке $49 млн. Чистые процентные расходы составили $640 млн против $267 млн годом ранее, чистый убыток — $626 млн. Только договорные проценты дали $592 млн, то есть около 23% квартальной выручки.
Скорректированная EBITDA в $1,51 млрд при марже 59% покрывает чистые проценты примерно в 2,4 раза. Для компании в фазе тяжёлых инвестиций это тонкий запас: чистый отток на инвестиционную деятельность в первом полугодии достиг $14,9 млрд при операционном денежном потоке $3,7 млрд.
Эффективная ставка — около 10% по старшим облигациям, 11% по финансированию оборудования и 15% по самому старому DDTL. В среду CNBC указывал доходность выпуска с купоном 9,625% и погашением в 2032 году на уровне 14,8%, а бумаги 9,75% с погашением в 2031 году — около 14,9%; к четвергу доходность бумаги 2031 года достигла 15,78%.
Спред пятилетних кредитных дефолтных свопов доходил до 1 140 базисных пунктов, затем стабилизировался около 1 038 — рост на 16% за неделю. Рейтинг S&P — B+.
График погашений: 2027 год тяжелее 2026-го
На остаток 2026 года приходится $4,4 млрд погашений основного долга при $5,52 млрд денежных средств на конец июня. Значительная часть этих платежей — амортизация кредитов с отложенной выборкой, которые, по отчёту, обеспечены конкретными клиентскими контрактами и гасятся по мере поступления контрактных денежных потоков.
Настоящая стена — 2027 год с $6,2 млрд. Необеспеченные облигации, те самые, что торгуются с доходностью около 15%, погашаются преимущественно в 2030–2032 годах. То есть паника в бондах сегодня отражает не ближайшие платежи, а цену, по которой компании придётся занимать в будущем.
Бэклог на $104 млрд и его обратная сторона
Генеральный директор Майк Интратор ответил запиской, полученной CNBC: «Мы уверены в наш