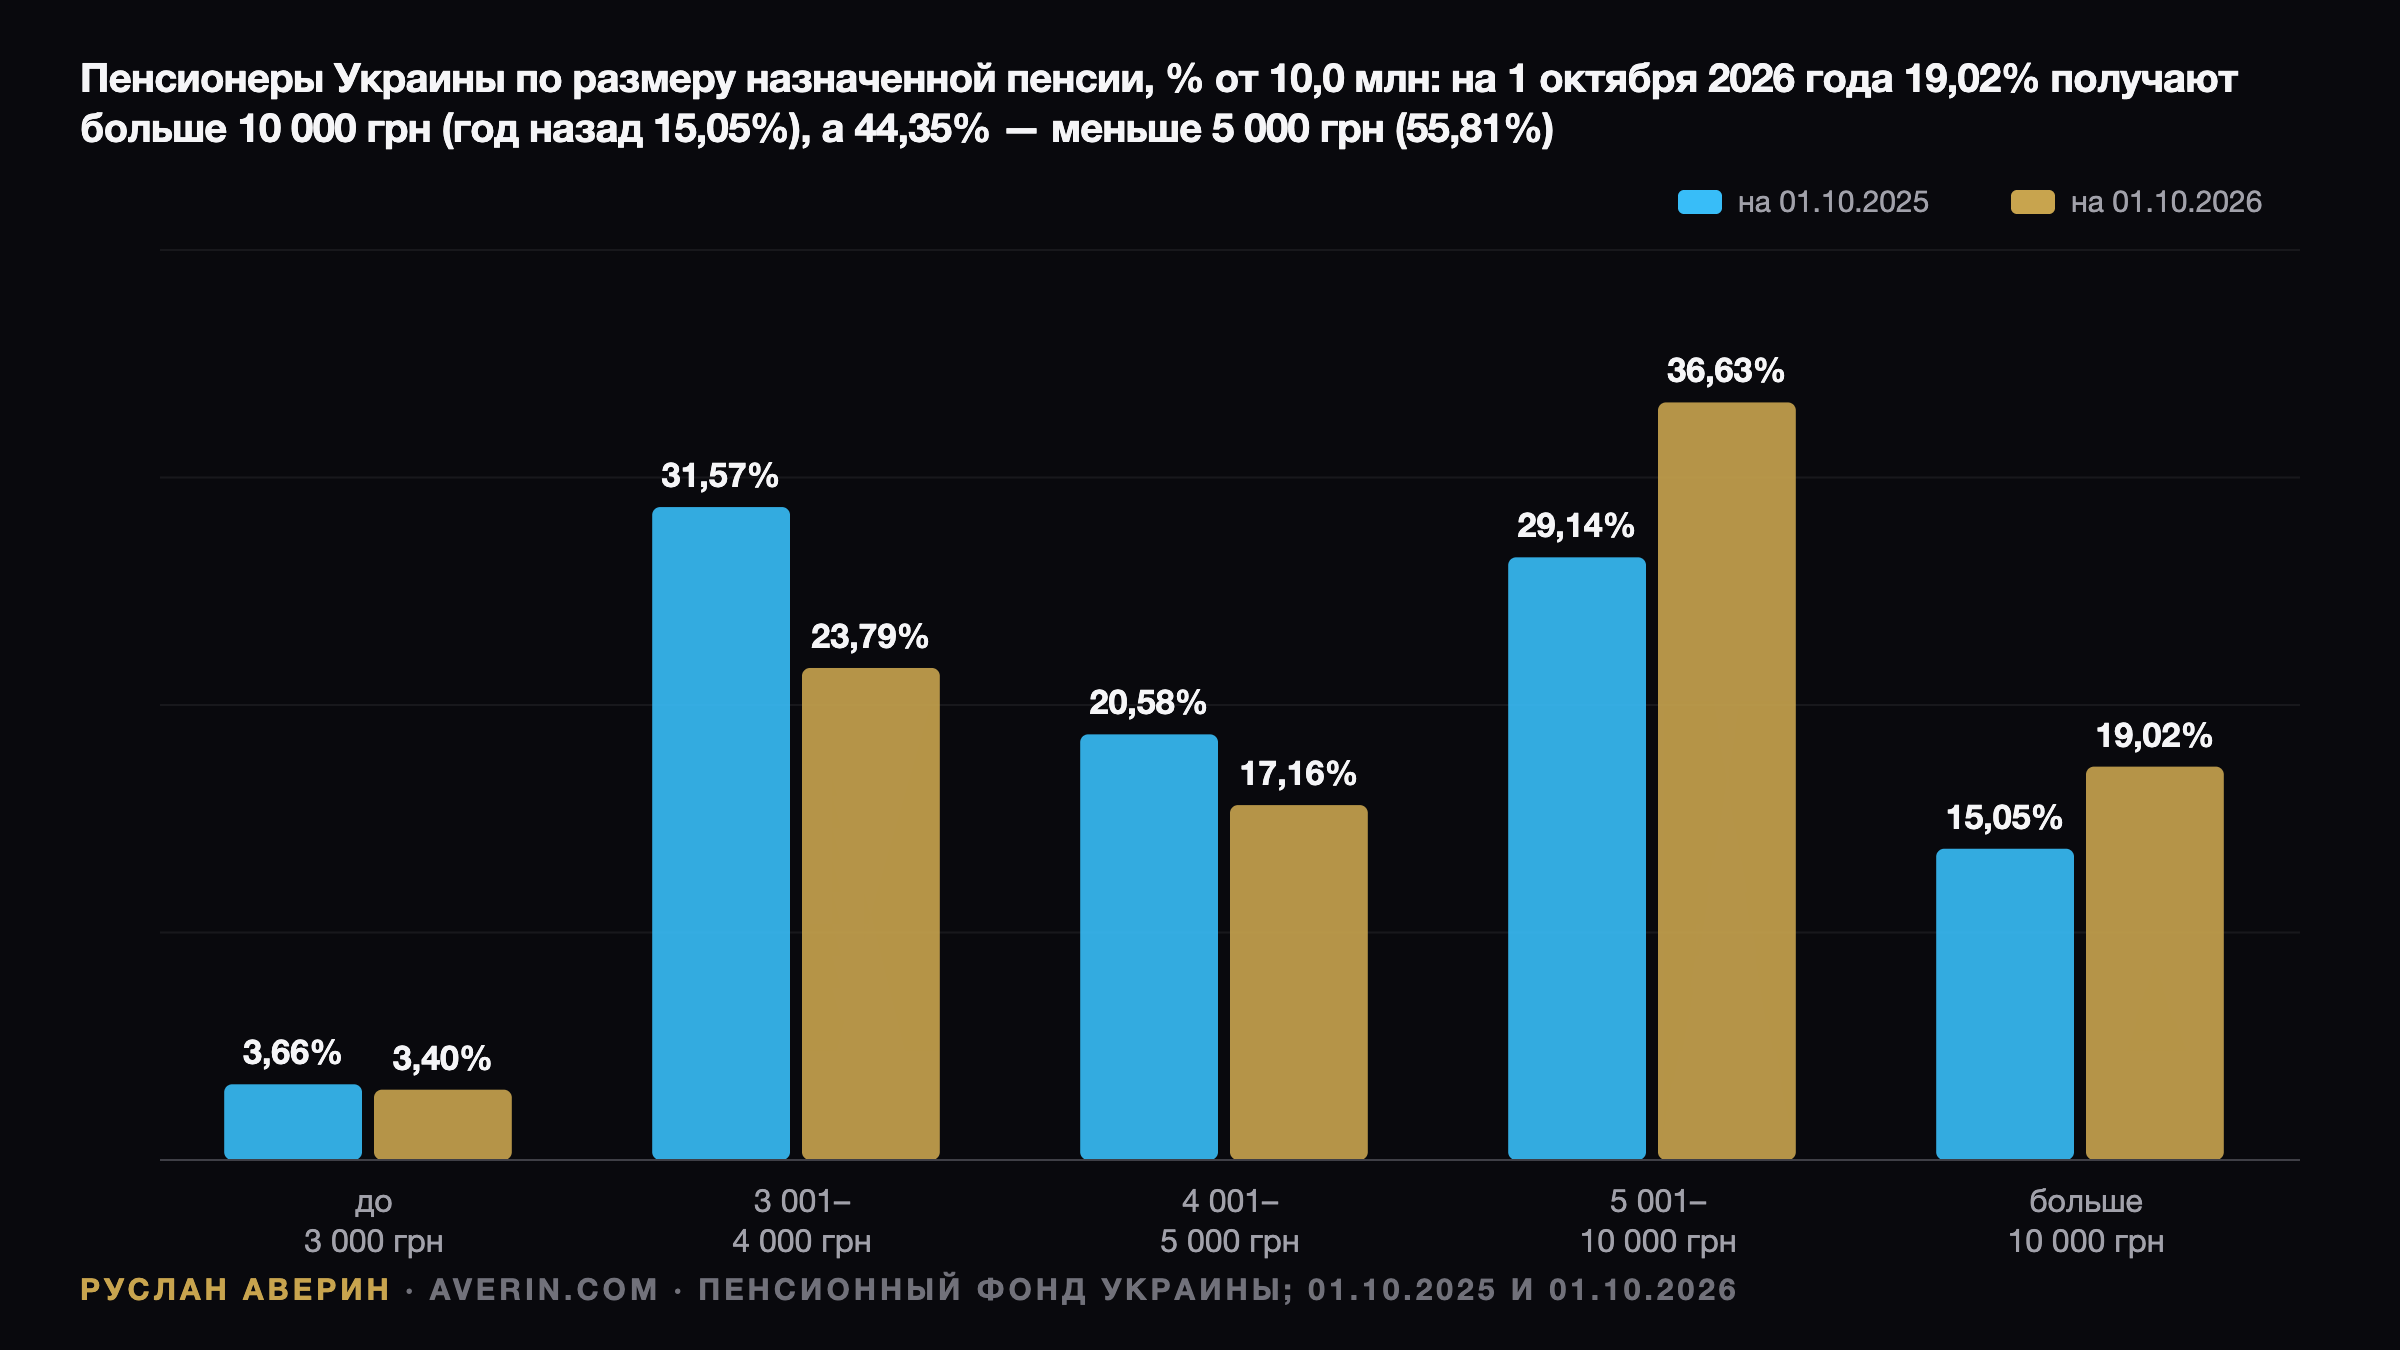
Кто сколько получает: распределение сместилось вверх
Главная цифра осени — не средняя пенсия, а доля тех, кто остаётся внизу. На 1 октября 2026 года 44,35% пенсионеров, примерно 4,4 млн человек, получают менее 5 000 грн в месяц. Годом ранее в этой зоне находились 55,81%. Сдвиг заметный, но почти половина получателей по-прежнему живёт на суммы ниже пяти тысяч гривен.
| Группа по размеру пенсии | Октябрь 2026 | Годом ранее |
|---|---|---|
| Более 10 000 грн | 19,02% | 15,05% |
| 5 001–10 000 грн | 36,63% | 29,14% |
| 4 001–5 000 грн | 17,16% | 20,58% |
| 3 001–4 000 грн | 23,79% | 31,57% |
| До 3 000 грн | 3,40% | 3,66% |
Свыше 10 000 грн получают около 1,9 млн человек. Группа 5 001–10 000 грн стала самой многочисленной. Нижняя категория до 3 000 грн — это примерно 340 000 человек, и она вплотную прилегает к планке 2 595 грн: таков прожиточный минимум для нетрудоспособных в 2026 году, к которому привязана минимальная пенсия по возрасту при полном страховом стаже.
Почему группы «переехали»: арифметика индексации
Миграция между категориями во многом техническая. Границы зафиксированы в гривнах, а индексация 1 марта на 12,1% автоматически перевела пенсии, которые были чуть ниже 4 000, 5 000 или 10 000 грн, в соседнюю группу. Коэффициент 1,121 установило постановление Кабинета министров № 236 от 25 февраля 2026 года.
Формула складывает половину инфляции предыдущего года (8,0%) с половиной роста средней зарплаты, с которой уплачивались страховые взносы, за три года (16,11%). То есть повышение опиралось на прошлогоднюю ценовую динамику, а цены в 2026 году пошли быстрее, чем закладывал расчёт.
Средняя пенсия 7 287,81 грн и её структура
Средняя выплата на 1 октября 2026 года составила 7 287,81 грн против 6 436,79 грн годом ранее — плюс 851 грн, или 13,2%. Количество пенсионеров за год уменьшилось примерно на 200 000 и составляет 10,0 млн человек.
Квартальная разбивка Пенсионного фонда показывает состав выплат: пенсии по возрасту — 72,25%, по инвалидности — 15,12%, по случаю потери кормильца — 7,10%, за выслугу лет — 5,00%, социальные пенсии — 0,49%. Около 2,8 млн пенсионеров продолжают работать, их средняя пенсия выше — 8 019,18 грн, поскольку рассчитана по более свежим и обычно более высоким заработкам.
Инфляция съедает большую часть прибавки
Госстат 12 октября сообщил, что потребительские цены за год по сентябрь выросли на 10,0% после 8,1% в августе. С поправкой на это реальный рост средней пенсии составляет около 2,9% — то есть примерно четверть номинальной прибавки сохранилась как улучшение покупательной способности.
Есть и второй ориентир. Средняя пенсия замещает лишь около четверти средней зарплаты: 23,4% в июле. Типичный получатель живёт лучше, чем год назад, но разрыв с доходами работающих не сокращается.
Базовая социальная помощь: одна выплата вместо нескольких
Законопроект № 15094 о базовой социальной помощи зарегистрировала группа народных депутатов в марте. Первое чтение он прошёл 28 мая 235 голосами, в целом был принят 247 голосами. В карточке на сайте Верховной Рады принятие датировано 12 октября, а 13 октября документ значится как готовящийся на подпись. Новые правила заработают с 1 января 2027 года, экспериментальная версия действует с 2025 года.
Механика проста: право семьи равно базовой величине, умноженной на количество членов семьи, минус среднемесячный доход семьи. Базовая величина прописывается законом о бюджете и не может быть ниже прожиточного минимума на одного человека; на 2026 год это 4 500 грн. Первый и каждый следующий член семьи учитываются на 100%, суммы для отдельных людей с инвалидностью определяет Кабинет министров.
Пенсия считается доходом. Одинокий пенсионер с выплатой 3 500 грн получит разницу 1 000 грн. Пара с двумя пенсиями по 3 200 грн получит 9 000 грн минус 6 400 грн, то есть 2 600 грн. Помощь совмещается с выплатами людям пенсионного возраста без достаточного стажа, но назначается только после оценки: социальные службы громады составляют индивидуальный план поддержки. Базовая величина на 2027 год пока не определена.
Две минимальные пенсии в споре о бюджете-2027
Правительственный проект повышает прожиточный минимум для нетрудоспособных с 2 595 до 2 878 грн, то есть на 10,9%. С 1 января это добавляет к минимальной пенсии 283 грн, а максимальная растёт с 25 950 до 28 780 грн, поскольку равна десяти прожиточным минимумам.
Даниил Гетманцев, возглавляющий финансовый комитет Верховной Рады, настаивает на других параметрах: 6 500 грн минимальной пенсии по возрасту, 7 200 грн прожиточного минимума, 12 000 грн минимальной зарплаты и дополнительные 100 млрд грн для Пенсионного фонда. Это предложения к проекту, а не утверждённые цифры. Ресурс ограничен: министр финансов 12 октября сообщил парламенту о приостановке возмещения НДС на 18 млрд грн.
Следующая плановая индексация — 1 марта 2027 года. Если инфляция 2026 года завершится около 10%, а трёхлетний рост зарплат останется около 16%, та же формула даёт примерно 13%. Это оценка редакции, а не официальный прогноз.
Что может добавить домохозяйство
Государственная пенсия выполняет роль нижней планки. По оценке аналитика Руслана Аверина, всем, кому ещё нет 50, стоит считать не то, сколько заплатит бюджет, а то, что домохозяйство способно добавить сверху. Добровольный третий уровень невелик: законопроект № 15570 о добровольных пенсионных фондах, зарегистрированный 28 августа 25 депутатами во главе с Гетманцевым, на голосование не выносился, а 11 сентября появился альтернативный № 15570-1.
Пока реформа в комитете, рабочими остаются гривневые инструменты. На аукционе 6 октября Министерство финансов разместило бумаги с погашением в сентябре 2027 года под средневзвешенные 15,14%, а с погашением в марте 2029 года — под 16,49%; процентный доход по ОВГЗ освобождён от НДФЛ и военного сбора. Лучшие ставки по 12-месячным депозитам в каталоге minfin.com.ua на 13 октября — 16–17,5%, но после 18% НДФЛ и 5% военного сбора вклад под 17,5% даёт около 13,5% чистыми. Учётная ставка НБУ — 16%, следующее решение ожидается позже в октябре.
Расчёт на двадцать лет
Лестница сроков распределяет сбережения между годовыми, двухлетними бумагами и выпусками 2029 года, так что часть капитала возвращается каждый год и реинвестируется по действующей на тот момент ставке. Это снижает риск зафиксировать всю сумму прямо перед повышением доходностей.
Конкретика такова: 2 000 грн ежемесячно в течение 20 лет при реальной доходности 4% годовых — примерно разница между 15,14% по годовым ОВГЗ и инфляцией 10,0% — дают около 733 500 грн в сегодняшних деньгах. Изъятие 4% в год — это примерно 2 445 грн в месяц, треть сверху к нынешней средней пенсии. Допущение щедрое, отмечает аналитик Руслан Аверин: реальная доходность гривневых инструментов в отдельные годы была отрицательной, а курс гривни остаётся самостоятельным риском.