Межа 10 000 грн: кожен п'ятий пенсіонер уже за нею
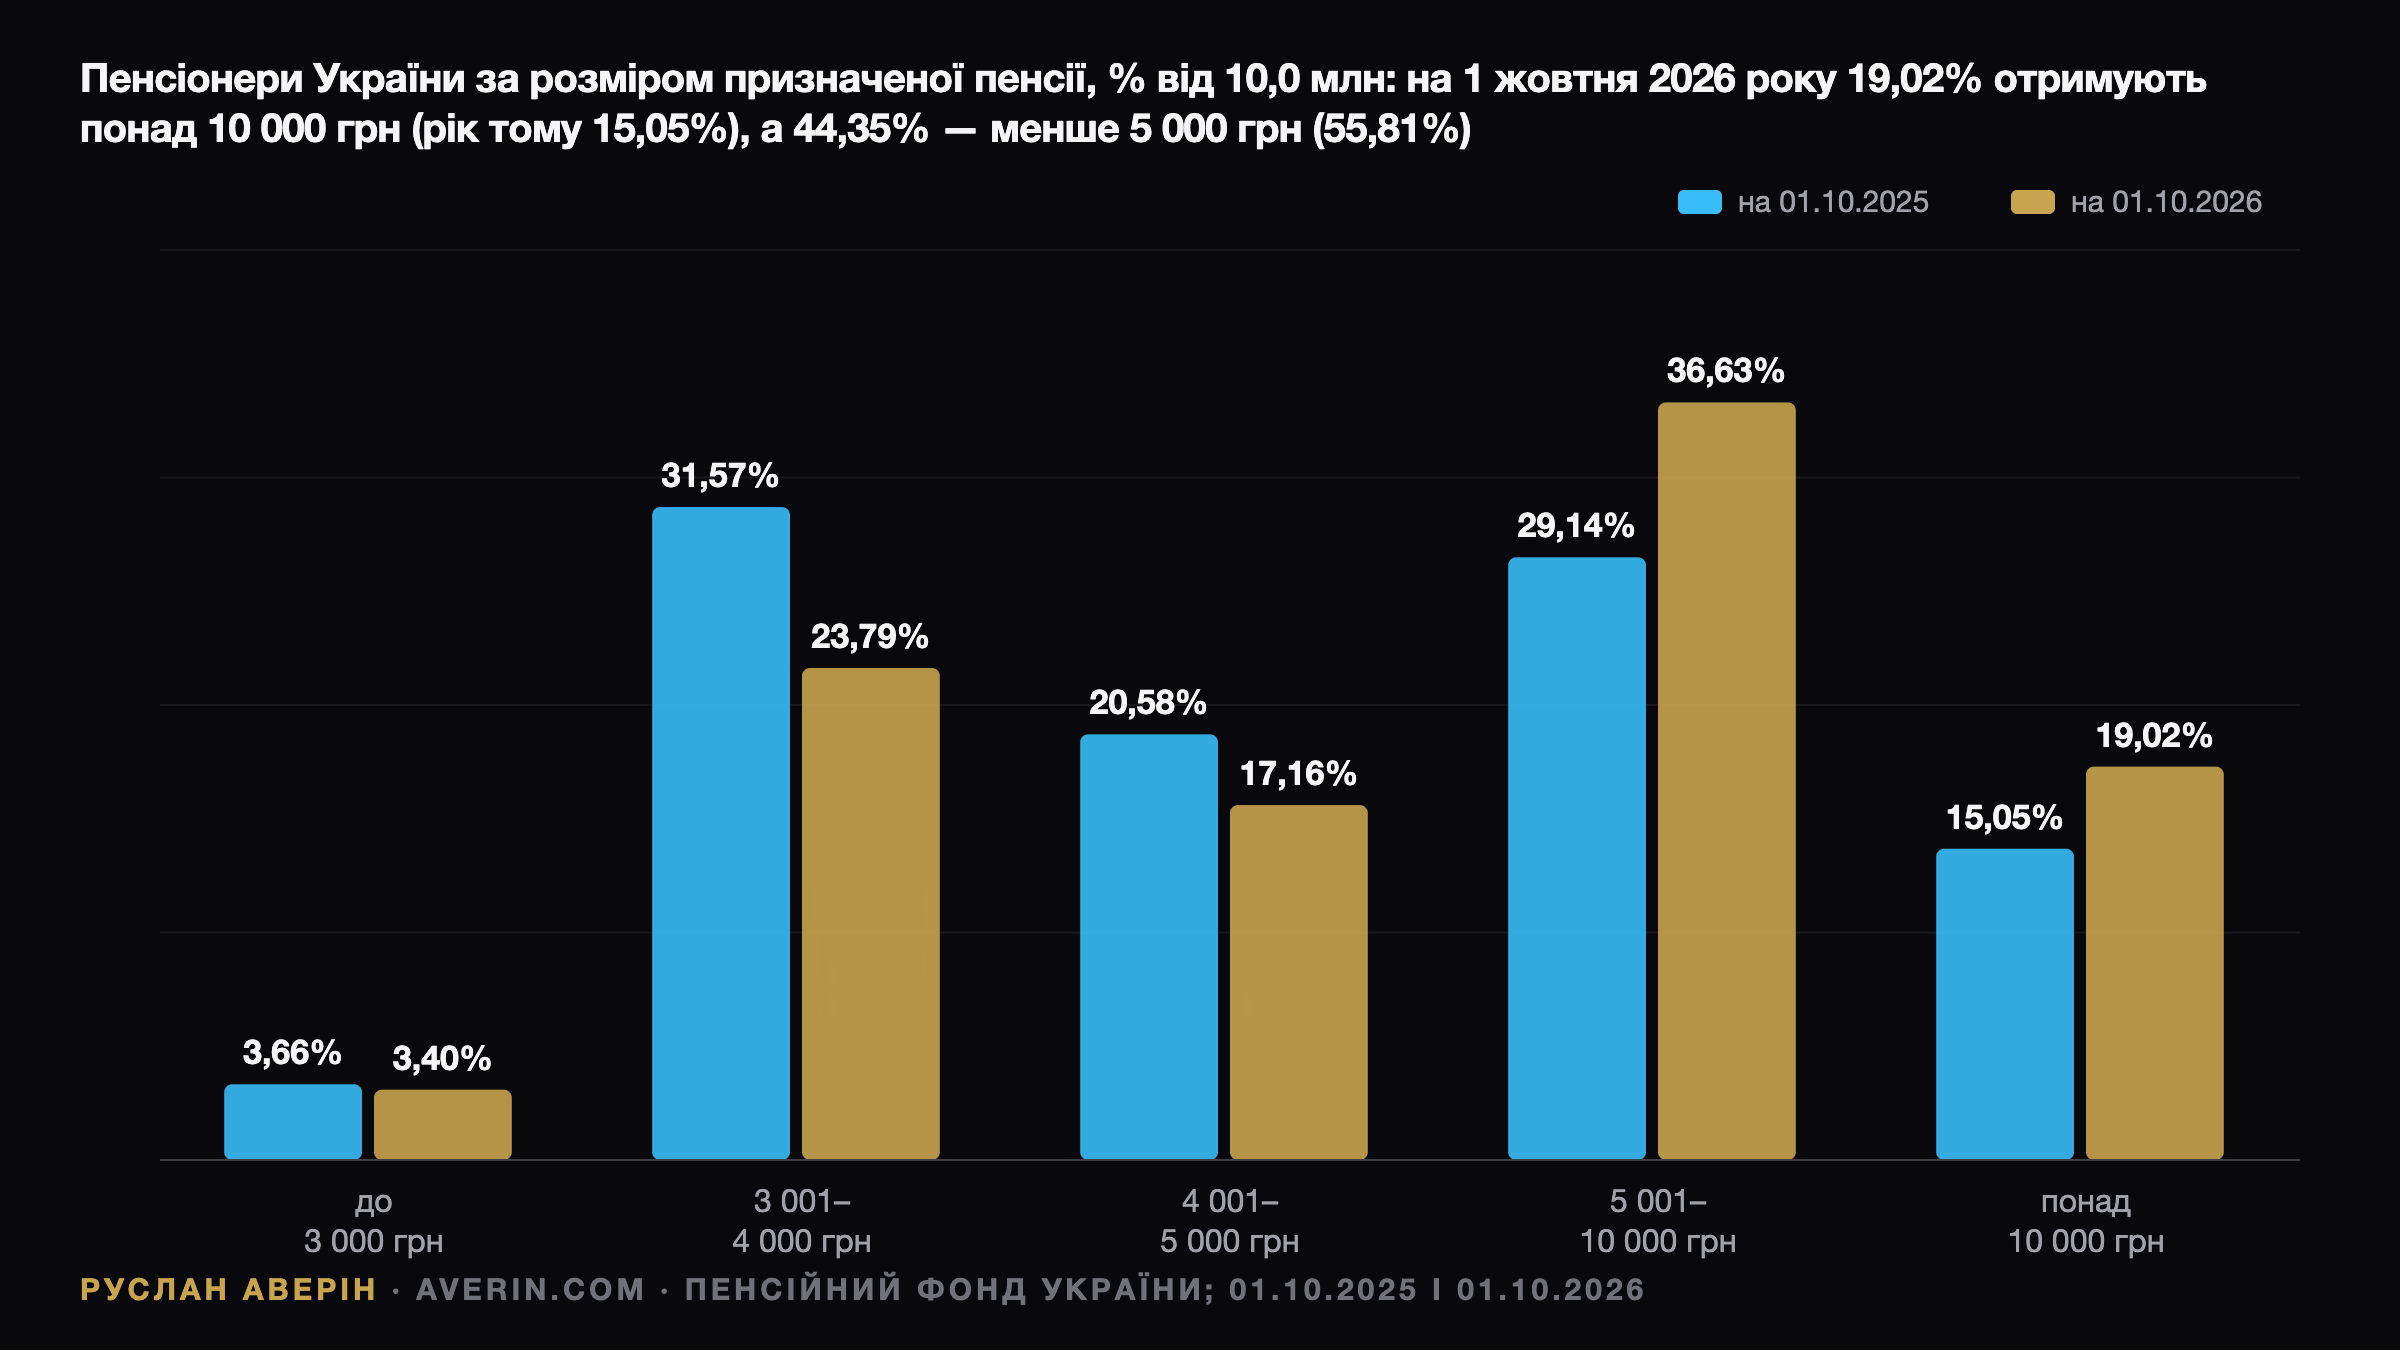
Статистика Пенсійного фонду України за підсумками дев'яти місяців 2026 року фіксує зсув розподілу виплат угору. Частка тих, хто отримує понад 10 000 грн, зросла до 19,02% — це близько 1,9 млн осіб. Торік таких було 15,05%. Водночас нижні групи скорочуються: до 3 000 грн тепер отримують 3,40% пенсіонерів, приблизно 340 000 осіб, проти 3,66% рік тому.
| Розмір пенсії | Жовтень 2026 | Рік тому |
|---|---|---|
| Понад 10 000 грн | 19,02% | 15,05% |
| 5 001–10 000 грн | 36,63% | 29,14% |
| 4 001–5 000 грн | 17,16% | 20,58% |
| 3 001–4 000 грн | 23,79% | 31,57% |
| До 3 000 грн | 3,40% | 3,66% |
Група 5 001–10 000 грн стала найбільшою. Проте 44,35% пенсіонерів, тобто близько 4,4 млн осіб, живуть менш ніж на 5 000 грн на місяць — рік тому таких було 55,81%. Нижня межа прив'язана до прожиткового мінімуму для осіб, які втратили працездатність: у 2026 році це 2 595 грн, і саме на цьому рівні встановлена мінімальна пенсія за віком за повного страхового стажу.
Чому зсув здебільшого арифметичний
Межі груп зафіксовані в гривнях і не переглядаються разом із виплатами. Індексація на 12,1% автоматично перевела пенсії, що були трохи нижчими за 4 000, 5 000 чи 10 000 грн, до наступної категорії. Формально структура виглядає кращою, фактично ж співвідношення пенсії та зарплати майже не змінилося: у липні середня пенсія заміщувала 23,4% середньої зарплати.
Середня пенсія 7 287,81 грн і поправка на ціни
На 1 жовтня 2026 року середня пенсія становила 7 287,81 грн проти 6 436,79 грн роком раніше. Це плюс 851 грн, або 13,2% у номінальному вимірі. Кількість пенсіонерів за рік зменшилася приблизно на 200 000 — до 10,0 млн осіб, що саме по собі механічно підтримує середню величину.
Номінал потребує коригування. Держстат 12 жовтня повідомив, що споживчі ціни за рік до вересня зросли на 10,0% після 8,1% у серпні. З урахуванням цього реальне зростання середньої пенсії становить близько 2,9%. Березнева індексація спиралася на інфляцію 2025 року на рівні 8,0%, тоді як фактичне подорожчання виявилося швидшим за формулу.
Хто саме отримує виплати
Квартальна розбивка Пенсійного фонду показує структуру одержувачів: пенсії за віком — 72,25% усіх виплат, по інвалідності — 15,12%, у зв'язку з втратою годувальника — 7,10%, за вислугу років — 5,00%, соціальні пенсії — 0,49%. Близько 2,8 млн пенсіонерів продовжують працювати, їхня середня пенсія вища — 8 019,18 грн, оскільки розрахована з новіших і зазвичай вищих заробітків.
Як рахували індексацію 2026 року
Коефіцієнт підвищення з 1 березня 2026 року становив 1,121 і був затверджений постановою Кабміну № 236 від 25 лютого 2026 року. Формула додає половину інфляції попереднього року (8,0%) до половини зростання середньої зарплати, з якої сплачено страхові внески, за три роки (16,11%). Наступний плановий перерахунок — 1 березня 2027 року.
Якщо інфляція 2026 року завершиться біля 10%, а трирічне зростання зарплат залишиться близько 16%, та сама формула дає приблизно 13%. Це розрахунок RFC Capital Research, а не офіційний прогноз Пенсійного фонду чи уряду.
Бюджет-2027: два сценарії мінімальної пенсії
Урядовий проєкт підвищує прожитковий мінімум для осіб, які втратили працездатність, з 2 595 до 2 878 грн — на 10,9%. З 1 січня це додає до мінімальної пенсії 283 грн. Максимальна пенсія, що дорівнює десяти прожитковим мінімумам, зросте з 25 950 до 28 780 грн.
Данило Гетманцев, голова фінансового комітету Верховної Ради, пропонує принципово інші параметри: 6 500 грн мінімальної пенсії за віком, 7 200 грн прожиткового мінімуму, 12 000 грн мінімальної зарплати та додаткові 100 млрд грн для Пенсійного фонду. Це поки що пропозиції до проєкту бюджету. Ресурсу бракує вже цієї осені: 12 жовтня міністр фінансів повідомив парламенту про призупинення відшкодування ПДВ на 18 млрд грн.
Базова соціальна допомога: що змінює закон № 15094
Законопроєкт зареєстрували в березні, 28 травня він пройшов перше читання 235 голосами, а в цілому його ухвалили 247 голосами. У картці на сайті Верховної Ради ухвалення датовано 12 жовтня, 13 жовтня документ значився як такий, що готується на підпис. Нові правила діють з 1 січня 2027 року, експериментальна версія працює з 2025 року.
Розрахунок простий: базова величина множиться на кількість членів сім'ї, після чого віднімається середньомісячний дохід сім'ї. Базову величину щороку встановлює закон про бюджет, і вона не може бути нижчою за прожитковий мінімум на одну особу; на 2026 рік це 4 500 грн. Перший і кожен наступний член сім'ї враховуються на 100%, суми для окремих осіб з інвалідністю визначає Кабмін.
Для літніх домогосподарств принципові три деталі. Пенсія враховується як дохід: одинокий пенсіонер із виплатою 3 500 грн отримає різницю 1 000 грн, подружжя з двома пенсіями по 3 200 грн — 9 000 грн мінус 6 400 грн, тобто 2 600 грн. Допомогу можна поєднувати з виплатами людям пенсійного віку без достатнього стажу. Призначають її після оцінювання та складання індивідуального плану підтримки. Базова величина на 2027 рік буде прописана в бюджеті.
Власні накопичення як друга опора
Добровільний третій рівень залишається невеликим, а його реформа — в комітеті: законопроєкт № 15570 про добровільні пенсійні фонди, зареєстрований 28 серпня 25 депутатами на чолі з Гетманцевим, на голосування не виносили, 11 вересня з'явився альтернативний № 15570-1. Реалістичні інструменти — гривневі ОВДП і депозити.
На аукціоні 6 жовтня Мінфін розмістив однорічні облігації з погашенням у вересні 2027 року під середньозважену дохідність 15,14%, папери з погашенням у березні 2029 року — під 16,49%. Процентний дохід за ОВДП звільнений від ПДФО та військового збору. Найвищі ставки за річними гривневими депозитами станом на 13 жовтня — 16–17,5%, але після 18% ПДФО та 5% військового збору 17,5% перетворюються приблизно на 13,5% чистими. Облікова ставка НБУ — 16%.
Драбина строків погашення розподіляє заощадження так, щоб частина коштів поверталася щороку й реінвестувалася за актуальною ставкою. На думку аналітика Руслана Аверіна, ключове питання для тих, кому ще немає 50, — не розмір майбутньої державної виплати, а розмір власного внеску до неї.
Арифметика наочна: 2 000 грн на місяць протягом 20 років за реальної дохідності 4% річних — приблизно різниця між 15,14% за однорічними ОВДП та інфляцією 10,0% — дають близько 733 500 грн у сьогоднішніх грошах. Вилучення 4% на рік — це приблизно 2 445 грн на місяць, третина зверху до нинішньої середньої пенсії. Припущення щедре, зазначає аналітик Аверін Руслан: реальна дохідність гривневих інструментів у деякі роки була від'ємною, а курс гривні лишається окремим ризиком.