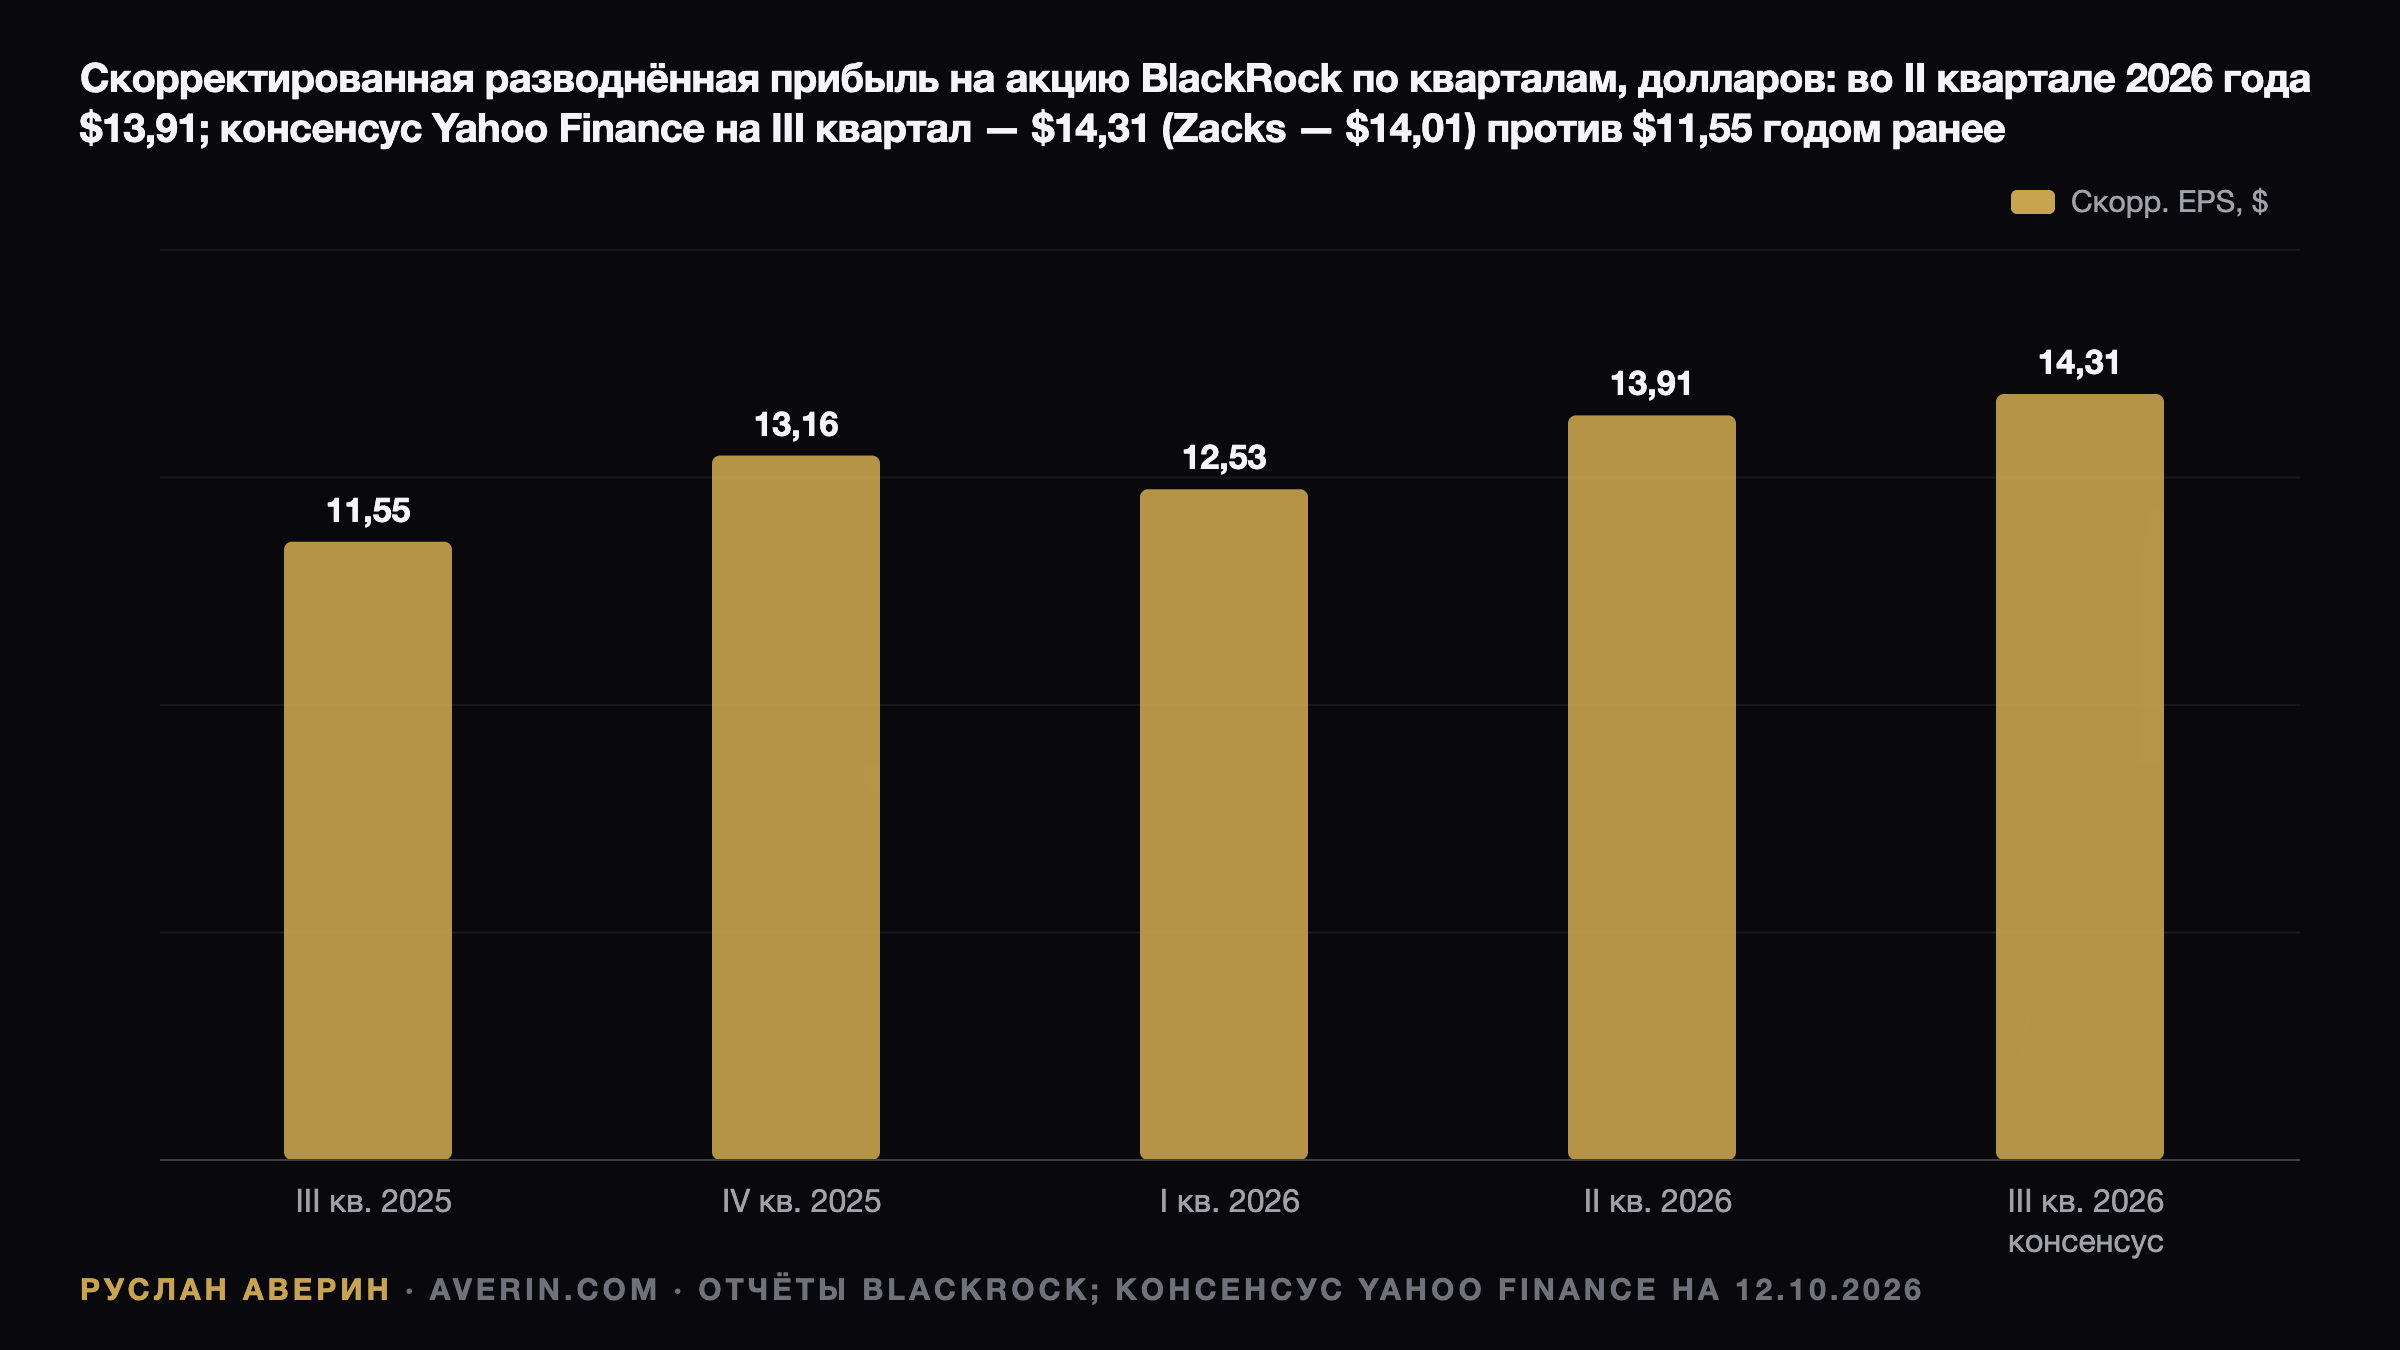
Календарь, цена акции и точка отсчёта
BlackRock представит результаты третьего квартала 2026 года до открытия Нью-Йоркской фондовой биржи в среду, 14 октября; телефонная конференция намечена на 7:30 по нью-йоркскому времени. Это подтвердил релиз Business Wire от 30 сентября. Morgan Stanley отчитывается днём позже. В понедельник, 12 октября, акции закрылись на уровне $1 083,92.
Эта котировка на 1,3% выше закрытия конца 2025 года ($1 070,34) и на 8,4% ниже максимума закрытия $1 182,84 от 13 августа. Крупнейший в мире управляющий активами превосходил консенсус по прибыли четыре квартала подряд, поэтому интрига смещается с факта превышения на устойчивость механизма, принёсшего $868 млрд чистого притока за двенадцать месяцев до июня.
Что именно заложено в ожидания
Консенсус Yahoo Finance — скорректированная EPS $14,31 по 15 оценкам в диапазоне от $13,66 до $16,78 при выручке $7,52 млрд по восьми оценкам. Консенсус Zacks, который приводит страница отчётности Nasdaq, скромнее — $14,01 по шести оценкам. Годом ранее компания заработала $11,55 на акцию при выручке $6,51 млрд.
Отсюда и масштаб ожиданий: $14,31 подразумевает рост прибыли на акцию примерно на 24%, а $7,52 млрд — рост выручки на 15,5%. При этом сюрпризы относительно оценок Yahoo Finance расширялись: 2,3% в третьем квартале 2025 года, 7,9% в четвёртом, 9,4% в первом квартале 2026 года и 9,6% во втором, когда фактические $13,91 обошли ожидавшиеся $12,69.
Последовательный шаг с $13,91 до $14,31 — около 3%. На фоне стартовой базы квартала такая планка выглядит умеренной, что отчасти объясняет, почему рынок не закладывает резкой реакции на сам факт превышения.
Ориентиры в одной таблице
| Показатель | Второй квартал 2026 (факт) | Третий квартал 2026 (ориентир) |
|---|---|---|
| Скорректированная EPS | $13,91 | $14,31 (Yahoo), $14,01 (Zacks) |
| Выручка | — | $7,52 млрд (консенсус) |
| Базовые комиссии и кредитование бумагами | $5,73 млрд | около $5,95 млрд (расчёт) |
| Комиссии за результат | $305 млн | около $500 млн (расчёт) |
| Технологическая выручка | $566 млн | около $580 млн (расчёт) |
| AUM на конец периода | $15,34 трлн | $15,5–15,6 трлн (оценка) |
Арифметика выручки: ключевая строка внизу отчёта
Если средние активы под управлением вырастут примерно на 4% квартал к кварталу, базовые комиссии дадут около $5,95 млрд. Прибавив примерно $580 млн технологической выручки, около $400 млн дистрибуционных комиссий и около $85 млн консультационных и прочих доходов, расчёт выходит приблизительно на $7,0 млрд совокупной выручки.
Разрыв с консенсусом закрывают комиссии за результат: потребуется около $500 млн против $305 млн во втором квартале и $516 млн годом ранее. Источники — HPS и ликвидные альтернативные стратегии. Именно эта строка с наибольшей вероятностью определит, окажется ли выручка выше или ниже прогноза.
База активов и разнонаправленные рынки
Июнь компания завершила с рекордными $15,34 трлн активов под управлением после чистого притока $192 млрд и рыночной переоценки на $1,28 трлн. Структура базы такова: $8,89 трлн в акциях, $3,39 трлн в инструментах с фиксированной доходностью, $1,35 трлн в мультиактивных стратегиях и $1,07 трлн в денежных средствах.
Сам квартал тянул в разные стороны. S&P 500 между закрытиями 30 июня и 30 сентября прибавил 2,0%, iShares MSCI ACWI ETF — 1,2%, а доходность iShares Core US Aggregate Bond ETF (AGG) с учётом выплат составила около минус 3,5%: после сентябрьского повышения ставки ФРС доходность 10-летних казначейских облигаций США поднялась выше 5%.
По грубым подсчётам редакции, рост акций и потери по облигациям примерно уравновесили друг друга, поэтому конечные активы зависят главным образом от потоков — при притоке уровня последних кварталов это около $15,5–15,6 трлн. Это оценка, а не данные компании. Для выручки важнее средние активы: во втором квартале они составили $14,85 трлн.
Потоки: iShares тянет, институциональные индексы тормозят
Планка высокая. В третьем квартале 2025 года BlackRock привлекла $205 млрд, включая рекордные на тот момент $153 млрд в ETF и $34 млрд в денежные фонды, что дало органический рост базовых комиссий на 10% в годовом выражении. Далее следовали $342 млрд в четвёртом квартале, $130 млрд в первом квартале 2026 года и $192 млрд во втором.
Основной двигатель — биржевые фонды: iShares привлекли $178 млрд во втором квартале, их активы превысили $6 трлн, а приток в ETF за первое полугодие достиг $310 млрд. Слабыми участками остались институциональные индексные стратегии с чистым оттоком $41 млрд и ETF на цифровые активы с оттоком $3 млрд.
Отдельного внимания заслуживают облигационные ETF, собравшие $66 млрд во втором квартале: сохранился ли спрос в квартал падения цен облигаций — показательный индикатор устойчивости платформы.
Частные рынки после годовщины HPS
На конец июня частные рынки держали $329 млрд — всего 2% активов, но 11% базовых комиссий и доходов от кредитования ценными бумагами. Чистый приток во втором квартале составил $15,4 млрд при $6,2 млрд реализаций. Заявленная цель компании — привлечь $400 млрд в частные рынки к 2030 году.
Третий квартал проходит годовщину закрытия сделки по HPS 1 июля 2025 года, добавившей $165 млрд клиентских активов. Это значит, что рост частного кредитования теперь органический, а не за счёт приобретений. Ц